Einführung
Japan hat eine komplizierte Geschichte mit Kryptowährungen. Der Zusammenbruch von Mt. Gox im Jahr 2014 führte zu gemeldeten Verlusten von mehr am als $4 doppelten Millionen. Der Coincheck-Hack im Jahr 2018 kostete Kunden 58 Milliarden Yen. Diese Ereignisse veranlassten die Regulierungsbehörden zu einer strengen Aufsicht, was Japan zu einem der ersten Länder machte, das Krypto-Börsen nach nationalem Recht lizenzierte.
Dieselbe regulatorische Vorsicht schränkte jedoch auch die Nutzung von Kryptowährungen für alltägliche Transaktionen ein. Die Preisschwankungen von Bitcoin machten ihn für den täglichen Einkauf unpraktisch. Eine Tasse Kaffee zum Preis von 500 Yen in BTC konnte je nach Uhrzeit 550 Yen oder 450 Yen kosten. Für japanische Verbraucher und Unternehmen war diese Volatilität ein K.-o.-Kriterium.
JPYC ist ein Stablecoin, der zur Lösung dieses Problems entwickelt wurde. Er ist in Japans rechtlicher Einstufung keine Kryptowährung. Stattdessen ist jeder JPYC-Token im Verhältnis 1:1 durch Reserven in japanischen Yen gedeckt, und ein JPYC entspricht immer 1 Yen. JPYC Inc. brachte den Token 2021 zunächst als vorausbezahltes Zahlungsinstrument auf den Markt. Im Oktober 2025 wurde JPYC im Rahmen des geänderten Zahlungsdienstegesetzes zu Japans erstem regulierten Yen-Stablecoin.
Was ist JPYC? Grundkonzept und Hintergrund
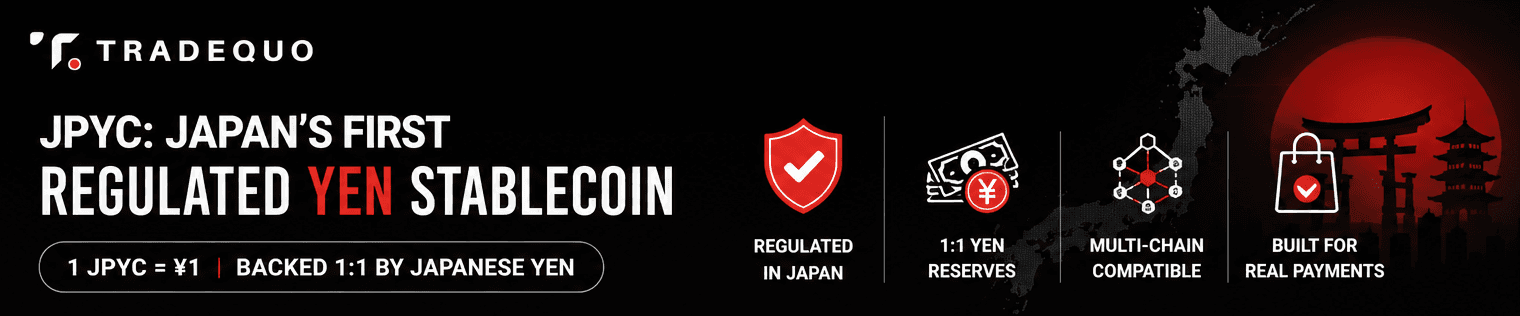
JPYC ist ein an den japanischen Yen gekoppelter digitaler Token, bei dem ein JPYC 1 Yen entspricht. Er wurde für Zahlungen, Überweisungen und Online-Dienste entwickelt. JPYC ist Japans erster an den Yen gekoppelter Stablecoin.
Der Token existiert in zwei Versionen. „JPYC Prepaid“, das um 2021 auf den Markt kam, wurde nach japanischem Recht als vorausbezahltes Zahlungsinstrument eingestuft. Bis November 2024 überstieg sein Gesamtvolumen 3 Milliarden Yen. Die neuere Version, schlicht „JPYC“ genannt, ist ein regulierter Stablecoin, der im Verhältnis 1:1 durch Reserven in japanischen Yen und japanische Staatsanleihen gedeckt ist und im Rahmen des Zahlungsdienstegesetzes volle Rücknahmerechte bietet.
JPYC Inc. ist ein in Tokio ansässiges Unternehmen, das 2019 gegründet wurde und von CEO Noritaka Okabe geleitet wird. Zu den Investoren gehören Circle (der Emittent von USDC) und japanische Unternehmen. JPYC gab bekannt, dass seine Serie B im August 2026 kumuliert etwa 6 Milliarden Yen erreicht hatte.
JPYC läuft auf mehreren Blockchains, darunter Ethereum, Polygon, Avalanche und Kaia, und verwendet den ERC-20-Standard.
Bindung: 1 JPYC = ¥1
Design: Nicht spekulativ; für Zahlungen konzipiert
Chains: Ethereum, Polygon, Avalanche, Kaia
Fokus: Inländische japanische Zahlungen und digitales Geld
Wie JPYC funktioniert: Bindung, Reserven und Multi-Chain-Design
Jeder JPYC-Token ist im Verhältnis 1:1 durch japanische Yen-Reserven gedeckt, die auf Treuhandkonten oder getrennten Konten gehalten werden. Zu den Reservewerten gehören Bargeld in Yen und sichere, liquide Instrumente wie japanische Staatsanleihen. Gesetzlich müssen diese Vermögenswerte von den Betriebsmitteln von JPYC Inc. getrennt werden, damit JPYC-Inhaber auch im Falle einer Insolvenz des Emittenten Yen zurückerhalten können.
Der Ausgabe- und Rücknahmezyklus läuft über JPYC EX, die offizielle Plattform:
Der Nutzer schließt die Identitätsprüfung (eKYC) ab, registriert ein Bankkonto und eine Wallet-Adresse.
Der Nutzer überweist Yen auf das designierte Konto von JPYC Inc.; JPYC-Token werden geprägt und an die Wallet des Nutzers gesendet.
Zur Rücklösung sendet der Nutzer JPYC von einer registrierten Wallet zurück; nach AML-Prüfungen wird der Yen auf das Bankkonto zurückerstattet.
JPYC operiert unter einer Geldtransferlizenz vom Typ II mit einer Obergrenze von 1 Million Yen pro Transaktion. Stand Mitte 2026 liegt das Gesamtangebot bei rund 8,8 Milliarden JPYC, wovon sich rund 2,786 Milliarden im aktiven Umlauf auf öffentlichen Chains befinden. JPYC ermöglicht aufgrund seiner programmierbaren Natur automatisierte Zahlungsfunktionen; das Angebot dehnt sich aus oder zieht sich mit der Nachfrage der Nutzer zusammen, anstatt auf freien Märkten zu schwanken.
Rechtlicher Rahmen: Warum JPYC in Japan ein „regulierter Stablecoin“ ist
Im Juni 2022 änderte Japans Gesetzgeber das Zahlungsdienstegesetz, um Stablecoins als „elektronische Zahlungsinstrumente“ statt als Krypto-Assets zu definieren. Japans überarbeitetes Zahlungsdienstegesetz reguliert Stablecoins seit 2023 und schafft Verpflichtungen in Bezug auf Reserven, Rücknahme und Verbraucherschutz, die zuvor nicht galten.
JPYC ist in seiner früheren Form als vorausbezahltes Zahlungsinstrument eingestuft. JPYC vollzog unter dem neuen System den Übergang von einem Prepaid-Modell zu einem voll lizenzierten digitalen Vermögenswert. Die Financial Services Agency genehmigte JPYC als Japans ersten regulierten Stablecoin, was JPYC-Inhabern klare rechtliche Garantien gibt: garantierte Rücknahme zu ¥1, 100%ige Reserveabdeckung und getrennte Vermögenswerte.
Japans rechtlicher Rahmen erlaubt es Banken und Geldtransferanbietern, Stablecoins auszugeben. JPYC entspricht dem japanischen Zahlungsdienstegesetz als elektronisches Zahlungsinstrument. JPYC unterliegt in Japan den KYC- und AML-Vorschriften, einschließlich der Travel-Rule-Anforderungen für Übertragungen mit ausländischen Gegenparteien.
Da JPYC in Japan nicht als Kryptowährung eingestuft ist, fällt er nicht unter die Steuer- und Verwahrungsregeln, die für Krypto-Assets wie Bitcoin gelten. Dieser Unterschied ist für die Einhaltung regulatorischer Vorschriften von Bedeutung; Unternehmen, die JPYC integrieren, stehen vor weniger rechtlichen Unsicherheiten als Unternehmen, die mit volatilen digitalen Vermögenswerten arbeiten.
JPYC vs. CBDC (Digitaler Yen) und andere regulierte Stablecoins
JPYC wird privat ausgegeben. Ein zukünftiger digitaler Yen der Bank von Japan wäre Zentralbankgeld. Beide sind Teil der umfassenderen digitalen Finanzstrategie Japans, und eine IWF-Analyse aus dem Jahr 2026 erwartet eine Koexistenz zwischen privaten regulierten Stablecoins, Banken-Stablecoins (wie DCJPY) und einer eventuellen CBDC.
JPYC könnte die traditionelle Finanzwelt und die dezentrale Wirtschaft miteinander verbinden. Sein Vorteil gegenüber bankenbegebenen Alternativen liegt im Multi-Chain-Zugang, der Web3-Integration und entwicklerfreundlichen Tools. Ausländische Stablecoins wie USDT und USDC unterliegen nach japanischem Recht zusätzlichen Beschränkungen, was im Inland ausgegebenen Token wie JPYC einen Compliance-Vorteil verschafft.
JPYC vs. Globale Stablecoins (USDT, USDC): Warum eine Yen-Bindung wichtig ist
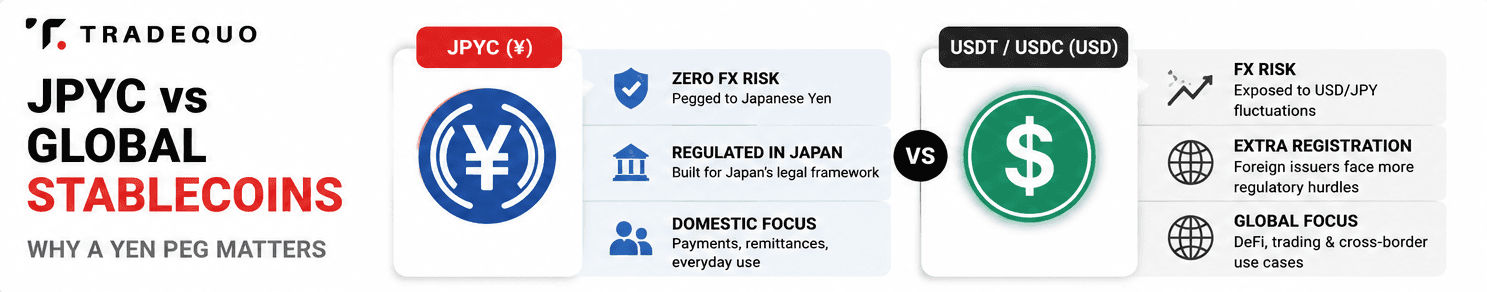
Die meisten globalen Stablecoins sind an den USD gekoppelt. Für japanische Nutzer entstehen dadurch zwei Probleme: Währungsumrechnungskosten und das Risiko von Dollar-Yen-Wechselkursschwankungen. Als sich der USD/JPY zwischen 2021 und 2024 von 110 Yen auf 160 Yen bewegte, sahen japanische Inhaber von USDC, dass ihr Gegenwert in Yen mit den Devisenmärkten schwankte, nicht nur mit den Kryptomärkten.
JPYC eliminiert dieses Risiko. Da der Preis an den Yen gekoppelt ist, vermeiden Nutzer und Unternehmen bei inländischen Transaktionen jegliches FX-Risiko. JPYC reduziert die Abhängigkeit von US-Dollar-Stablecoins in Japan.
FX-Risiko: JPYC = Null; USDT/USDC = den Bewegungen von USD/JPY ausgesetzt
Regulatorische Eignung: JPYC ist für den rechtlichen Rahmen Japans konzipiert; ausländische Emittenten stehen vor zusätzlichen Hürden bei der Registrierung
Anwendungsfälle: JPYC zielt auf inländische Zahlungen und Peer-to-Peer-Überweisungen ab; USDT/USDC zielen auf globales DeFi und grenzüberschreitenden Handel ab
Ausrichtung: Inländischer Einzelhandel und Unternehmen vs. globale Liquidität
Praktische Anwendungsfälle: Vom täglichen Einkauf bis zu geschäftlichen Zahlungen
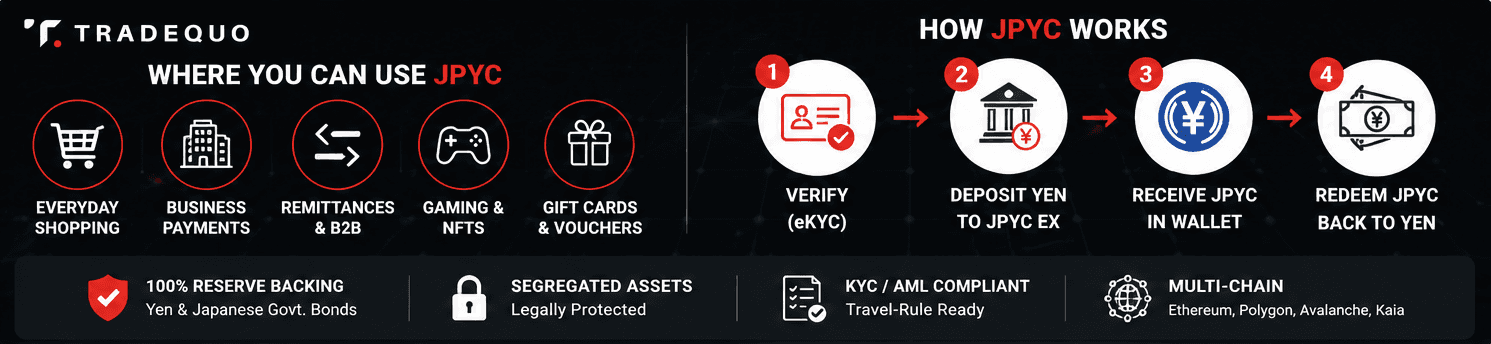
JPYC kann über Geschenkkarten für alltägliche Einkäufe verwendet werden. Nutzer tauschen JPYC über Dienste wie Giftee Box in digitale Gutscheine um, die in Convenience Stores, Supermärkten und E-Commerce-Plattformen eingelöst werden können. Im Web3-Bereich wird JPYC in Spielen, NFT-Marktplätzen, für Trinkgelder und bei E-Sport-Sponsoring verwendet, bei dem Sponsoren JPYC einsetzen.
Für Unternehmen ermöglicht JPYC schnellere Zahlungen und niedrigere Gebühren als das traditionelle Bankwesen. JPYC kann für Überweisungen und B2B-Transaktionen mit Abrechnung am selben Tag anstelle von mehrtägigen Banküberweisungen verwendet werden. JPYC rationalisiert Abrechnungen von Unternehmen und senkt die Transaktionsgebühren im Vergleich zu herkömmlichen Interbanken-Überweisungen.
Die Multi-Chain-Unterstützung ermöglicht es Unternehmen, JPYC in bestehende auf Ethereum oder Polygon basierende dApps und Buchhaltungstools einzubinden. All dies geschieht innerhalb eines rechtlichen Rahmens, was für Finanzinstitute und Unternehmen, die auf Prüfbarkeit angewiesen sind, von entscheidender Bedeutung ist.
Risiken, Einschränkungen und worauf man achten sollte
Der derzeitige Umlauf von JPYC in Höhe von rund 2,786 Milliarden Yen ist gering. Nutzer, die sich der geringen Liquidität auf DEXs bewusst sind, müssen beim Tausch von JPYC gegen andere Token mit Slippage rechnen. Die Akzeptanz bei Händlern beschränkt sich weiterhin auf bestimmte Partnernetzwerke, Veranstaltungen und Web3-Dienste.
Das Multi-Chain-Design bringt technische Komplexität mit sich. Netzausfälle, hohe Gasgebühren auf Ethereum oder Fehler im Smart Contract könnten Transaktionen vorübergehend blockieren. Nutzer müssen die Sicherheit ihrer Wallets sorgfältig verwalten und überprüfen, ob sie mit offiziellen Token-Verträgen interagieren; die Nutzung veralteter Bridge-Dienste oder der falschen Token-Version (Prepaid vs. reguliert) kann dazu führen, dass Gelder blockiert werden.
Obwohl Reserven und Audits gesetzlich vorgeschrieben sind, müssen Nutzer JPYC Inc. und seinen Verwahrern vertrauen. Die Regulierung in Japan könnte weiter verschärft werden. JPYC strebt innerhalb von drei Jahren nach der Markteinführung einen Umlauf von 10 Billionen Yen an; ob Akzeptanz und Wachstumspotenzial dieses Ziel stützen können, bleibt eine offene Frage.
Wie man JPYC sicher erwirbt und verwendet
Erwerbswege:
Kaufen Sie JPYC mit Yen über JPYC EX (erfordert japanisches KYC, oft die My Number Card)
Tauschen Sie andere Krypto-Assets (ETH, MATIC) auf unterstützten DEXs wie QuickSwap auf Polygon
Einrichtung der Wallet:
Verwenden Sie eine Non-Custodial Wallet (MetaMask oder eine japan-freundliche mobile Wallet), die Ethereum, Polygon oder Avalanche unterstützt
Bewahren Sie Seed-Phrasen sicher auf und überprüfen Sie JPYC-Vertragsadressen aus offiziellen Quellen
Nutzungsablauf: Yen einzahlen → JPYC erhalten → im E-Commerce, für Geschenkkarten oder Web3-Apps ausgeben → JPYC bei Bedarf optional wieder in Yen umtauschen.
Krypto-zu-Krypto-Tauschgeschäfte und Gewinne im Zusammenhang mit JPYC können in Japan der Besteuerung unterliegen. Konsultieren Sie vor dem Handel die aktuellen steuerlichen Richtlinien oder einen Experten.
Zukunftsaussichten: JPYC und Japans digitales Finanz-Ökosystem
JPYC will in den nächsten zwei Jahren die Integration in die etablierte Finanzinfrastruktur vertiefen. Zu den erwarteten Anwendungsfällen bis 2028 gehören Gehaltszahlungen, Abonnementabrechnungen und kommunale digitale Gutscheinsysteme. JPYC zielt darauf ab, grenzüberschreitende Zahlungen in Yen zu erleichtern, insbesondere für B2B-Abrechnungen in Asien, wo Vertragspartner eine Rechnungsstellung in Yen bevorzugen, was die Reibungsverluste bei grenzüberschreitenden Überweisungen verringert.
Wettbewerber drängen auf den Markt. SBI und Startale haben mit JPYSC einen treuhandbasierten JPY-Stablecoin auf den Markt gebracht, und andere Länder, darunter Singapur, beobachten Japans Strategie zur Regulierung von Stablecoins als mögliches Vorbild. Häufigere Reserveprüfungen, Transparenz-Dashboards und Interoperabilitätsstandards für Cross-Chains könnten das Vertrauen und die Akzeptanz weiter fördern.
JPYC befindet sich an der Schnittstelle zwischen Blockchain-Technologie und japanischer Regulierung. Sein Wert liegt nicht in der Innovation an sich, sondern darin, digitales Geld für die Menschen und Unternehmen nutzbar zu machen, die täglich Yen verwenden. Zum ersten Mal verfügt Japan über einen regulierten, programmierbaren Yen-Token, der Krypto von der Spekulation in den alltäglichen Handel überführen könnte.
FAQ
Wird JPYC in Japan als Kryptowährung oder als elektronisches Geld eingestuft?
JPYC wird in Japan nicht als Kryptowährung eingestuft. Das frühere JPYC Prepaid war ein vorausbezahltes Zahlungsinstrument im Sinne des Zahlungsdienstegesetzes. Der neuere JPYC-Stablecoin ist als „elektronisches Zahlungsinstrument“ eingestuft – eine Kategorie, die durch die japanischen Gesetzesreformen 2022–2023 geschaffen wurde. Diese Einstufung beeinflusst, wie Reserven beaufsichtigt werden, wie die Verwahrung funktioniert und wie Unternehmen den Token integrieren.
Können Personen ohne Wohnsitz in Japan JPYC legal nutzen?
Jeder mit einer kompatiblen Wallet kann JPYC On-Chain halten. Der direkte Kauf und die Rücknahme über JPYC EX erfordern jedoch eine japanische Identitätsprüfung (in der Regel eine My Number Card) und ein registriertes japanisches Bankkonto. Personen ohne Wohnsitz in Japan sollten vor dem Versuch eines Kaufs oder einer Rücknahme die Zugangsregeln auf der offiziellen JPYC- oder den Partnerplattformen überprüfen.
Wie unterscheidet sich JPYC von Treuepunkten oder herkömmlichen Prepaid-Karten?
JPYC ist ein On-Chain-fähiger, übertragbarer Token, der über viele Dienste und Netzwerke hinweg genutzt werden kann. Im Gegensatz zu Treuepunkten, die an ein einzelnes Geschäft gebunden sind, ist JPYC so konzipiert, dass er unter klaren gesetzlichen Regeln und gedeckt durch getrennte Reserven wieder in gesetzliche Zahlungsmittel umgetauscht werden kann. Seine programmierbare Natur ermöglicht zudem automatisierte Treuhand- und Zahlungslogiken, die herkömmliche Ladenpunkte nicht unterstützen können.
Was passiert, wenn eine von JPYC genutzte Blockchain technische Probleme hat?
Netzwerküberlastungen, hohe Gasgebühren oder vorübergehende Ausfälle auf einer Chain können JPYC-Transaktionen verzögern. Da JPYC auf mehreren Netzwerken läuft (Ethereum, Polygon, Avalanche, Kaia), können Nutzer auf alternative Chains ausweichen und dort Transaktionen durchführen. Verfolgen Sie die offiziellen Status-Updates und ziehen Sie in Betracht, Ihre Bestände auf unterstützte Netzwerke zu verteilen, wenn Sie eine hohe Verfügbarkeit benötigen.
Wird JPYC in Zukunft durch einen digitalen Yen (CBDC) ersetzt?
JPYC und eine CBDC der Bank von Japan würden wahrscheinlich nebeneinander existieren. JPYC dient als private, programmierbare Ebene, die auf öffentlichen Blockchain-Ökosystemen aufbaut, während eine CBDC Zentralbankgeld wäre, das auf einer von der Bank von Japan kontrollierten Infrastruktur läuft. Die meisten Experten und der IWF erwarten eine Mischung aus CBDC, Banken-Stablecoins und privaten regulierten Stablecoins anstelle einer einzigen digitalen Währung, die alle anderen ersetzt.