

Introducción
El nombre suena a algo que encontrarías en una tienda de la esquina. En el mundo de la inversión, “boomer candy” (caramelos para la generación del baby boom) es un apodo pintoresco para un grupo creciente de fondos cotizados en bolsa (ETF) basados en opciones, diseñados para hacer que la exposición al mercado de valores resulte más manejable para los inversores a quienes les preocupan especialmente las pérdidas.
En el centro de esa conversación se encuentran los ETF de amortiguación (buffered ETFs).
Entonces, ¿qué es un ETF de amortiguación y por qué un inversor aceptaría un límite en las ganancias potenciales a cambio de cierta protección frente a pérdidas? La respuesta se reduce a las opciones, un periodo de resultado definido y una relación muy específica entre riesgo y recompensa. Los ETF de amortiguación pueden intentar suavizar parte de una caída del mercado y, al mismo tiempo, permitir que los inversores participen en las ganancias, pero la protección está sujeta a condiciones y tiene un coste.
A continuación se detalla cómo funcionan los ETF de amortiguación, de dónde procede el apodo “boomer candy” y qué deben comprender los inversores antes de juzgar si esta estructura tiene sentido para ellos.
¿Qué es un ETF de amortiguación?
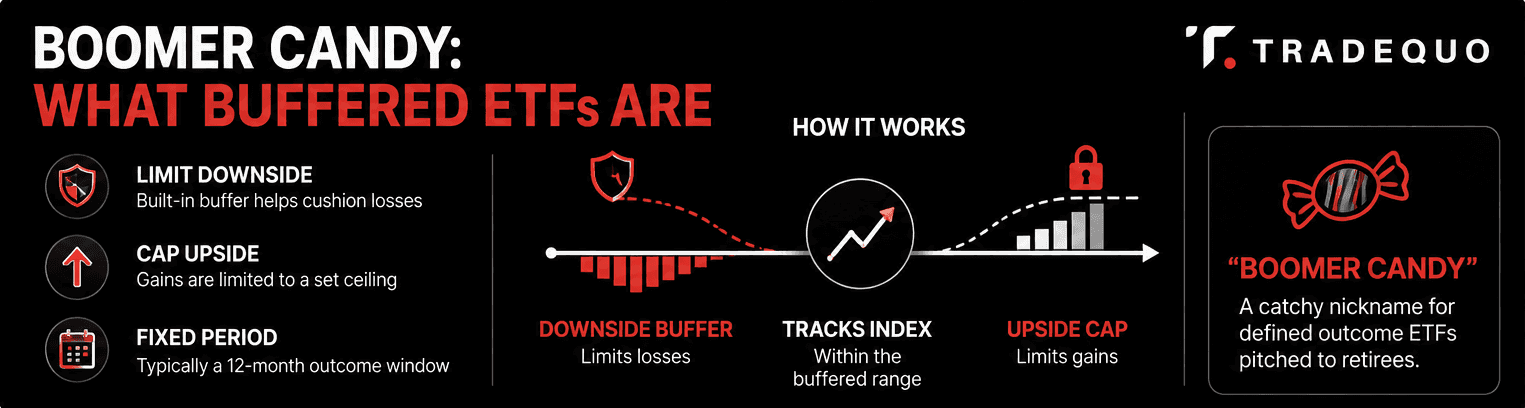
Un ETF de amortiguación es un fondo cotizado en bolsa que utiliza opciones para buscar un nivel definido de protección frente a pérdidas, al tiempo que permite participar en las ganancias de un activo subyacente, por lo general un índice de renta variable u otro ETF. Estos fondos también se denominan comúnmente fondos de resultado definido o ETF de resultado estructurado.
La idea básica es bastante sencilla. Un ETF de amortiguación establece un colchón o amortiguador (buffer), que es la parte de una caída del mercado que el fondo está diseñado para absorber durante un periodo de resultado determinado. También establece un límite (cap), que es el rendimiento máximo al alza disponible del activo de referencia subyacente durante ese periodo, antes de las comisiones y gastos correspondientes.
Esto crea un rango definido de posibles resultados.
Imagine un ETF vinculado al S&P 500. Su estructura podría tratar de absorber la primera parte de una caída y, al mismo tiempo, permitir ganancias hasta un techo predeterminado. Si el índice sube más allá de ese techo, el inversor no recibe todo el potencial alcista adicional. Si el índice cae más allá del rango protegido, el inversor aún puede experimentar pérdidas por encima de la amortiguación.
La amortiguación exacta, el límite, el activo de referencia, las comisiones y el periodo de resultado varían de un fondo a otro. Algunos productos utilizan periodos de resultado anuales, mientras que otros ofrecen periodos más cortos, como de tres o seis meses.
Este último punto es importante porque los ETF de amortiguación están diseñados en torno a un marco temporal específico. La protección principal que se muestra en la página de un fondo no se aplica automáticamente de la misma manera a alguien que compra a mitad del ciclo.
¿Por qué se llama a los ETF de amortiguación “Boomer Candy”?
“Boomer candy” es una jerga de la industria financiera más que una categoría de inversión oficial.
Al analista de ETF de Bloomberg Intelligence, Eric Balchunas, se le atribuye ampliamente la acuñación de esta frase para describir los ETF basados en opciones dirigidos a inversores que deseaban mantener su exposición a las acciones reduciendo al mismo tiempo parte del malestar asociado con las caídas del mercado. Posteriormente, The Wall Street Journal ayudó a popularizar la expresión en su cobertura sobre fondos que atraían a jubilados y personas cercanas a la jubilación.
La referencia demográfica es bastante directa. Muchos inversores de mayor edad han pasado décadas beneficiándose de la renta variable, pero pueden volverse más sensibles a las grandes caídas del mercado a medida que se acerca la jubilación. Por lo tanto, una estrategia que ofrece cierta participación en acciones al tiempo que busca limitar parte de las pérdidas puede resultar atractiva.
Ahí es donde entra la parte del “caramelo” (candy). La frase sugiere algo atractivo y fácil de consumir. En realidad, la estructura implica un intercambio claro. Los inversores reciben un nivel definido de protección frente a pérdidas a cambio de renunciar a parte del potencial alcista. El producto puede parecer más sencillo porque el resultado se presenta en términos de una amortiguación y un límite, pero la estrategia de opciones subyacente puede ser considerablemente más complicada.
¿Cómo funcionan los ETF de amortiguación?
Para entender cómo funcionan los ETF de amortiguación, comience con las opciones que contiene el fondo.
Un ETF de amortiguación típico utiliza opciones vinculadas a un activo de referencia, como un ETF que replica el S&P 500. El fondo puede utilizar opciones de venta (put) para establecer su amortiguación frente a pérdidas y opciones de compra (call) para establecer el límite alcista. Algunas estructuras utilizan opciones adicionales para crear el perfil exacto de ganancias.
Piense en el proceso en tres etapas.
En primer lugar, el fondo establece la exposición al mercado.
El ETF está vinculado a un activo de referencia cuyo rendimiento determina el perfil de rentabilidad básico. El activo de referencia puede ser un índice bursátil amplio, un índice de crecimiento u otro índice de referencia del mercado.
En segundo lugar, el fondo crea la amortiguación.
Se pueden utilizar opciones de venta para buscar protección contra una parte específica de las pérdidas del activo de referencia. La amortiguación no significa que la totalidad de la inversión esté protegida contra pérdidas. Cubre únicamente el rango establecido y bajo las condiciones descritas en los documentos del fondo.
En tercer lugar, el fondo establece el límite.
La estrategia puede vender opciones de compra, recibiendo primas de opción que ayudan a financiar la protección. La venta de esas opciones de compra limita la cantidad de potencial alcista que el fondo puede capturar por encima de un nivel específico.
Este es el acuerdo central detrás de los ETF de amortiguación. El inversor renuncia a parte del potencial alcista a cambio de un nivel definido de protección frente a pérdidas.
El periodo de resultado es igualmente importante. Muchos ETF de amortiguación utilizan un periodo de resultado de aproximadamente 12 meses. Por ejemplo, un fondo podría comenzar un nuevo periodo de resultado el primer día de un mes y restablecer su estructura de opciones al final de ese periodo. Algunos fondos utilizan en su lugar calendarios trimestrales u otros.
La amortiguación y el límite anunciados describen generalmente lo que el fondo está diseñado para ofrecer cuando un inversor entra al principio del periodo de resultado y permanece invertido hasta el final. Comprar o vender durante el periodo puede producir un resultado diferente debido a que el valor de mercado del fondo, el límite restante y la protección restante pueden cambiar.
Ese problema de sincronización temporal es uno de los detalles más importantes que se deben entender antes de comprar un ETF de amortiguación.
ETF de amortiguación frente a ETF de opciones de compra cubiertas frente a ETF de índices tradicionales
Estas tres estructuras de ETF pueden proporcionar exposición al mercado de renta variable, pero utilizan enfoques muy diferentes.
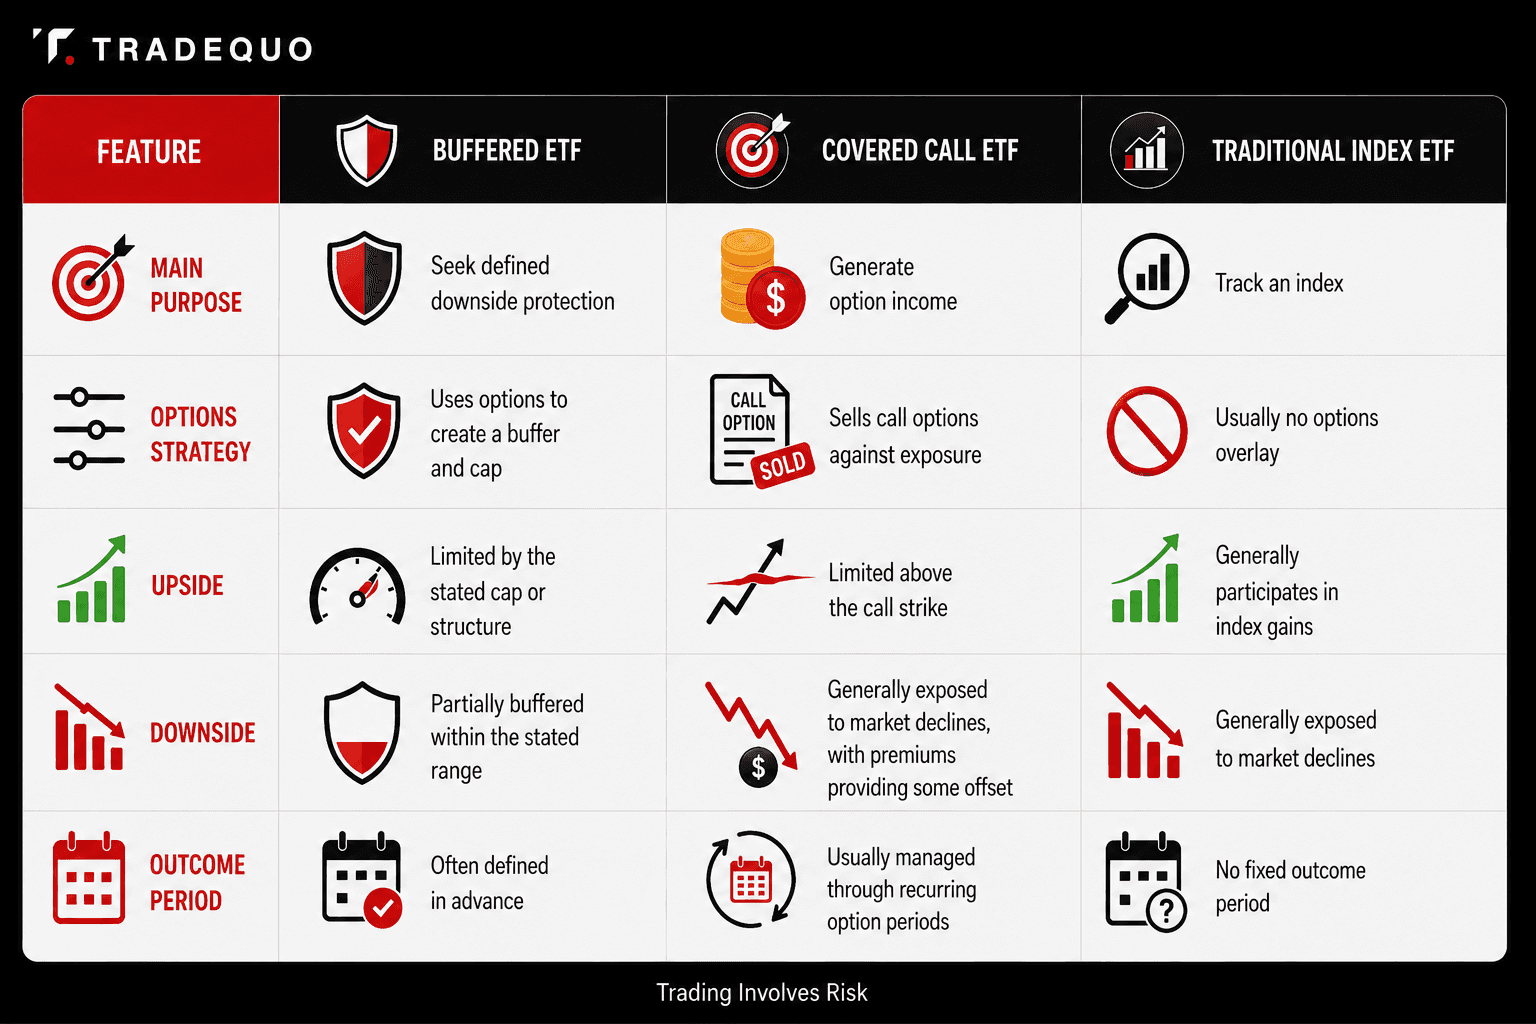
Un ETF de opción de compra cubierta (covered call ETF) se estructura principalmente en torno a los ingresos derivados de la venta de opciones de compra. Las primas pueden proporcionar un flujo de caja, mientras que la estrategia renuncia a parte del potencial alcista si el activo subyacente sube más allá del precio de ejercicio de la opción. Las primas pueden amortiguar algunas pérdidas, pero no crean la misma amortiguación definida frente a pérdidas que se encuentra en un ETF de amortiguación típico.
Un ETF de índice tradicional sigue un camino mucho más sencillo. Por lo general, busca replicar el rendimiento de un índice sin crear un límite o amortiguación predeterminados mediante una estructura de opciones.
Los ETF de amortiguación se sitúan en otro punto de ese espectro. Su finalidad es dar forma al rango de posibles resultados durante un periodo específico.
Pros y contras de los ETF de amortiguación

El atractivo de los ETF de amortiguación resulta más fácil de entender cuando se consideran conjuntamente sus ventajas e inconvenientes.
Un beneficio potencial es la exposición limitada a las pérdidas dentro de la amortiguación. Si el activo de referencia experimenta una caída dentro del rango protegido y el inversor cumple las condiciones de la estrategia, el fondo está diseñado para absorber esa parte de la caída antes de que las pérdidas afecten al inversor.
Otro beneficio potencial es la participación continua en el mercado. Los inversores pueden permanecer vinculados a un índice de referencia de renta variable al tiempo que utilizan una estructura de opciones para alterar el perfil normal de riesgo y rentabilidad.
Para alguien a quien le preocupen las grandes oscilaciones del mercado a corto plazo, esa estructura también puede producir una experiencia menos volátil que mantener directamente la exposición a la renta variable subyacente. Sin embargo, el grado de protección varía sustancialmente entre fondos.
La contrapartida es el límite alcista.
Si el activo de referencia sube con fuerza más allá del límite del fondo, el inversor generalmente recibirá solo el rendimiento disponible hasta ese techo, antes de comisiones y gastos. Por lo tanto, un mercado alcista fuerte puede dejar a un ETF de amortiguación por detrás del índice subyacente.
También hay que tener en cuenta las comisiones y gastos. Los ETF de amortiguación pueden tener ratios de gastos más elevados que muchos ETF de índices tradicionales porque la estrategia de opciones requiere una gestión de cartera y una negociación adicionales.
Por último, está la cuestión del factor temporal (timing). Es posible que un inversor que entre después de que ya haya comenzado un periodo de resultado no reciba la misma combinación de protección y potencial alcista que estaba disponible al principio.
Comprender los riesgos
El riesgo más importante de los ETF de amortiguación es fácil de pasar por alto porque la palabra “amortiguación” suena tranquilizadora.
Una amortiguación es una protección limitada, no una garantía contra pérdidas.
Supongamos que un fondo está diseñado para absorber la primera parte de una caída. Si el activo de referencia cae más allá de ese rango protegido, el inversor puede asumir las pérdidas que superen la amortiguación. Los documentos del fondo también dejan claro que las comisiones y los gastos pueden reducir el resultado efectivo.
Luego está el riesgo de valoración punto a punto.
El resultado suele medirse entre un punto de partida y un punto final. Lo que ocurra entre esas fechas puede importar enormemente a un inversor que compre o venda durante el periodo. Un fondo podría experimentar un movimiento importante en el mercado, recuperarse más tarde y finalizar el periodo de resultado cerca de su nivel inicial. Alguien que haya entrado o salido en un punto diferente podría experimentar una rentabilidad muy distinta.
El límite crea otra compensación importante.
Si el mercado sube sustancialmente, un ETF de índice tradicional puede seguir participando en esa subida. Un ETF de amortiguación puede dejar de participar una vez alcanzado su límite. A lo largo de múltiples periodos de resultado, la exposición repetida a ganancias limitadas puede dar lugar a rendimientos inferiores a los del índice subyacente, especialmente durante mercados alcistas fuertes.
También existe el riesgo de restablecimiento del límite (cap reset risk). Los límites pueden cambiar de un periodo de resultado a otro porque se ven influidos por las condiciones del mercado y las opciones disponibles cuando comienza el nuevo periodo. Un límite que resulta atractivo hoy no es necesariamente el límite que recibirán los inversores en el próximo ciclo.
Los inversores también deben leer el folleto del fondo para conocer los costes de negociación, las consideraciones de liquidez, el tratamiento fiscal, los riesgos de las opciones y otros detalles específicos del fondo. La estructura exacta importa porque los ETF de amortiguación no están construidos todos de la misma manera.
Resultado definido frente a acceso flexible al mercado
Los ETF de amortiguación están diseñados en torno a una ventana de resultado definida. Eso proporciona al inversor un marco claro para la amortiguación y el límite previstos, pero también hace que el factor temporal sea una parte importante de la estrategia.
Otros instrumentos de mercado funcionan de forma diferente.
Por ejemplo, los CFD permiten por lo general abrir y cerrar posiciones durante las horas de negociación del mercado correspondiente y no tienen un periodo de resultado integrado de 12 meses. Su valor cambia con el mercado subyacente, mientras que el resultado del inversor también depende de factores como el apalancamiento, los costes de financiación y la sincronización temporal de la posición.
Eso crea una clara diferencia estructural. Un ETF de amortiguación se basa en un rendimiento específico basado en opciones durante un periodo de resultado. Un CFD proporciona una exposición flexible al mercado sin esa ventana de resultado predefinida.
Conclusión
Los ETF de amortiguación ofrecen un intercambio muy específico: los inversores pueden buscar una protección parcial frente a pérdidas durante un periodo definido aceptando un techo a las ganancias potenciales. El apodo “boomer candy” refleja por qué estos productos han atraído la atención de inversores de mayor edad y más cautelosos, pero dice poco sobre cómo funcionan realmente los fondos. Los detalles importantes son la amortiguación, el límite, la estructura de opciones, las comisiones y el periodo de resultado. Entender esos mecanismos importa mucho más que el apodo.
Descargo de responsabilidad de riesgos: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Debe considerar si comprende cómo funcionan los CFD antes de invertir.
FAQ
¿Qué es un ETF de amortiguación en términos sencillos?
Un ETF de amortiguación es un fondo cotizado en bolsa que utiliza opciones para buscar protección contra una parte específica de las pérdidas de un activo subyacente, al tiempo que limita las ganancias potenciales mediante un límite alcista. La mayoría de los productos se estructuran en torno a un periodo de resultado definido, a menudo de unos 12 meses, aunque también existen periodos más cortos.
¿Cómo funcionan los ETF de amortiguación?
Los ETF de amortiguación utilizan opciones para crear el rendimiento previsto. Las opciones de venta pueden proporcionar la amortiguación frente a pérdidas, mientras que la venta de opciones de compra puede ayudar a financiar esa protección y establecer el límite alcista. La estructura exacta varía según el fondo. La amortiguación y el límite declarados se aplican generalmente de forma más directa cuando un inversor compra al principio del periodo de resultado y mantiene la inversión hasta el final.
¿Cuáles son los principales riesgos de los ETF de amortiguación?
Los principales riesgos incluyen pérdidas que superen la amortiguación protegida, un potencial alcista limitado, comisiones y gastos, y resultados diferentes para los inversores que entren o salgan durante un periodo de resultado. El límite también puede cambiar cuando comienza un nuevo periodo de resultado. Los ETF de amortiguación buscan resultados definidos, pero esos resultados no equivalen a una garantía contra pérdidas.
¿Son los ETF de amortiguación una buena inversión?
No hay una respuesta universal. Los ETF de amortiguación están diseñados para lograr un compromiso particular entre la protección frente a pérdidas y el potencial alcista. Sus resultados dependen del activo subyacente, de la magnitud de la amortiguación, del límite, de las comisiones, de las condiciones del mercado y de los puntos de entrada y salida del inversor. La cuestión clave es si la estructura específica coincide con el resultado que el inversor intenta conseguir.
¿Por qué se llama a los ETF de amortiguación “Boomer Candy”?
“Boomer candy” es un término informal atribuido al analista de ETF de Bloomberg Intelligence, Eric Balchunas, y popularizado posteriormente a través de la cobertura de los medios financieros. Se refiere de manera general a los ETF basados en opciones que resultan atractivos para los inversores que desean mantener la exposición a los mercados reduciendo al mismo tiempo parte de las pérdidas o la volatilidad asociadas con la inversión tradicional en renta variable. La frase es una jerga mediática más que una clasificación oficial de los ETF.



