Introducción
Japón tiene una historia complicada con las criptomonedas. El colapso de Mt. Gox en 2014 resultó en pérdidas reportadas de más de $4. El hackeo de Coincheck en 2018 costó a los clientes ¥58.000 millones. Estos eventos empujaron a los reguladores hacia una supervisión estricta, convirtiendo a Japón en uno de los primeros países en otorgar licencias a las plataformas de intercambio de criptomonedas bajo la ley nacional.
Esa misma precaución regulatoria, sin embargo, también limitó la forma en que se podían usar las criptomonedas para las transacciones ordinarias. Las fluctuaciones de precio de Bitcoin hicieron que fuera poco práctico para las compras diarias. Una taza de café con un precio de ¥500 en BTC podría costar ¥550 o ¥450 según la hora. Para los consumidores y empresas japoneses, esa volatilidad era un factor decisivo para no usarlo.
JPYC es una moneda estable diseñada para resolver este problema. No es una criptomoneda en la clasificación legal de Japón. En su lugar, cada token JPYC está respaldado 1:1 por reservas de yenes japoneses, y un JPYC siempre equivale a ¥1. JPYC Inc. lanzó el token en 2021, inicialmente como un instrumento de pago prepago. En octubre de 2025, JPYC se convirtió en la primera moneda estable en yenes regulada de Japón bajo la Ley de Servicios de Pago modificada.
¿Qué es JPYC? Concepto básico y antecedentes
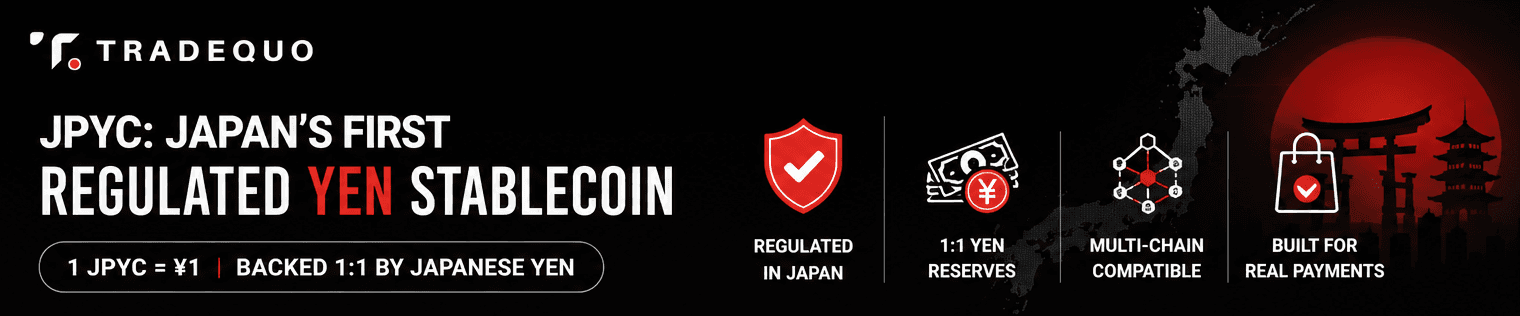
JPYC es un token digital respaldado por el yen japonés donde un JPYC equivale a ¥1. Fue creado para pagos, remesas y servicios en línea. JPYC es la primera moneda estable vinculada al yen de Japón.
El token tiene dos versiones. "JPYC Prepago", lanzado alrededor de 2021, se clasificó como un instrumento de pago prepago según la ley japonesa. Para noviembre de 2024, su emisión total superó los ¥3.000 millones. La versión más nueva, llamada simplemente "JPYC", es una moneda estable regulada respaldada 1:1 por reservas de yenes japoneses y bonos del gobierno de Japón, con plenos derechos de reembolso según la Ley de Servicios de Pago.
JPYC Inc. es una empresa con sede en Tokio fundada en 2019, dirigida por el CEO Noritaka Okabe. Los inversores incluyen a Circle (el emisor de USDC) y corporaciones japonesas. JPYC anunció que su Serie B había alcanzado aproximadamente ¥6.000 millones de forma acumulada en agosto de 2026.
JPYC opera en múltiples blockchains incluyendo Ethereum, Polygon, Avalanche y Kaia, utilizando el estándar ERC-20.
Anclaje: 1 JPYC = ¥1
Diseño: No especulativo; creado para pagos
Cadenas: Ethereum, Polygon, Avalanche, Kaia
Enfoque: Pagos domésticos japoneses y dinero digital
Cómo funciona JPYC: anclaje, reservas y diseño multicadena
Cada token JPYC está respaldado 1:1 por reservas de yenes japoneses mantenidas en fideicomiso o cuentas segregadas. Los activos de reserva incluyen efectivo en yenes e instrumentos líquidos seguros, como valores del gobierno japonés. Por ley, estos activos deben estar separados de los fondos operativos de JPYC Inc. para que los tenedores de JPYC puedan recuperar sus yenes incluso si el emisor se vuelve insolvente.
El ciclo de emisión y reembolso se realiza a través de JPYC EX, la plataforma oficial:
El usuario completa la verificación de identidad (eKYC), registra una cuenta bancaria y una dirección de billetera.
El usuario transfiere yenes a la cuenta designada de JPYC Inc.; los tokens JPYC se emiten y se envían a la billetera del usuario.
Para reembolsar, el usuario envía JPYC de vuelta desde una billetera registrada; después de los controles de AML (prevención de lavado de dinero), el yen se devuelve a la cuenta bancaria.
JPYC opera bajo una licencia de transferencia de fondos Tipo II con un límite de ¥1 millón por transacción. A mediados de 2026, el suministro total se sitúa en aproximadamente 8.800 millones de JPYC, con unos 2.786 millones en circulación activa a través de cadenas públicas. JPYC permite funcionalidades de pago automatizadas debido a su naturaleza programable; el suministro se expande o se contrae con la demanda de los usuarios en lugar de flotar en los mercados abiertos.
Marco legal: por qué JPYC es una "moneda estable regulada" en Japón
In junio de 2022, la legislatura de Japón enmendó la Ley de Servicios de Pago para definir las monedas estables como "instrumentos de pago electrónicos" en lugar de criptoactivos. La Ley de Servicios de Pago modificada de Japón ha regulado las monedas estables desde 2023, creando obligaciones en torno a las reservas, el reembolso y la protección del consumidor que antes no se aplicaban.
JPYC se clasifica como un instrumento de pago prepago en su forma anterior. JPYC experimentó una transición de un modelo prepago a un activo digital con licencia completa bajo el nuevo régimen. La Agencia de Servicios Financieros aprobó a JPYC como la primera moneda estable regulada de Japón, otorgando a los tenedores de JPYC protecciones legales claras: reembolso garantizado a ¥1, respaldo de reserva del 100% y activos segregados.
El marco regulatorio de Japón permite a los bancos y proveedores de transferencia de fondos emitir monedas estables. JPYC cumple con la Ley de Servicios de Pago de Japón como un instrumento de pago electrónico. JPYC está sujeto a las regulaciones de KYC y AML en Japón, incluyendo los requisitos de la regla de viaje para transferencias con contrapartes extranjeras.
Debido a que JPYC no está clasificado como una criptomoneda en Japón, queda fuera de las reglas fiscales y de custodia que se aplican a los criptoactivos como Bitcoin. Esta distinción es importante para el cumplimiento regulatorio; las empresas que integran JPYC enfrentan menos incertidumbres legales que aquellas que manejan activos digitales volátiles.
JPYC frente a CBDC (Yen Digital) y otras monedas estables reguladas
JPYC es de emisión privada. Un futuro yen digital del Banco de Japón sería dinero del banco central. Ambos forman parte de la estrategia de finanzas digitales más amplia de Japón, y el análisis del FMI de 2026 prevé la coexistencia entre monedas estables reguladas privadas, monedas estables bancarias (como DCJPY) y cualquier eventual CBDC.
JPYC podría conectar las finanzas tradicionales y la economía descentralizada. Su ventaja sobre las alternativas emitidas por bancos radica en el acceso multicadena, la integración con Web3 y las herramientas amigables para desarrolladores. Las monedas estables extranjeras como USDT y USDC enfrentan restricciones adicionales bajo la ley japonesa, lo que otorga a los tokens emitidos localmente como JPYC una ventaja de cumplimiento.
JPYC frente a monedas estables globales (USDT, USDC): por qué importa un anclaje al yen
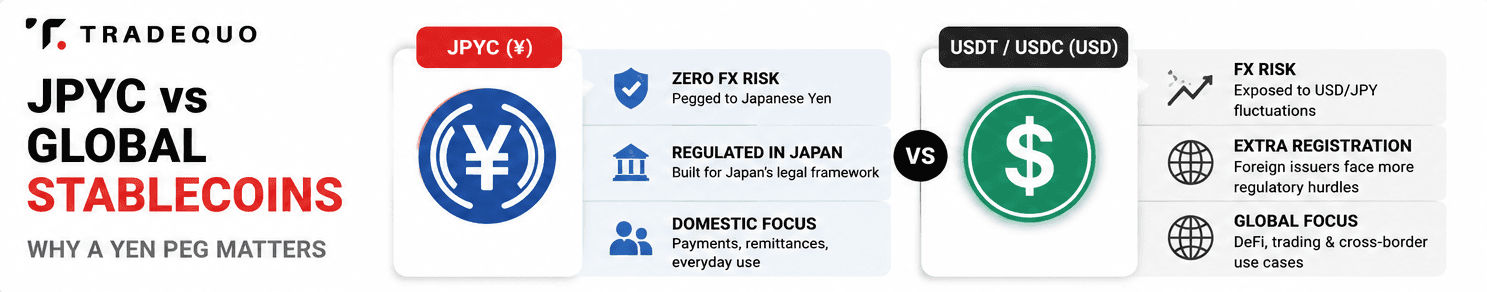
La mayoría de las monedas estables globales están vinculadas al USD. Para los usuarios japoneses, eso crea dos problemas: los costos de conversión de divisas y la exposición a las fluctuaciones del tipo de cambio dólar-yen. Cuando el USD/JPY pasó de ¥110 a ¥160 entre 2021 y 2024, los tenedores japoneses de USDC vieron fluctuar su valor equivalente en yenes con los mercados de divisas, no solo con los mercados de criptomonedas.
JPYC elimina ese riesgo. Debido a que el precio está bloqueado al yen, los usuarios y las empresas que realizan transacciones a nivel nacional evitan por completo la exposición al tipo de cambio. JPYC reduce la dependencia de las monedas estables en dólares estadounidenses en Japón.
Riesgo cambiario: JPYC = cero; USDT/USDC = expuestos a los movimientos del USD/JPY
Ajuste regulatorio: JPYC está diseñado para el marco legal de Japón; los emisores extranjeros enfrentan obstáculos de registro adicionales
Casos de uso: JPYC se enfoca en pagos nacionales y transferencias entre pares; USDT/USDC se enfocan en DeFi global y comercio transfronterizo
Orientación: Minorista y corporativo nacional frente a liquidez global
Casos de uso en el mundo real: desde compras cotidianas hasta pagos comerciales
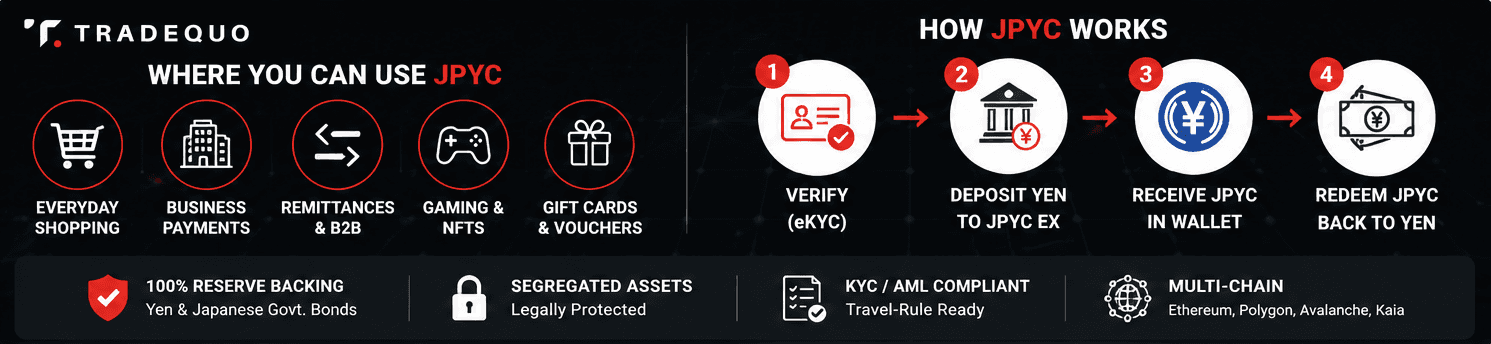
JPYC se puede utilizar para las compras diarias a través de tarjetas de regalo. Los usuarios convierten JPYC en vales digitales a través de servicios como Giftee Box, que se pueden gastar en tiendas de conveniencia, supermercados y plataformas de comercio electrónico. Dentro de Web3, JPYC aparece en juegos, mercados de NFT, propinas y patrocinios de esports donde los patrocinadores aportan JPYC.
Para las empresas, JPYC facilita pagos más rápidos y tarifas más bajas que la banca tradicional. JPYC se puede utilizar para remesas y transacciones B2B con liquidación el mismo día en lugar del procesamiento de transferencias bancarias de varios días. JPYC agiliza las liquidaciones empresariales y reduce las tarifas de transacción en comparación con las transferencias interbancarias convencionales.
El soporte multicadena permite a las empresas integrar JPYC en dApps y herramientas de contabilidad existentes basadas en Ethereum o Polygon. Todo esto opera dentro de un marco legal, lo cual es fundamental para las instituciones financieras y las empresas que requieren auditabilidad.
Riesgos, limitaciones y aspectos a tener en cuenta
La circulación actual de JPYC de aproximadamente ¥2.786 millones es pequeña. Los usuarios que son conscientes de la baja liquidez en los DEX (intercambios descentralizados) pueden experimentar deslizamientos de precios al cambiar JPYC por otros tokens. La aceptación por parte de los comercios sigue limitada a redes de socios específicas, eventos y servicios Web3.
El diseño multicadena introduce complejidad técnica. Las interrupciones de la cadena, las altas tarifas de gas en Ethereum o los errores en los contratos podrían bloquear temporalmente las transacciones. Los usuarios deben gestionar la seguridad de la billetera con cuidado y verificar que están interactuando con contratos de tokens oficiales; el uso de servicios de puente obsoletos o de la versión de token incorrecta (prepago frente a regulado) puede provocar que los fondos queden bloqueados.
Aunque la ley exige reservas y auditorías, los usuarios siguen confiando en JPYC Inc. y sus custodios. La regulación en Japón podría endurecerse aún más. JPYC aspira a alcanzar los ¥10 billones en circulación dentro de los tres años posteriores a su lanzamiento; si la adopción y el margen de crecimiento pueden respaldar ese objetivo sigue siendo una pregunta abierta.
Cómo obtener y utilizar JPYC de forma segura
Rutas de adquisición:
Comprar JPYC con yenes a través de JPYC EX (requiere KYC japonés, a menudo My Number Card)
Cambiar desde otros criptoactivos (ETH, MATIC) en DEX compatibles como QuickSwap en Polygon
Configuración de la billetera:
Usar una billetera sin custodia (MetaMask o una billetera móvil adaptada a Japón) que sea compatible con Ethereum, Polygon o Avalanche
Almacenar las frases semilla de forma segura; verificar las direcciones de los contratos de JPYC en fuentes oficiales
Flujo de uso: Depositar yenes → recibir JPYC → gastar en comercio electrónico, tarjetas de regalo o aplicaciones Web3 → opcionalmente reembolsar JPYC de vuelta a yenes cuando sea necesario.
Los cambios de cripto a cripto y las ganancias relacionadas con JPYC pueden estar sujetos a impuestos en Japón. Consulte la guía fiscal actual o a un profesional antes de realizar transacciones.
Perspectivas futuras: JPYC y el ecosistema de finanzas digitales de Japón
JPYC tiene como objetivo profundizar la integración con la infraestructura financiera convencional durante los próximos dos años. Los casos de uso previstos para 2028 incluyen pagos de salarios, facturación de suscripciones y sistemas de vales digitales municipales. JPYC busca facilitar los pagos transfronterizos utilizando yenes, particularmente para la liquidación B2B en Asia, donde las contrapartes prefieren la facturación en yenes, reduciendo la fricción para las remesas transfronterizas.
Los competidores están ingresando al mercado. SBI y Startale lanzaron JPYSC, una moneda estable de JPY respaldada por fideicomiso, y otros países, incluido Singapur, están observando la estrategia de Japón para la regulación de las monedas estables como un posible modelo. Certificaciones de reservas más frecuentes, paneles de transparencia y estándares de interoperabilidad entre cadenas podrían impulsar aún más la confianza y la adopción.
JPYC se encuentra en la intersección de la tecnología blockchain y la regulación japonesa. Su valor no radica en la innovación por sí misma, sino en hacer que el dinero digital funcione para las personas y las empresas que usan yenes todos los días. Por primera vez, Japón tiene un token de yen regulado y programable que podría cambiar el enfoque de las criptomonedas de la especulación al comercio cotidiano.
FAQ
¿Se considera JPYC una criptomoneda o dinero electrónico en Japón?
JPYC no está clasificado como una criptomoneda en Japón. El anterior JPYC Prepago era un instrumento de pago prepago bajo la Ley de Servicios de Pago. La moneda estable JPYC más nueva se clasifica como un "instrumento de pago electrónico", una categoría creada por las revisiones legales de Japón de 2022-2023. Esta clasificación afecta la forma en que se supervisan las reservas, cómo funciona la custodia y cómo las empresas integran el token.
¿Pueden los no residentes de Japón usar legalmente JPYC?
Cualquier persona con una billetera compatible puede mantener JPYC en la cadena. Sin embargo, la compra directa y el reembolso a través de JPYC EX requieren la verificación de identidad japonesa (normalmente una My Number Card) y una cuenta bancaria japonesa registrada. Los no residentes deben verificar las reglas de acceso en las plataformas oficiales de JPYC o de sus socios antes de intentar comprar o reembolsar.
¿En qué se diferencia JPYC de los puntos o las tarjetas prepago normales?
JPYC es un token transferible en la cadena que se puede utilizar en muchos servicios y redes. A diferencia de los puntos de fidelidad bloqueados en una sola tienda, JPYC está diseñado para ser reembolsable en moneda de curso legal bajo reglas legales claras, respaldado por reservas segregadas. Su naturaleza programable también permite una lógica de custodia y pago automatizada que los puntos ordinarios de las tiendas no pueden admitir.
¿Qué sucede si una blockchain utilizada por JPYC tiene problemas técnicos?
La congestión de la red, las altas tarifas de gas o las interrupciones temporales en una cadena podrían retrasar las transacciones de JPYC. Debido a que JPYC opera en múltiples redes (Ethereum, Polygon, Avalanche, Kaia), los usuarios pueden mantener y transaccionar en cadenas alternativas. Siga las actualizaciones oficiales del estado y considere distribuir las existencias en las redes compatibles si necesita una alta disponibilidad.
¿Será reemplazado JPYC por un futuro yen digital (CBDC)?
Es probable que JPYC y una CBDC del Banco de Japón coexistan. JPYC sirve como una capa programable del sector privado construida sobre ecosistemas de blockchain públicos, mientras que una CBDC sería dinero del banco central que opera en una infraestructura controlada por el Banco de Japón. La mayoría de los expertos y el FMI esperan una combinación de CBDC, monedas estables bancarias y monedas estables reguladas privadas, en lugar de una única moneda digital que reemplace a todas las demás.