Introduction
Le nom ressemble à quelque chose que l'on trouverait dans une supérette de quartier. Dans le monde de l'investissement, « boomer candy » est un surnom coloré désignant un groupe croissant de fonds négociés en bourse (ETF) basés sur des options et conçus pour rendre l'exposition au marché boursier plus gérable pour les investisseurs particulièrement préoccupés par les pertes.
Au centre de cette discussion se trouvent les ETF à protection partielle (buffered ETFs).
Alors, qu'est-ce qu'un ETF buffered, et pourquoi un investisseur accepterait-il de limiter ses gains potentiels en échange d'une certaine protection contre la baisse ? La réponse réside dans les options, une période de résultat définie et un arbitrage très spécifique entre risque et rendement. Les ETF buffered peuvent chercher à atténuer une partie de la baisse du marché tout en permettant aux investisseurs de participer aux hausses, mais cette protection est soumise à des conditions et s'accompagne d'un coût.
Voici comment fonctionnent les ETF buffered, d'où vient le surnom de « boomer candy » et ce que les investisseurs doivent comprendre avant de juger si cette structure est adaptée à leurs besoins.
Qu'est-ce qu'un ETF buffered ?
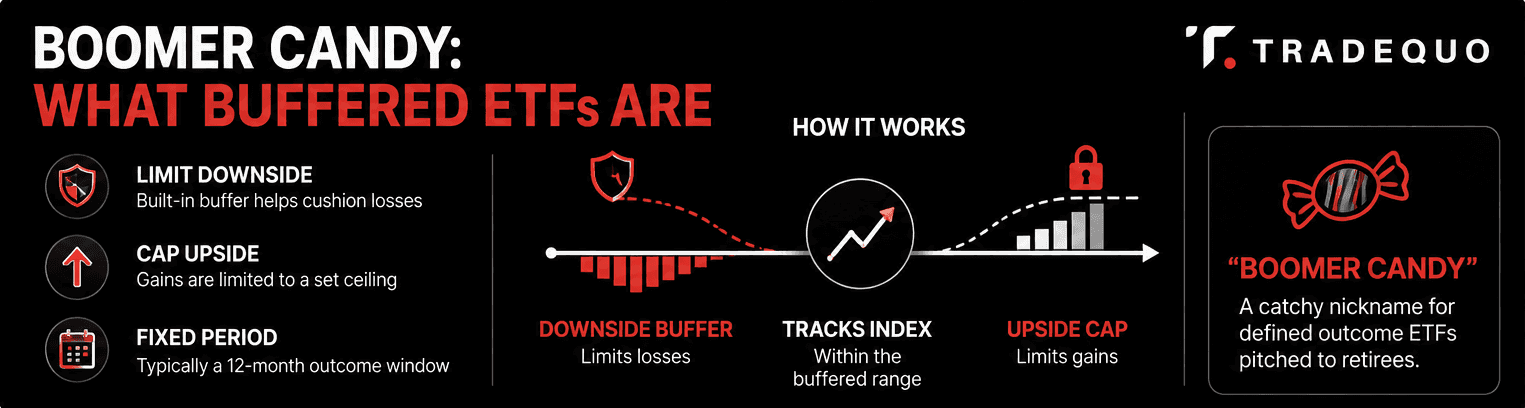
Un ETF buffered est un fonds négocié en bourse qui utilise des options pour rechercher un niveau défini de protection contre la baisse tout en permettant de participer aux gains d'un actif sous-jacent, généralement un indice boursier ou un autre ETF. Ces fonds sont également communément appelés fonds à résultat défini (defined outcome funds) ou ETF à résultat structuré (structured outcome ETFs).
L'idée de base est assez simple. Un ETF buffered fixe un buffer (tampon), qui est la part de la baisse du marché que le fonds est conçu pour absorber sur une période de résultat donnée. Il établit également un cap (plafond), qui correspond au rendement maximal à la hausse disponible pour l'actif de référence sous-jacent au cours de cette période, avant frais et dépenses applicables.
Cela crée une gamme définie de résultats potentiels.
Imaginez un ETF lié au S&P 500. Sa structure pourrait viser à absorber la première partie d'une baisse tout en autorisant les gains jusqu'à un plafond prédéterminé. Si l'indice dépasse ce plafond, l'investisseur ne bénéficie pas de la totalité de la hausse supplémentaire. Si l'indice baisse au-delà de la fourchette protégée, l'investisseur peut toujours subir des pertes au-delà du tampon.
Le tampon exact, le plafond, l'actif de référence, les frais et la période de résultat varient d'un fonds à l'autre. Certains produits utilisent des périodes de résultat annuelles, tandis que d'autres proposent des périodes plus courtes, par exemple de trois ou six mois.
Ce dernier point est important car les ETF buffered sont conçus autour d'une fenêtre temporelle spécifique. La protection principale affichée sur la page d'un fonds ne s'applique pas automatiquement de la même manière à quelqu'un qui achète au milieu du cycle.
Pourquoi les ETF buffered sont-ils appelés « Boomer Candy » ?
Le terme « boomer candy » (les bonbons des baby-boomers) est un jargon de l'industrie financière plutôt qu'une catégorie d'investissement officielle.
Eric Balchunas, analyste ETF chez Bloomberg Intelligence, est largement reconnu comme le créateur de cette formule pour décrire les ETF basés sur des options destinés aux investisseurs souhaitant rester exposés aux actions tout en réduisant l'inconfort lié aux baisses de marché. Le Wall Street Journal a ensuite contribué à populariser l'expression dans sa couverture des fonds attirant les retraités et les personnes proches de la retraite.
La référence démographique est assez évidente. De nombreux investisseurs plus âgés ont passé des décennies à profiter des actions, mais peuvent devenir plus sensibles aux fortes baisses de marché à l'approche de la retraite. Une stratégie qui offre une certaine participation aux actions tout en cherchant à limiter une partie de la baisse peut donc sembler attrayante.
C'est là qu'intervient la notion de « candy » (bonbon). L'expression suggère quelque chose d'attrayant et de facile à consommer. En réalité, la structure implique un échange clair. Les investisseurs bénéficient d'un niveau défini de protection contre la baisse en échange d'un abandon d'une partie de la hausse potentielle. Le produit peut sembler plus simple car le résultat est présenté sous la forme d'un tampon et d'un plafond, mais la stratégie d'options sous-jacente peut être considérablement plus complexe.
Comment fonctionnent les ETF buffered ?
Pour comprendre le fonctionnement des ETF buffered, il faut commencer par s'intéresser aux options au sein du fonds.
Un ETF buffered typique utilise des options liées à un actif de référence, tel qu'un ETF répliquant le S&P 500. Le fonds peut utiliser des options de vente (puts) pour établir son tampon de protection à la baisse et des options d'achat (calls) pour établir son plafond à la hausse. Certaines structures utilisent des options supplémentaires pour créer un profil de rendement précis.
Considérez ce processus en trois étapes.
Premièrement, le fonds établit l'exposition au marché.
L'ETF est lié à un actif de référence dont la performance détermine le profil de rendement de base. L'actif de référence peut être un large indice d'actions, un indice de croissance ou un autre indice de référence du marché.
Deuxièmement, le fonds crée le tampon (buffer).
Les options de vente peuvent être utilisées pour rechercher une protection contre une part spécifiée des pertes de l'actif de référence. Le tampon ne signifie pas que l'intégralité de l'investissement est protégée contre les pertes. Il ne couvre que la fourchette déclarée et dans les conditions décrites dans les documents du fonds.
Troisièmement, le fonds établit le plafond (cap).
La stratégie peut vendre des options d'achat, percevant ainsi des primes d'options qui aident à financer la protection. La vente de ces calls limite la hausse que le fonds peut capter au-delà d'un niveau spécifié.
C'est le compromis central au cœur des ETF buffered. L'investisseur renonce à une partie du potentiel de hausse en échange d'un niveau défini de protection contre la baisse.
La période de résultat est tout aussi importante. De nombreux ETF buffered utilisent une période de résultat d'environ 12 mois. Par exemple, un fonds peut commencer une nouvelle période de résultat le premier jour d'un mois et réinitialiser sa structure d'options à la fin de cette période. Certains fonds utilisent plutôt des calendriers trimestriels ou d'autres types d'échéances.
Le tampon et le plafond annoncés décrivent généralement ce que le fonds est conçu pour offrir lorsqu'un investisseur y entre au début de la période de résultat et reste investi jusqu'à la fin. Acheter ou vendre pendant la période peut donner un résultat différent car la valeur de marché du fonds, le plafond restant et la protection restante peuvent évoluer.
Cette question de calendrier est l'un des détails les plus importants à comprendre avant d'acheter un ETF buffered.
ETF buffered vs ETF Covered Call vs ETF d'indice traditionnels
Ces trois structures d'ETF peuvent toutes offrir une exposition au marché des actions, mais elles utilisent des approches très différentes.
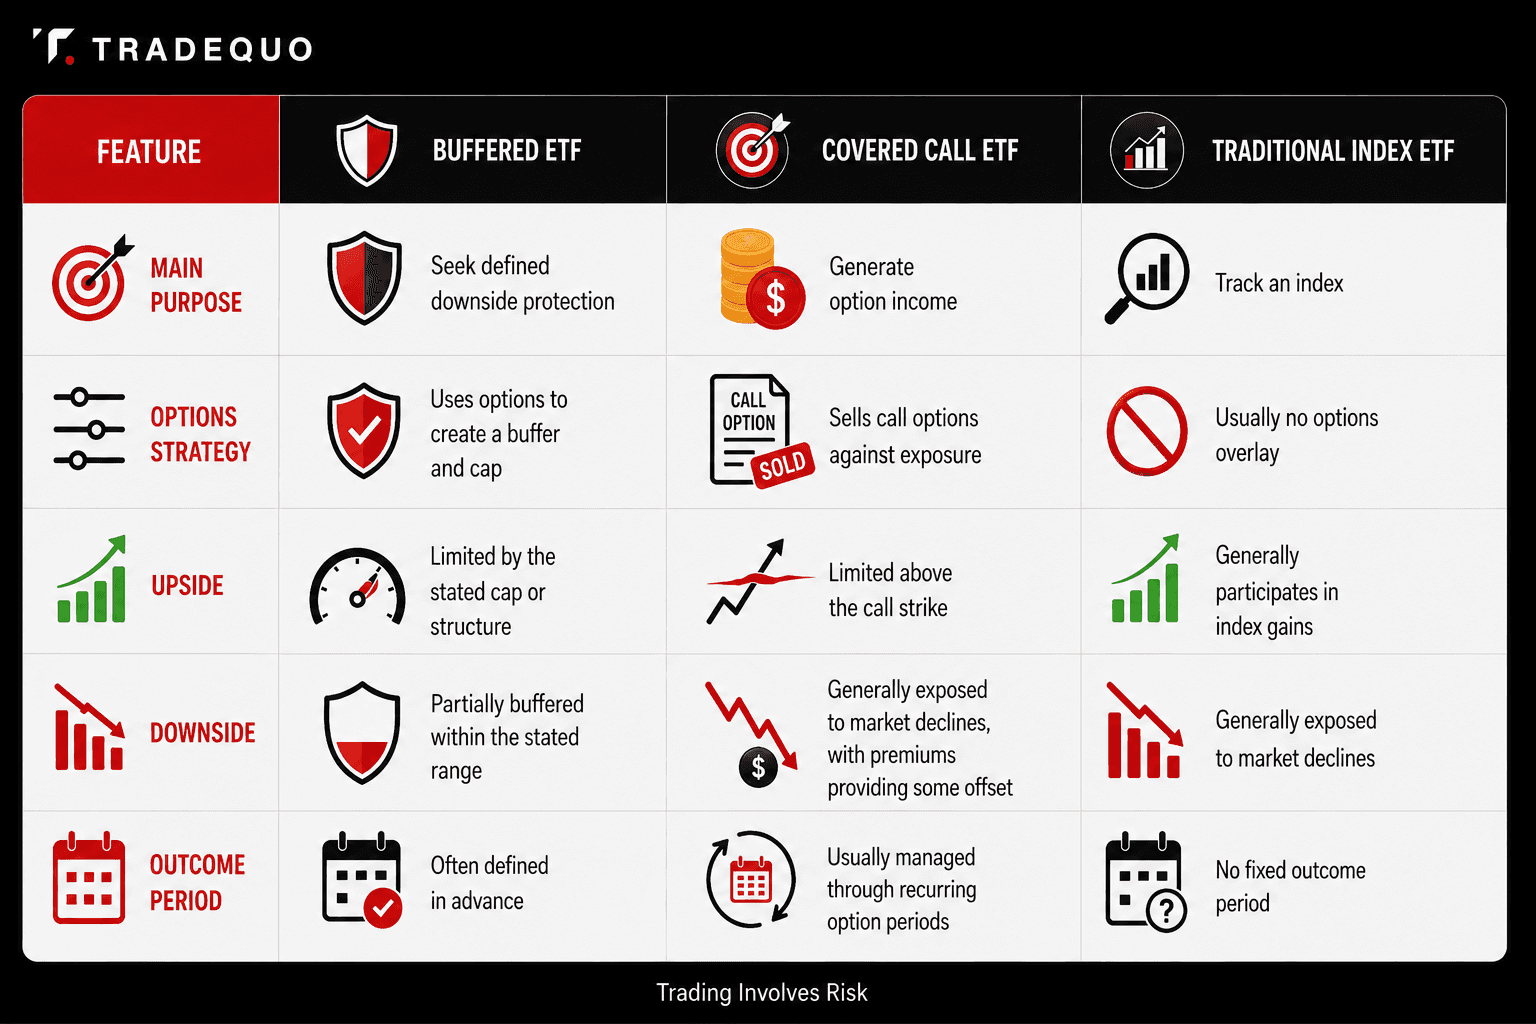
Un ETF covered call (option d'achat couverte) est principalement construit autour des revenus générés par la vente d'options d'achat. Les primes peuvent générer des flux de trésorerie, tandis que la stratégie renonce à une partie de la hausse potentielle si l'actif sous-jacent dépasse le prix d'exercice de l'option. Les primes peuvent amortir certaines pertes, mais elles ne créent pas le même tampon de protection défini contre la baisse que l'on trouve dans un ETF buffered typique.
Un ETF d'indice traditionnel adopte une voie beaucoup plus simple. Il cherche généralement à répliquer la performance d'un indice sans créer de plafond ou de tampon prédéterminé par le biais d'une structure d'options.
Les ETF buffered se situent à un autre niveau de ce spectre. Leur objectif est de façonner la fourchette des résultats possibles sur une période spécifiée.
Avantages et inconvénients des ETF buffered

L'attrait des ETF buffered devient plus facile à comprendre lorsque l'on examine conjointement leurs avantages et leurs inconvénients.
L'un des avantages potentiels est une exposition à la baisse limitée dans la limite du tampon. Si l'actif de référence subit une baisse dans la fourchette protégée et que l'investisseur remplit les conditions de la stratégie, le fonds est conçu pour absorber cette partie de la baisse avant que les pertes n'atteignent l'investisseur.
Un autre avantage potentiel est la participation continue au marché. Les investisseurs peuvent rester liés à un indice de référence d'actions tout en utilisant une structure d'options pour modifier le profil de risque et de rendement habituel.
Pour une personne préoccupée par les fortes fluctuations du marché à court terme, cette structure peut également offrir une expérience moins volatile que la détention directe d'actions sous-jacentes. Le degré de protection varie toutefois considérablement d'un fonds à l'autre.
La contrepartie est le plafond de hausse (cap).
Si l'actif de référence augmente fortement au-delà du plafond du fonds, l'investisseur ne recevra généralement que le rendement disponible jusqu'à ce plafond, avant frais et dépenses. Un marché haussier vigoureux peut donc laisser un ETF buffered derrière son indice sous-jacent.
Il faut également tenir compte des frais et des dépenses. Les ETF buffered peuvent présenter des ratios de frais plus élevés que de nombreux ETF d'indices traditionnels, car la stratégie d'options nécessite une gestion de portefeuille et des transactions supplémentaires.
Enfin, il y a la question du timing. Un investisseur qui entre après le début d'une période de résultat peut ne pas bénéficier de la même combinaison de protection et de hausse que celle qui était disponible au départ.
Comprendre les risques
Le risque le plus important lié aux ETF buffered est facile à négliger car le mot « tampon » semble rassurant.
Un tampon est une protection limitée, pas une garantie contre les pertes.
Supposons qu'un fonds soit conçu pour absorber la première partie d'une baisse. Si l'actif de référence baisse au-delà de cette fourchette protégée, l'investisseur peut subir les pertes au-delà du tampon. Les documents du fonds précisent également que les frais et dépenses peuvent réduire le résultat effectif.
Il existe ensuite un risque d'évaluation point à point.
Le résultat est généralement mesuré entre un point de départ et un point d'arrivée. Ce qui se passe entre ces dates peut grandement importer pour un investisseur qui achète ou vend pendant la période. Un fonds peut connaître un mouvement de marché majeur, se redresser plus tard, et terminer la période de résultat près de son niveau de départ. Quelqu'un qui est entré ou sorti à un autre moment pourrait connaître un rendement très différent.
Le plafond crée un autre arbitrage important.
Si le marché augmente de manière substantielle, un ETF d'indice traditionnel peut continuer à participer à cette hausse. Un ETF buffered peut cesser d'y participer dès que son plafond est atteint. Sur plusieurs périodes de résultats, une exposition répétée à des gains plafonnés peut se traduire par des rendements inférieurs à ceux de l'indice sous-jacent, en particulier lors de marchés fortement haussiers.
Il existe également un risque de réinitialisation du plafond (cap reset). Les plafonds peuvent changer d'une période de résultat à l'autre car ils sont influencés par les conditions du marché et les options disponibles au début de la nouvelle période. Un plafond qui semble attractif aujourd'hui n'est pas nécessairement celui dont les investisseurs bénéficieront lors du cycle suivant.
Les investisseurs doivent également lire le prospectus du fonds pour connaître les coûts de transaction, les considérations de liquidité, le traitement fiscal, les risques liés aux options et d'autres détails spécifiques au fonds. La structure exacte est importante car les ETF buffered ne sont pas tous construits de la même manière.
Résultat défini vs Accès flexible au marché
Les ETF buffered sont conçus autour d'une fenêtre de résultat définie. Cela donne à l'investisseur un cadre clair pour le tampon et le plafond prévus, mais fait également du timing un élément important de la stratégie.
D'autres instruments de marché fonctionnent différemment.
Par exemple, les CFD permettent généralement d'ouvrir et de fermer des positions pendant les heures de négociation du marché concerné et n'ont pas de période de résultat intégrée de 12 mois. Leur valeur évolue avec le marché sous-jacent, tandis que le résultat de l'investisseur dépend également de facteurs tels que l'effet de levier, les coûts de financement et le moment de la prise de position.
Cela crée une différence structurelle directe. Un ETF buffered est construit autour d'un rendement basé sur des options spécifiées sur une période de résultat. Un CFD offre une exposition flexible au marché sans cette fenêtre de résultat prédéfinie.
Conclusion
Les ETF buffered offrent un arbitrage très précis : les investisseurs peuvent rechercher une protection partielle contre la baisse sur une période définie tout en acceptant un plafond sur les gains potentiels. Le surnom de « boomer candy » explique pourquoi ces produits ont attiré l'attention d'investisseurs plus âgés et plus prudents, mais il en dit peu sur le fonctionnement réel des fonds. Les détails importants sont le tampon, le plafond, la structure des options, les frais et la période de résultat. Comprendre ces mécanismes est bien plus important que de s'arrêter au surnom.
Avertissement sur les risques : Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide d'argent en raison de l'effet de levier. Vous devez vous demander si vous comprenez le fonctionnement des CFD avant d'investir.
FAQs
Qu'est-ce qu'un ETF buffered en termes simples ?
Un ETF buffered est un fonds négocié en bourse qui utilise des options pour rechercher une protection contre une part spécifiée des pertes d'un actif sous-jacent tout en limitant les gains potentiels par un plafond à la hausse. La plupart des produits sont construits autour d'une période de résultat définie, souvent d'environ 12 mois, bien que des périodes plus courtes soient également disponibles.
Comment fonctionnent les ETF buffered ?
Les ETF buffered utilisent des options pour créer le rendement visé. Les options de vente peuvent fournir le tampon contre la baisse, tandis que la vente d'options d'achat peut aider à financer cette protection et à établir le plafond à la hausse. La structure exacte varie selon le fonds. Le tampon et le plafond indiqués s'appliquent généralement de la manière la plus directe lorsqu'un investisseur achète au début de la période de résultat et conserve ses parts jusqu'à la fin de celle-ci.
Quels sont les principaux risques des ETF buffered ?
Les principaux risques incluent les pertes au-delà du tampon de protection, la hausse plafonnée, les frais et dépenses, ainsi que des résultats différents pour les investisseurs qui entrent ou sortent en cours de période de résultat. Le plafond peut également changer au début d'une nouvelle période de résultat. Les ETF buffered visent des résultats définis, mais ces résultats ne constituent pas une garantie contre les pertes.
Les ETF buffered sont-ils un bon investissement ?
Il n'y a pas de réponse universelle. Les ETF buffered sont conçus pour un arbitrage particulier entre protection contre la baisse et potentiel de hausse. Leurs résultats dépendent de l'actif sous-jacent, de la taille du tampon, du plafond, des frais, des conditions du marché et des points d'entrée et de sortie de l'investisseur. La question clé est de savoir si la structure spécifique correspond au résultat que l'investisseur cherche à obtenir.
Pourquoi les ETF buffered sont-ils appelés « Boomer Candy » ?
« Boomer candy » est un terme informel attribué à Eric Balchunas, analyste ETF chez Bloomberg Intelligence, et popularisé plus tard par les médias financiers. Il désigne de manière large les ETF basés sur des options qui plaisent aux investisseurs souhaitant rester exposés aux marchés tout en réduisant une partie de la baisse ou de la volatilité associée à l'investissement traditionnel en actions. Cette expression relève du raccourci médiatique plutôt que d'une classification officielle des ETF.