Introduction
Le Japon a une histoire complexe avec les crypto-monnaies. L'effondrement de Mt. Gox en 2014 a entraîné plus de $460 millions de pertes déclarées. Le piratage de Coincheck en 2018 a coûté 58 milliards de yens aux clients. Ces événements ont poussé les régulateurs vers une surveillance stricte, faisant du Japon l'un des premiers pays à accorder des licences aux plateformes d'échange de cryptos en vertu de la législation nationale.
Cette même prudence réglementaire a toutefois limité l'utilisation des cryptos pour les transactions courantes. Les fluctuations de prix du Bitcoin le rendaient peu pratique pour les achats quotidiens. Une tasse de café au prix de 500 ¥ en BTC pouvait coûter 550 ¥ ou 450 ¥ selon l'heure. Pour les consommateurs et les entreprises japonaises, cette volatilité était rédhibitoire.
Le JPYC est un stablecoin conçu pour résoudre ce problème. Il ne s'agit pas d'une crypto-monnaie selon la classification juridique du Japon. Au lieu de cela, chaque jeton JPYC est garanti à 1:1 par des réserves en yens japonais, et un JPYC équivaut toujours à 1 ¥. JPYC Inc. a lancé le jeton en 2021, initialement en tant qu'instrument de paiement prépayé. En octobre 2025, le JPYC est devenu le premier stablecoin en yens réglementé du Japon en vertu de la loi révisée sur les services de paiement.
Qu'est-ce que le JPYC ? Concept de base et contexte
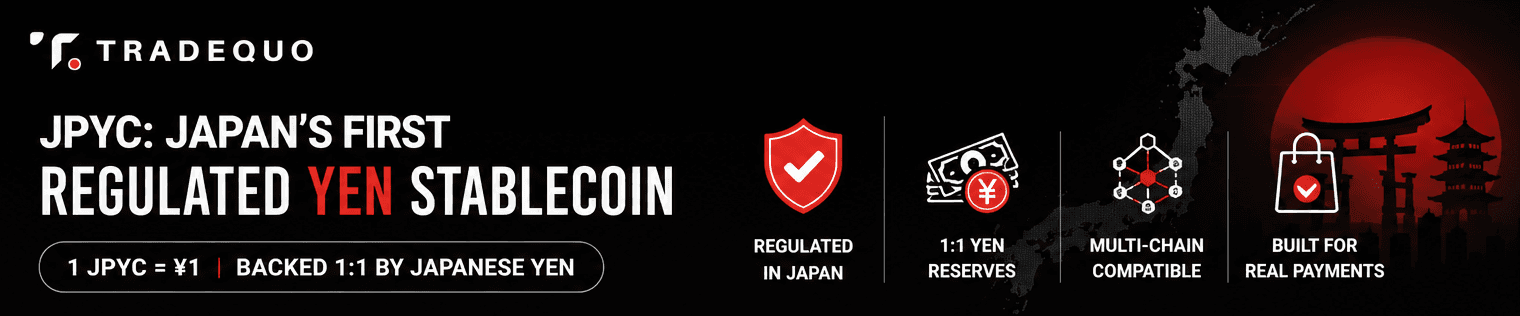
Le JPYC est un jeton numérique indexé sur le yen japonais, où un JPYC équivaut à 1 ¥. Il a été créé pour les paiements, les transferts de fonds et les services en ligne. Le JPYC est le premier stablecoin indexé sur le yen au Japon.
Le jeton existe en deux versions. Le « JPYC Prepaid », lancé vers 2021, était classé comme un instrument de paiement prépayé en vertu de la loi japonaise. En novembre 2024, son émission totale dépassait les 3 milliards de yens. La version la plus récente, simplement appelée « JPYC », est un stablecoin réglementé, garanti à 1:1 par des réserves en yens japonais et des obligations d'État japonaises, avec des droits de remboursement complets en vertu de la loi sur les services de paiement.
JPYC Inc. est une entreprise basée à Tokyo, fondée en 2019 et dirigée par le CEO Noritaka Okabe. Les investisseurs comprennent Circle (l'émetteur de l'USDC) et des entreprises japonaises. JPYC a annoncé que sa série B avait atteint environ 6 milliards de yens cumulés en août 2026.
Le JPYC fonctionne sur plusieurs blockchains, notamment Ethereum, Polygon, Avalanche et Kaia, en utilisant la norme ERC-20.
Ancrage : 1 JPYC = 1 ¥
Conception : Non spéculative ; conçu pour les paiements
Chaînes : Ethereum, Polygon, Avalanche, Kaia
Objectif : Paiements intérieurs japonais et monnaie numérique
Comment fonctionne le JPYC : Ancrage, réserves et conception multi-chaînes
Chaque jeton JPYC est garanti à 1:1 par des réserves en yens japonais détenues dans des comptes fiduciaires ou séparés. Les actifs de réserve comprennent des espèces en yens et des instruments liquides sûrs tels que des titres d'État japonais. En vertu de la loi, ces actifs doivent être séparés des fonds de fonctionnement de JPYC Inc. afin que les détenteurs de JPYC puissent récupérer leurs yens même si l'émetteur devient insolvable.
Le cycle d'émission et de rachat passe par JPYC EX, la plateforme officielle :
L'utilisateur effectue la vérification d'identité (eKYC), enregistre un compte bancaire et une adresse de portefeuille.
L'utilisateur transfère des yens sur le compte désigné de JPYC Inc. ; les jetons JPYC sont émis et envoyés dans le portefeuille de l'utilisateur.
Pour effectuer un rachat, l'utilisateur renvoie des JPYC depuis un portefeuille enregistré ; après les contrôles AML, les yens sont restitués sur le compte bancaire.
Le JPYC fonctionne sous une licence de transfert de fonds de type II avec un plafond de 1 million de yens par transaction. À la mi-2026, l'offre totale s'élève à environ 8,8 milliards de JPYC, avec environ 2,786 milliards en circulation active sur les chaînes publiques. Le JPYC permet des fonctionnalités de paiement automatisées en raison de sa nature programmable ; l'offre s'étend ou se contracte en fonction de la demande des utilisateurs plutôt que de fluctuer sur les marchés libres.
Cadre juridique : Pourquoi le JPYC est un « stablecoin réglementé » au Japon
En juin 2022, le parlement japonais a modifié la loi sur les services de paiement pour définir les stablecoins comme des « instruments de paiement électronique » plutôt que comme des crypto-actifs. La loi révisée du Japon sur les services de paiement réglemente les stablecoins depuis 2023, créant des obligations en matière de réserves, de remboursement et de protection des consommateurs qui ne s'appliquaient pas auparavant.
Le JPYC est classé comme un instrument de paiement prépayé dans sa version antérieure. Le JPYC a opéré une transition d'un modèle prépayé vers un actif numérique entièrement sous licence dans le cadre du nouveau régime. L'Agence des services financiers a approuvé le JPYC en tant que premier stablecoin réglementé du Japon, offrant aux détenteurs de JPYC des protections juridiques claires : remboursement garanti à 1 ¥, couverture des réserves à 100 % et séparation des actifs.
Le cadre réglementaire du Japon permet aux banques et aux prestataires de transfert de fonds d'émettre des stablecoins. Le JPYC est conforme à la loi japonaise sur les services de paiement en tant qu'instrument de paiement électronique. Le JPYC est soumis aux réglementations KYC et AML au Japon, y compris aux exigences de la règle de voyage pour les transferts avec des contreparties étrangères.
Comme le JPYC n'est pas classé comme une crypto-monnaie au Japon, il échappe aux règles fiscales et de garde qui s'appliquent aux crypto-actifs comme le Bitcoin. Cette distinction est importante pour la conformité réglementaire ; les entreprises qui intègrent le JPYC font face à moins d'incertitudes juridiques que celles qui gèrent des actifs numériques volatils.
JPYC contre CBDC (Yen numérique) et autres stablecoins réglementés
Le JPYC est émis par le secteur privé. Un futur yen numérique de la Banque du Japon serait de la monnaie de banque centrale. Les deux font partie de la stratégie financière numérique plus large du Japon, et l'analyse du FMI de 2026 prévoit la coexistence entre les stablecoins privés réglementés, les stablecoins bancaires (comme le DCJPY) et une éventuelle CBDC.
Le JPYC pourrait relier la finance traditionnelle et l'économie décentralisée. Son avantage par rapport aux alternatives émises par les banques réside dans son accès multi-chaînes, son intégration au Web3 et ses outils adaptés aux développeurs. Les stablecoins étrangers comme l'USDT et l'USDC font face à des restrictions supplémentaires en vertu de la loi japonaise, ce qui donne aux jetons émis localement comme le JPYC un avantage de conformité.
JPYC contre Stablecoins mondiaux (USDT, USDC) : Pourquoi un ancrage au Yen est important
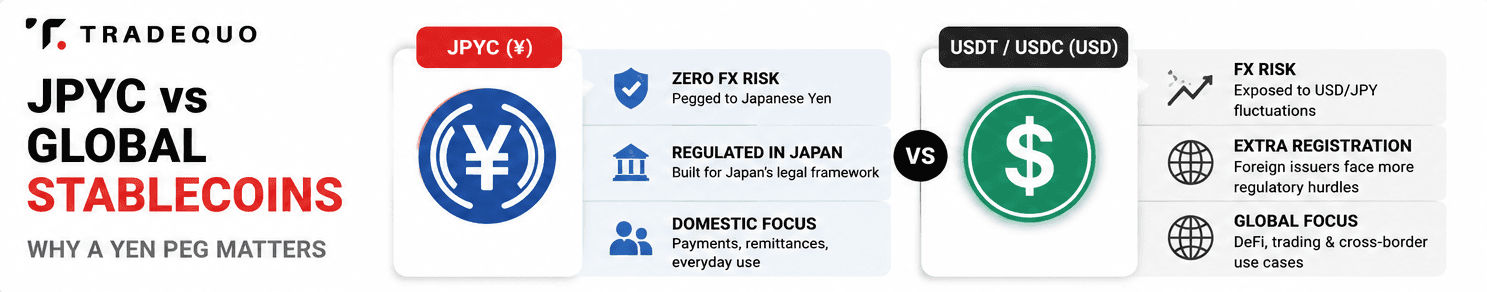
La plupart des stablecoins mondiaux sont indexés sur l'USD. Pour les utilisateurs japonais, cela crée deux problèmes : les coûts de conversion des devises et l'exposition aux fluctuations du taux de change dollar-yen. Lorsque l'USD/JPY est passé de 110 ¥ à 160 ¥ entre 2021 and 2024, les détenteurs japonais d'USDC ont vu leur valeur équivalente en yens fluctuer avec le marché des changes, et pas seulement avec le marché des cryptos.
Le JPYC élimine ce risque. Le prix étant indexé sur le yen, les utilisateurs et les entreprises effectuant des transactions nationales évitent totalement l'exposition au risque de change. Le JPYC réduit la dépendance aux stablecoins en dollars américains au Japon.
Risque de change : JPYC = zéro ; USDT/USDC = exposé aux fluctuations de l'USD/JPY
Adéquation réglementaire : Le JPYC est conçu pour le cadre juridique du Japon ; les émetteurs étrangers font face à des obstacles d'enregistrement supplémentaires
Cas d'utilisation : Le JPYC cible les paiements nationaux et les transferts de pair à pair ; l'USDT/USDC cible la DeFi mondiale et le trading transfrontalier
Orientation : Commerce de détail et entreprises locales contre liquidité mondiale
Cas d'utilisation réels : Des achats quotidiens aux paiements professionnels
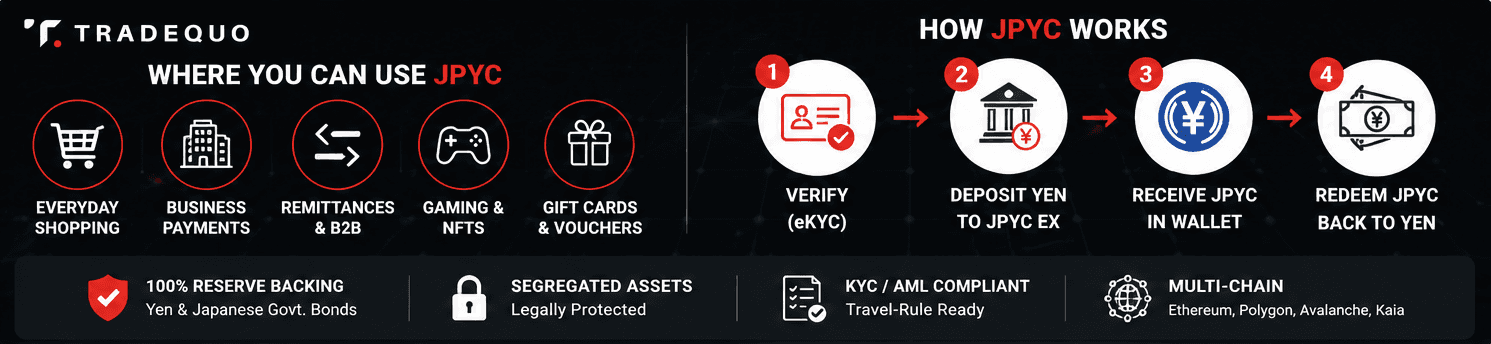
Le JPYC peut être utilisé pour les achats quotidiens via des cartes-cadeaux. Les utilisateurs convertissent le JPYC en bons d'achat numériques grâce à des services comme Giftee Box, utilisables dans les supérettes, les supermarchés et les plateformes de commerce électronique. Dans le Web3, le JPYC apparaît dans les jeux, les places de marché NFT, les pourboires et le parrainage d'esports où les sponsors misent du JPYC.
Pour les entreprises, le JPYC facilite des paiements plus rapides et des frais moins élevés que la banque traditionnelle. Le JPYC peut être utilisé pour les transferts de fonds et les transactions B2B avec un règlement le jour même au lieu d'un traitement de virement bancaire sur plusieurs jours. Le JPYC simplifie les règlements d'entreprise et réduit les frais de transaction par rapport aux virements interbancaires conventionnels.
La prise en charge multi-chaînes permet aux entreprises d'intégrer le JPYC dans les dApps et outils comptables existants basés sur Ethereum ou Polygon. Tout cela fonctionne dans un cadre juridique, ce qui est essentiel pour les institutions financières et les entreprises qui exigent de l'auditabilité.
Risques, limites et points de vigilance
La circulation actuelle du JPYC, d'environ 2,786 milliards de yens, est faible. Les utilisateurs conscients de la faible liquidité sur les DEX peuvent subir un glissement (slippage) lors de l'échange de JPYC contre d'autres jetons. L'acceptation par les commerçants reste limitée à des réseaux de partenaires spécifiques, des événements et des services Web3.
La conception multi-chaînes introduit de la complexité technique. Des pannes de réseau, des frais de gaz élevés sur Ethereum ou des bogues de contrat pourraient temporairement bloquer les transactions. Les utilisateurs doivent gérer avec soin la sécurité de leur portefeuille et vérifier qu'ils interagissent avec les contrats de jetons officiels ; l'utilisation de services de pont obsolètes ou de la mauvaise version du jeton (Prepaid contre réglementé) peut bloquer les fonds.
Bien que les réserves et les audits soient exigés par la loi, les utilisateurs accordent toujours leur confiance à JPYC Inc. et à ses dépositaires. La réglementation au Japon pourrait se durcir davantage. Le JPYC vise 10 000 milliards de yens en circulation dans les trois ans suivant son lancement ; la question de savoir si l'adoption et la marge de croissance peuvent soutenir cet objectif reste ouverte.
Comment obtenir et utiliser le JPYC en toute sécurité
Voies d'acquisition :
Acheter du JPYC avec des yens via JPYC EX (nécessite une vérification d'identité japonaise, souvent la My Number Card)
Échanger à partir d'autres crypto-actifs (ETH, MATIC) sur des DEX pris en charge comme QuickSwap sur Polygon
Configuration du portefeuille :
Utiliser un portefeuille non hébergé (non-custodial comme MetaMask ou un portefeuille mobile adapté au marché japonais) qui prend en charge Ethereum, Polygon ou Avalanche
Conserver les phrases de récupération en toute sécurité ; vérifier les adresses des contrats JPYC auprès de sources officielles
Flux d'utilisation : Déposer des yens → recevoir des JPYC → dépenser dans le commerce électronique, les cartes-cadeaux ou les applications Web3 → racheter éventuellement les JPYC contre des yens en cas de besoin.
Les échanges de crypto à crypto et les gains liés au JPYC peuvent être soumis à l'impôt au Japon. Consultez les directives fiscales actuelles ou un professionnel avant de négocier.
Perspectives d'avenir : Le JPYC et l'écosystème financier numérique du Japon
Le JPYC vise à approfondir son intégration avec l'infrastructure financière traditionnelle au cours des deux prochaines années. Les cas d'utilisation prévus d'ici 2028 comprennent le paiement des salaires, la facturation des abonnements et les systèmes de bons d'achat numériques municipaux. Le JPYC vise à faciliter les paiements transfrontaliers en yens, en particulier pour les règlements B2B en Asie où les contreparties préfèrent la facturation en yens, réduisant ainsi les frictions pour les transferts de fonds transfrontaliers.
Des concurrents entrent sur le marché. SBI et Startale ont lancé le JPYSC, un stablecoin en JPY garanti par une fiducie, et d'autres pays, dont Singapour, observent la stratégie du Japon en matière de réglementation des stablecoins comme un modèle possible. Des attestations de réserve plus fréquentes, des tableaux de bord de transparence et des normes d'interopérabilité cross-chain pourraient renforcer davantage la confiance et l'adoption.
Le JPYC se situe à l'intersection de la technologie blockchain et de la réglementation japonaise. Sa valeur ne réside pas dans l'innovation pour elle-même, mais dans le fait de mettre la monnaie numérique au service des personnes et des entreprises qui utilisent le yen au quotidien. Pour la première fois, le Japon dispose d'un jeton en yen réglementé et programmable qui pourrait faire passer la crypto de la spéculation au commerce de tous les jours.
FAQ
Le JPYC est-il considéré comme une crypto-monnaie ou de la monnaie électronique au Japon ?
Le JPYC n'est pas classé comme une crypto-monnaie au Japon. L'ancienne version JPYC Prepaid était un instrument de paiement prépayé en vertu de la loi sur les services de paiement. Le stablecoin JPYC plus récent est classé comme un « instrument de paiement électronique », une catégorie créée par les révisions juridiques du Japon de 2022-2023. Cette classification affecte la manière dont les réserves sont surveillées, le fonctionnement de la garde et la manière dont les entreprises intègrent le jeton.
Les non-résidents du Japon peuvent-ils légalement utiliser le JPYC ?
Toute personne disposant d'un portefeuille compatible peut détenir du JPYC sur la chaîne. L'achat direct et le rachat via JPYC EX nécessitent toutefois une vérification d'identité japonaise (généralement une My Number Card) et un compte bancaire japonais enregistré. Les non-résidents doivent vérifier les règles d'accès sur le site officiel de JPYC ou sur les plateformes partenaires avant de tenter d'acheter ou de racheter.
En quoi le JPYC est-il différent des points ou des cartes prépayées ordinaires ?
Le JPYC est un jeton transférable sur la chaîne, utilisable à travers de nombreux services et réseaux. Contrairement aux points de fidélité liés à un seul magasin, le JPYC est conçu pour être remboursable en monnaie fiduciaire selon des règles juridiques claires, garanties par des réserves séparées. Sa nature programmable permet également une logique d'entiercement (escrow) et de paiement automatisée que les points de magasin ordinaires ne peuvent pas prendre en charge.
Que se passe-t-il si une blockchain utilisée par le JPYC rencontre des problèmes techniques ?
La congestion du réseau, des frais de gaz élevés ou des pannes temporaires sur une chaîne pourraient retarder les transactions en JPYC. Comme le JPYC fonctionne sur plusieurs réseaux (Ethereum, Polygon, Avalanche, Kaia), les utilisateurs peuvent détenir et effectuer des transactions sur d'autres chaînes. Suivez les mises à jour officielles de l'état du réseau et envisagez de répartir vos avoirs sur les réseaux pris en charge si vous avez besoin d'une haute disponibilité.
Le JPYC sera-t-il remplacé par un futur yen numérique (CBDC) ?
Le JPYC et une CBDC de la Banque du Japon coexisteraient probablement. Le JPYC sert de couche programmable du secteur privé, construite sur des écosystèmes blockchain publics, tandis qu'une CBDC serait de la monnaie de banque centrale fonctionnant sur une infrastructure contrôlée par la Banque du Japon. La plupart des experts et le FMI prévoient un mélange de CBDC, de stablecoins bancaires et de stablecoins privés réglementés plutôt qu'une monnaie numérique unique remplaçant toutes les autres.