

Introduzione
Il Giappone ha una storia complicata con le criptovalute. Il crollo di Mt. Gox nel 2014 ha causato perdite dichiarate per oltre $4. L'hacking di Coincheck nel 2018 è costato ai clienti 58 miliardi di yen. Questi eventi hanno spinto le autorità di regolamentazione verso una supervisione rigorosa, rendendo il Giappone uno dei primi paesi a concedere licenze agli exchange di criptovalute ai sensi della legge nazionale.
Tuttavia, quella stessa cautela normativa ha anche limitato il modo in cui le criptovalute potevano essere utilizzate per le transazioni ordinarie. Le oscillazioni di prezzo del Bitcoin lo rendevano poco pratico per gli acquisti di tutti i giorni. Una tazza di caffè al prezzo di ¥500 in BTC poteva costare ¥550 o ¥450 a seconda dell'ora. Per i consumatori e le imprese giapponesi, tale volatilità era un ostacolo insormontabile.
JPYC è una stablecoin progettata per risolvere questo problema. Non è una criptovaluta nella classificazione legale del Giappone. Al contrario, ogni token JPYC è supportato 1:1 da riserve in yen giapponesi e un JPYC equivale sempre a ¥1. JPYC Inc. ha lanciato il token nel 2021, inizialmente come strumento di pagamento prepagato. Nell'ottobre 2025, JPYC è diventata la prima stablecoin in yen regolamentata del Giappone ai sensi della legge sui servizi di pagamento revisionata.
Cos'è JPYC? Concetto di base e contesto
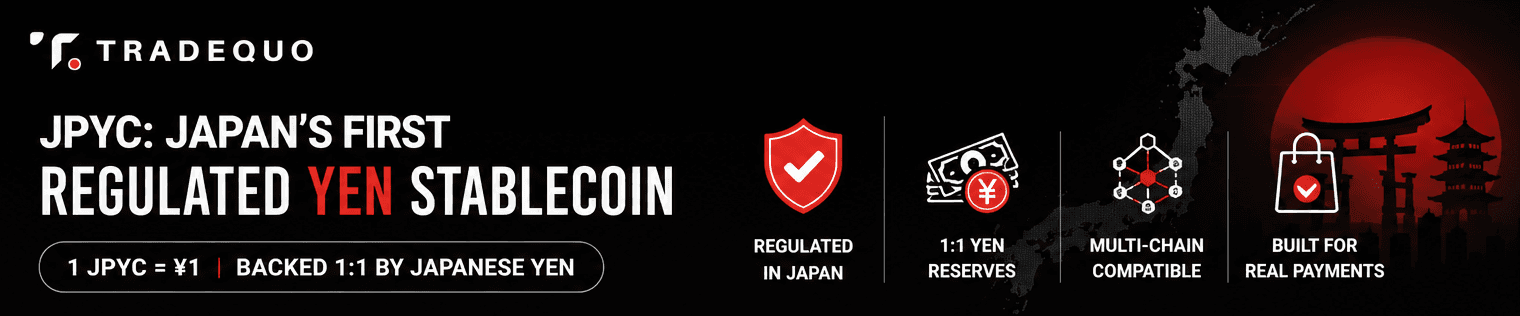
JPYC è un token digitale ancorato allo yen giapponese in cui un JPYC equivale a ¥1. È stato creato per pagamenti, rimesse e servizi online. JPYC è la prima stablecoin ancorata allo yen del Giappone.
Il token ha due versioni. "JPYC Prepaid", lanciato intorno al 2021, è stato classificato come strumento di pagamento prepagato ai sensi della legge giapponese. Entro novembre 2024, la sua emissione totale ha superato i 3 miliardi di yen. La versione più recente, chiamata semplicemente "JPYC", è una stablecoin regolamentata supportata 1:1 da riserve in yen giapponesi e titoli di stato giapponesi, con pieni diritti di rimborso ai sensi della legge sui servizi di pagamento.
JPYC Inc. è una società con sede a Tokyo fondata nel 2019, guidata dal CEO Noritaka Okabe. Tra gli investitori figurano Circle (l'emittente di USDC) e aziende giapponesi. JPYC ha annunciato che il suo round di Serie B ha raggiunto circa 6 miliardi di yen cumulativamente nell'agosto 2026.
JPYC opera su diverse blockchain tra cui Ethereum, Polygon, Avalanche e Kaia, utilizzando lo standard ERC-20.
Ancoraggio: 1 JPYC = ¥1
Design: Non speculativo; concepito per i pagamenti
Catene: Ethereum, Polygon, Avalanche, Kaia
Focus: Pagamenti domestici giapponesi e moneta digitale
Come funziona JPYC: ancoraggio, riserve e design multi-chain
Ogni token JPYC è supportato 1:1 da riserve in yen giapponesi detenute in trust o conti segregati. Le attività di riserva includono contanti in yen e strumenti liquidi sicuri come i titoli di stato giapponesi. Per legge, queste attività devono essere separate dai fondi operativi di JPYC Inc. in modo che i possessori di JPYC possano recuperare gli yen anche in caso di insolvenza dell'emittente.
Il ciclo di emissione e rimborso avviene tramite JPYC EX, la piattaforma ufficiale:
L'utente completa la verifica dell'identità (eKYC), registra un conto bancario e un indirizzo di portafoglio.
L'utente trasferisce yen sul conto designato di JPYC Inc.; i token JPYC vengono coniati e inviati al portafoglio dell'utente.
Per il rimborso, l'utente rimanda i JPYC da un portafoglio registrato; dopo i controlli AML, gli yen vengono restituiti al conto bancario.
JPYC opera con una licenza di trasferimento fondi di Tipo II con un limite di 1 milione di yen per transazione. A metà del 2026, l'offerta totale si attesta a circa 8,8 miliardi di JPYC, con circa 2,786 miliardi in circolazione attiva su catene pubbliche. JPYC consente funzionalità di pagamento automatizzate grazie alla sua natura programmabile; l'offerta si espande o si contrae con la domanda degli utenti piuttosto che fluttuare sui mercati aperti.
Quadro giuridico: perché JPYC è una "stablecoin regolamentata" in Giappone
Nel giugno 2022, il parlamento giapponese ha modificato la legge sui servizi di pagamento per definire le stablecoin come "strumenti di pagamento elettronico" anziché come criptovalute. La legge sui servizi di pagamento revisionata del Giappone regolamenta le stablecoin dal 2023, creando obblighi in materia di riserve, rimborso e protezione dei consumatori che prima non si applicavano.
JPYC è classificato come strumento di pagamento prepagato nella sua forma precedente. JPYC ha subito una transizione da un modello prepagato a un asset digitale con licenza completa sotto il nuovo regime. La Financial Services Agency ha approvato JPYC come prima stablecoin regolamentata del Giappone, offrendo ai possessori di JPYC chiare tutele legali: rimborso garantito a ¥1, copertura delle riserve al 100% e attività segregate.
Il quadro normativo del Giappone consente a banche e fornitori di servizi di trasferimento fondi di emettere stablecoin. JPYC è conforme alla legge sui servizi di pagamento del Giappone come strumento di pagamento elettronico. JPYC è soggetto alle normative KYC e AML in Giappone, inclusi i requisiti della Travel Rule per i trasferimenti con controparti estere.
Poiché JPYC non è classificato come criptovaluta in Giappone, non rientra nelle regole fiscali e di custodia che si applicano ad asset crittografici come il Bitcoin. Questa distinzione è importante per la conformità normativa; le aziende che integrano JPYC affrontano meno incertezze legali rispetto a quelle che gestiscono asset digitali volatili.
JPYC vs CBDC (Yen Digitale) e altre stablecoin regolamentate
JPYC è emesso privatamente. Un futuro yen digitale della Banca del Giappone sarebbe moneta della banca centrale. Entrambi fanno parte della più ampia strategia di finanza digitale del Giappone e l'analisi dell'FMI del 2026 prevede la coesistenza tra stablecoin regolamentate private, stablecoin bancarie (come DCJPY) e un'eventuale CBDC.
JPYC potrebbe collegare la finanza tradizionale e l'economia decentralizzata. Il suo vantaggio rispetto alle alternative emesse dalle banche risiede nell'accesso multi-chain, nell'integrazione con il Web3 e in strumenti facili da usare per gli sviluppatori. Le stablecoin estere come USDT e USDC devono affrontare ulteriori restrizioni ai sensi della legge giapponese, offrendo ai token emessi a livello nazionale come JPYC un vantaggio in termini di conformità.
JPYC vs Stablecoin globali (USDT, USDC): perché l'ancoraggio allo yen è importante
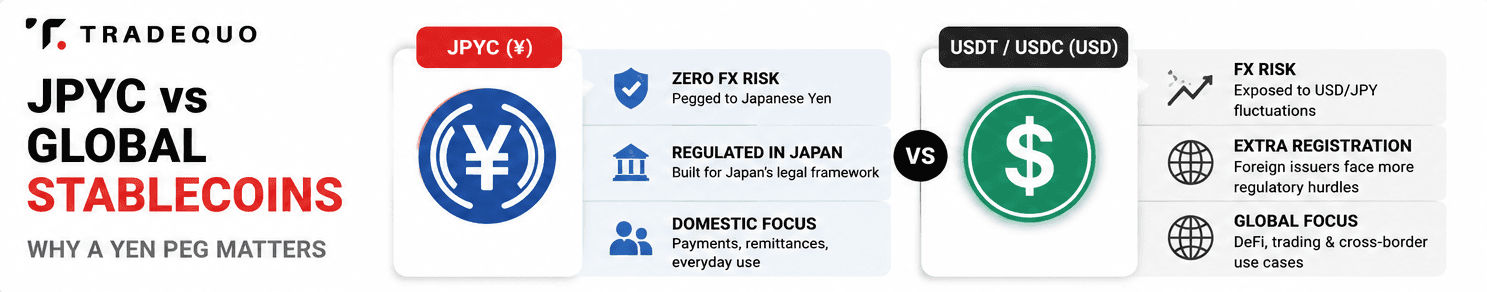
La maggior parte delle stablecoin globali è ancorata al USD. Per gli utenti giapponesi, questo crea due problemi: i costi di conversione valutaria e l'esposizione alle oscillazioni del tasso di cambio dollaro-yen. Quando il cambio USD/JPY è passato da ¥110 a ¥160 tra il 2021 e il 2024, i possessori giapponesi di USDC hanno visto il loro valore equivalente in yen fluttuare con i mercati dei cambi, non solo con i mercati delle criptovalute.
JPYC elimina questo rischio. Poiché il prezzo è bloccato sullo yen, gli utenti e le aziende che effettuano transazioni a livello nazionale evitano completamente l'esposizione ai cambi. JPYC riduce la dipendenza dalle stablecoin in dollari statunitensi in Giappone.
Rischio di cambio: JPYC = zero; USDT/USDC = esposti ai movimenti USD/JPY
Adeguamento normativo: JPYC è costruito per il quadro giuridico giapponese; gli emittenti esteri affrontano ulteriori ostacoli di registrazione
Casi d'uso: JPYC si rivolge ai pagamenti domestici e ai trasferimenti peer-to-peer; USDT/USDC si rivolgono alla DeFi globale e al trading transfrontaliero
Orientamento: Retail ed enterprise nazionali vs. liquidità globale
Casi d'uso reali: dallo shopping quotidiano ai pagamenti aziendali
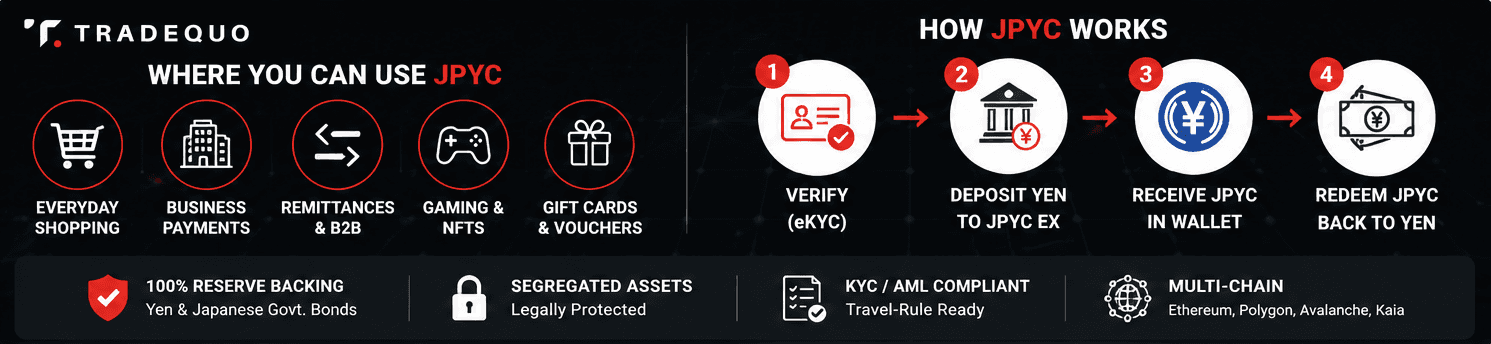
JPYC può essere utilizzato per lo shopping di tutti i giorni tramite carte regalo. Gli utenti convertono JPYC in buoni digitali attraverso servizi come Giftee Box, spendibili presso minimarket, supermercati e piattaforme di e-commerce. All'interno del Web3, JPYC appare nei giochi, nei mercati NFT, nelle mance e nelle sponsorizzazioni di esport in cui gli sponsor mettono in staking JPYC.
Per le aziende, JPYC facilita pagamenti più rapidi e commissioni più basse rispetto al sistema bancario tradizionale. JPYC può essere utilizzato per rimesse e transazioni B2B con regolamento in giornata invece di elaborazioni di bonifici bancari di più giorni. JPYC semplifica i regolamenti aziendali e riduce le commissioni di transazione rispetto ai tradizionali trasferimenti interbancari.
Il supporto multi-chain consente alle aziende di integrare JPYC nelle dApp esistenti basate su Ethereum o Polygon e negli strumenti di contabilità. Tutto questo opera all'interno di un quadro giuridico, il che è fondamentale per le istituzioni finanziarie e le imprese che richiedono verificabilità.
Rischi, limitazioni e cosa tenere d'occhio
La circolazione attuale di JPYC di circa 2,786 miliardi di yen è limitata. Gli utenti consapevoli della scarsa liquidità sui DEX potrebbero riscontrare uno slippage durante lo scambio di JPYC con altri token. L'accettazione da parte dei commercianti rimane limitata a reti di partner specifiche, eventi e servizi Web3.
Il design multi-chain introduce complessità tecnica. Interruzioni della catena, commissioni sul gas elevate su Ethereum o bug nei contratti potrebbero bloccare temporaneamente le transazioni. Gli utenti devono gestire attentamente la sicurezza del portafoglio e verificare che stiano interagendo con contratti di token ufficiali; l'uso di servizi di bridge obsoleti o della versione di token errata (prepagata rispetto a regolamentata) può causare il blocco dei fondi.
Sebbene le riserve e gli audit siano richiesti dalla legge, gli utenti ripongono comunque la propria fiducia in JPYC Inc. e nei suoi custodi. La regolamentazione in Giappone potrebbe inasprirsi ulteriormente. JPYC punta a 10 trilioni di yen in circolazione entro tre anni dal lancio; se l'adozione e lo spazio di crescita possano supportare tale obiettivo rimane una questione aperta.
Come ottenere e utilizzare JPYC in sicurezza
Canali di acquisizione:
Acquistare JPYC con yen tramite JPYC EX (richiede KYC giapponese, spesso My Number Card)
Scambiare da altri asset crittografici (ETH, MATIC) su DEX supportati come QuickSwap su Polygon
Configurazione del portafoglio:
Utilizzare un portafoglio non custodito (MetaMask o un portafoglio mobile compatibile con il Giappone) che supporti Ethereum, Polygon o Avalanche
Conservare le frasi seed in modo sicuro; verificare gli indirizzi dei contratti JPYC da fonti ufficiali
Flusso di utilizzo: Deposita yen → ricevi JPYC → spendi su e-commerce, carte regalo o app Web3 → eventualmente riscatta i JPYC in yen quando necessario.
Gli scambi crypto-to-crypto e i guadagni relativi a JPYC possono essere soggetti a tassazione in Giappone. Consultare le linee guida fiscali vigenti o un professionista prima di effettuare transazioni.
Prospettive future: JPYC e l'ecosistema della finanza digitale in Giappone
JPYC mira a rafforzare l'integrazione con l'infrastruttura finanziaria tradizionale nei prossimi due anni. I casi d'uso previsti entro il 2028 includono pagamenti di stipendi, fatturazione di abbonamenti e sistemi di voucher digitali comunali. JPYC mira a facilitare i pagamenti transfrontalieri utilizzando lo yen, in particolare per il regolamento B2B in Asia dove le controparti preferiscono la fatturazione in yen, riducendo gli ostacoli per le rimesse transfrontaliere.
I concorrenti stanno entrando nel mercato. SBI e Startale hanno lanciato JPYSC, una stablecoin in JPY supportata da trust, e altri paesi, tra cui Singapore, stanno osservando la strategia del Giappone per la regolamentazione delle stablecoin come possibile modello. Attestazioni di riserva più frequenti, dashboard di trasparenza e standard di interoperabilità cross-chain potrebbero promuovere ulteriormente la fiducia e l'adozione.
JPYC si colloca all'intersezione tra la tecnologia blockchain e la regolamentazione giapponese. Il suo valore non risiede nell'innovazione fine a se stessa, ma nel far funzionare la moneta digitale per le persone e le aziende che usano lo yen ogni giorno. Per la prima volta, il Giappone ha un token in yen regolamentato e programmabile che potrebbe spostare le criptovalute dalla speculazione al commercio quotidiano.
FAQ
JPYC è considerato una criptovaluta o moneta elettronica in Giappone?
JPYC non è classificato come criptovaluta in Giappone. Il precedente JPYC Prepaid era uno strumento di pagamento prepagato ai sensi della legge sui servizi di pagamento. La nuova stablecoin JPYC è classificata come "strumento di pagamento elettronico", una categoria creata dalle revisioni legali del Giappone del 2022-2023. Questa classificazione influisce sul modo in cui vengono supervisionate le riserve, su come funziona la custodia e su come le aziende integrano il token.
I non residenti in Giappone possono utilizzare legalmente JPYC?
Chiunque disponga di un portafoglio compatibile può detenere JPYC on-chain. L'acquisto diretto e il rimborso tramite JPYC EX, tuttavia, richiedono la verifica dell'identità giapponese (in genere una My Number Card) e un conto bancario giapponese registrato. I non residenti dovrebbero verificare le regole di accesso su JPYC ufficiale o sulle piattaforme partner prima di tentare l'acquisto o il rimborso.
In cosa differisce JPYC dai punti o dalle normali carte prepagate?
JPYC è un token trasferibile on-chain utilizzabile su molti servizi e reti. A differenza dei punti fedeltà bloccati su un singolo negozio, JPYC è progettato per essere riscattabile in valuta a corso legale secondo chiare regole giuridiche, supportato da riserve segregate. La sua natura programmabile consente inoltre logiche di escrow e pagamento automatizzate che i normali punti negozio non possono supportare.
Cosa succede se una blockchain utilizzata da JPYC presenta problemi tecnici?
La congestione della rete, commissioni sul gas elevate o interruzioni temporanee su una catena potrebbero ritardare le transazioni JPYC. Poiché JPYC opera su più reti (Ethereum, Polygon, Avalanche, Kaia), gli utenti possono detenere ed effettuare transazioni su catene alternative. Segui gli aggiornamenti ufficiali sullo stato e valuta la possibilità di distribuire le disponibilità sulle reti supportate se necessiti di un'elevata disponibilità.
JPYC sarà sostituito da un futuro yen digitale (CBDC)?
JPYC e una CBDC della Banca del Giappone probabilmente coisterebbero. JPYC funge da livello programmabile del settore privato basato su ecosistemi blockchain pubblici, mentre una CBDC sarebbe moneta della banca centrale operante su un'infrastruttura controllata dalla Banca del Giappone. La maggior parte degli esperti e l'FMI prevedono un mix di CBDC, stablecoin bancarie e stablecoin regolamentate private, piuttosto che una singola valuta digitale che sostituisca tutte le altre.



