

Wprowadzenie
Nazwa brzmi jak coś, co można znaleźć w osiedlowym sklepie. W świecie inwestycji „boomer candy” to barwny przydomek nadany rosnącej grupie funduszy ETF opartych na opcjach, które mają sprawić, że ekspozycja na rynek akcji będzie wydawać się bardziej przystępna dla inwestorów szczególnie obawiających się strat.
W centrum tej dyskusji znajdują się buforowane fundusze ETF.
Czym więc jest buforowany ETF i dlaczego inwestor miałby zaakceptować limit potencjalnych zysków w zamian za pewną ochronę przed spadkami? Odpowiedź sprowadza się do opcji, określonego okresu docelowego (defined outcome period) oraz bardzo specyficznego kompromisu między ryzykiem a nagrodą. Buforowane fundusze ETF mogą dążyć do złagodzenia części spadków na rynku, jednocześnie pozwalając inwestorom na partycypację w zyskach, ale ochrona ta jest warunkowa i wiąże się z kosztami.
Oto jak działają buforowane fundusze ETF, skąd wziął się przydomek „boomer candy” i co inwestorzy muszą zrozumieć, zanim ocenią, czy taka struktura ma dla nich sens.
Czym jest buforowany ETF?
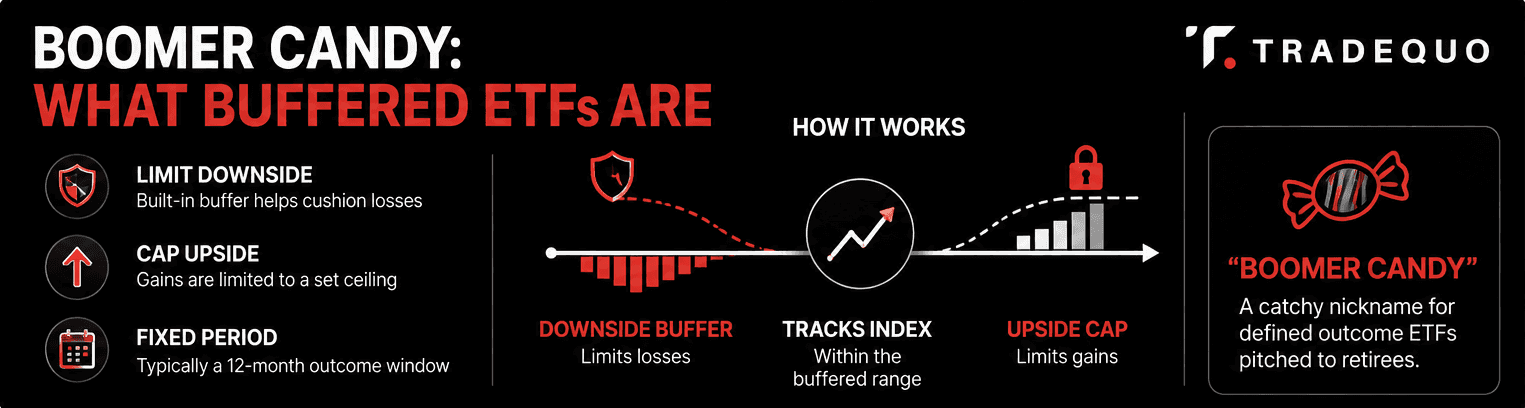
Buforowany ETF to fundusz typu ETF, który wykorzystuje opcje w celu dążenia do osiągnięcia określonego poziomu ochrony przed spadkami, jednocześnie umożliwiając partycypację we wzrostach aktywa bazowego, zazwyczaj indeksu akcyjnego lub innego funduszu ETF. Fundusze te są również powszechnie nazywane funduszami o określonym wyniku (defined outcome funds) lub strukturyzowanymi funduszami ETF (structured outcome ETFs).
Podstawowa idea jest dość prosta. Buforowany ETF określa bufor, czyli część spadku rynkowego, którą fundusz ma za zadanie zaabsorbować w określonym okresie docelowym. Ustala również limit (cap), który jest maksymalną stopą zwrotu z bazowego aktywa referencyjnego w tym okresie, przed uwzględnieniem obowiązujących opłat i kosztów.
Tworzy to określony przedział potencjalnych wyników.
Wyobraźmy sobie fundusz ETF powiązany z S&P 500. Jego struktura może dążyć do zaabsorbowania pierwszej części spadku, jednocześnie pozwalając na zyski do określonego limitu górnego. Jeśli indeks wzrośnie powyżej tego limitu, inwestor nie otrzyma całości dodatkowych wzrostów. Jeśli indeks spadnie poniżej chronionego zakresu, inwestor nadal może ponieść straty przekraczające bufor.
Dokładny bufor, limit górny, aktywo referencyjne, opłaty i okres docelowy różnią się w zależności od funduszu. Niektóre produkty stosują roczne okresy docelowe, podczas gdy inne oferują krótsze okresy, na przykład trzy- lub sześciomiesięczne.
Ten ostatni punkt ma znaczenie, ponieważ buforowane fundusze ETF są projektowane wokół określonego przedziału czasowego. Główna ochrona prezentowana na stronie funduszu nie ma automatycznie takiego samego zastosowania do kogoś, kto dokonuje zakupu w połowie cyklu.
Dlaczego buforowane fundusze ETF są nazywane „Boomer Candy”?
„Boomer candy” to raczej potoczne określenie z branży finansowej niż oficjalna kategoria inwestycyjna.
Analitykowi ETF z Bloomberg Intelligence, Ericowi Balchunasowi, powszechnie przypisuje się ukucie tego sformułowania w celu opisania opartych na opcjach funduszy ETF skierowanych do inwestorów, którzy chcieli zachować ekspozycję na akcje, jednocześnie zmniejszając dyskomfort związany ze spadkami na rynkach. Gazeta „The Wall Street Journal” pomogła później spopularyzować to wyrażenie w artykułach o funduszach przyciągających emerytów i osoby zbliżające się do wieku emerytalnego.
Odniesienie demograficzne jest dość oczywiste. Wielu starszych inwestorów przez dziesięciolecia czerpało korzyści z rynku akcji, ale w miarę zbliżania się do emerytury mogą stawać się bardziej wrażliwi na duże spadki rynkowe. Strategia oferująca pewien udział we wzrostach akcji przy jednoczesnym dążeniu do ograniczenia części spadków może zatem brzmieć atrakcyjnie.
I tu pojawia się słowo „candy” (słodycz). Sugeruje ono coś atrakcyjnego i łatwego do skonsumowania. W rzeczywistości struktura ta wiąże się z wyraźną wymianą. Inwestorzy otrzymują określony poziom ochrony przed spadkami w zamian za rezygnację z części potencjalnych wzrostów. Produkt może wydawać się prostszy, ponieważ wynik jest przedstawiany w kategoriach bufora i limitu, ale stojąca za nim strategia opcyjna może być znacznie bardziej skomplikowana.
Jak działają buforowane fundusze ETF?
Aby zrozumieć, jak działają buforowane fundusze ETF, należy zacząć od opcji znajdujących się w portfelu funduszu.
Typowy buforowany ETF wykorzystuje opcje powiązane z aktywem referencyjnym, takim jak ETF naśladujący S&P 500. Fundusz może wykorzystywać opcje sprzedaży (put) do stworzenia bufora chroniącego przed spadkami oraz opcje kupna (call) do ustalenia limitu górnego dla wzrostów. Niektóre struktury wykorzystują dodatkowe opcje w celu precyzyjnego ukształtowania profilu wypłaty.
Proces ten można przedstawić w trzech etapach.
Po pierwsze, fundusz ustanawia ekspozycję rynkową.
ETF jest powiązany z aktywem referencyjnym, którego wyniki określają podstawowy profil zwrotu. Aktywem referencyjnym może być szeroki indeks akcji, indeks spółek wzrostowych lub inny benchmark rynkowy.
Po drugie, fundusz tworzy bufor.
Opcje sprzedaży mogą być wykorzystywane do dążenia do ochrony przed określoną częścią strat na aktywie referencyjnym. Bufor nie oznacza, że cała inwestycja jest chroniona przed stratami. Obejmuje on tylko określony zakres i pod warunkami opisanymi w dokumentach funduszu.
Po trzecie, fundusz ustala limit górny (cap).
W ramach strategii można sprzedawać opcje kupna, uzyskując premie opcyjne, które pomagają sfinansować ochronę. Sprzedaż tych opcji kupna ogranicza wielkość wzrostów, jakie fundusz może przejąć powyżej określonego poziomu.
Jest to główny kompromis leżący u podstaw buforowanych funduszy ETF. Inwestor rezygnuje z części potencjału wzrostu w zamian za określony poziom ochrony przed spadkami.
Okres docelowy (outcome period) jest równie ważny. Wiele buforowanych funduszy ETF stosuje okres docelowy wynoszący około 12 miesięcy. Na przykład fundusz może rozpocząć nowy okres docelowy pierwszego dnia miesiąca i zresetować swoją strukturę opcyjną na koniec tego okresu. Niektóre fundusze stosują zamiast tego harmonogramy kwartalne lub inne.
Prezentowany bufor i limit górny ogólnie opisują to, co fundusz ma zapewnić, gdy inwestor wchodzi do niego na początku okresu docelowego i pozostaje zainwestowany do jego końca. Kupno lub sprzedaż w trakcie tego okresu może przynieść inny rezultat, ponieważ wartość rynkowa funduszu, pozostały limit górny i pozostała ochrona mogą ulec zmianie.
Ta kwestia wyczucia czasu jest jednym z najważniejszych szczegółów, które należy zrozumieć przed zakupem buforowanego funduszu ETF.
Buforowane fundusze ETF a fundusze ETF typu Covered Call a tradycyjne indeksowe fundusze ETF
Te trzy struktury ETF mogą zapewniać ekspozycję na rynek akcji, ale stosują bardzo różne podejścia.
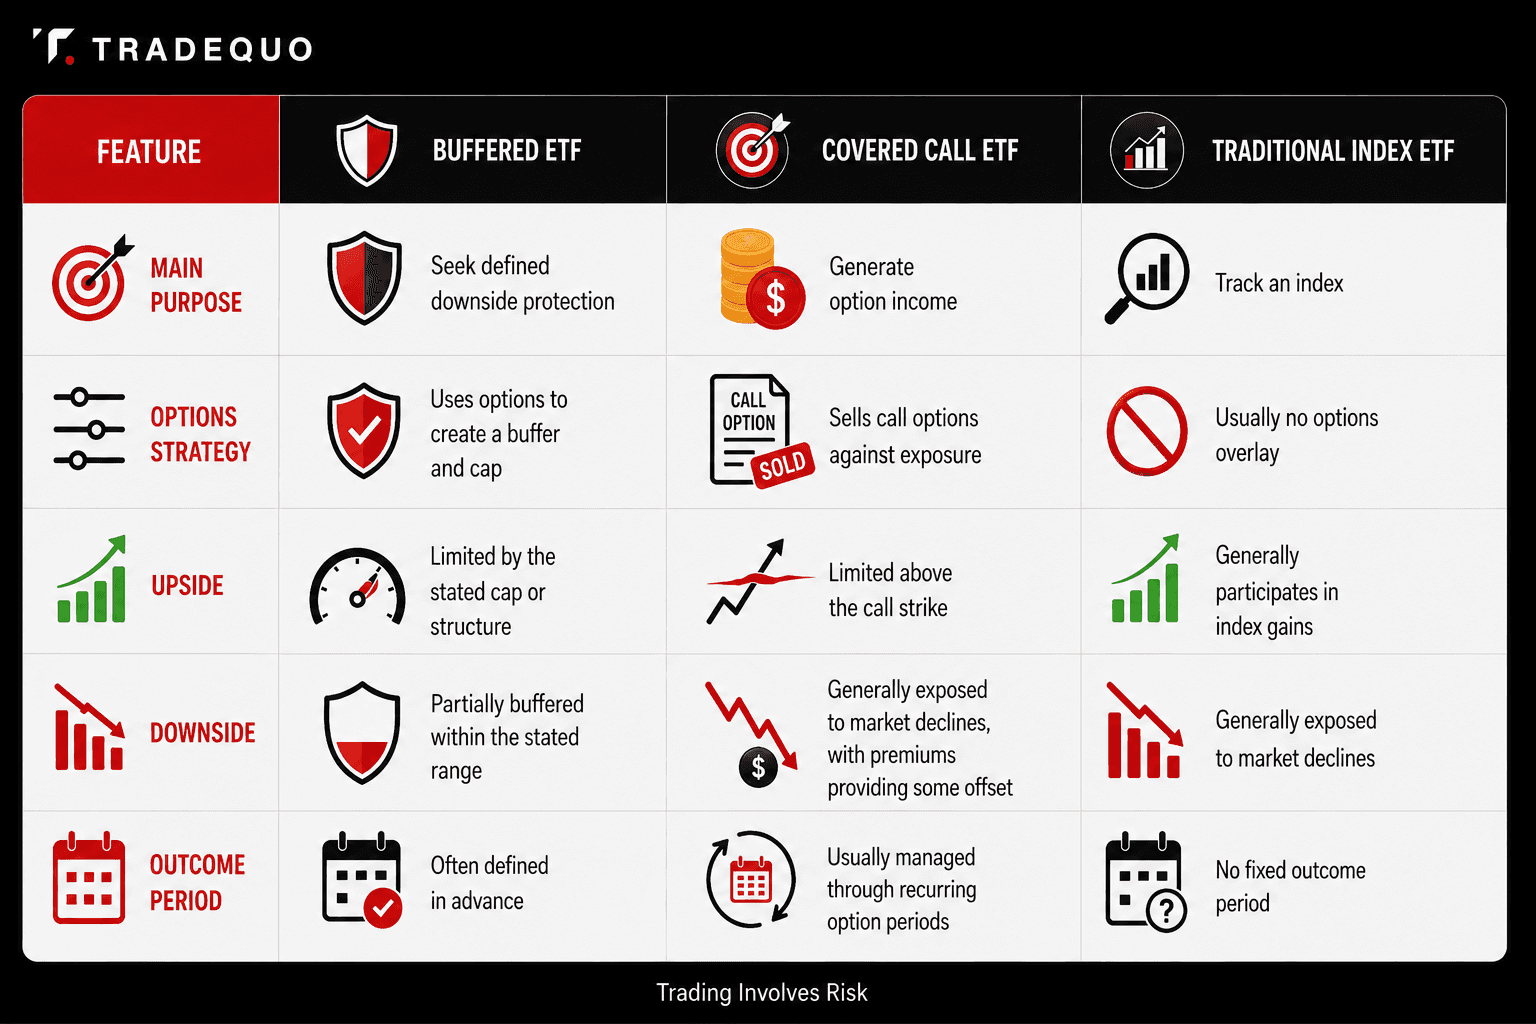
ETF typu covered call budowany jest głównie wokół dochodu ze sprzedaży opcji kupna. Premie mogą zapewniać przepływy pieniężne, podczas gdy strategia wiąże się z rezygnacją z części potencjalnych wzrostów, jeśli aktywo bazowe wzrośnie powyżej ceny wykonania opcji. Premie mogą amortyzować niektóre straty, ale nie tworzą takiego samego określonego bufora chroniącego przed spadkami, jaki można znaleźć w typowym buforowanym funduszu ETF.
Tradycyjny indeksowy ETF wybiera znacznie prostszą drogę. Zazwyczaj dąży do naśladowania wyników indeksu bez tworzenia predefiniowanego limitu górnego lub bufora za pomocą struktury opcyjnej.
Buforowane fundusze ETF plasują się w innym miejscu tego spektrum. Ich celem jest ukształtowanie zakresu możliwych wyników w określonym czasie.
Zalety i wady buforowanych funduszy ETF

Atrakcyjność buforowanych funduszy ETF staje się łatwiejsza do zrozumienia, gdy weźmie się pod uwagę jednocześnie ich zalety i wady.
Jedną z potencjalnych korzyści jest ograniczona ekspozycja na spadki w ramach bufora. Jeśli aktywo referencyjne odnotuje spadek w chronionym zakresie, a inwestor spełni warunki strategii, fundusz ma za zadanie zaabsorbować tę część spadku, zanim straty dotkną inwestora.
Inną potencjalną korzyścią jest ciągła partycypacja w rynku. Inwestorzy mogą zachować powiązanie z benchmarkiem akcyjnym, korzystając jednocześnie ze struktury opcyjnej w celu zmiany normalnego profilu ryzyka i stopy zwrotu.
Dla kogoś, kto obawia się dużych, krótkoterminowych wahań rynkowych, taka struktura może również zapewniać mniejszą zmienność niż bezpośrednie posiadanie ekspozycji na akcje bazowe. Stopień ochrony różni się jednak znacznie w zależności od funduszu.
Kompromisem jest limit górny (cap).
Jeśli aktywo referencyjne gwałtownie wzrośnie powyżej limitu funduszu, inwestor zazwyczaj otrzyma jedynie zwrot dostępny do tego pułapu, przed uwzględnieniem opłat i kosztów. Silny rynek może zatem sprawić, że buforowany ETF pozostanie w tyle za indeksem bazowym.
Należy również wziąć pod uwagę opłaty i koszty. Buforowane fundusze ETF mogą charakteryzować się wyższymi wskaźnikami kosztów niż wiele tradycyjnych indeksowych funduszy ETF, ponieważ strategia opcyjna wymaga dodatkowego zarządzania portfelem i handlu.
Na koniec pozostaje kwestia wyczucia czasu (timingu). Inwestor, który wchodzi do funduszu po rozpoczęciu okresu docelowego, może nie otrzymać takiej samej kombinacji ochrony i potencjału wzrostu, jaka była dostępna na początku.
Zrozumienie ryzyka
Najważniejsze ryzyko związane z buforowanymi funduszami ETF łatwo przeoczyć, ponieważ słowo „bufor” brzmi uspokajająco.
Bufor to ograniczona ochrona, a nie gwarancja braku strat.
Załóżmy, że fundusz ma za zadanie zaabsorbować pierwszą część spadku. Jeśli aktywo referencyjne spadnie poniżej tego chronionego zakresu, inwestor ponosi straty wykraczające poza bufor. Dokumenty funduszu wyraźnie wskazują również, że opłaty i koszty mogą obniżyć rzeczywisty wynik.
Do tego dochodzi ryzyko wyceny punkt-do-punktu.
Wynik jest ogólnie mierzony między punktem początkowym a końcowym. To, co dzieje się między tymi datami, może mieć ogromne znaczenie dla inwestora kupującego lub sprzedającego w trakcie trwania okresu. Fundusz może doświadczyć poważnego ruchu rynkowego, później odrobić straty i zakończyć okres docelowy w pobliżu poziomu początkowego. Ktoś, kto wszedł lub wyszedł w innym momencie, mógłby uzyskać zupełnie inną stopę zwrotu.
Limit górny tworzy kolejny ważny kompromis.
Jeśli rynek znacznie wzrośnie, tradycyjny indeksowy ETF może nadal uczestniczyć w tym wzroście. Buforowany ETF może przestać uczestniczyć, gdy tylko osiągnie swój limit. W ciągu wielu okresów docelowych powtarzająca się ekspozycja na ograniczone zyski może skutkować stopami zwrotu, które pozostają w tyle za indeksem bazowym, szczególnie podczas silnej hossy.
Istnieje również ryzyko resetu limitu (cap reset risk). Limity mogą zmieniać się z jednego okresu docelowego na inny, ponieważ wpływają na nie warunki rynkowe i opcje dostępne w momencie rozpoczynania nowego okresu. Limit, który wygląda atrakcyjnie dzisiaj, niekoniecznie jest limiten, który inwestorzy otrzymają w następnym cyklu.
Inwestorzy powinni również zapoznać się z prospektem funduszu pod kątem kosztów transakcyjnych, kwestii płynności, traktowania podatkowego, ryzyka opcyjnego i innych specyficznych dla funduszu szczegółów. Dokładna struktura ma znaczenie, ponieważ nie wszystkie buforowane fundusze ETF są zbudowane w ten sam sposób.
Określony wynik (Defined Outcome) a elastyczny dostęp do rynku
Buforowane fundusze ETF są projektowane wokół określonego okresu docelowego. Daje to inwestorowi jasne ramy dla planowanego bufora i limitu, ale sprawia również, że wyczucie czasu staje się ważną częścią strategii.
Inne instrumenty rynkowe działają inaczej.
Na przykład instrumenty CFD ogólnie pozwalają na otwieranie i zamykanie pozycji w godzinach handlu odpowiedniego rynku i nie mają wbudowanego 12-miesięcznego okresu docelowego. Ich wartość zmienia się wraz z rynkiem bazowym, podczas gdy wynik inwestora zależy również od czynników takich jak dźwignia finansowa, koszty finansowania i moment otwarcia oraz zamknięcia pozycji.
Tworzy to wyraźną różnicę strukturalną. Buforowany ETF jest zbudowany wokół określonej wypłaty opartej na opcjach w okresie docelowym. CFD zapewnia elastyczną ekspozycję rynkową bez takiego predefiniowanego okresu docelowego.
Podsumowanie
Buforowane fundusze ETF oferują bardzo specyficzną transakcję wiązaną: inwestorzy mogą dążyć do częściowej ochrony przed spadkami w określonym okresie, akceptując jednocześnie górny limit potencjalnych zysków. Przydomek „boomer candy” oddaje powód, dla którego produkty te przyciągnęły uwagę starszych i bardziej ostrożnych inwestorów, ale niewiele mówi o tym, jak te fundusze rzeczywiście działają. Istotnymi szczegółami są bufor, limit górny, struktura opcyjna, opłaty i okres docelowy. Zrozumienie tych mechanizmów ma znacznie większe znaczenie niż sam przydomek.
Ostrzeżenie o ryzyku: Kontrakty CFD są złożonymi instrumentami i wiążą się z wysokim ryzykiem szybkiej utraty pieniędzy z powodu dźwigni finansowej. Przed zainwestowaniem należy rozważyć, czy rozumie się, jak działają kontrakty CFD.
FAQ
Czym w prostych słowach jest buforowany ETF?
Buforowany ETF to fundusz typu ETF, który wykorzystuje opcje w celu dążenia do ochrony przed określoną częścią strat na aktywie bazowym, jednocześnie ograniczając potencjalne zyski poprzez górny limit (cap). Większość produktów jest zbudowana wokół określonego okresu docelowego, często wynoszącego około 12 miesięcy, choć dostępne są również krótsze okresy.
Jak działają buforowane fundusze ETF?
Buforowane fundusze ETF wykorzystują opcje do stworzenia planowanego profilu wypłaty. Opcje sprzedaży (put) mogą zapewniać bufor chroniący przed spadkami, podczas gdy sprzedaż opcji kupna (call) może pomóc sfinansować tę ochronę i ustanowić górny limit zysków. Dokładna struktura różni się w zależności od funduszu. Określony bufor i limit mają zastosowanie najbardziej bezpośrednio wtedy, gdy inwestor dokonuje zakupu na początku okresu docelowego i utrzymuje inwestycję do jego końca.
Jakie są główne ryzyka związane z buforowanymi funduszami ETF?
Główne ryzyka obejmują straty wykraczające poza chroniony bufor, ograniczony potencjał wzrostu, opłaty i koszty oraz inne wyniki dla inwestorów, którzy wchodzą do funduszu lub z niego wychodzą w trakcie trwania okresu docelowego. Limit górny może również ulec zmianie, gdy rozpoczyna się nowy okres docelowy. Buforowane fundusze ETF dążą do określonych wyników, ale wyniki te nie są tożsame z gwarancją braku strat.
Czy buforowane fundusze ETF to dobra inwestycja?
Nie ma uniwersalnej odpowiedzi. Buforowane fundusze ETF zostały zaprojektowane pod kątem określonego kompromisu między ochroną przed spadkami a potencjałem wzrostu. Ich wyniki zależą od aktywa bazowego, wielkości bufora, limitu, opłat, warunków rynkowych oraz punktów wejścia i wyjścia inwestora. Kluczowym pytaniem jest to, czy konkretna struktura odpowiada wynikowi, jaki inwestor próbuje osiągnąć.
Dlaczego buforowane fundusze ETF są nazywane „Boomer Candy”?
„Boomer candy” to potoczne określenie przypisywane analitykowi ETF z Bloomberg Intelligence, Ericowi Balchunasowi, a później spopularyzowane przez media finansowe. Odnosi się ono ogólnie do opartych na opcjach funduszy ETF, które przemawiają do inwestorów chcących zachować ekspozycję na rynki przy jednoczesnym ograniczeniu części spadków lub zmienności związanej z tradycyjnym inwestowaniem w akcje. Sformułowanie to jest raczej skrótem myślowym stosowanym przez media niż oficjalną klasyfikacją funduszy ETF.



