

Wprowadzenie
Japonia ma skomplikowaną historię z kryptowalutami. Upadek giełdy Mt. Gox w 2014 roku doprowadził do zgłoszonych strat przekraczających $460 milionów. Atak hakerski na Coincheck w 2018 roku kosztował klientów 58 miliardów jenów. Wydarzenia te skłoniły regulatorów do wprowadzenia ścisłego nadzoru, co uczyniło Japonię jednym z pierwszych krajów, które zaczęły licencjonować giełdy kryptowalut na mocy prawa krajowego.
Ta sama ostrożność regulacyjna ograniczyła jednak możliwość wykorzystania kryptowalut w codziennych transakcjach. Wahania cen bitcoina sprawiły, że stał się on niepraktyczny w codziennych zakupach. Filiżanka kawy wyceniona na 500 jenów w BTC mogła kosztować 550 lub 450 jenów w zależności od godziny. Dla japońskich konsumentów i firm ta zmienność była barierą nie do przejścia.
JPYC to stablecoin zaprojektowany w celu rozwiązania tego problemu. W japońskiej klasyfikacji prawnej nie jest on kryptowalutą. Zamiast tego każdy token JPYC ma pokrycie 1:1 w rezerwach japońskiego jena, a jeden JPYC zawsze równa się 1 jenowi. Firma JPYC Inc. uruchomiła token w 2021 roku, początkowo jako przedpłacony instrument płatniczy. W październiku 2025 roku JPYC stał się pierwszym w Japonii regulowanym stablecoinem jenowym na mocy znowelizowanej ustawy o usługach płatniczych.
Czym jest JPYC? Podstawowa koncepcja i tło historyczne
JPYC to cyfrowy token powiązany z japońskim jenem, gdzie jeden JPYC równa się 1 jenowi. Został stworzony z myślą o płatnościach, przekazach pieniężnych i usługach internetowych. JPYC to pierwszy w Japonii stablecoin powiązany z jenem.
Token występuje w dwóch wersjach. „JPYC Prepaid”, wprowadzony około 2021 roku, został sklasyfikowany jako przedpłacony instrument płatniczy na mocy japońskiego prawa. Do listopada 2024 roku jego łączna emisja przekroczyła 3 miliardy jenów. Nowsza wersja, nazywana po prostu „JPYC”, to regulowany stablecoin posiadający pokrycie 1:1 w rezerwach japońskiego jena i japońskich obligacjach rządowych, z pełnym prawem do wykupu na mocy ustawy o usługach płatniczych.
JPYC Inc. to firma z siedzibą w Tokio założona w 2019 roku, na której czele stoi CEO Noritaka Okabe. Wśród inwestorów znajdują się Circle (emitent USDC) oraz japońskie przedsiębiorstwa. JPYC ogłosiło, że w sierpniu 2026 roku jego runda finansowania Serii B osiągnęła łącznie około 6 miliardów jenów.
JPYC działa na wielu blockchainach, w tym Ethereum, Polygon, Avalanche i Kaia, przy użyciu standardu ERC-20.
Powiązanie kursowe: 1 JPYC = ¥1
Charakterystyka: Niespekulacyjny; stworzony do płatności
Sieci blockchain: Ethereum, Polygon, Avalanche, Kaia
Cel: Krajowe japońskie płatności i pieniądz cyfrowy
Jak działa JPYC: Powiązanie kursowe, rezerwy i architektura wielołańcuchowa
Każdy token JPYC ma pokrycie 1:1 w rezerwach japońskiego jena przechowywanych na powierniczych lub wydzielonych rachunkach. Aktywa rezerwowe obejmują gotówkę w jenach oraz bezpieczne, płynne instrumenty, takie jak japońskie rządowe papiery wartościowe. Zgodnie z prawem aktywa te muszą być oddzielone od funduszy operacyjnych JPYC Inc., aby posiadacze JPYC mogli odzyskać jeny, nawet jeśli emitent stanie się niewypłacalny.
Cykl emisji i wykupu odbywa się za pośrednictwem oficjalnej platformy JPYC EX:
Użytkownik przechodzi weryfikację tożsamości (eKYC), rejestruje konto bankowe i adres portfela.
Użytkownik przelewa jeny na wyznaczone konto JPYC Inc.; tokeny JPYC są generowane i wysyłane do portfela użytkownika.
W celu wykupu użytkownik odsyła JPYC z zarejestrowanego portfela; po przeprowadzeniu kontroli AML jeny są zwracane na konto bankowe.
JPYC działa na podstawie licencji na transfery środków typu II z limitem 1 miliona jenów na transakcję. Według stanu na połowę 2026 roku, łączna podaż wynosi około 8,8 miliarda JPYC, z czego około 2,786 miliarda znajduje się w aktywnym obiegu w sieciach publicznych. Dzięki swojej programowalnej naturze JPYC umożliwia automatyzację procesów płatniczych; podaż zwiększa się lub zmniejsza w zależności od zapotrzebowania użytkowników, a nie w wyniku wahań na wolnym rynku.
Ramy prawne: Dlaczego JPYC jest „regulowanym stablecoinem” w Japonii
W czerwcu 2022 roku japoński parlament znowelizował ustawę o usługach płatniczych, definiując stablecoiny jako „instrumenty płatności elektronicznej”, a nie aktywa kryptograficzne. Znowelizowana japońska ustawa o usługach płatniczych reguluje stablecoiny od 2023 roku, nakładając obowiązki dotyczące rezerw, wykupu i ochrony konsumentów, które wcześniej nie miały zastosowania.
W swojej wcześniejszej formie JPYC jest klasyfikowany jako przedpłacony instrument płatniczy. JPYC przeszedł transformację z modelu przedpłaconego do w pełni licencjonowanego aktywa cyfrowego podlegającego nowym przepisom. Agencja Usług Finansowych zatwierdziła JPYC jako pierwszy w Japonii regulowany stablecoin, co daje posiadaczom JPYC jasną ochronę prawną: gwarantowany wykup po kursie 1:1 do jena, 100% pokrycia w rezerwach oraz wydzielone aktywa.
Japońskie ramy regulacyjne pozwalają bankom i podmiotom zajmującym się transferem środków na emisję stablecoinów. JPYC jest zgodny z japońską ustawą o usługach płatniczych jako instrument płatności elektronicznej. JPYC podlega przepisom KYC i AML w Japonii, w tym wymogom reguły Travel Rule w przypadku transferów z zagranicznymi kontrahentami.
Ponieważ JPYC nie jest w Japonii klasyfikowany jako kryptowaluta, nie podlega zasadom podatkowym i powierniczym, które mają zastosowanie do aktywów kryptograficznych, takich jak bitcoin. To rozróżnienie ma kluczowe znaczenie dla zgodności z przepisami; firmy wdrażające JPYC napotykają mniej niepewności prawnych niż te, które korzystają ze zmiennych aktywów cyfrowych.
JPYC a CBDC (cyfrowy jen) i inne regulowane stablecoiny
JPYC jest emitowany przez podmiot prywatny. Przyszły cyfrowy jen Banku Japonii byłby pieniądzem banku centralnego. Oba instrumenty stanowią część szerszej japońskiej strategii finansów cyfrowych, a analiza MFW z 2026 roku przewiduje współistnienie prywatnych regulowanych stablecoinów, stablecoinów bankowych (takich jak DCJPY) oraz ewentualnego CBDC.
JPYC może połączyć tradycyjne finanse ze zdecentralizowaną gospodarką. Jego przewaga nad alternatywami emitowanymi przez banki polega na dostępie do wielu sieci blockchain, integracji z Web3 oraz przyjaznych dla programistów narzędziach. Zagraniczne stablecoiny, takie jak USDT i USDC, napotykają dodatkowe ograniczenia na mocy japońskiego prawa, co daje tokenom emitowanym lokalnie, takim jak JPYC, przewagę pod względem zgodności z przepisami.
JPYC a globalne stablecoiny (USDT, USDC): Dlaczego powiązanie z jenem ma znaczenie
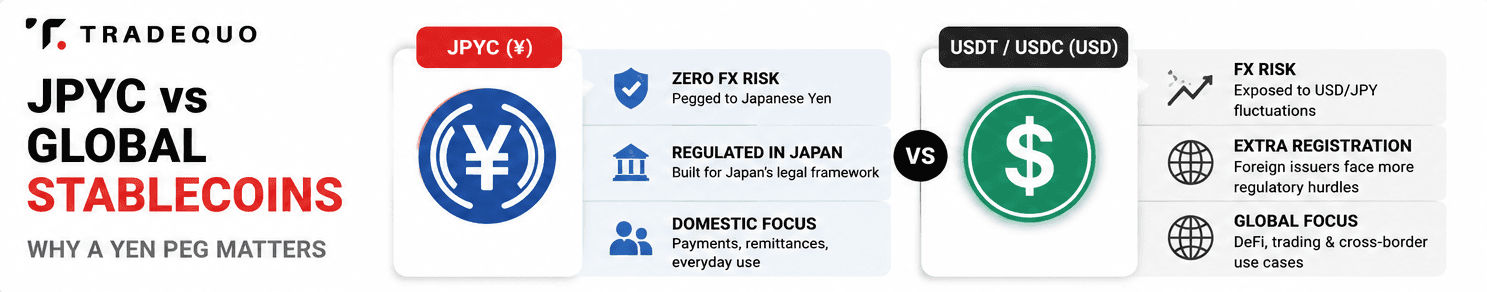
Większość globalnych stablecoinów jest powiązana z USD. Dla japońskich użytkowników wiąże się to z dwoma problemami: kosztami wymiany walut oraz ekspozycją na wahania kursu dolara do jena. Gdy kurs USD/JPY wzrósł ze 110 do 160 jenów w latach 2021–2024, japońscy posiadacze USDC obserwowali, jak ich wartość wyrażona w jenach waha się wraz z rynkiem walutowym, a nie tylko kryptowalutowym.
JPYC eliminuje to ryzyko. Ponieważ cena jest sztywno powiązana z jenem, użytkownicy i firmy dokonujący transakcji na rynku krajowym całkowicie unikają ryzyka walutowego. JPYC zmniejsza zależność od stablecoinów opartych na dolarze amerykańskim w Japonii.
Ryzyko walutowe (FX): JPYC = zero; USDT/USDC = ekspozycja na wahania kursu USD/JPY
Dopasowanie regulacyjne: JPYC stworzono z myślą o japońskich ramach prawnych; zagraniczni emitenci napotykają dodatkowe bariery rejestracyjne
Zastosowania: JPYC koncentruje się na płatnościach krajowych i transferach peer-to-peer; USDT/USDC skupiają się na globalnym DeFi i handlu transgranicznym
Kierunek: Krajowy rynek detaliczny i przedsiębiorstwa vs. globalna płynność
Rzeczywiste zastosowania: Od codziennych zakupów po płatności biznesowe
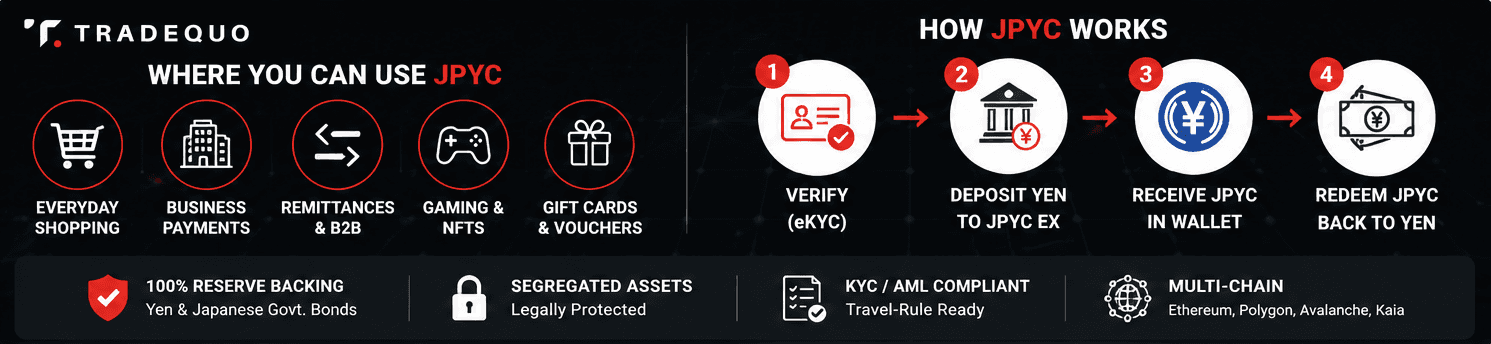
JPYC można używać do codziennych zakupów za pośrednictwem kart podarunkowych. Użytkownicy wymieniają JPYC na cyfrowe bony poprzez usługi takie jak Giftee Box, które można realizować w sklepach ogólnospożywczych, supermarketach i na platformach e-commerce. W świecie Web3 JPYC pojawia się w grach, na rynkach NFT, w systemach napiwków oraz sponsoringu e-sportowym, gdzie sponsorzy przekazują fundusze w JPYC.
W przypadku firm JPYC umożliwia szybsze płatności i niższe opłaty niż tradycyjna bankowość. JPYC może być używany do przekazów pieniężnych i transakcji B2B z rozliczeniem w tym samym dniu, zamiast wielodniowego przetwarzania przelewów bankowych. JPYC usprawnia rozliczenia przedsiębiorstw i obniża opłaty transakcyjne w porównaniu z konwencjonalnymi przelewami międzybankowymi.
Obsługa wielu sieci blockchain pozwala firmom na wdrażanie JPYC do istniejących dApps oraz narzędzi księgowych opartych na Ethereum lub Polygon. Wszystko to odbywa się w ramach prawnych, co ma kluczowe znaczenie dla instytucji finansowych i przedsiębiorstw wymagających możliwości audytu.
Ryzyka, ograniczenia i na co warto uważać
Obecny obieg JPYC wynoszący około 2,786 miliarda jenów jest niewielki. Użytkownicy świadomi niskiej płynności na giełdach DEX mogą doświadczyć poślizgu cenowego (slippage) podczas wymiany JPYC na inne tokeny. Akceptacja u sprzedawców pozostaje ograniczona do określonych sieci partnerskich, wydarzeń i usług Web3.
Wielołańcuchowa architektura niesie ze sobą złożoność techniczną. Przerwy w działaniu sieci blockchain, wysokie opłaty transakcyjne (gas) na Ethereum lub błędy w inteligentnych kontraktach mogą tymczasowo zablokować transakcje. Użytkownicy muszą ostrożnie zarządzać bezpieczeństwem portfela i weryfikować, czy wchodzą w interakcję z oficjalnymi kontraktami tokena; korzystanie z nieaktualnych mostów (bridges) lub niewłaściwej wersji tokena (Prepaid vs. regulowana) może skutkować utratą środków.
Choć prawo wymaga utrzymywania rezerw i przeprowadzania audytów, użytkownicy nadal muszą ufać firmie JPYC Inc. i jej depozytariuszom. Regulacje w Japonii mogą ulec dalszemu zaostrzeniu. JPYC dąży do osiągnięcia 10 bilionów jenów w obiegu w ciągu trzech lat od uruchomienia; to, czy poziom adaptacji i przestrzeń do wzrostu pozwolą na realizację tego celu, pozostaje kwestią otwartą.
Jak bezpiecznie pozyskać i używać JPYC
Sposoby pozyskania:
Zakup JPYC za jeny poprzez JPYC EX (wymaga japońskiej weryfikacji KYC, często karty My Number Card)
Wymiana z innych aktywów kryptograficznych (ETH, MATIC) na obsługiwanych giełdach DEX, takich jak QuickSwap na sieci Polygon
Konfiguracja portfela:
Używaj portfela bez powiernika (non-custodial), takiego jak MetaMask lub popularny w Japonii portfel mobilny, który obsługuje Ethereum, Polygon lub Avalanche
Bezpiecznie przechowuj frazy odzyskiwania (seed); weryfikuj adresy kontraktów JPYC w oficjalnych źródłach
Schemat korzystania: Wpłata jenów → odbiór JPYC → wydatki w e-commerce, na karty podarunkowe lub aplikacje Web3 → opcjonalny wykup JPYC z powrotem na jeny w razie potrzeby.
Wymiana kryptowalut na inne kryptowaluty oraz zyski związane z JPYC mogą podlegać opodatkowaniu w Japonii. Przed rozpoczęciem handlu skonsultuj się z aktualnymi przepisami podatkowymi lub profesjonalistą.
Perspektywy na przyszłość: JPYC i japoński ekosystem finansów cyfrowych
JPYC dąży do pogłębienia integracji z główną infrastrukturą finansową w ciągu najbliższych dwóch lat. Oczekiwane zastosowania do 2028 roku obejmują wypłaty wynagrodzeń, opłaty subskrypcyjne oraz miejskie systemy cyfrowych bonów. JPYC ma na celu ułatwienie płatności transgranicznych w jenach, szczególnie w przypadku rozliczeń B2B w Azji, gdzie kontrahenci preferują fakturowanie w jenach, co zmniejsza trudności przy transgranicznych przekazach pieniężnych.
Na rynek wchodzą konkurenci. SBI i Startale uruchomiły JPYSC, zabezpieczony powierniczo stablecoin powiązany z JPY, a inne kraje, w tym Singapur, przyglądają się japońskiej strategii regulacji stablecoinów jako potencjalnemu wzorcowi. Częstsze potwierdzenia rezerw, panele przejrzystości (transparency dashboards) oraz standardy interoperacyjności międzyłańcuchowej mogą dodatkowo zwiększyć zaufanie i popularyzację rozwiązania.
JPYC znajduje się na styku technologii blockchain i japońskich regulacji prawnych. Jego wartość nie tkwi w innowacji dla samej innowacji, ale w sprawieniu, by cyfrowy pieniądz służył ludziom i firmom, które na co dzień używają jena. Po raz pierwszy Japonia dysponuje regulowanym, programowalnym tokenem jenowym, który może przenieść kryptowaluty ze sfery spekulacji do codziennego handlu.
FAQ
Czy JPYC jest uważany w Japonii za kryptowalutę czy za pieniądz elektroniczny?
JPYC nie jest klasyfikowany w Japonii jako kryptowaluta. Wcześniejszy JPYC Prepaid był przedpłaconym instrumentem płatniczym na mocy ustawy o usługach płatniczych. Nowszy stablecoin JPYC jest klasyfikowany jako „instrument płatności elektronicznej” – to kategoria stworzona w wyniku nowelizacji przepisów w latach 2022–2023. Klasyfikacja ta wpływa na sposób nadzorowania rezerw, funkcjonowanie powiernictwa oraz sposób, w jaki firmy integrują ten token.
Czy osoby niebędące rezydentami Japonii mogą legalnie korzystać z JPYC?
Każdy, kto posiada kompatybilny portfel, może przechowywać JPYC w sieci (on-chain). Jednak bezpośredni zakup i wykup za pośrednictwem JPYC EX wymaga japońskiej weryfikacji tożsamości (zazwyczaj karty My Number Card) oraz zarejestrowanego konta w japońskim banku. Osoby niebędące rezydentami powinny zweryfikować zasady dostępu na oficjalnej stronie JPYC lub platformach partnerskich przed próbą zakupu lub wykupu.
Czym różni się JPYC od punktów lojalnościowych lub zwykłych kart przedpłaconych?
JPYC to transferowalny token działający w sieci blockchain, z którego można korzystać w wielu usługach i sieciach. W przeciwieństwie do punktów lojalnościowych przypisanych do jednego sklepu, JPYC został zaprojektowany tak, aby można go było wymienić z powrotem na prawny środek płatniczy na jasnych zasadach prawnych, z zabezpieczeniem w postaci wydzielonych rezerw. Jego programowalny charakter pozwala również na automatyzację depozytów (escrow) i logiki płatności, czego nie obsługują zwykłe punkty sklepowe.
Co się stanie, jeśli sieć blockchain używana przez JPYC napotka problemy techniczne?
Przeciążenie sieci, wysokie opłaty transakcyjne lub tymczasowe awarie jednego z łańcuchów mogą opóźnić transakcje JPYC. Ponieważ JPYC działa na wielu sieciach (Ethereum, Polygon, Avalanche, Kaia), użytkownicy mogą przechowywać środki i dokonywać transakcji na alternatywnych łańcuchach. Śledź oficjalne komunikaty o stanie sieci i rozważ rozproszenie posiadanych środków na różne obsługiwane sieci, jeśli potrzebujesz wysokiej dostępności.
Czy JPYC zostanie zastąpiony przez przyszłego cyfrowego jena (CBDC)?
JPYC oraz cyfrowy jen Banku Japonii prawdopodobnie będą współistnieć. JPYC służy jako prywatna, programowalna warstwa oparta na publicznych ekosystemach blockchain, podczas gdy CBDC byłoby pieniądzem banku centralnego działającym na infrastrukturze kontrolowanej przez Bank Japonii. Większość ekspertów oraz MFW spodziewa się współistnienia CBDC, bankowych stablecoinów oraz prywatnych regulowanych stablecoinów, a nie jednej cyfrowej waluty zastępującej wszystkie inne.



