

บทนำ
ชื่อนี้ฟังดูเหมือนสิ่งที่คุณจะพบได้ในร้านค้าหัวมุมถนน ในโลกแห่งการลงทุน “boomer candy” เป็นชื่อเล่นที่มีสีสันสำหรับกลุ่มกองทุนรวมดัชนี (ETF) ที่ใช้กลยุทธ์ออปชันซึ่งกำลังเติบโตอย่างรวดเร็ว โดยได้รับการออกแบบมาเพื่อให้การลงทุนในตลาดหุ้นดูเป็นมิตรและจัดการได้ง่ายขึ้นสำหรับนักลงทุนที่กังวลเรื่องการขาดทุนเป็นพิเศษ
และหัวใจสำคัญของบทสนทนานั้นก็คือ Buffered ETF
แล้ว Buffered ETF คืออะไร และทำไมนักลงทุนถึงยอมรับการจำกัดกำไรที่อาจเกิดขึ้นเพื่อแลกกับการป้องกันความเสี่ยงขาลงบางส่วน? คำตอบนั้นอยู่ที่ออปชัน ช่วงเวลาที่กำหนดผลลัพธ์ (defined outcome period) และการแลกเปลี่ยนที่เฉพาะเจาะจงมากระหว่างความเสี่ยงและผลตอบแทน Buffered ETF สามารถช่วยบรรเทาผลกระทบจากการปรับตัวลดลงของตลาดในบางส่วน ขณะเดียวกันก็ยังช่วยให้นักลงทุนได้มีส่วนร่วมในขาขึ้น ทว่าการคุ้มครองดังกล่าวมีเงื่อนไขและมาพร้อมกับต้นทุน
นี่คือวิธีการทำงานของ Buffered ETF ที่มาของชื่อเล่น “boomer candy” และสิ่งที่นักลงทุนจำเป็นต้องทำความเข้าใจก่อนจะประเมินว่าโครงสร้างนี้เหมาะสมกับตนเองหรือไม่
Buffered ETF คืออะไร?
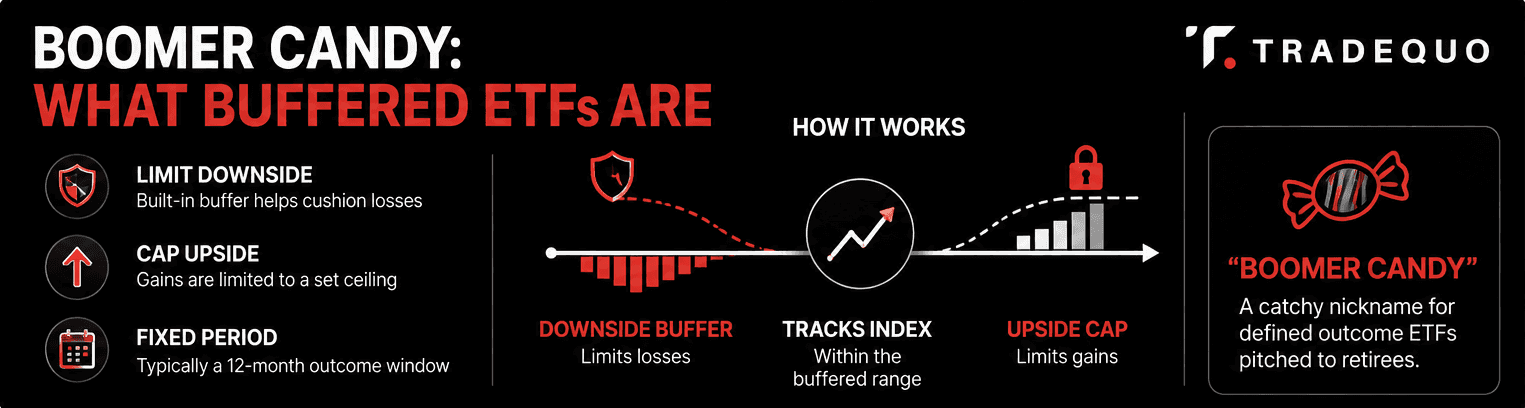
Buffered ETF คือกองทุนรวมดัชนี (Exchange-Traded Fund) ที่ใช้ออปชันเพื่อแสวงหาการป้องกันความเสี่ยงขาลงในระดับที่กำหนด พร้อมทั้งเปิดโอกาสให้มีส่วนร่วมในผลกำไรของสินทรัพย์อ้างอิง ซึ่งมักจะเป็นดัชนีหุ้นหรือ ETF อื่นๆ กองทุนเหล่านี้มักเรียกกันทั่วไปว่า defined outcome fund หรือ structured outcome ETF
แนวคิดพื้นฐานนั้นค่อนข้างเรียบง่าย Buffered ETF จะกำหนด buffer (กันชน) ซึ่งเป็นส่วนของการลดลงของตลาดที่กองทุนได้รับการออกแบบมาเพื่อดูดซับแรงกระแทกในช่วงเวลาที่กำหนด (outcome period) นอกจากนี้ยังกำหนด cap (เพดาน) ซึ่งเป็นผลตอบแทนขาขึ้นสูงสุดที่จะได้รับจากสินทรัพย์อ้างอิงในช่วงเวลาดังกล่าว ก่อนหักค่าธรรมเนียมและค่าใช้จ่ายที่เกี่ยวข้อง
สิ่งนี้ทำให้เกิดช่วงของผลลัพธ์ที่เป็นไปได้ที่ชัดเจน
ลองจินตนาการถึง ETF ที่ผูกกับดัชนี S&P 500 โครงสร้างของมันอาจจะมุ่งดูดซับผลขาดทุนในช่วงแรกของการปรับตัวลดลง ในขณะเดียวกันก็อนุญาตให้ทำกำไรได้ถึงเพดานที่กำหนดไว้ล่วงหน้า หากดัชนีพุ่งสูงเกินกว่าเพดานนั้น นักลงทุนจะไม่ได้รับผลตอบแทนในส่วนที่เกินมา และหากดัชนีร่วงลงเกินกว่าช่วงที่ได้รับการคุ้มครอง นักลงทุนก็ยังคงสามารถเผชิญกับการขาดทุนที่เกินกว่าขอบเขตของกันชน (buffer) ได้
ทั้งนี้ กันชน เพดาน สินทรัพย์อ้างอิง ค่าธรรมเนียม และช่วงเวลาที่กำหนดผลลัพธ์ที่แท้จริงจะแตกต่างกันไปในแต่ละกองทุน ผลิตภัณฑ์บางตัวใช้ช่วงเวลาการกำหนดผลลัพธ์เป็นรายปี ในขณะที่บางตัวเสนอช่วงเวลาที่สั้นกว่า เช่น สามหรือหกเดือน
ประเด็นหลังนี้มีความสำคัญเนื่องจาก Buffered ETF ถูกออกแบบมาโดยอิงจากกรอบเวลาที่เฉพาะเจาะจง การคุ้มครองหลักที่แสดงบนหน้าเว็บของกองทุนจะไม่มีผลในลักษณะเดียวกันโดยอัตโนมัติสำหรับผู้ที่เข้ามาซื้อในช่วงกลางวงจร
ทำไม Buffered ETF ถึงถูกเรียกว่า “Boomer Candy”?
“Boomer candy” เป็นศัพท์สแลงในอุตสาหกรรมการเงิน ไม่ใช่ประเภทการลงทุนอย่างเป็นทางการ
Eric Balchunas นักวิเคราะห์ ETF ของ Bloomberg Intelligence ได้รับการยอมรับอย่างกว้างขวางว่าเป็นผู้คิดค้นวลีนี้เพื่ออธิบายถึง ETF ที่ใช้ออปชัน ซึ่งมุ่งเป้าไปที่นักลงทุนที่ต้องการคงสัดส่วนการลงทุนในหุ้นในขณะที่ลดความไม่สบายใจที่เกิดจากการปรับตัวลดลงของตลาด ต่อมา The Wall Street Journal ได้ช่วยทำให้สำนวนนี้แพร่หลายมากขึ้นในรายงานข่าวเกี่ยวกับกองทุนที่ดึงดูดผู้เกษียณอายุและผู้ที่ใกล้จะเกษียณ
การอ้างอิงถึงกลุ่มประชากรนั้นค่อนข้างตรงไปตรงมา นักลงทุนที่อายุมากหลายคนได้รับประโยชน์จากหุ้นมานานหลายทศวรรษ แต่อาจมีความอ่อนไหวต่อการร่วงลงอย่างรุนแรงของตลาดมากขึ้นเมื่อใกล้ถึงวัยเกษียณ กลยุทธ์ที่เปิดโอกาสให้มีส่วนร่วมในหุ้นได้บ้างในขณะที่มุ่งจำกัดความเสี่ยงขาลงบางส่วนจึงฟังดูน่าดึงดูดใจ
นั่นคือที่มาของคำว่า “candy” (ลูกกวาด) วลีนี้สื่อถึงสิ่งที่น่าดึงดูดใจและบริโภคได้ง่าย แต่ในความเป็นจริง โครงสร้างดังกล่าวเกี่ยวข้องกับการแลกเปลี่ยนที่ชัดเจน นักลงทุนได้รับการป้องกันความเสี่ยงขาลงในระดับที่กำหนดไว้โดยแลกกับการสละโอกาสในขาขึ้นบางส่วน ผลิตภัณฑ์นี้อาจให้ความรู้สึกเรียบง่ายกว่าเพราะผลลัพธ์ถูกนำเสนอในรูปของกันชนและเพดาน แต่กลยุทธ์ออปชันที่อยู่เบื้องหลังนั้นอาจมีความซับซ้อนกว่ามาก
Buffered ETF มีการทำงานอย่างไร?
หากต้องการเข้าใจการทำงานของ Buffered ETF ให้เริ่มจากออปชันที่อยู่ภายในกองทุน
โดยทั่วไป Buffered ETF จะใช้ออปชันที่ผูกกับสินทรัพย์อ้างอิง เช่น ETF ที่ติดตามดัชนี S&P 500 กองทุนสามารถใช้พุทออปชัน (put option) เพื่อสร้างกันชนป้องกันความเสี่ยงขาลง และใช้คอลออปชัน (call option) เพื่อกำหนดเพดานขาขึ้น บางโครงสร้างอาจใช้ออปชันเพิ่มเติมเพื่อสร้างรูปแบบผลตอบแทนที่แม่นยำยิ่งขึ้น
ลองนึกภาพกระบวนการนี้เป็นสามขั้นตอน
ขั้นแรก กองทุนจะสร้างสัดส่วนการลงทุนในตลาด
ETF จะเชื่อมโยงกับสินทรัพย์อ้างอิงซึ่งผลการดำเนินงานของสินทรัพย์นั้นจะเป็นตัวกำหนดรูปแบบผลตอบแทนพื้นฐาน สินทรัพย์อ้างอิงอาจเป็นดัชนีหุ้นในวงกว้าง ดัชนีหุ้นเติบโต หรือดัชนีเปรียบเทียบตลาดอื่นๆ
ขั้นที่สอง กองทุนจะสร้างกันชน (buffer)
พุทออปชันสามารถนำมาใช้เพื่อแสวงหาการป้องกันการขาดทุนในส่วนที่ระบุของสินทรัพย์อ้างอิง กันชนไม่ได้หมายความว่าเงินลงทุนทั้งหมดจะได้รับการคุ้มครองจากการขาดทุน โดยจะครอบคลุมเฉพาะช่วงที่กำหนดไว้และภายใต้เงื่อนไขที่ระบุไว้ในเอกสารของกองทุนเท่านั้น
ขั้นที่สาม กองทุนจะกำหนดเพดาน (cap)
กลยุทธ์นี้สามารถขายคอลออปชันเพื่อรับค่าพรีเมียมของออปชันซึ่งจะช่วยสนับสนุนด้านเงินทุนในการป้องกันความเสี่ยง การขายคอลออปชันเหล่านั้นจะจำกัดจำนวนขาขึ้นที่กองทุนสามารถรับได้เหนือระดับที่กำหนด
นี่คือข้อตกลงหลักที่เป็นหัวใจสำคัญของ Buffered ETF นักลงทุนยอมสละโอกาสในการทำกำไรขาขึ้นบางส่วนเพื่อแลกกับการป้องกันความเสี่ยงขาลงในระดับที่กำหนด
ช่วงเวลาที่กำหนดผลลัพธ์ (outcome period) ก็มีความสำคัญไม่แพ้กัน Buffered ETF จำนวนมากใช้ช่วงเวลาประมาณ 12 เดือน ตัวอย่างเช่น กองทุนอาจเริ่มช่วงเวลาผลลัพธ์ใหม่ในวันแรกของเดือนและปรับเปลี่ยนโครงสร้างออปชันใหม่เมื่อสิ้นสุดช่วงเวลานั้น ขณะที่บางกองทุนอาจใช้กำหนดเวลาแบบรายไตรมาสหรือรูปแบบอื่นๆ แทน
กันชนและเพดานที่โฆษณานั้นโดยทั่วไปจะอธิบายถึงสิ่งที่กองทุนได้รับการออกแบบมาเพื่อส่งมอบเมื่อนักลงทุนเข้าซื้อ ณ จุดเริ่มต้นของช่วงเวลาผลลัพธ์และถือครองไปจนสิ้นสุดช่วงเวลานั้น การซื้อหรือขายระหว่างช่วงเวลาอาจให้ผลลัพธ์ที่แตกต่างออกไป เนื่องจากมูลค่าตลาดของกองทุน เพดานที่เหลืออยู่ และการคุ้มครองที่เหลืออยู่สามารถเปลี่ยนแปลงได้
ประเด็นเรื่องจังหวะเวลานี้เป็นหนึ่งในรายละเอียดที่สำคัญที่สุดที่ต้องทำความเข้าใจก่อนตัดสินใจซื้อ Buffered ETF
Buffered ETF vs. Covered Call ETF vs. Traditional Index ETF
โครงสร้าง ETF ทั้งสามรูปแบบนี้ล้วนให้สัดส่วนการลงทุนในตลาดหุ้นได้เหมือนกัน แต่ใช้วิธีการที่แตกต่างกันอย่างมาก
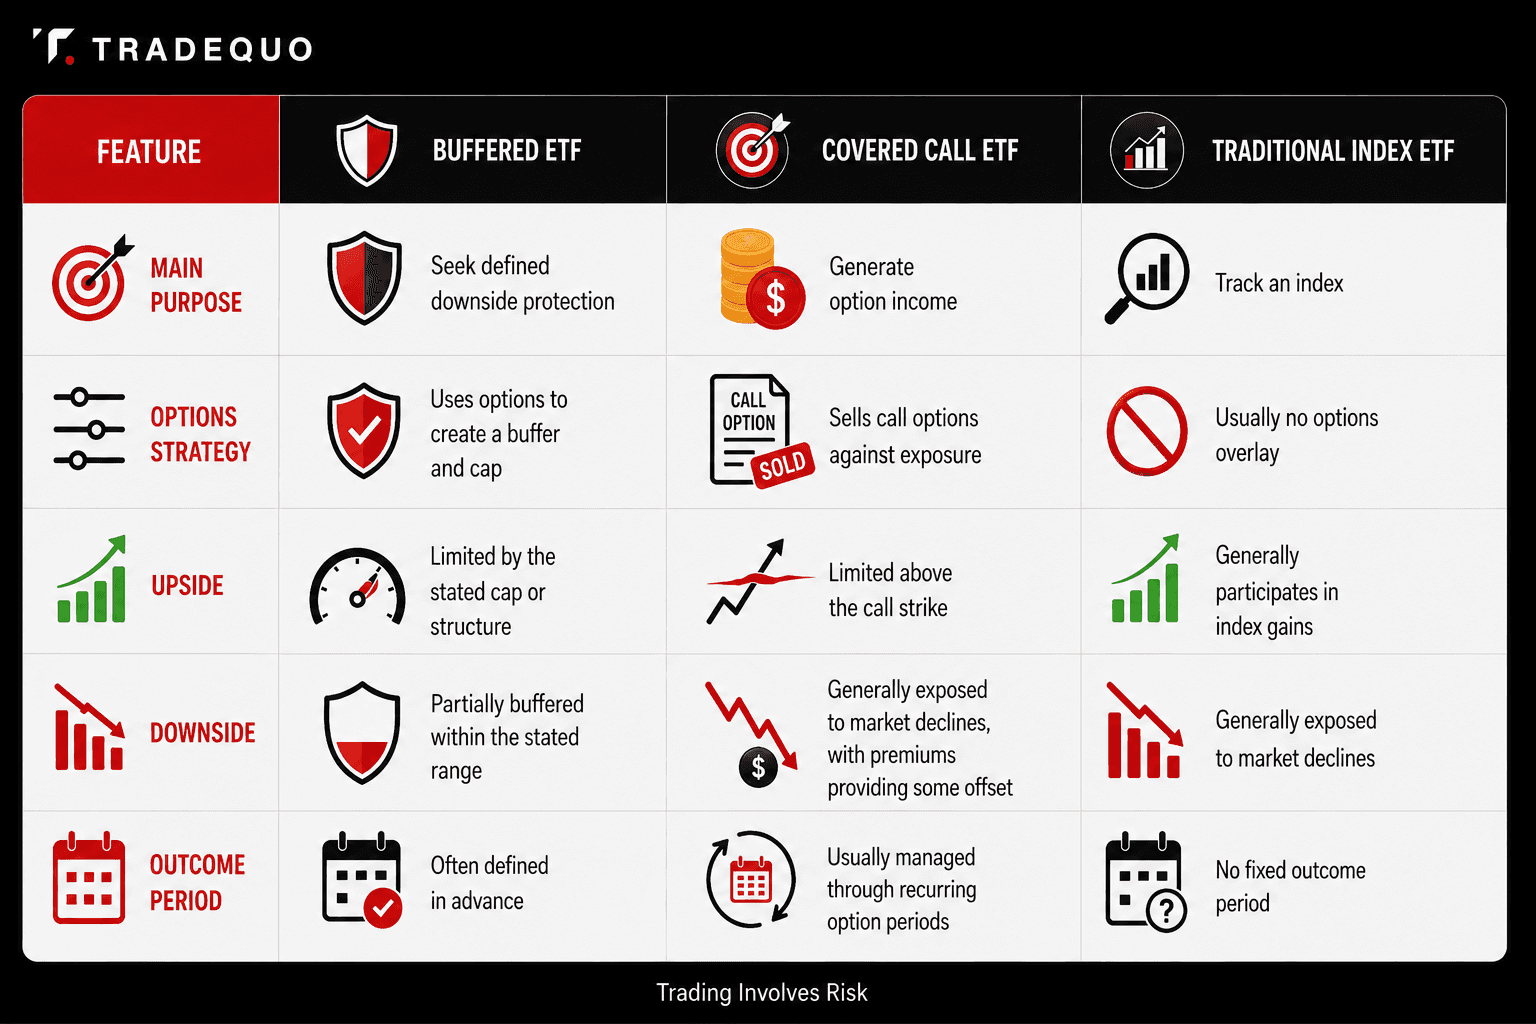
Covered Call ETF ถูกสร้างขึ้นโดยเน้นไปที่รายได้จากการขายคอลออปชันเป็นหลัก ค่าพรีเมียมสามารถสร้างกระแสเงินสดได้ ในขณะที่กลยุทธ์นี้ต้องยอมสละโอกาสในขาขึ้นบางส่วนหากสินทรัพย์อ้างอิงปรับตัวสูงเกินราคาใช้สิทธิของออปชัน ค่าพรีเมียมเหล่านี้อาจช่วยบรรเทาการขาดทุนได้บ้าง แต่ไม่ได้สร้างกันชนป้องกันความเสี่ยงขาลงที่ชัดเจนเหมือนกับที่มีใน Buffered ETF ทั่วไป
สำหรับ Traditional Index ETF (กองทุนดัชนีแบบดั้งเดิม) จะใช้แนวทางที่เรียบง่ายกว่ามาก โดยทั่วไปจะมุ่งติดตามผลการดำเนินงานของดัชนีโดยไม่มีการสร้างเพดานหรือกันชนที่กำหนดไว้ล่วงหน้าผ่านโครงสร้างออปชัน
ขณะที่ Buffered ETF จะอยู่ในจุดอื่นของสเปกตรัมนี้ โดยมีวัตถุประสงค์เพื่อกำหนดช่วงของผลลัพธ์ที่เป็นไปได้ในช่วงเวลาที่ระบุ
ข้อดีและข้อเสียของ Buffered ETF

ความน่าสนใจของ Buffered ETF จะเข้าใจได้ง่ายขึ้นเมื่อพิจารณาข้อดีและข้อเสียร่วมกัน
ประโยชน์ที่อาจได้รับประการหนึ่งคือ การจำกัดความเสี่ยงขาลงภายในขอบเขตของกันชน (buffer) หากสินทรัพย์อ้างอิงปรับตัวลดลงภายในช่วงที่ได้รับการคุ้มครอง และนักลงทุนปฏิบัติตามเงื่อนไขของกลยุทธ์ กองทุนจะได้รับการออกแบบมาเพื่อดูดซับการปรับตัวลดลงในส่วนนั้นก่อนที่ความเสียหายจะส่งผลถึงนักลงทุน
ประโยชน์ที่อาจได้รับอีกประการหนึ่งคือ การมีส่วนร่วมในตลาดอย่างต่อเนื่อง นักลงทุนสามารถคงความเชื่อมโยงกับดัชนีหุ้นอ้างอิงในขณะที่ใช้โครงสร้างออปชันเพื่อปรับเปลี่ยนความเสี่ยงและผลตอบแทนตามปกติ
สำหรับผู้ที่กังวลเกี่ยวกับความผันผวนของตลาดในระยะสั้น โครงสร้างนี้อาจช่วยลดความผันผวนลงได้เมื่อเทียบกับการถือครองสินทรัพย์อ้างอิงโดยตรง อย่างไรก็ตาม ระดับการคุ้มครองจะแตกต่างกันอย่างมากในแต่ละกองทุน
ข้อแลกเปลี่ยนที่ต้องยอมรับคือ เพดานขาขึ้น (upside cap)
หากสินทรัพย์อ้างอิงปรับตัวสูงขึ้นอย่างรวดเร็วเกินกว่าเพดานของกองทุน โดยทั่วไปนักลงทุนจะได้รับผลตอบแทนสูงสุดเพียงแค่ระดับเพดานนั้นเท่านั้น ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย ดังนั้น ในภาวะตลาดที่เป็นขาขึ้นอย่างแข็งแกร่ง Buffered ETF อาจให้ผลตอบแทนตามหลังดัชนีอ้างอิงได้
นอกจากนี้ยังมีเรื่อง ค่าธรรมเนียมและค่าใช้จ่าย ที่ต้องพิจารณา Buffered ETF อาจมีอัตราส่วนค่าใช้จ่ายที่สูงกว่า Traditional Index ETF หลายๆ กองทุน เนื่องจากกลยุทธ์ออปชันต้องอาศัยการบริหารพอร์ตโฟลิโอและการซื้อขายเพิ่มเติม
สุดท้ายคือเรื่องของ จังหวะเวลา (timing) นักลงทุนที่เข้ามาหลังจากช่วงเวลาผลลัพธ์ได้เริ่มต้นขึ้นแล้ว อาจไม่ได้รับส่วนผสมของการคุ้มครองและโอกาสขาขึ้นแบบเดียวกับที่มีให้ ณ จุดเริ่มต้น
ทำความเข้าใจกับความเสี่ยง
ความเสี่ยงที่สำคัญที่สุดใน Buffered ETF มักจะถูกมองข้ามได้ง่าย เนื่องจากคำว่า “กันชน” (buffer) ฟังดูน่าอุ่นใจ
กันชนคือ การคุ้มครองที่จำกัด ไม่ใช่การรับประกันว่าจะไม่ขาดทุน
สมมติว่ากองทุนหนึ่งได้รับการออกแบบมาเพื่อดูดซับผลขาดทุนในช่วงแรกของการปรับตัวลดลง หากสินทรัพย์อ้างอิงร่วงลงเกินกว่าช่วงที่ได้รับการคุ้มครองนั้น นักลงทุนก็จะต้องแบกรับผลขาดทุนในส่วนที่เกินจากกันชน เอกสารของกองทุนยังระบุชัดเจนด้วยว่าค่าธรรมเนียมและค่าใช้จ่ายสามารถลดทอนผลลัพธ์ที่แท้จริงลงได้
นอกจากนี้ยังมี ความเสี่ยงจากการประเมินมูลค่าแบบจุดต่อจุด (point-to-point valuation risk)
ผลลัพธ์โดยทั่วไปจะวัดระหว่างจุดเริ่มต้นและจุดสิ้นสุด สิ่งที่เกิดขึ้นระหว่างวันที่เหล่านั้นอาจมีความสำคัญอย่างยิ่งต่อผู้ที่ซื้อหรือขายในระหว่างรอบระยะเวลา กองทุนอาจเผชิญกับการเคลื่อนไหวครั้งใหญ่ของตลาด ฟื้นตัวในภายหลัง และจบช่วงเวลาผลลัพธ์ใกล้เคียงกับระดับเริ่มต้น ผู้ที่เข้าหรือออกจากกองทุน ณ จุดที่ต่างกันอาจได้รับผลตอบแทนที่แตกต่างกันอย่างมาก
เพดานขาขึ้นสร้างข้อแลกเปลี่ยนที่สำคัญอีกประการหนึ่ง
หากตลาดปรับตัวสูงขึ้นอย่างมาก Traditional Index ETF จะสามารถมีส่วนร่วมในการเพิ่มขึ้นนั้นได้อย่างต่อเนื่อง ทว่า Buffered ETF อาจหยุดการมีส่วนร่วมทันทีเมื่อถึงเพดานที่กำหนด ในช่วงเวลาผลลัพธ์หลายช่วง การจำกัดการทำกำไรขาขึ้นซ้ำๆ อาจส่งผลให้ผลตอบแทนตามหลังดัชนีอ้างอิง โดยเฉพาะอย่างยิ่งในช่วงตลาดกระทิงที่แข็งแกร่ง
นอกจากนี้ยังมีความเสี่ยงจาก การรีเซ็ตเพดาน (cap reset risk) เพดานสามารถเปลี่ยนแปลงได้จากช่วงเวลาผลลัพธ์หนึ่งไปยังอีกช่วงหนึ่ง เนื่องจากได้รับอิทธิพลจากสภาวะตลาดและออปชันที่มีให้เมื่อช่วงเวลาใหม่เริ่มต้นขึ้น เพดานที่ดูน่าดึงดูดใจในวันนี้ไม่จำเป็นต้องเป็นเพดานที่นักลงทุนจะได้รับในรอบถัดไป
นักลงทุนควรอ่านหนังสือชี้ชวนของกองทุนเพื่อศึกษาเกี่ยวกับต้นทุนการซื้อขาย ปัจจัยด้านสภาพคล่อง การจัดการภาษี ความเสี่ยงของออปชัน และรายละเอียดเฉพาะอื่นๆ ของกองทุน เนื่องจากโครงสร้างที่แท้จริงมีความสำคัญ และ Buffered ETF ไม่ได้ถูกสร้างขึ้นมาในรูปแบบเดียวกันทั้งหมด
Defined Outcome vs. Flexible Market Access
Buffered ETF ถูกออกแบบมาโดยอิงกับกรอบเวลาของผลลัพธ์ที่กำหนดไว้ สิ่งนี้ช่วยให้นักลงทุนมีโครงสร้างที่ชัดเจนสำหรับกันชนและเพดานที่คาดหวัง แต่ก็ทำให้เรื่องจังหวะเวลากลายเป็นส่วนสำคัญของกลยุทธ์ด้วยเช่นกัน
เครื่องมือทางการเงินอื่นๆ มีการทำงานที่แตกต่างออกไป
ตัวอย่างเช่น CFD โดยทั่วไปจะอนุญาตให้เปิดและปิดสถานะได้ตลอดเวลาในระหว่างชั่วโมงทำการซื้อขายของตลาดที่เกี่ยวข้อง และไม่มีช่วงเวลาผลลัพธ์ 12 เดือนที่กำหนดไว้ในตัว มูลค่าของมันจะเปลี่ยนไปตามตลาดอ้างอิง ในขณะที่ผลลัพธ์ของนักลงทุนยังขึ้นอยู่กับปัจจัยต่างๆ เช่น เลเวอเรจ ต้นทุนทางการเงิน และจังหวะเวลาในการถือสถานะ
สิ่งนี้ทำให้เกิด ความแตกต่างทางโครงสร้าง ที่ตรงไปตรงมา Buffered ETF ถูกสร้างขึ้นโดยมีรูปแบบผลตอบแทนตามออปชันที่ระบุในช่วงเวลาผลลัพธ์ ส่วน CFD จะให้สัดส่วนการลงทุนในตลาดที่มีความยืดหยุ่นโดยไม่มีกรอบเวลาผลลัพธ์ที่กำหนดไว้ล่วงหน้าดังกล่าว
บทสรุป
Buffered ETF เสนอข้อตกลงแลกเปลี่ยนที่เฉพาะเจาะจงมาก นั่นคือ นักลงทุนสามารถแสวงหาการป้องกันความเสี่ยงขาลงบางส่วนในช่วงเวลาที่กำหนดโดยยอมรับเพดานของกำไรที่อาจเกิดขึ้น ชื่อเล่น “boomer candy” สะท้อนให้เห็นว่าทำไมผลิตภัณฑ์เหล่านี้ถึงได้รับความสนใจจากนักลงทุนที่อายุมากและมีความระมัดระวังเป็นพิเศษ แต่มันบอกรายละเอียดเพียงเล็กน้อยเกี่ยวกับวิธีการทำงานที่แท้จริงของกองทุน รายละเอียดที่สำคัญคือ กันชน เพดาน โครงสร้างออปชัน ค่าธรรมเนียม และช่วงเวลาผลลัพธ์ การทำความเข้าใจกลไกเหล่านั้นมีความสำคัญมากกว่าการใส่ใจกับชื่อเล่นของมัน
คำเตือนความเสี่ยง: CFD เป็นตราสารที่มีความซับซ้อน และมีความเสี่ยงสูงที่จะสูญเสียเงินอย่างรวดเร็วเนื่องจากเลเวอเรจ คุณควรพิจารณาว่าคุณเข้าใจวิธีการทำงานของ CFD หรือไม่ก่อนตัดสินใจลงทุน
FAQ
Buffered ETF คืออะไรในภาษาง่ายๆ?
Buffered ETF คือกองทุนรวมดัชนีที่ใช้ออปชันเพื่อแสวงหาการป้องกันการขาดทุนในบางส่วนของสินทรัพย์อ้างอิงตามที่ระบุไว้ พร้อมกับจำกัดกำไรที่อาจเกิดขึ้นผ่านเพดานขาขึ้น ผลิตภัณฑ์ส่วนใหญ่ถูกสร้างขึ้นโดยอิงจากช่วงเวลาผลลัพธ์ที่แน่นอน ซึ่งมักจะอยู่ที่ประมาณ 12 เดือน แม้ว่าจะมีช่วงเวลาที่สั้นกว่าให้เลือกใช้ด้วยก็ตาม
Buffered ETF ทำงานอย่างไร?
Buffered ETF ใช้ออปชันเพื่อสร้างผลตอบแทนตามที่คาดหวัง พุทออปชันสามารถช่วยสร้างกันชนป้องกันความเสี่ยงขาลง ในขณะที่การขายคอลออปชันจะช่วยสนับสนุนเงินทุนในการป้องกันความเสี่ยงดังกล่าวและกำหนดเพดานขาขึ้น โครงสร้างที่แท้จริงจะแตกต่างกันไปตามแต่ละกองทุน โดยทั่วไปแล้ว กันชนและเพดานที่ระบุจะมีผลโดยตรงที่สุดเมื่อนักลงทุนเข้าซื้อ ณ จุดเริ่มต้นของช่วงเวลาผลลัพธ์และถือครองไปจนสิ้นสุดรอบ
ความเสี่ยงหลักของ Buffered ETF คืออะไร?
ความเสี่ยงหลัก ได้แก่ ผลขาดทุนที่เกินกว่ากันชนที่คุ้มครอง การถูกจำกัดกำไรขาขึ้น ค่าธรรมเนียมและค่าใช้จ่าย รวมถึงผลลัพธ์ที่แตกต่างกันสำหรับนักลงทุนที่เข้าหรือออกจากกองทุนระหว่างช่วงเวลาผลลัพธ์ นอกจากนี้ เพดานยังสามารถเปลี่ยนแปลงได้เมื่อเริ่มช่วงเวลาผลลัพธ์ใหม่ Buffered ETF มุ่งหวังผลลัพธ์ที่กำหนดไว้ แต่ผลลัพธ์เหล่านั้นไม่ใช่สิ่งเดียวกับการรับประกันว่าจะไม่ขาดทุน
Buffered ETF เป็นการลงทุนที่ดีหรือไม่?
ไม่มีคำตอบที่ใช้ได้กับทุกคน Buffered ETF ถูกออกแบบมาเพื่อการแลกเปลี่ยนเฉพาะเจาะจงระหว่างการคุ้มครองความเสี่ยงขาลงและโอกาสในขาขึ้น ผลลัพธ์ของมันจะขึ้นอยู่กับสินทรัพย์อ้างอิง ขนาดของกันชน เพดาน ค่าธรรมเนียม สภาวะตลาด ตลอดจนจุดเข้าซื้อและจุดขายออกของนักลงทุน คำถามสำคัญคือ โครงสร้างเฉพาะนั้นตรงกับผลลัพธ์ที่นักลงทุนพยายามจะบรรลุหรือไม่
ทำไม Buffered ETF ถึงถูกเรียกว่า “Boomer Candy”?
“Boomer candy” เป็นคำเรียกอย่างไม่เป็นทางการซึ่งริเริ่มโดย Eric Balchunas นักวิเคราะห์ ETF ของ Bloomberg Intelligence และต่อมาได้รับความนิยมผ่านการรายงานข่าวของสื่อการเงิน คำนี้อ้างถึง ETF ที่ใช้ออปชันเป็นหลัก ซึ่งดึงดูดนักลงทุนที่ต้องการลงทุนในตลาดแต่ต้องการลดความเสี่ยงขาลงหรือความผันผวนที่เกี่ยวข้องกับการลงทุนในหุ้นแบบดั้งเดิม วลีนี้เป็นเพียงคำย่อของสื่อ ไม่ใช่การจัดประเภท ETF อย่างเป็นทางการ



