

Panimula
Ang pangalan ay parang isang bagay na makikita mo sa isang tindahan sa kanto. Sa mundo ng pamumuhunan, ang “boomer candy” ay isang makulay na bansag para sa lumalaking grupo ng mga options-based exchange-traded fund na idinisenyo upang gawing mas madaling pamahalaan ang exposure sa stock market para sa mga mamumuhunan na partikular na nababahala tungkol sa mga pagkalugi.
Nasa sentro ng pag-uusap na iyon ang mga buffered ETF.
Kaya, ano ang isang buffered ETF, at bakit tatanggap ang isang mamumuhunan ng limitasyon sa mga potensyal na pakinabang kapalit ng ilang proteksyon sa downside? Ang sagot ay nakasalalay sa mga opsyon, isang defined outcome period, at isang napakaspesipikong kompromiso sa pagitan ng panganib at gantimpala. Maaaring hangarin ng mga buffered ETF na pagaanin ang bahagi ng pagbaba ng merkado habang pinapayagan pa rin ang mga mamumuhunan na makibahagi sa mga pakinabang, ngunit ang proteksyon ay may mga kondisyon, at may kaakibat itong gastos.
Narito kung paano gumagana ang mga buffered ETF, saan nagmula ang bansag na “boomer candy”, at kung ano ang kailangang maunawaan ng mga mamumuhunan bago husgahan kung ang istruktura ay may katuturan para sa kanila.
Ano ang Isang Buffered ETF?
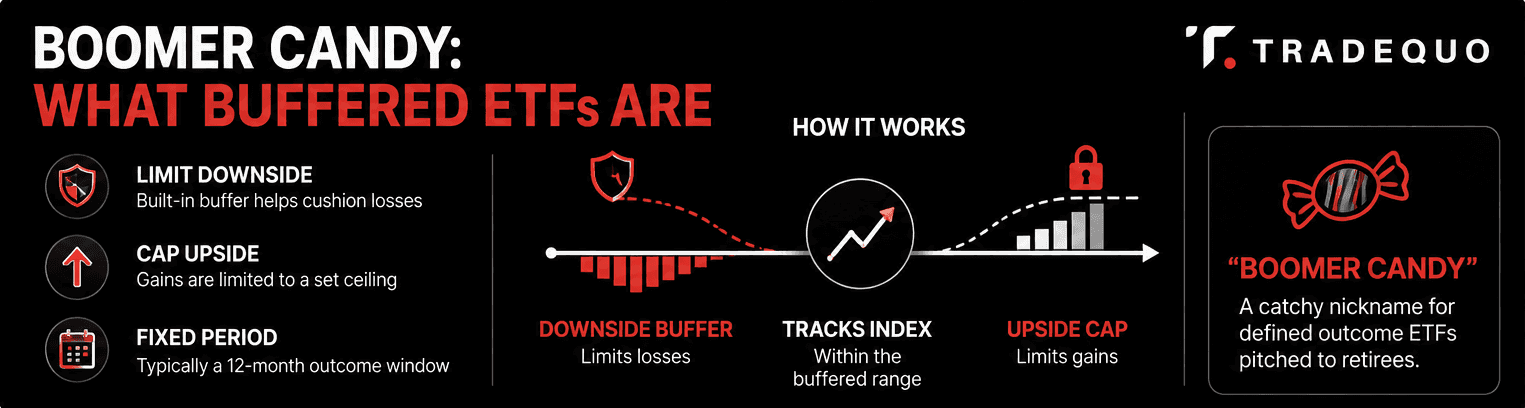
Ang buffered ETF ay isang exchange-traded fund na gumagamit ng mga opsyon upang maghangad ng isang tinukoy na antas ng proteksyon sa downside habang pinapayagan ang pakikilahok sa mga pakinabang ng isang pinagbabatayang asset, karaniwan ay isang equity index o isa pang ETF. Ang mga pondo ring ito ay karaniwang tinatawag na mga defined outcome fund o mga structured outcome ETF.
Ang pangunahing ideya ay medyo simple. Ang isang buffered ETF ay nagtatakda ng isang buffer, na siyang bahagi ng pagbaba ng merkado na idinisenyo upang sipsipin o saluhin ng pondo sa loob ng isang partikular na outcome period. Nagtatatag din ito ng isang cap, na siyang pinakamataas na upside return na makukuha mula sa pinagbabatayang reference asset sa panahong iyon, bago ang mga naaangkop na bayarin at gastusin.
Lumilikha iyon ng isang tinukoy na hanay ng mga potensyal na kinalabasan.
Isipin ang isang ETF na naka-link sa S&P 500. Ang istruktura nito ay maaaring maghangad na saluhin ang unang bahagi ng pagbaba habang pinapayagan ang mga pakinabang hanggang sa isang paunang itinakdang kisame. Kung ang index ay tumaas nang higit pa sa kisameng iyon, hindi matatanggap ng mamumuhunan ang lahat ng karagdagang upside. Kung ang index ay bumaba nang higit pa sa protektadong hanay, maaari pa ring makaranas ang mamumuhunan ng mga pagkalugi na lampas sa buffer.
Ang eksaktong buffer, cap, reference asset, mga bayarin, at outcome period ay nag-iiba-iba sa bawat pondo. Ang ilang mga produkto ay gumagamit ng taunang outcome period, habang ang iba ay nag-aalok ng mas maiikling panahon tulad ng tatlo o anim na buwan.
Mahalaga ang huling puntong iyon dahil ang mga buffered ETF ay idinisenyo sa paligid ng isang partikular na time window. Ang pangunahing proteksyon na ipinapakita sa page ng pondo ay hindi awtomatikong nalalapat sa parehong paraan sa isang taong bibili sa kalagitnaan ng siklo.
Bakit Tinatawag na “Boomer Candy” ang mga Buffered ETF?
Ang “Boomer candy” ay isang shorthand sa industriya ng pananalapi sa halip na isang opisyal na kategorya ng pamumuhunan.
Ang analyst ng ETF ng Bloomberg Intelligence na si Eric Balchunas ang malawakang kinikilala sa paglikha ng parirala upang ilarawan ang mga ETF na nakabatay sa mga opsyon na nakatuon sa mga mamumuhunan na gustong manatiling exposed sa mga stock habang binabawasan ang ilang discomfort na nauugnay sa mga pagbaba ng merkado. Kalaunan ay nakatulong ang The Wall Street Journal na palaganapin ang ekspresyon sa pag-uulat ng mga pondo na umaakit sa mga retirado at mga taong papalapit na sa pagreretiro.
Medyo prangka ang demograpikong sanggunian. Maraming mas nakatatandang mamumuhunan ang gumugol ng mga dekada sa pakikinabang mula sa mga equity, ngunit maaaring maging mas sensitibo sa malalaking pagbaba ng merkado habang papalapit ang pagreretiro. Kaya naman, ang isang estratehiya na nag-aalok ng ilang pakikilahok sa mga stock habang naghahangad na limitahan ang bahagi ng downside ay maaaring maging kaakit-akit.
Doon pumapasok ang bahaging “candy”. Ipinahihiwatig ng parirala ang isang bagay na kaakit-akit at madaling kainin. Sa katotohanan, ang istruktura ay nagsasangkot ng isang malinaw na palitan. Ang mga mamumuhunan ay tumatanggap ng isang tinukoy na antas ng proteksyon sa downside habang isinusuko ang ilang potensyal na upside. Maaaring mas simple ang pakiramdam ng produkto dahil ang kinalabasan ay ipinapakita sa mga tuntunin ng isang buffer at isang cap, ngunit ang pinagbabatayang diskarte sa mga opsyon ay maaaring higit na mas kumplikado.
Paano Gumagana ang mga Buffered ETF?
Upang maunawaan kung paano gumagana ang mga buffered ETF, magsimula sa mga opsyon sa loob ng pondo.
Ang isang tipikal na buffered ETF ay gumagamit ng mga opsyon na nakatali sa isang reference asset, tulad ng isang ETF na sumusubaybay sa S&P 500. Maaaring gamitin ng pondo ang mga put option upang maitatag ang downside buffer nito at mga call option upang maitatag ang upside cap. Ang ilang mga istruktura ay gumagamit ng mga karagdagang opsyon upang lumikha ng tumpak na profile ng kabayaran.
Isipin ang proseso sa tatlong yugto.
Una, itinatatag ng pondo ang exposure sa merkado.
Ang ETF ay naka-link sa isang reference asset na ang pagganap ay tumutukoy sa pangunahing profile ng kita. Ang reference asset ay maaaring isang malawak na equity index, isang growth index, o isa pang market benchmark.
Pangalawa, lumilikha ang pondo ng buffer.
Maaaring gamitin ang mga put option upang maghangad ng proteksyon laban sa isang tinukoy na bahagi ng mga pagkalugi sa reference asset. Ang buffer ay hindi nangangahulugang ang buong pamumuhunan ay protektado mula sa mga pagkalugi. Sinasaklaw lamang nito ang nakasaad na hanay at sa ilalim ng mga kondisyong inilarawan sa mga dokumento ng pondo.
Pangatlo, itinatatag ng pondo ang cap.
Maaaring ibenta ng estratehiya ang mga call option, na tumatanggap ng mga option premium na tumutulong upang pondohan ang proteksyon. Ang pagbebenta ng mga call na iyon ay naglilimita sa kung gaano kalaking upside ang maaaring makuha ng pondo na lampas sa isang tinukoy na antas.
Ito ang sentral na kasunduan sa likod ng mga buffered ETF. Isinusuko ng mamumuhunan ang ilang potensyal na upside kapalit ng isang tinukoy na antas ng proteksyon sa downside.
Ang outcome period ay parehong mahalaga. Maraming buffered ETF ang gumagamit ng outcome period na humigit-kumulang 12 buwan. Halimbawa, ang isang pondo ay maaaring magsimula ng isang bagong outcome period sa unang araw ng isang buwan at i-reset ang istruktura ng mga opsyon nito sa pagtatapos ng panahong iyon. Ang ilang pondo ay gumagamit ng quarterly o iba pang mga iskedyul sa halip.
Ang ina-advertise na buffer at cap sa pangkalahatan ay naglalarawan kung ano ang idinisenyo ng pondo na ihatid kapag ang isang mamumuhunan ay pumasok sa simula ng outcome period at nananatiling namuhunan hanggang sa katapusan nito. Ang pagbili o pagbebenta sa panahon ay maaaring magbunga ng ibang resulta dahil maaaring magbago ang market value ng pondo, natitirang cap, at natitirang proteksyon.
Ang isyu sa timing na iyon ay isa sa pinakamahahalagang detalye na dapat maunawaan bago bumili ng isang buffered ETF.
Mga Buffered ETF vs. Mga Covered Call ETF vs. Mga Tradisyonal na Index ETF
Ang tatlong istrukturang ito ng ETF ay maaaring magbigay ng exposure sa equity market, ngunit gumagamit sila ng ibang-ibang mga diskarte.
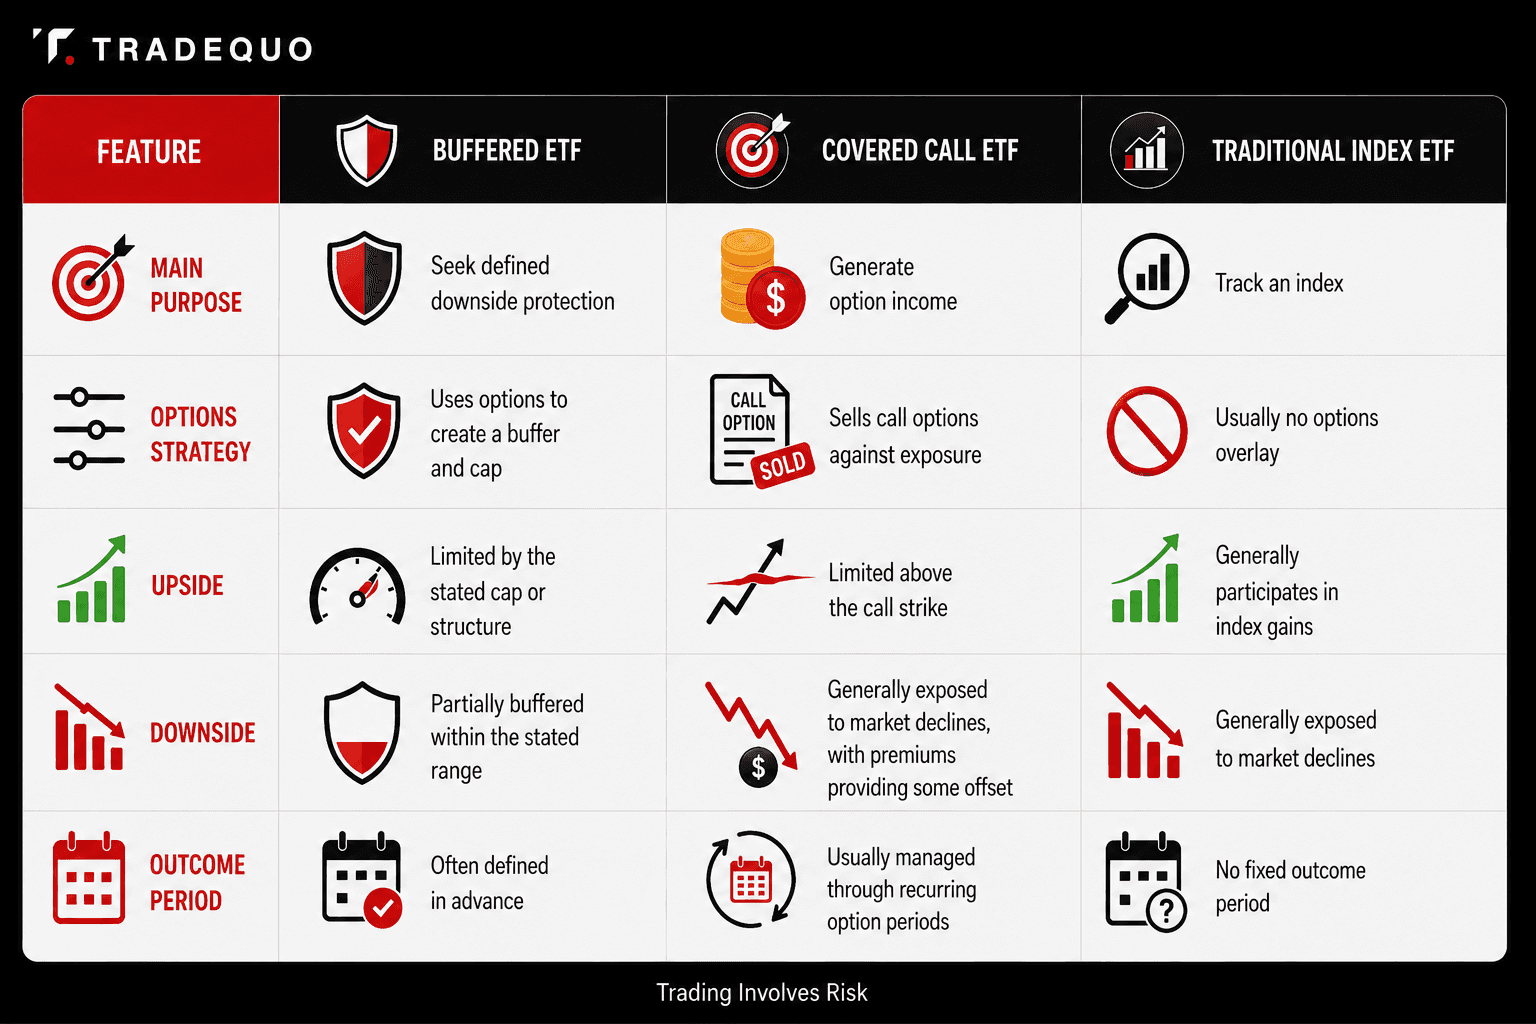
Ang isang covered call ETF ay pangunahing binuo sa paligid ng kita mula sa pagbebenta ng mga call option. Ang mga premium ay maaaring magbigay ng daloy ng salapi, habang ang estratehiya ay sumusuko sa ilang potensyal na upside kung ang pinagbabatayang asset ay tumaas nang lampas sa strike ng opsyon. Maaaring mapagaan ng mga premium ang ilang pagkalugi, ngunit hindi sila lumilikha ng parehong tinukoy na downside buffer na matatagpuan sa isang karaniwang buffered ETF.
Ang isang tradisyonal na index ETF ay gumagamit ng mas simpleng ruta. Sa pangkalahatan, naghahangad itong subaybayan ang pagganap ng isang index nang hindi lumilikha ng isang paunang itinakdang cap o buffer sa pamamagitan ng isang istruktura ng mga opsyon.
Ang mga buffered ETF ay nasa ibang lugar sa spectrum na iyon. Ang layunin ng mga ito ay hubugin ang hanay ng mga posibleng kinalabasan sa loob ng isang tinukoy na panahon.
Mga Kalamangan at Kahinaan ng mga Buffered ETF

Ang apela ng mga buffered ETF ay nagiging mas madaling maunawaan kapag ang mga kalamangan at kahinaan ay isinasaalang-alang nang magkasama.
Ang isang potensyal na benepisyo ay ang limitadong downside exposure sa loob ng buffer. Kung ang reference asset ay nakakaranas ng pagbaba sa loob ng protektadong hanay at natutugunan ng mamumuhunan ang mga kondisyon ng estratehiya, ang pondo ay idinisenyo upang saluhin ang bahaging iyon ng pagbaba bago maabot ng mga pagkalugi ang mamumuhunan.
Ang isa pang potensyal na benepisyo ay ang patuloy na pakikilahok sa merkado. Maaaring manatiling konektado ang mga mamumuhunan sa isang equity benchmark habang gumagamit ng istruktura ng mga opsyon upang baguhin ang normal na profile ng panganib at kita.
Para sa isang taong nag-aalala tungkol sa malalaking panandaliang pagbabago-bago sa merkado, ang istrukturang iyon ay maaari ring magdulot ng hindi gaanong pabago-bagong karanasan kaysa sa direktang paghawak sa pinagbabatayang exposure sa equity. Gayunpaman, ang antas ng proteksyon ay malaki ang pagkakaiba-iba sa pagitan ng mga pondo.
Ang kompromiso ay ang upside cap.
Kung ang reference asset ay mabilis na tumaas nang higit pa sa cap ng pondo, ang mamumuhunan ay karaniwang makakatanggap lamang ng kitang makukuha hanggang sa kisameng iyon, bago ang mga bayarin at gastusin. Samakatuwid, ang isang malakas na merkado ay maaaring mag-iwan sa isang buffered ETF sa likod ng pinagbabatayang index.
Mayroon ding mga bayarin at gastusin na dapat isaalang-alang. Ang mga buffered ETF ay maaaring magkaroon ng mas matataas na expense ratio kaysa sa maraming tradisyonal na index ETF dahil ang estratehiya sa mga opsyon ay nangangailangan ng karagdagang pamamahala at pangangalakal ng portfolio.
Panghuli, nariyan ang usapin ng timing. Ang isang mamumuhunan na papasok pagkatapos magsimula ang isang outcome period ay maaaring hindi makatanggap ng parehong kumbinasyon ng proteksyon at upside na available sa simula.
Pag-unawa sa mga Panganib
Ang pinakamahalagang panganib sa mga buffered ETF ay madaling makaligtaan dahil ang salitang “buffer” ay tila nakapapanatag.
Ang isang buffer ay limitadong proteksyon, hindi isang garantiya laban sa mga pagkalugi.
Ipagpalagay na ang isang pondo ay idinisenyo upang saluhin ang unang bahagi ng isang pagbaba. Kung ang reference asset ay bumaba nang lampas sa protektadong hanay na iyon, maaaring tanggapin ng mamumuhunan ang mga pagkalugi nang higit pa sa buffer. Nililinaw din ng mga dokumento ng pondo na maaaring mabawasan ng mga bayarin at gastusin ang epektibong kinalabasan.
Pagkatapos ay nariyan ang point-to-point valuation risk.
Ang kinalabasan ay karaniwang sinusukat sa pagitan ng panimulang punto at ng punto ng pagtatapos. Ang mga nangyayari sa pagitan ng mga petsang iyon ay maaaring maging mahalaga sa isang mamumuhunan na bumibili o nagbebenta sa panahong iyon. Ang isang pondo ay maaaring makaranas ng malaking paggalaw ng merkado, makabawi kalaunan, at tapusin ang outcome period malapit sa antas ng pagsisimula nito. Ang isang taong pumasok o lumabas sa ibang punto ay maaaring makaranas ng ibang-ibang kita.
Lumilikha ang cap ng isa pang mahalagang kompromiso.
Kung ang merkado ay tumaas nang malaki, ang isang tradisyonal na index ETF ay maaaring magpatuloy sa pakikilahok sa pagtaas na iyon. Ang isang buffered ETF ay maaaring huminto sa pakikilahok kapag naabot na ang cap nito. Sa maraming outcome period, ang paulit-ulit na exposure sa mga nakatakip na kita (capped gains) ay maaaring magresulta sa mga kitang nahuhuli sa pinagbabatayang index, lalo na sa panahon ng malalakas na bull market.
Mayroon ding cap reset risk.
Maaaring magbago ang mga cap mula sa isang outcome period patungo sa isa pa dahil naiimpluwensyahan ang mga ito ng mga kondisyon ng merkado at ang mga opsyon na available kapag nagsimula ang bagong panahon. Ang isang cap na mukhang kaakit-akit ngayon ay hindi nangangahulugang ang cap na matatanggap ng mga mamumuhunan sa susunod na siklo. Dapat ding basahin ng mga mamumuhunan ang prospectus ng pondo para sa mga gastos sa pangangalakal, mga pagsasaalang-alang sa liquidity, pagtrato sa buwis, mga panganib sa opsyon, at iba pang mga detalyeng partikular sa pondo. Mahalaga ang eksaktong istraktura dahil ang mga buffered ETF ay hindi lahat binuo sa parehong paraan.
Defined Outcome vs. Flexible na Access sa Merkado
Ang mga buffered ETF ay idinisenyo sa paligid ng isang tinukoy na outcome window. Nagbibigay iyon sa mamumuhunan ng isang malinaw na balangkas para sa nilalayong buffer at cap, ngunit ginagawa rin nitong isang mahalagang bahagi ng estratehiya ang timing.
Iba ang takbo ng iba pang instrumento sa merkado.
Halimbawa, ang mga CFD ay karaniwang nagpapahintulot sa mga posisyon na buksan at isara sa mga oras ng pangangalakal ng nauugnay na merkado at walang built-in na 12-buwang outcome period. Ang halaga ng mga ito ay nagbabago kasabay ng pinagbabatayang merkado, habang ang resulta ng mamumuhunan ay nakasalalay din sa mga salik tulad ng leverage, mga gastos sa pagpopondo, at ang timing ng posisyon.
Lumilikha iyon ng isang prangkang pagkakaiba sa istruktura. Ang isang buffered ETF ay binuo sa paligid ng isang tinukoy na options-based na payoff sa loob ng isang outcome period. Ang isang CFD ay nagbibigay ng nababagong exposure sa merkado nang wala ang paunang natukoy na outcome window.
Konklusyon
Ang mga buffered ETF ay nag-aalok ng isang napakatukoy na palitan: ang mga mamumuhunan ay maaaring maghangad ng bahagyang proteksyon sa downside sa loob ng isang tinukoy na panahon habang tumatanggap ng kisame sa mga potensyal na pakinabang. Kinukuha ng bansag na “boomer candy” kung bakit nakaakit ang mga produktong ito ng atensyon mula sa mga mas nakatatanda at mas maingat na mamumuhunan, ngunit kakaunti ang sinasabi nito tungkol sa kung paano talaga gumagana ang mga pondo. Ang mahahalagang detalye ay ang buffer, cap, istruktura ng mga opsyon, mga bayarin, at outcome period. Ang pag-unawa sa mga mekanismong iyon ay higit na mahalaga kaysa sa bansag.
Pagtanggi sa Panganib: Ang mga CFD ay mga kumplikadong instrumento at may mataas na panganib na mabilis na mawalan ng pera dahil sa leverage. Dapat mong isaalang-alang kung naiintindihan mo kung paano gumagana ang mga CFD bago mamuhunan.
Mga FAQ
Ano ang Isang Buffered ETF sa Payak na Pananalita?
Ang buffered ETF ay isang exchange-traded fund na gumagamit ng mga opsyon upang maghangad ng proteksyon laban sa isang tinukoy na bahagi ng mga pagkalugi sa isang pinagbabatayang asset habang nililimitahan ang mga potensyal na pakinabang sa pamamagitan ng isang upside cap. Karamihan sa mga produkto ay binuo sa paligid ng isang tinukoy na outcome period, kadalasang humigit-kumulang 12 buwan, bagaman available din ang mas maiikling panahon.
Paano Gumagana ang mga Buffered ETF?
Gumagamit ang mga buffered ETF ng mga opsyon upang lumikha ng kanilang nilalayong payoff. Ang mga put option ay maaaring magbigay ng downside buffer, habang ang pagbebenta ng mga call option ay makakatulong na pondohan ang proteksyong iyon at maitatag ang upside cap. Ang eksaktong istraktura ay nag-iiba-iba ayon sa pondo. Ang nakasaad na buffer at cap ay karaniwang pinaka-direktang nalalapat kapag ang isang mamumuhunan ay bumili sa simula ng outcome period at humawak hanggang sa katapusan nito.
Ano ang mga Pangunahing Panganib sa Buffered ETF?
Kabilang sa mga pangunahing panganib ang mga pagkalugi na lampas sa protektadong buffer, capped upside, mga bayarin at gastusin, at iba't ibang kinalabasan para sa mga mamumuhunan na pumasok o lumabas sa panahon ng isang outcome period. Maaari ding magbago ang cap kapag nagsimula ang isang bagong outcome period. Ang mga buffered ETF ay naghahangad ng mga tinukoy na kinalabasan, ngunit ang mga kinalabasang iyon ay hindi katulad ng isang garantiya laban sa mga pagkalugi.
Magandang Pamumuhunan ba ang mga Buffered ETF?
Walang pangkalahatang sagot. Ang mga buffered ETF ay idinisenyo para sa isang partikular na kompromiso sa pagitan ng proteksyon sa downside at potensyal na upside. Ang mga resulta ng mga ito ay nakasalalay sa pinagbabatayang asset, ang laki ng buffer, ang cap, mga bayarin, mga kondisyon ng merkado, at ang mga punto ng pagpasok at paglabas ng mamumuhunan. Ang pangunahing tanong ay kung ang partikular na istruktura ay tumutugma sa kinalabasan na sinusubukang makamit ng isang mamumuhunan.
Bakit Tinatawag na “Boomer Candy” ang mga Buffered ETF?
Ang “Boomer candy” ay isang impormal na termino na kinikilala sa analyst ng ETF ng Bloomberg Intelligence na si Eric Balchunas at kalaunan ay pinasikat sa pamamagitan ng pag-uulat sa media ng pananalapi. Malawak itong tumutukoy sa mga ETF na nakabatay sa mga opsyon na nakakaakit sa mga mamumuhunan na nais manatiling exposed sa mga merkado habang binabawasan ang ilan sa downside o volatility na nauugnay sa tradisyonal na pamumuhunan sa equity. Ang parirala ay isang shorthand ng media sa halip na isang opisyal na klasipikasyon ng ETF.



