

Kung naisip mo na kung bakit tila pabago-bago ang presyo ng gas bawat buwan, ang sagot ay karaniwang nag-uugat sa ilang puwersa na humuhubog sa mga merkado ng krudo araw-araw. Ang pag-unawa sa kung ano ang nagtutulak sa mga presyo ng langis ay hindi lamang kapaki-pakinabang para sa mga ekonomista o gumagawa ng patakaran. Para sa sinumang nangangalakal ng mga CFD sa krudo, ito ang pundasyong pinagbabatayan ng lahat.
Tuklasin natin ang mga pangunahing salik sa likod ng mga presyo ng langis, ang pagkakaiba ng WTI at Brent, at kung paano maaaring iposisyon ng mga mangangalakal ang kanilang sarili kaugnay ng mga paggalaw na ito.
Ano ang Nagtatakda sa Pandaigdigang Presyo ng Langis?
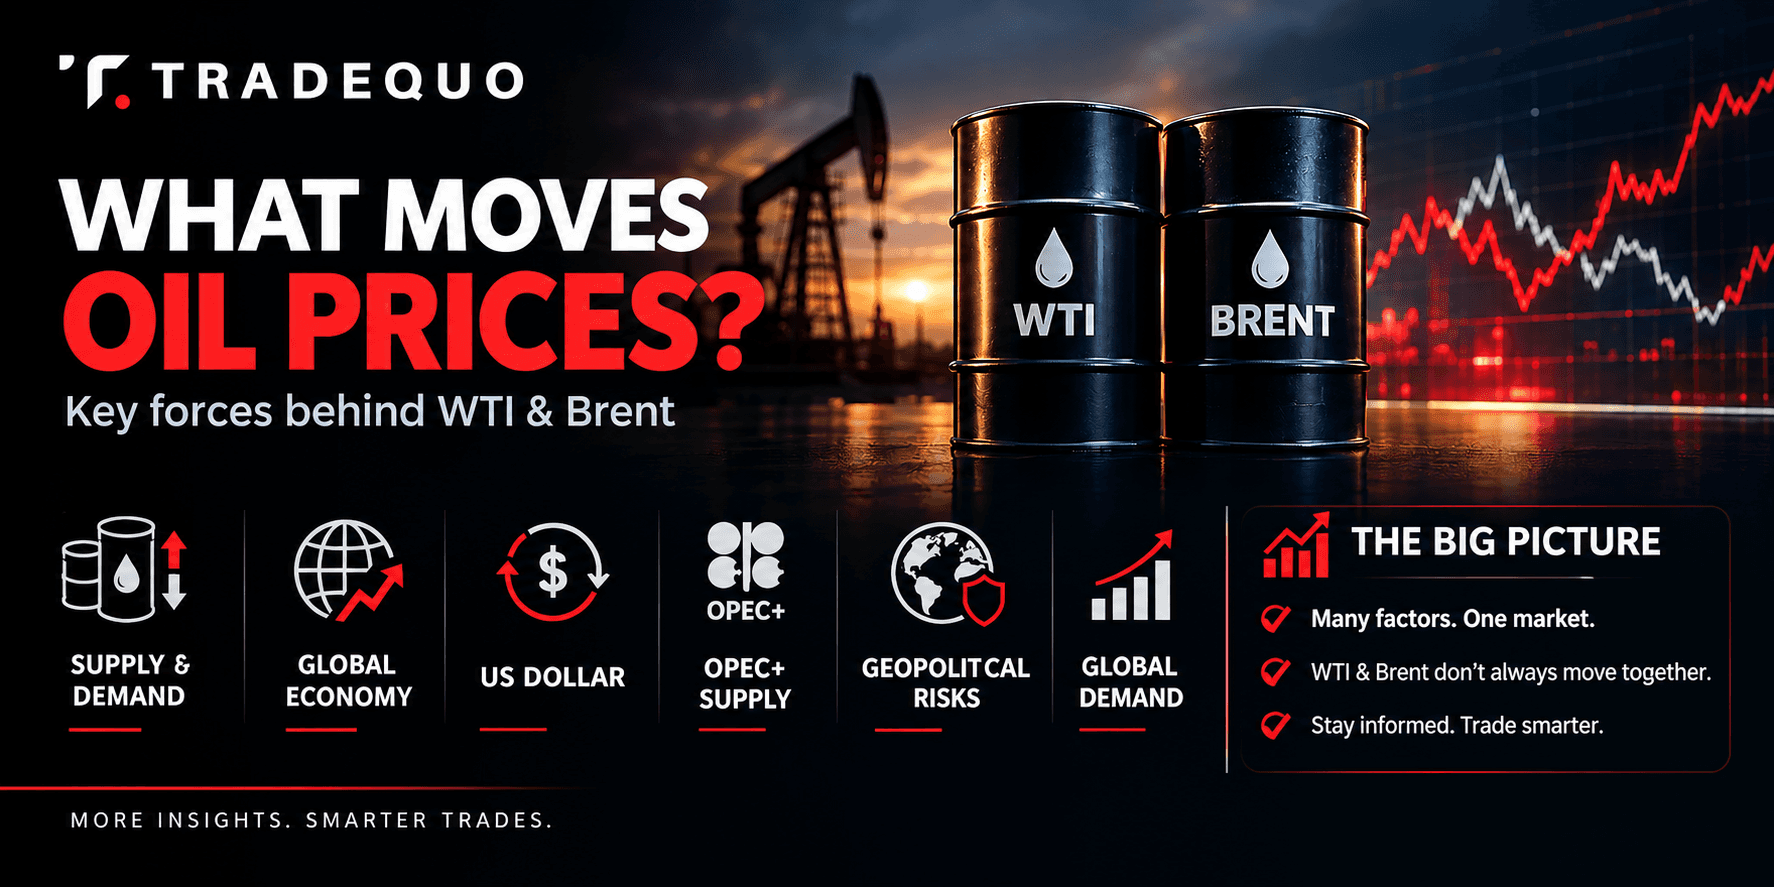
Sa pinakapundasyon nito, ang presyo ng langis ay nakasalalay sa supply at demand, ngunit ang sitwasyon ay bihirang ganoon kasimple. Ang pandaigdigang supply at demand para sa langis ang nasa sentro ng halos bawat pagbabago sa presyo, at kapag ang produksyon ay mas mabilis kaysa sa pagkonsumo, nagkakaroon ng labis na supply na may gawi na magpababa ng presyo. Totoo rin ang kabaligtaran. Kapag humihigpit ang supply kaugnay ng demand, tumataas ang mga presyo.
Higit pa sa pangunahing balanse ng supply at demand, ipinapakita ng presyo ng langis ang mga inaasahan ng merkado. Patuloy na isinasaalang-alang ng mga mangangalakal at analyst sa kanilang pagpepresyo ang pinaniniwalaan nilang mangyayari sa pandaigdigang paglago ng ekonomiya, aktibidad sa industriya, at demand para sa panggatong sa transportasyon sa mga darating na buwan. Ito ang dahilan kung bakit maaaring gumalaw nang matindi ang langis dahil sa iisang balita, kahit bago pa man may pisikal na bariles na magpalipat-lipat ng kamay. Ang mga pananaw tungkol sa kung saan patungo ang supply at demand ay kadalasang kasinghalaga rin ng kasalukuyang kalagayan ng mga ito.
Ang isa pang salik na nakakaapekto sa mga presyo ng langis sa paraang madaling makaligtaan ay ang pera (currency). Ang presyo ng langis ay itinatakda sa buong mundo gamit ang dolyar ng US, na nangangahulugang ang lakas ng dolyar ay may direktang epekto sa demand. Kapag lumalakas ang dolyar, nagiging mas mahal ang langis para sa mga mamimiling gumagamit ng ibang mga pera, na maaaring magpahina sa demand at magdulot ng pababang presyon sa mga presyo. Ang mas mahinang dolyar naman ay may kabaligtarang epekto, na ginagawang mas abot-kaya ang krudo sa ibang bansa at sumusuporta sa mas mataas na presyo.
WTI vs Brent Crude Oil: Ano ang Pagkakaiba?
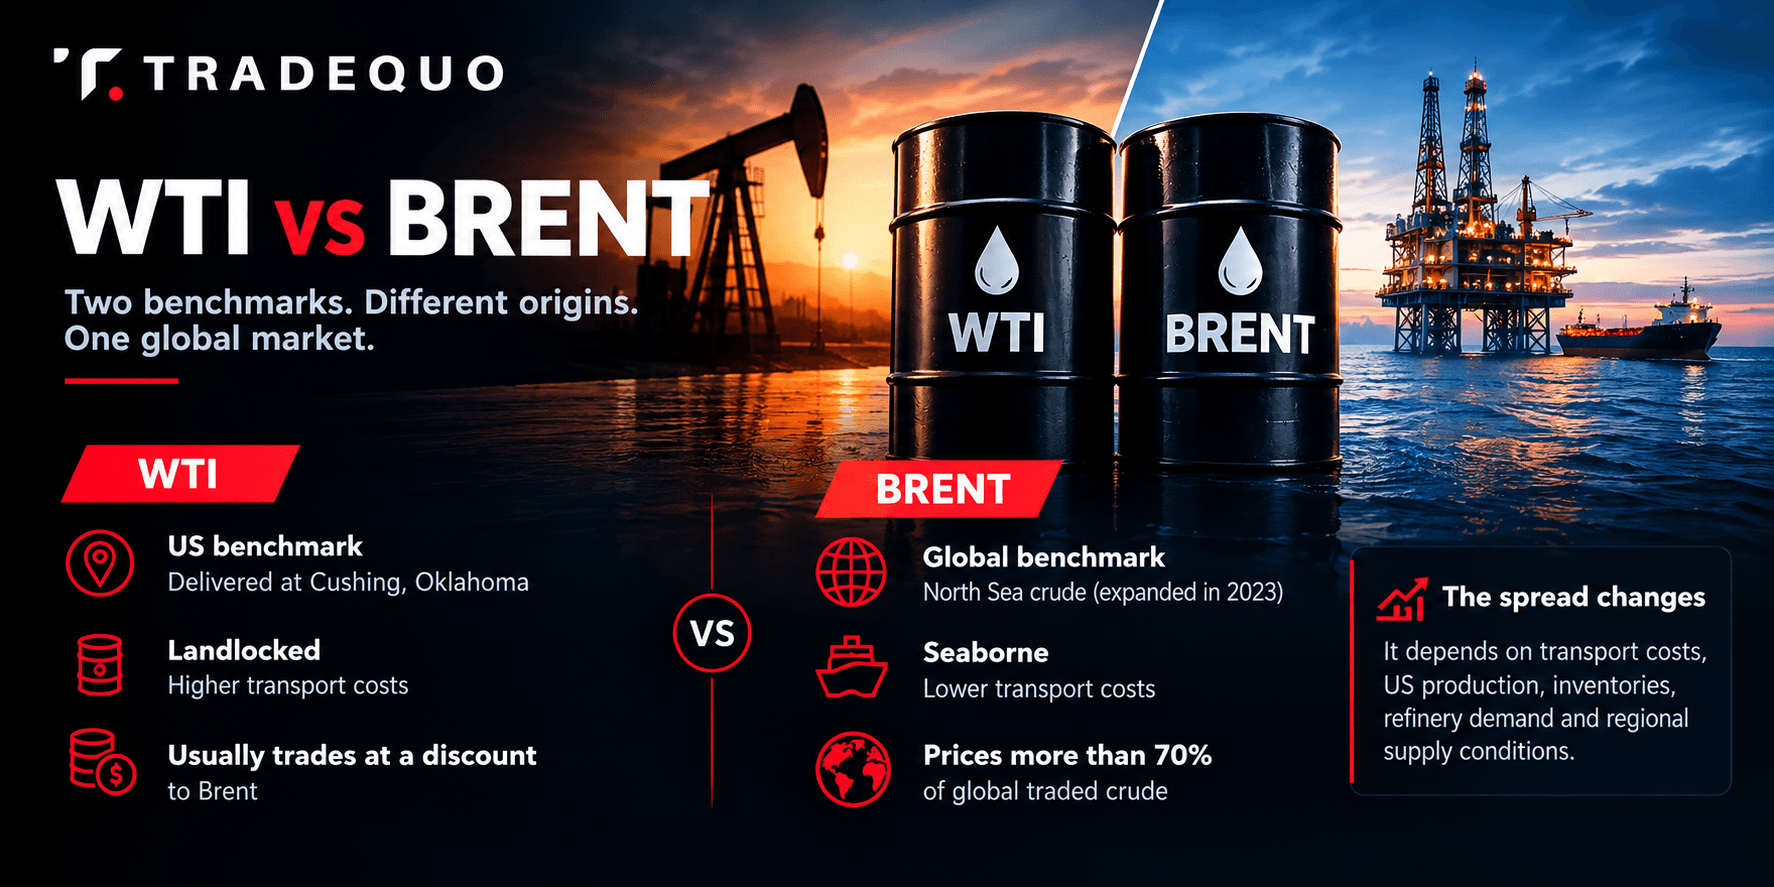
Tanungin ang karamihan sa mga retail trader kung ano ang nagtatakda ng presyo ng langis, at mabilis mong maririnig ang dalawang pangalan: West Texas Intermediate at Brent Crude. Pareho silang itinuturing na light, sweet crude oil grades, ngunit ang kanilang pinagmulan at paraan ng pagdadala sa merkado ay nagdudulot ng malaking pagkakaiba sa presyo.
Ang WTI ang pangunahing benchmark ng krudo sa US, na may mga futures contract na nakatali sa pisikal na paghahatid sa Cushing, Oklahoma. Ang pagpepresyo nito ay naiimpluwensyahan ng produksyon sa US, mga daloy ng pipeline, mga imbentaryo, at mga kondisyon sa Cushing hub. Ang Brent naman ang nangungunang pandaigdigang benchmark ng krudo, na ayon sa kasaysayan ay nakabatay sa mga crude stream sa North Sea. Ang benchmark basket nito ay pinalawak noong 2023 upang isama ang WTI Midland mula sa Permian Basin ng US. Ito ay malawakang ginagamit bilang batayang presyo para sa halos dalawang-katlo ng krudo na kinakalakal sa buong mundo.
Ang Brent ay madalas na kinakalakal sa mas mataas na presyo (premium) kaysa sa WTI, ngunit ang agwat (spread) ay nagbabago depende sa mga gastos sa transportasyon, produksyon at pagluwas ng US, mga imbentaryo, demand ng refinery, at mga rehiyonal na kondisyon ng supply at demand. Parehong may papel ang mga gastos sa pag-export at logistika ng transportasyon, at ang agwat ng Brent-WTI ay lumalawak o kumikipot depende sa mga kondisyon ng supply sa rehiyon at kung gaano kadaling maihatid ang krudo kung saan ito kinakailangan. Halimbawa, noong kalagitnaan ng 2018, ang agwat na iyon ay lumawak nang higit sa 6 na dolyar bawat bariles dahil ang produksyon ng US ay tumaas nang mas mabilis kaysa sa kakayahan ng kapasidad ng pipeline.
Ang datos ng imbentaryo ay may papel din sa paghahambing na ito. Ang pagbaba ng mga imbentaryo ng krudo ay madalas na nagpapahiwatig ng mas mahigpit na supply, na may gawi na sumuporta sa mas mataas na presyo, habang ang pagtaas ng mga imbakan ay nagpapahiwatig na mas marami ang supply ng merkado kaysa sa hinihingi ng demand. Ang mga regular na inilalabas na datos sa mga imbentaryo ng krudo ay nagsisilbing sukatan na maingat na binabantayan ng mga mangangalakal, at ang WTI ay partikular na naiimpluwensyahan ng mga ulat sa imbentaryo ng krudo sa US at mga lokal na istatistika ng produksyon.
OPEC+ at Pandaigdigang Supply ng Langis
Walang pag-uusap tungkol sa mga bansang gumagawa ng langis ang kumpleto nang walang OPEC. Ang Organization of the Petroleum Exporting Countries, na katuwang ang mga kaalyadong producer sa ilalim ng pangalang OPEC+, ay matagal nang may napakalaking papel sa pandaigdigang presyo ng krudo. Noong 2018, ang mga miyembro ng OPEC ay gumawa ng humigit-kumulang 32–33 milyong bariles ng krudo bawat araw, na ginagawang isa ang grupo sa pinakamahalagang pinagmumulan ng supply sa buong mundo. Sa pagtatapos ng 2018, hawak ng mga miyembro ng OPEC ang halos 79.4% ng napatunayang reserba ng krudo sa mundo.
Ang mga target sa produksyon ng OPEC+ ay direktang nakakaimpluwensya sa kung gaano kahigpit o kaluwag ang sitwasyon sa merkado sa anumang partikular na oras. Ang mga quota sa produksyon at mga pagsasaayos sa output na ginawa ng grupo ay nagtatakda ng malaking bahagi ng pandaigdigang supply ng langis, na nangangahulugang ang desisyon na bawasan ang produksyon ay maaaring magpahigpit ng supply at magpataas ng mga presyo, habang ang isang kasunduan na dagdagan ang produksyon ay maaaring magpagaan ng mga presyo sa pamamagitan ng pagdaragdag ng higit pang mga bariles sa merkado.
Gayunpaman, ang kontrol ng OPEC sa merkado ay hindi na tulad ng dati. Ang impluwensya nito ay umabot sa sukdulan noong krisis sa langis noong 1973, kung kailan ang mga pagkilos ng grupo ay kayang magpagalaw ng mga presyo nang mag-isa. Simula noon, ang pag-usbong ng produksyon ng shale oil sa US ay nagpahina sa pangingibabaw na iyon. Ang US ay may average na humigit-kumulang 9.3 milyong bariles ng produksyon ng krudo bawat araw noong 2017, kung saan mabilis na tumaas ang output habang lumalawak ang produksyon ng shale.
Panganib sa Heopolitika at mga Biglaang Pagkaantala sa Supply
Hindi kinakalakal ang langis sa isang hiwalay na sitwasyon, at ang mga tensyon sa heopolitika sa mga rehiyong gumagawa ng enerhiya ay maaaring magbago sa damdamin ng merkado sa loob lang ng magdamag. Ang hidwaan, mga parusa, o kawalan ng katatagan malapit sa mga pangunahing ruta ng supply ay lumilikha ng kawalan ng katiyakan tungkol sa kung ang langis ay patuloy na dadaloy sa inaasahang dami, at ang kawalan ng katiyakan lamang na iyon ay maaaring magpagalaw ng mga presyo kahit bago pa man magkaroon ng aktwal na pagkagambala sa supply.
Madalas itong inilalarawan bilang risk premium. Ang mga pangamba sa mga pagkaantala sa supply ay nagdaragdag ng proteksyon sa presyo na sumasalamin sa posibilidad ng mga problema sa hinaharap, hindi nangangahulugang problema na nangyari na. Ang mga tensyon sa Gitnang Silangan ay isang paulit-ulit na halimbawa ng dinamikong ito, na madalas na nagsisilbing suporta (bullish) para sa mga presyo ng langis kahit sa mga panahong humihina ang mga pagtataya sa demand.
Ang mga pang-ekonomiyang parusa sa mga pangunahing bansang nagpoprodyus ay bahagi rin ng sitwasyong ito, na naglilimita sa daloy ng krudo mula sa isang partikular na bansa at pumipilit sa mga mamimili na maghanap ng mga alternatibong mapagkukunan, na maaaring magpahigpit sa pandaigdigang supply. Ang pagpepresyo ng parehong WTI at Brent ay hinuhubog ng kombinasyong ito ng pandaigdigang makroekonomiks at mga kaganapang heopolitikal na nakapatong sa mas mekanikal na mga pundasyon ng supply at demand.
Ang Dolyar ng US at mga Presyo ng Krudo
Ang ugnayan sa pagitan ng mga merkado ng pera at krudo ay nararapat pagtuunan ng pansin, dahil ito ay isa sa mga mas pare-parehong relasyon sa pangangalakal ng mga kalakal (commodity). Dahil ang langis ay pinapresyohan sa dolyar ng US sa buong mundo, ang mga paggalaw sa halaga ng dolyar ay awtomatikong nakakaapekto sa demand ng langis. Ang mas malakas na dolyar ay nagpapataas ng epektibong gastos ng langis para sa mga mamimiling may hawak ng ibang mga pera, na maaaring magpahina sa demand at magpabigat sa mga presyo.
Ang ugnayang ito ay nangangahulugan na ang mga mangangalakal na sumusubaybay sa mga presyo ng langis ngayon ay madalas ding nagbabantay sa mga merkado ng pera, dahil ang lakas o kahinaan ng dolyar ay maaaring magpalakas o magpawalang-bisa sa mga paggalaw na dulot ng mga batayan ng supply at demand sa ibang bahagi ng merkado.
Pandaigdigang Demand at Paglago ng Ekonomiya
Ang pandaigdigang demand sa langis ay lubos na nakadepende sa pagganap ng mga pangunahing ekonomiya. Kapag malakas ang output ng industriya, aktibidad sa pagmamanupaktura, at paggasta ng mga mamimili, tumataas din ang demand para sa panggatong sa transportasyon at enerhiya kasabay ng mga ito. Kapag bumagal ang paglago, o nagkaroon ng resesyon, ang demand na iyon ay maaaring mabilis na bumagsak, kadalasang mas mabilis kaysa sa kakayahan ng mga producer na ayusin ang supply.
Nag-aalok ang kasaysayan ng ilang malilinaw na halimbawa kung paano nakakaapekto ang mga macroeconomic shock sa mga presyo ng langis. Ang pagbagsak ng pananalapi noong 2008 ay naging sanhi ng pagbaba ng presyo ng Brent Crude nang higit sa 100 dolyar bawat bariles habang bumagsak ang demand kasabay ng mas malawak na pandaigdigang ekonomiya. Kamakailan lamang, noong 2020, bumagsak ang presyo ng langis sa pinakamababang antas sa loob ng 20 taon nang halos mapatigil ng pandemya ng COVID-19 ang paglalakbay at aktibidad sa industriya. Makalipas lamang ang dalawang taon, noong 2022, ang presyo ng langis ay umabot sa pinakamataas na antas na higit sa 120 dolyar bawat bariles habang ang mga tensyong heopolitikal ay pumatong sa pagbawi ng demand, na nagpapakita kung gaano kabilis magbago ang damdamin ng merkado sa kabilang direksyon.
Ang mga pangmatagalang pagbabago sa paggamit ng enerhiya ay kasama rin sa mga pagtataya sa demand. Ang paggamit ng renewable energy at ang pagdami ng mga de-kuryenteng sasakyan ay unti-unting nagpapababa sa pag-asa ng mundo sa langis sa ilang mga merkado, at noong 2020 ang mga renewable source ay nakabuo ng halos isang-katlo ng kuryente sa buong mundo. Kung ang demand para sa langis ay makabuluhang bumaba sa paglipas ng panahon, maaaring tumugon ang OPEC sa pamamagitan ng karagdagang mga pagbawas sa supply upang makatulong na patatagin ang mga presyo, na nagdaragdag ng isa pang aspeto sa isang kumplikado nang sitwasyon.
Kapansin-pansin din na ang espekulasyon sa merkado ay humuhubog sa mga presyo nang hiwalay sa pisikal na supply at demand. Ang mga futures contract sa langis ay nagbibigay-daan sa mga mangangalakal na mag-espekula sa kung saan patungo ang mga presyo, at ang aktibidad na ito ng espekulasyon ay maaaring magpalaki sa mga pagbabago sa presyo. Sa panahon bago ang krisis sa pananalapi noong 2008, ang espekulasyon ay nakita bilang isang salik na nag-ambag sa pagtaas ng presyo ng langis bago ang tuluyang pagbagsak nito.
Paano Mangalakal ng mga Paggalaw sa Presyo ng Langis
Para sa mga mangangalakal, ang krudo ay nag-aalok ng pagkakataong makilahok sa ilan sa mga pinakamalinaw na salaysay na macro sa mga merkado ng pananalapi, mula sa mga pagpupulong ng OPEC+ hanggang sa mga ulat ng imbentaryo at nagbabagong mga ulat sa heopolitika. Ang mga futures sa langis at spread betting ay dalawa sa mga pinakakaraniwang paraan upang makakuha ng exposure sa mga paggalaw ng presyo nang hindi humahawak ng mga pisikal na bariles, at ang pangangalakal ng CFD ay naging isang tanyag na paraan para sa mga retail trader na nais mag-espekula sa parehong tumataas at bumababang mga presyo nang hindi nangangailangan ng mga pasilidad sa imbakan o access sa refinery.
Dahil ang pangangalakal ng langis ay may mataas na panganib, lalo na sa panahon ng mga nakatakdang paglalabas ng datos at mga balita sa heopolitika, maraming mangangalakal ang bumubuo ng kanilang estratehiya sa paligid ng mga pangunahing paulit-ulit na kaganapan. Ang lingguhang datos ng imbentaryo mula sa mga mapagkukunan tulad ng Energy Information Administration, mga resulta ng pagpupulong ng OPEC+, at mga pangunahing paglalabas ng datos sa ekonomiya ay kadalasang mga sandali kung kailan pinakamalamang na gumalaw nang matindi ang langis, kaya ang pagpapanatili ng kalendaryo ng mga petsang ito ay isang kapaki-pakinabang na gawi para sa sinumang aktibo sa merkadong ito.
Konklusyon
Ang mga presyo ng langis ay nasa tagpuan ng mga pandaigdigang desisyon sa supply, mga kaganapang heopolitikal, mga paggalaw ng pera, at nagbabagong demand mula sa mga pangunahing ekonomiya. Wala sa mga puwersang ito ang gumagana nang mag-isa, na siyang eksaktong dahilan kung bakit ang krudo ay isang merkado na labis na binabantayan at madalas ikalakal. Para sa mga mangangalakal na gustong manatiling aktibo kahit na natatapos ang karaniwang linggo ng pangangalakal, nag-aalok ang TradeQuo ng kakayahang mangalakal ng langis tuwing katapusan ng linggo, upang ang panganib mula sa mga kaganapang heopolitikal ay hindi na kailangang maghintay hanggang Lunes bago matugunan.
Mga FAQ
Ano ang pagkakaiba sa pagitan ng WTI at Brent crude oil?
Ang WTI ang benchmark ng US, na inihahatid sa Cushing, Oklahoma, habang ang Brent ang pandaigdigang benchmark na ayon sa kasaysayan ay nagmumula sa North Sea, pinalawak noong 2023 upang isama ang krudo sa Permian Basin, at ginagamit upang presyuhan ang higit sa 70% ng langis na kinakalakal sa buong mundo. Parehong light, sweet grades, ngunit ang WTI ay karaniwang kinakalakal sa mas mababang presyo kaysa sa Brent dahil ang paghahatid sa lupa ay nagdaragdag ng mga gastos sa transportasyon na iniiwasan ng Brent na dinadala sa dagat.
Bakit karaniwang mas mahal ang Brent crude kaysa sa WTI?
Ang Brent ay ginagawa malapit sa mga ruta ng pagpapadala, na nagpapanatili sa mababang gastos sa transportasyon, habang ang WTI ay kailangang maglakbay mula sa isang punto ng paghahatid sa loob ng bansa, na nagdaragdag ng gastos sa daan. Ang agwat na ito ay nagpanatili sa Brent na may mas mataas na presyo kaysa sa WTI sa karamihan ng mga taon mula noong 2016, kung saan ang agwat ay lumampas sa 6 na dolyar bawat bariles noong kalagitnaan ng 2018.
Ano ang nagiging sanhi ng pagbabago ng presyo ng langis sa bawat araw?
Ang maikling sagot ay ang balanse sa pagitan ng supply at demand. Ang mga desisyon ng OPEC+ sa produksyon, na kumontrol sa humigit-kumulang 47 porsyento ng pandaigdigang output ng krudo noong 2024, mga pagkaantala sa supply mula sa labanan o matinding panahon, lingguhang bilang ng imbentaryo, at ang mas malawak na takbo ng pandaigdigang paglago ng ekonomiya ay pawang nakakaapekto sa mga pang-araw-araw na paggalaw ng presyo.
Nakakaapekto ba ang halaga ng dolyar ng US sa mga presyo ng langis?
Oo. Dahil ang langis ay pinapresyohan sa dolyar ng US sa lahat ng dako, ang mas malakas na dolyar ay ginagawang mas mahal ang krudo para sa mga mamimiling gumagamit ng ibang mga pera, na maaaring magpahina sa demand at magpababa ng mga presyo. Ang mas mahinang dolyar naman ay may kabaligtarang epekto, na sumusuporta sa demand at mga presyo.
Nakalakal na ba ang WTI crude sa negatibong presyo?
Oo, at nananatili itong isa sa mga pinakatangi-tanging sandali sa kasaysayan ng merkado ng langis. Noong Abril 20, 2020, ang mga futures ng WTI ay bumagsak sa negatibong 37.63 dolyar bawat bariles, ang unang negatibong settlement na naitala, habang ang pagbagsak ng demand noong panahon ng pandemya ay naging dahilan upang halos mapuno ang imbakan sa Cushing. Ang presyo ng langis ng Brent ay bumaba rin nang husto ngunit nanatili sa itaas ng zero, nagsara sa araw na iyon sa 19.33 dolyar, higit sa lahat dahil ang offshore na imbakan ay nagbigay dito ng higit na kakayahang umangkop.
Pagtanggi sa pananagutan: Ang pangangalakal ng mga CFD, kabilang ang langis at iba pang mga kalakal, ay may mataas na antas ng panganib at maaaring hindi angkop para sa lahat ng mamumuhunan. Ang leverage ay maaaring pabor o laban sa iyo, na nagpapalaki sa parehong kita at pagkalugi. Ang nakaraang pagganap ay hindi isang maaasahang tagapagpahiwatig ng mga resulta sa hinaharap. Pakitiyak na nauunawaan mo ang mga panganib na kasangkot at humingi ng independiyenteng payo sa pananalapi kung kinakailangan bago mangalakal.



