

Panimula
May masalimuot na kasaysayan ang Japan sa cryptocurrency. Ang pagbagsak ng Mt. Gox noong 2014 ay nagresulta sa mahigit $460 milyon sa mga iniulat na pagkalugi. Ang pag-hack sa Coincheck noong 2018 ay nagkakahalaga ng ¥58 bilyon sa mga customer. Dahil sa mga kaganapang ito, itinulak ang mga regulator tungo sa mahigpit na pangangasiwa, dahilan upang maging isa ang Japan sa mga unang bansang naglisensya sa mga crypto exchange sa ilalim ng pambansang batas.
Gayunpaman, ang gayon ding pag-iingat sa regulasyon ay naglimita rin sa kung paano magagamit ang crypto para sa mga ordinaryong transaksyon. Dahil sa mga pagbabago-bago sa presyo ng Bitcoin, naging hindi ito praktikal para sa pang-araw-araw na pamimili. Ang isang tasa ng kape na nagkakahalaga ng ¥500 sa BTC ay maaaring maging ¥550 o ¥450 depende sa oras. Para sa mga Japanese na mamimili at negosyo, ang pabagu-bagong presyong iyon ay hindi katanggap-tanggap.
Ang JPYC ay isang stablecoin na idinisenyo upang lutasin ang problemang ito. Hindi ito isang cryptocurrency sa legal na klasipikasyon ng Japan. Sa halip, ang bawat JPYC token ay 1:1 na sinusuportahan ng mga reserbang Japanese yen, at ang isang JPYC ay palaging katumbas ng ¥1. Inilunsad ng JPYC Inc. ang token noong 2021, sa simula bilang isang prepaid payment instrument. Noong Oktubre 2025, ang JPYC ang naging unang regulated na yen stablecoin ng Japan sa ilalim ng binagong Payment Services Act.
Ano ang JPYC? Pangunahing Konsepto at Background
Ang JPYC ay isang digital token na naka-peg sa Japanese yen kung saan ang isang JPYC ay katumbas ng ¥1. Ginawa ito para sa mga pagbabayad, remittance, at mga online na serbisyo. Ang JPYC ang unang yen-pegged na stablecoin ng Japan.
May dalawang bersyon ang token. Ang "JPYC Prepaid," na inilunsad noong bandang 2021, ay inuri bilang isang prepaid payment instrument sa ilalim ng batas ng Japan. Pagdating ng Nobyembre 2024, ang kabuuang pag-isyu nito ay lumampas sa ¥3 bilyon. Ang mas bagong bersyon, na tinatawag lamang na "JPYC," ay isang regulated na stablecoin na 1:1 na sinusuportahan ng mga reserbang Japanese yen at mga bond ng gobyerno ng Japan, na may ganap na mga karapatan sa pag-redeem sa ilalim ng Payment Services Act.
Ang JPYC Inc. ay isang kumpanyang nakabase sa Tokyo na itinatag noong 2019, sa pamumuno ni CEO Noritaka Okabe. Kabilang sa mga mamumuhunan ang Circle (ang nag-isyu ng USDC) at mga kumpanyang Japanese. Inihayag ng JPYC na ang Series B nito ay umabot na sa humigit-kumulang ¥6 bilyon sa kabuuan noong Agosto 2026.
Gumagana ang JPYC sa maraming blockchain kabilang ang Ethereum, Polygon, Avalanche, at Kaia, gamit ang pamantayang ERC-20.
Peg: 1 JPYC = ¥1
Disenyo: Hindi para sa espekulasyon; ginawa para sa mga pagbabayad
Mga Chain: Ethereum, Polygon, Avalanche, Kaia
Pokus: Mga lokal na pagbabayad sa Japan at digital na pera
Paano Gumagana ang JPYC: Peg, Mga Reserba, at Disenyong Multi-Chain
Ang bawat JPYC token ay 1:1 na sinusuportahan ng mga reserbang Japanese yen na hawak sa trust o nakahiwalay na mga account. Kabilang sa mga reserbang asset ang yen cash at ligtas at liquid na mga instrumento tulad ng mga securities ng gobyerno ng Japan. Sa ilalim ng batas, ang mga asset na ito ay dapat ihiwalay sa mga pondo para sa operasyon ng JPYC Inc. upang mabawi ng mga may hawak ng JPYC ang yen kahit na malugi ang nag-isyu.
Ang siklo ng pag-isyu at pag-redeem ay dumadaan sa JPYC EX, ang opisyal na platform:
Kinukumpleto ng user ang pag-verify ng pagkakakilanlan (eKYC), nagrerehistro ng bank account at wallet address.
Naglilipat ang user ng yen sa itinalagang account ng JPYC Inc.; ang mga JPYC token ay mina-mint at ipinapadala sa wallet ng user.
Upang mag-redeem, ibinabalik ng user ang JPYC mula sa isang rehistradong wallet; pagkatapos ng mga pagsusuri sa AML, ibinabalik ang yen sa bank account.
Gumagana ang JPYC sa ilalim ng lisensya ng Type II funds transfer na may limitasyong ¥1 milyon bawat transaksyon. Mula noong kalagitnaan ng 2026, ang kabuuang supply ay nasa humigit-kumulang 8.8 bilyong JPYC, na may humigit-kumulang 2.786 bilyon sa aktibong sirkulasyon sa mga pampublikong chain. Nagbibigay-daan ang JPYC para sa mga awtomatikong functionality ng pagbabayad dahil sa programmable na katangian nito; lumalawak o lumiliit ang supply batay sa pangangailangan ng user sa halip na magbago-bago sa mga bukas na merkado.
Legal na Balangkas: Bakit Isang "Regulated Stablecoin" ang JPYC sa Japan
Noong Hunyo 2022, binago ng lehislatura ng Japan ang Payment Services Act upang tukuyin ang mga stablecoin bilang "mga elektronikong instrumento sa pagbabayad" sa halip na mga crypto asset. Kinokontrol ng binagong Payment Services Act ng Japan ang mga stablecoin mula noong 2023, na lumilikha ng mga obligasyon ukol sa mga reserba, pag-redeem, at proteksyon ng mamimili na hindi dating ipinapatupad.
Ang JPYC ay inuri bilang isang prepaid payment instrument sa mas maagang anyo nito. Sumailalim ang JPYC sa isang transisyon mula sa isang prepaid na modelo patungo sa isang ganap na lisensyadong digital asset sa ilalim ng bagong rehimen. Inaprubahan ng Financial Services Agency ang JPYC bilang unang regulated na stablecoin ng Japan, na nagbibigay sa mga may hawak ng JPYC ng malinaw na legal na proteksyon: garantisadong pag-redeem sa halagang ¥1, 100% na suporta ng reserba, at mga nakahiwalay na asset.
Pinapayagan ng balangkas ng regulasyon ng Japan ang mga bangko at provider ng paglilipat ng pondo na mag-isyu ng mga stablecoin. Sumusunod ang JPYC sa Payment Services Act ng Japan bilang isang elektronikong instrumento sa pagbabayad. Sakop ang JPYC ng mga regulasyon ng KYC at AML sa Japan, kabilang ang mga kinakailangan sa travel-rule para sa mga paglilipat sa mga dayuhang katapat.
Dahil ang JPYC ay hindi nauuri bilang isang cryptocurrency sa Japan, hindi ito sakop ng mga patakaran sa buwis at kustodiya na nalalapat sa mga crypto asset tulad ng Bitcoin. Mahalaga ang pagkakaibang ito para sa pagsunod sa regulasyon; ang mga negosyong nagsasama ng JPYC ay nahaharap sa mas kaunting legal na kawalan ng katiyakan kaysa sa mga humahawak ng mga digital asset na mabilis magbago ang presyo.
JPYC kumpara sa CBDC (Digital Yen) at Iba Pang Regulated na Stablecoin
Ang JPYC ay pribadong inisyu. Ang isang digital yen ng Bank of Japan sa hinaharap ay magiging pera ng bangko sentral. Pareho silang bahagi ng mas malawak na estratehiya sa digital finance ng Japan, at inaasahan ng pagsusuri ng IMF mula noong 2026 ang magkasamang pag-iral ng mga pribadong regulated na stablecoin, mga stablecoin ng bangko (tulad ng DCJPY), at anumang CBDC sa hinaharap.
Maaaring ikonekta ng JPYC ang tradisyonal na pananalapi at ang desentralisadong ekonomiya. Ang kalamangan nito sa mga alternatibong inisyu ng bangko ay nakasalalay sa multi-chain na access, integrasyon sa Web3, at mga tool na madaling gamitin para sa developer. Ang mga dayuhang stablecoin tulad ng USDT at USDC ay nahaharap sa mga karagdagang paghihigpit sa ilalim ng batas ng Japan, na nagbibigay sa mga lokal na inisyung token tulad ng JPYC ng kalamangan sa pagsunod.
JPYC kumpara sa Mga Pandaigdigang Stablecoin (USDT, USDC): Bakit Mahalaga ang Yen Peg
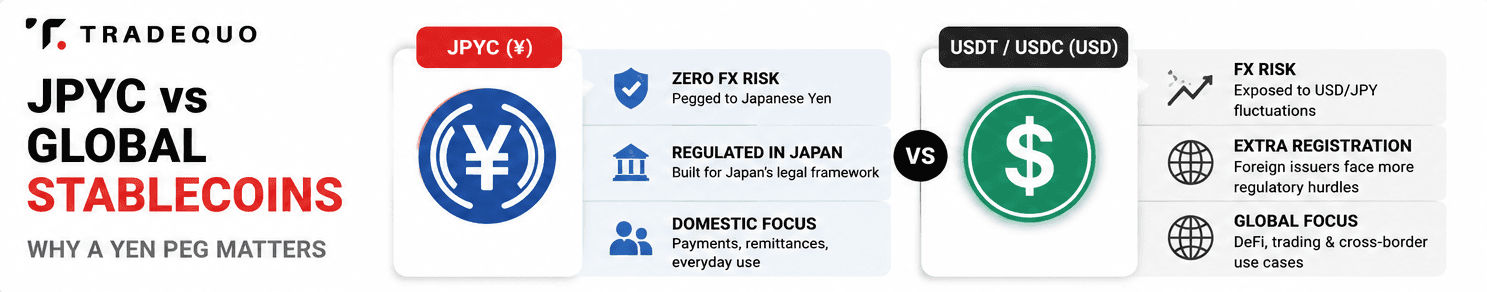
Karamihan sa mga pandaigdigang stablecoin ay naka-peg sa USD. Para sa mga user sa Japan, lumilikha iyon ng dalawang problema: mga gastos sa pagpapapalit ng pera at pagkakalantad sa mga pagbabago-bago sa rate ng palitan ng dollar-yen. Nang gumalaw ang USD/JPY mula ¥110 patungong ¥160 sa pagitan ng 2021 at 2024, nakita ng mga may hawak ng USDC sa Japan na nagbago-bago ang kanilang katumbas na halaga sa yen kasabay ng mga forex market, hindi lang sa mga crypto market.
Tinatanggal ng JPYC ang panganib na iyon. Dahil naka-lock ang presyo sa yen, ganap na naiiwasan ng mga user at kumpanyang nagsasagawa ng transaksyon sa loob ng bansa ang FX exposure. Binabawasan ng JPYC ang pag-asa sa mga stablecoin na nakabatay sa U.S. dollar sa Japan.
Panganib sa FX: JPYC = zero; USDT/USDC = nakalantad sa mga paggalaw ng USD/JPY
Pagkakaangkop sa regulasyon: Binuo ang JPYC para sa legal na balangkas ng Japan; nahaharap ang mga dayuhang nag-isyu sa mga dagdag na hadlang sa pagpaparehistro
Mga use case: Nakatutok ang JPYC sa mga lokal na pagbabayad at peer-to-peer na paglilipat; nakatutok ang USDT/USDC sa pandaigdigang DeFi at cross-border na trading
Oryentasyon: Lokal na retail at enterprise kumpara sa pandaigdigang liquidity
Mga Real-World na Use Case: Mula sa Pang-araw-araw na Pamimili Hanggang sa Mga Pagbabayad sa Negosyo
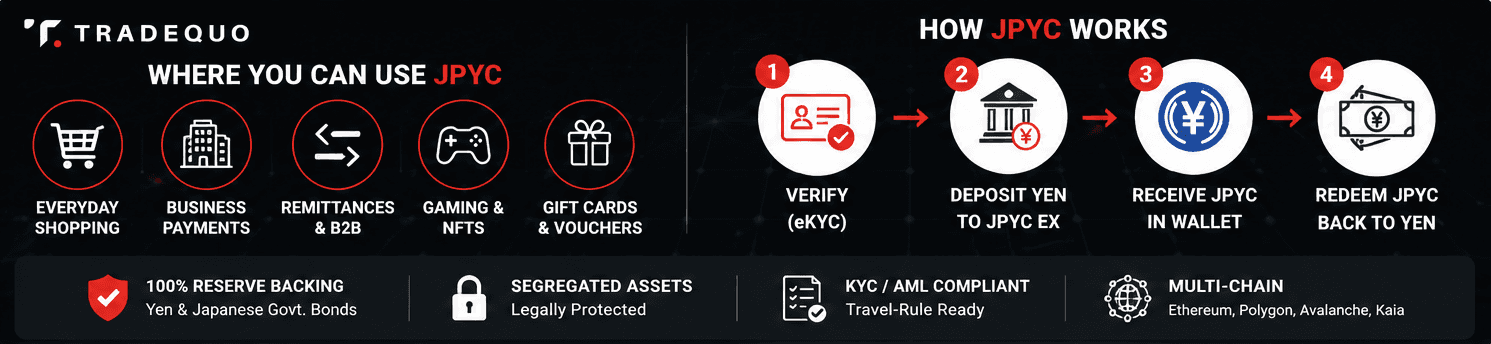
Maaaring gamitin ang JPYC para sa pang-araw-araw na pamimili sa pamamagitan ng mga gift card. Kino-convert ng mga user ang JPYC sa mga digital voucher sa pamamagitan ng mga serbisyo tulad ng Giftee Box, na magagamit sa mga convenience store, supermarket, at platform ng e-commerce. Sa loob ng Web3, lumalabas ang JPYC sa mga laro, NFT marketplace, tipping, at mga sponsorship sa esports kung saan nag-i-stake ang mga sponsor ng JPYC.
Para sa mga negosyo, pinapadali ng JPYC ang mas mabilis na pagbabayad at mas mababang bayarin kaysa sa tradisyonal na pagbabangko. Maaaring gamitin ang JPYC para sa mga remittance at transaksyong B2B na may parehong araw na settlement sa halip na mga bank wire transfer na tumatagal nang maraming araw. Pinapabilis ng JPYC ang mga pag-aayos sa negosyo at binabawasan ang mga bayarin sa transaksyon kumpara sa mga karaniwang interbank transfer.
Dahil sa suporta sa multi-chain, naisasama ng mga kumpanya ang JPYC sa mga kasalukuyang dApp at accounting tool na nakabatay sa Ethereum o Polygon. Gumagana ang lahat ng ito sa loob ng isang legal na balangkas, na mahalaga para sa mga institusyong pampinansyal at negosyong nangangailangan ng kakayahang ma-audit.
Mga Panganib, Limitasyon, at Mga Dapat Bantayan
Ang kasalukuyang sirkulasyon ng JPYC na humigit-kumulang ¥2.786 bilyon ay maliit. Ang mga user na may kamalayan sa manipis na liquidity sa mga DEX ay maaaring makaranas ng slippage kapag nagpapalit ng JPYC para sa iba pang mga token. Nananatiling limitado ang pagtanggap ng merchant sa mga partikular na network ng partner, kaganapan, at serbisyo ng Web3.
Nagdudulot ng teknikal na komplikasyon ang disenyong multi-chain. Ang mga pagkaantala sa chain, mataas na gas fee sa Ethereum, o mga bug sa kontrata ay maaaring pansamantalang humarang sa mga transaksyon. Dapat maingat na pamahalaan ng mga user ang seguridad ng wallet at i-verify na nakikipag-ugnayan sila sa mga opisyal na token contract; ang paggamit ng mga hindi na ginagamit na serbisyo ng bridge o maling bersyon ng token (Prepaid kumpara sa regulated) ay maaaring magresulta sa mga pondong hindi maigalaw.
Bagama't kinakailangan sa batas ang mga reserba at pag-audit, nagtitiwala pa rin ang mga user sa JPYC Inc. at sa mga custodian nito. Maaari pang humigpit ang regulasyon sa Japan. Nilalayon ng JPYC ang ¥10 trilyon sa sirkulasyon sa loob ng tatlong taon mula nang ilunsad; nananatiling bukas na tanong kung kayang suportahan ng paggamit at espasyo para sa paglago ang target na iyon.
Paano Ligtas na Kumuha at Gumamit ng JPYC
Mga paraan ng pagkuha:
Bumili ng JPYC gamit ang yen sa pamamagitan ng JPYC EX (nangangailangan ng Japanese KYC, kadalasan ay My Number Card)
Mag-swap mula sa iba pang mga crypto asset (ETH, MATIC) sa mga sinusuportahang DEX tulad ng QuickSwap sa Polygon
Pag-setup ng wallet:
Gumamit ng non-custodial wallet (MetaMask o isang mobile wallet na madaling gamitin sa Japan) na sumusuporta sa Ethereum, Polygon, o Avalanche
Ligtas na itabi ang mga seed phrase; i-verify ang mga address ng JPYC contract mula sa mga opisyal na mapagkukunan
Daloy ng paggamit: Mag-deposito ng yen → tanggapin ang JPYC → gastusin sa e-commerce, mga gift card, o mga Web3 app → opsyonal na i-redeem ang JPYC pabalik sa yen kung kinakailangan.
Ang mga crypto-to-crypto na swap at mga kita na nauugnay sa JPYC ay maaaring sumailalim sa pagbubuwis sa Japan. Sumangguni sa kasalukuyang gabay sa buwis o sa isang propesyonal bago mag-trade.
Panghinaharap na Pananaw: Ang JPYC at ang Digital Finance Ecosystem ng Japan
Nilalayon ng JPYC na palalimin ang integrasyon sa pangunahing imprastraktura ng pananalapi sa susunod na dalawang taon. Kabilang sa mga inaasahang use case sa 2028 ang mga pagbabayad ng suweldo, paniningil sa subscription, at mga sistema ng digital voucher ng munisipyo. Nilalayon ng JPYC na mapadali ang mga cross-border na pagbabayad gamit ang yen, partikular para sa B2B settlement sa Asia kung saan mas gusto ng mga katapat ang pag-invoice sa yen, na nagpapababa ng sagabal para sa mga cross-border remittance.
Pumapasok na ang mga kakumpitensya sa merkado. Inilunsad ng SBI at Startale ang JPYSC, isang trust-backed na JPY stablecoin, at ang iba pang mga bansa, kabilang ang Singapore, ay nagmamasid sa estratehiya ng Japan para sa regulasyon ng stablecoin bilang posibleng gabay. Ang mas madalas na pagpapatunay ng reserba, mga dashboard ng transparency, at mga pamantayan sa interoperability ng cross-chain ay maaaring higit pang magpalakas sa tiwala at paggamit.
Nasa intersection ang JPYC ng teknolohiya ng blockchain at regulasyon ng Japan. Ang halaga nito ay hindi nakasalalay sa pagbabago para lamang sa kapakanan nito kundi sa pagpapagana ng digital na pera para sa mga tao at kumpanyang gumagamit ng yen araw-araw. Sa unang pagkakataon, ang Japan ay mayroong regulated at programmable na yen token na maaaring maglipat sa crypto mula sa espekulasyon patungo sa pang-araw-araw na komersyo.
FAQ
Itinuturing ba ang JPYC bilang isang cryptocurrency o electronic money sa Japan?
Hindi nauuri ang JPYC bilang isang cryptocurrency sa Japan. Ang naunang JPYC Prepaid ay isang prepaid payment instrument sa ilalim ng Payment Services Act. Ang mas bagong JPYC stablecoin ay inuri bilang isang "elektronikong instrumento sa pagbabayad," isang kategoryang nilikha ng mga legal na pagbabago ng Japan noong 2022-2023. Nakakaapekto ang klasipikasyong ito sa kung paano pinangangasiwaan ang mga reserba, kung paano gumagana ang kustodiya, at kung paano isinasama ng mga negosyo ang token.
Maaari bang legal na gumamit ng JPYC ang mga hindi residente ng Japan?
Maaaring humawak ng JPYC on-chain ang sinumang may katugmang wallet. Gayunpaman, ang direktang pagbili at pag-redeem sa pamamagitan ng JPYC EX ay nangangailangan ng pag-verify ng pagkakakilanlan sa Japan (karaniwang My Number Card) at isang rehistradong Japanese bank account. Dapat i-verify ng mga hindi residente ang mga panuntunan sa pag-access sa opisyal na JPYC o mga platform ng partner bago subukang bumili o mag-redeem.
Paano naiiba ang JPYC sa mga loyalty point o regular na prepaid card?
Ang JPYC ay isang on-chain, naililipat na token na magagamit sa maraming serbisyo at network. Hindi tulad ng mga loyalty point na nakatali sa iisang tindahan, ang JPYC ay idinisenyo upang ma-redeem pabalik sa legal tender sa ilalim ng malinaw na mga legal na patakaran, na sinusuportahan ng mga nakahiwalay na reserba. Ang programmable na katangian nito ay nagbibigay-daan din para sa automated na escrow at lohika ng pagbabayad na hindi kayang suportahan ng mga ordinaryong loyalty point sa tindahan.
Ano ang mangyayari kung magkaroon ng mga teknikal na problema ang isang blockchain na ginagamit ng JPYC?
Maaaring maantala ang mga transaksyon ng JPYC dahil sa pagsisikip ng network, matataas na gas fee, o pansamantalang pagkaantala sa isang chain. Dahil gumagana ang JPYC sa maraming network (Ethereum, Polygon, Avalanche, Kaia), maaaring humawak at magsagawa ng transaksyon ang mga user sa mga alternatibong chain. Sundin ang mga opisyal na update sa status at isaalang-alang ang paghahati-hati ng mga hawak sa mga sinusuportahang network kung kailangan mo ng mataas na availability.
Mapapalitan ba ang JPYC ng isang digital yen (CBDC) sa hinaharap?
Malamang na magkasamang iiral ang JPYC at ang isang CBDC ng Bank of Japan. Nagsisilbi ang JPYC bilang isang programmable layer ng pribadong sektor na binuo sa mga pampublikong blockchain ecosystem, habang ang isang CBDC ay magiging pera ng bangko sentral na gumagana sa imprastraktura na kinokontrol ng Bank of Japan. Karamihan sa mga eksperto at ang IMF ay umaasa sa pinaghalong CBDC, mga stablecoin ng bangko, at mga pribadong regulated na stablecoin sa halip na isang digital currency lamang na papalitan ang lahat ng iba pa.



