

Giriş
Adı daha çok mahalle bakkalında bulabileceğiniz bir şeye benziyor. Yatırım dünyasında, “boomer candy” (boomer şekeri), özellikle kayıplardan endişe duyan yatırımcılar için borsa riskini daha yönetilebilir hissettirmek üzere tasarlanmış, opsiyon tabanlı ve giderek büyüyen bir borsa yatırım fonu (ETF) grubuna verilen renkli bir lakaptır.
Bu tartışmanın merkezinde ise korumalı (buffered) ETF'ler yer alıyor.
Peki, korumalı bir ETF nedir ve bir yatırımcı neden bir miktar aşağı yönlü koruma karşılığında potansiyel kazançlar üzerindeki bir sınırı kabul eder? Cevap opsiyonlara, tanımlanmış bir sonuç dönemine ve risk ile getiri arasındaki çok spesifik bir ödünleşıme dayanır. Korumalı ETF'ler, piyasadaki düşüşün bir kısmını yumuşatmayı hedeflerken yatırımcıların kazançlara katılmaya devam etmelerine izin verebilir, ancak korumanın koşulları vardır ve bir maliyeti bulunur.
İşte korumalı ETF'lerin nasıl çalıştığı, “boomer candy” lakabının nereden geldiği ve yatırımcıların bu yapının kendileri için mantıklı olup olmadığına karar vermeden önce neleri anlamaları gerektiği.
Korumalı ETF Nedir?
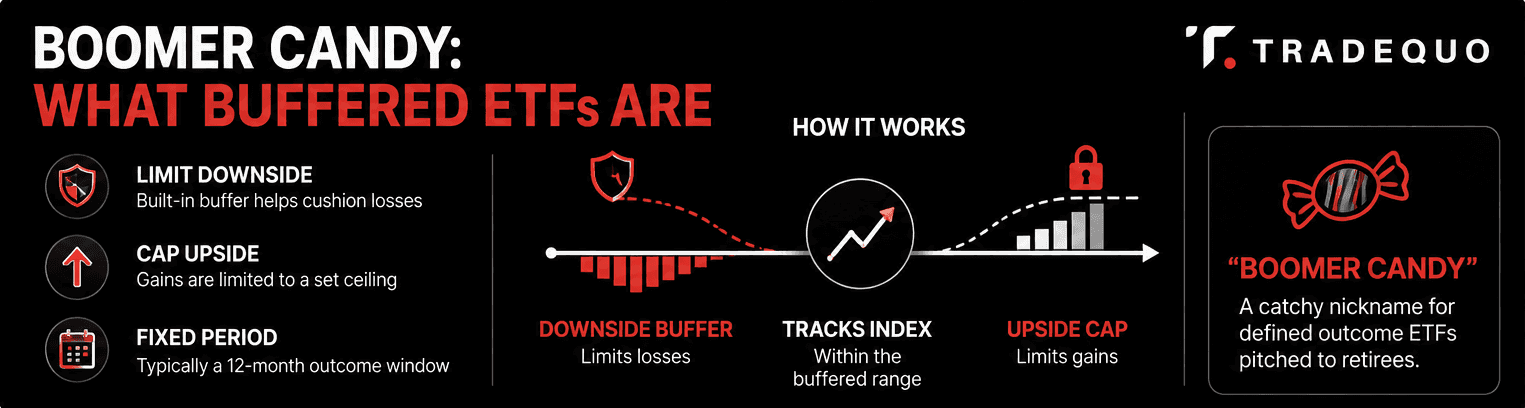
Korumalı bir ETF, genellikle bir hisse senedi endeksi veya başka bir ETF olmak üzere, dayanak bir varlığın kazançlarına katılım sağlarken tanımlanmış bir düzeyde aşağı yönlü koruma sağlamak için opsiyonları kullanan bir borsa yatırım fonudur. Bu fonlar yaygın olarak tanımlanmış sonuç fonları (defined outcome funds) veya yapılandırılmış sonuç ETF'leri (structured outcome ETFs) olarak da adlandırılır.
Temel fikir oldukça basittir. Korumalı bir ETF, fonun belirli bir sonuç dönemi boyunca absorbe etmek üzere tasarlandığı piyasa düşüşü kısmı olan bir koruma eşiği (buffer) belirler. Ayrıca, geçerli ücret ve masraflardan önce, o dönem boyunca dayanak referans varlıktan elde edilebilecek maksimum yukarı yönlü getiriyi temsil eden bir üst sınır (cap) belirler.
Bu, tanımlanmış bir potansiyel sonuç aralığı yaratır.
Bir S&P 500 endeksine bağlı bir ETF hayal edin. Yapısı, önceden belirlenmiş bir tavan seviyesine kadar kazançlara izin verirken, düşüşün ilk kısmını absorbe etmeyi hedefleyebilir. Endeks bu tavanın üzerine çıkarsa yatırımcı ek yukarı yönlü getirinin tamamını alamaz. Endeks korunan aralığın altına düşerse, yatırımcı koruma eşiğinin ötesindeki kayıpları yaşamaya devam edebilir.
Kesin koruma eşiği, üst sınırı, referans varlığı, ücretleri ve sonuç dönemi fondan fona değişir. Bazı ürünler yıllık sonuç dönemleri kullanırken, diğerleri üç veya altı ay gibi daha kısa dönemler sunar.
Bu son nokta önemlidir çünkü korumalı ETF'ler belirli bir zaman penceresine göre tasarlanmıştır. Bir fon sayfasında gösterilen manşet koruma, döngünün ortasında satın alan biri için otomatik olarak aynı şekilde geçerli olmaz.
Korumalı ETF'lere Neden “Boomer Candy” Deniyor?
“Boomer candy”, resmi bir yatırım kategorisinden ziyade finans sektörünün kısaltma bir ifadesidir.
Bloomberg Intelligence ETF analisti Eric Balchunas'ın, piyasa düşüşleriyle ilgili rahatsızlığı azaltırken hisse senetlerine maruz kalmaya devam etmek isteyen yatırımcılara yönelik opsiyon tabanlı ETF'leri tanımlamak için bu ifadeyi ilk kullanan kişi olduğu kabul edilmektedir. Wall Street Journal daha sonra emeklileri ve emekliliğe yaklaşan insanları çeken fonlarla ilgili haberlerinde bu ifadenin popülerleşmesine yardımcı oldu.
Demografik referans oldukça açıktır. Pek çok yaşlı yatırımcı on yıllar boyunca hisse senetlerinden yararlanarak zaman geçirmiştir, ancak emeklilik yaklaştıkça büyük piyasa düşüşlerine karşı daha hassas hale gelebilirler. Hisse senetlerine bir miktar katılım sunarken aşağı yönlü riskin bir kısmını sınırlamayı hedefleyen bir strateji bu nedenle cazip gelebilir.
İşte “candy” (şeker) kısmı burada devreye giriyor. Bu ifade, çekici ve tüketilmesi kolay bir şeyi akla getiriyor. Gerçekte ise bu yapı net bir değiş tokuş içerir. Yatırımcılar tanımlanmış düzeyde bir aşağı yönlü koruma alırken potansiyel yukarı yönlü getirinin bir kısmından vazgeçerler. Sonuç bir koruma eşiği ve bir üst sınır açısından sunulduğu için ürün daha basit hissettirebilir, ancak temelindeki opsiyon stratejisi oldukça karmaşık olabilir.
Korumalı ETF'ler Nasıl Çalışır?
Korumalı ETF'lerin nasıl çalıştığını anlamak için fonun içindeki opsiyonlarla başlayın.
Tipik bir korumalı ETF, S&P 500'ü takip eden bir ETF gibi bir referans varlığa bağlı opsiyonları kullanır. Fon, aşağı yönlü koruma eşiğini oluşturmak için satım (put) opsiyonlarını ve yukarı yönlü tavan sınırını oluşturmak için alım (call) opsiyonlarını kullanabilir. Bazı yapılar, kesin ödeme profilini oluşturmak için ek opsiyonlar kullanır.
Bu süreci üç aşamada düşünün.
İlk olarak, fon piyasa riskini oluşturur.
ETF, performansı temel getiri profilini belirleyen bir referans varlığa bağlıdır. Referans varlık geniş bir hisse senedi endeksi, bir büyüme endeksi veya başka bir piyasa göstergesi olabilir.
İkinci olarak, fon koruma eşiğini oluşturur.
Satım opsiyonları, referans varlıktaki kayıpların belirli bir kısmına karşı koruma sağlamak için kullanılabilir. Koruma eşiği, yatırımın tamamının kayıplardan korunduğu anlamına gelmez. Sadece belirtilen aralığı ve fon belgelerinde açıklanan koşullar altındaki kısmı kapsar.
Üçüncü olarak, fon üst sınırı belirler.
Strateji, korumanın finanse edilmesine yardımcı olan opsiyon primlerini alarak alım opsiyonları satabilir. Bu alımları satmak, fonun belirli bir seviyenin üzerinde ne kadar yukarı yönlü kazanç elde edebileceğini sınırlar.
Bu, korumalı ETF'lerin arkasındaki temel anlaşmadır. Yatırımcı, tanımlanmış düzeyde bir aşağı yönlü koruma karşılığında yukarı yönlü potansiyelin bir kısmından vazgeçer.
Sonuç dönemi de aynı derecede önemlidir. Birçok korumalı ETF yaklaşık 12 aylık bir sonuç dönemi kullanır. Örneğin bir fon, bir ayın ilk gününde yeni bir sonuç dönemi başlatabilir ve bu dönemin sonunda opsiyon yapısını sıfırlayabilir. Bazı fonlar bunun yerine üç aylık veya başka programlar kullanır.
Reklamı yapılan koruma eşiği ve üst sınır genellikle bir yatırımcının sonuç döneminin başında girmesi ve dönemin sonuna kadar yatırımda kalması durumunda fonun sunmak üzere tasarlandığı sonuçları tanımlar. Dönem içinde satın almak veya satmak farklı bir sonuç doğurabilir çünkü fonun piyasa değeri, kalan üst sınırı ve kalan koruması değişebilir.
Bu zamanlama meselesi, korumalı bir ETF satın almadan önce anlaşılması gereken en önemli detaylardan biridir.
Korumalı ETF'ler, Teminatlı Alım Opsiyonlu (Covered Call) ETF'ler ve Geleneksel Endeks ETF'leri Karşılaştırması
Bu üç ETF yapısının tümü hisse senedi piyasası riski sağlayabilir, ancak çok farklı yaklaşımlar kullanırlar.
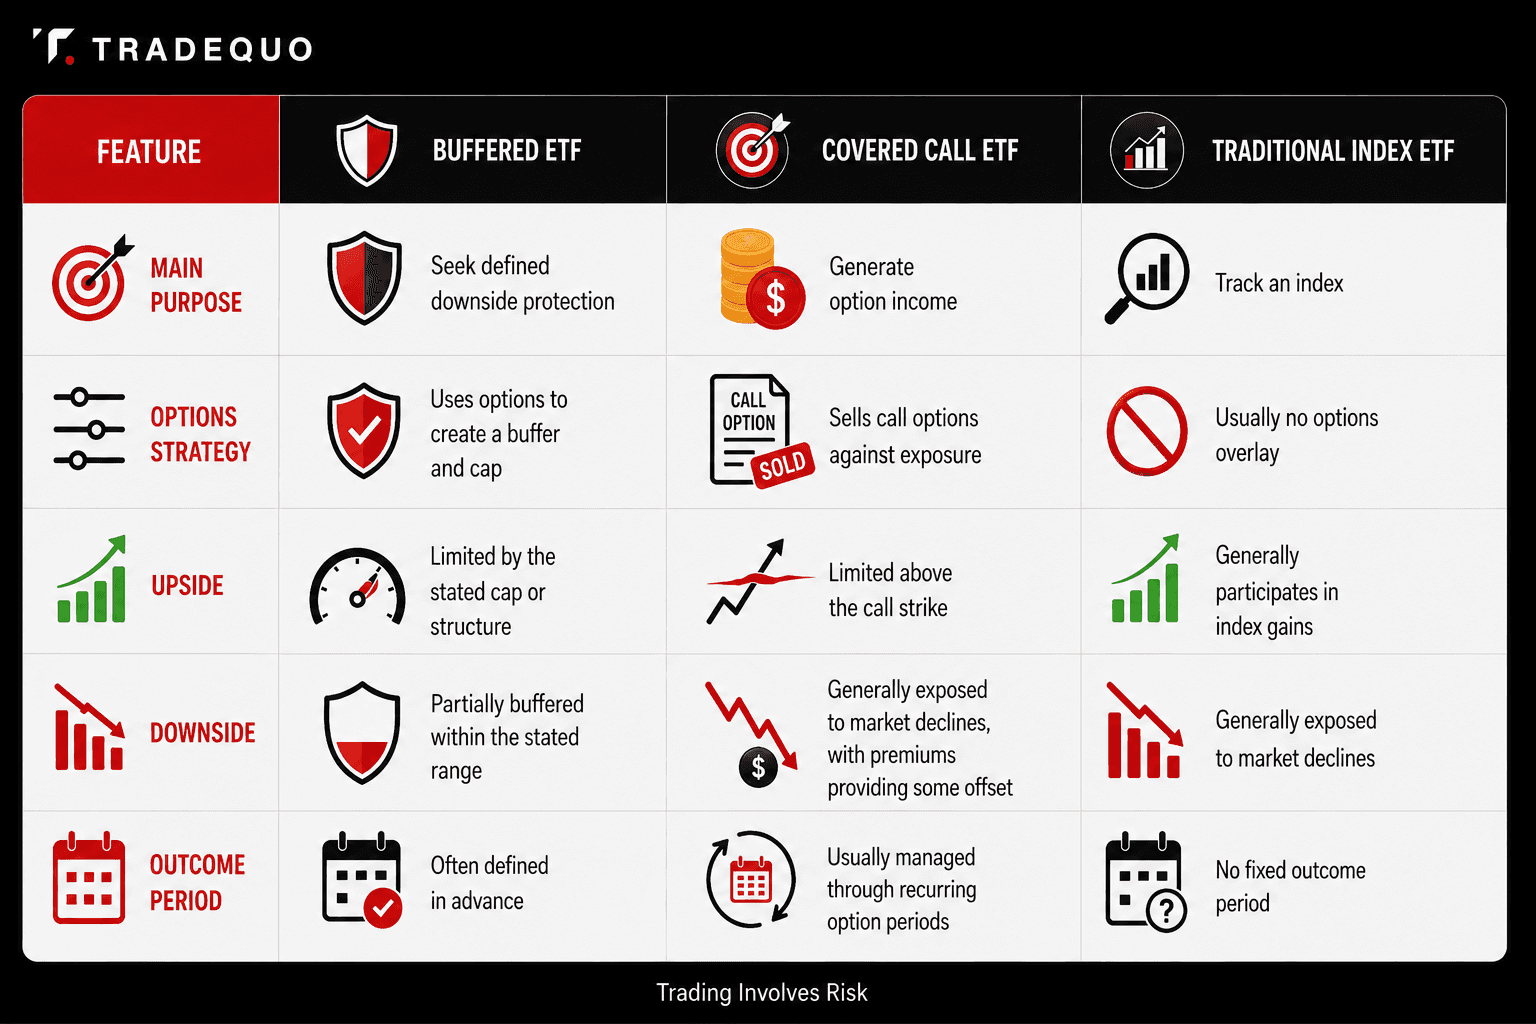
Teminatlı bir alım opsiyonlu (covered call) ETF, temel olarak alım opsiyonu satışından elde edilen gelir üzerine kuruludur. Primler nakit akışı sağlayabilir, ancak dayanak varlık opsiyon kullanım fiyatının üzerine çıkarsa strateji potansiyel yukarı yönlü getirinin bir kısmından vazgeçer. Primler bazı kayıpları hafifletebilir, ancak tipik bir korumalı ETF'de bulunan tanımlanmış aşağı yönlü koruma eşiğini oluşturmazlar.
Geleneksel bir endeks ETF'si çok daha basit bir yol izler. Genellikle bir opsiyon yapısı aracılığıyla önceden belirlenmiş bir üst sınır veya koruma eşiği oluşturmadan bir endeksin performansını takip etmeyi amaçlar.
Korumalı ETF'ler ise bu yelpazenin başka bir yerinde yer alır. Amaçları, belirli bir süre boyunca olası sonuçların aralığını şekillendirmektir.
Korumalı ETF'lerin Artıları ve Eksileri

Korumalı ETF'lerin cazibesi, avantajları ve dezavantajları birlikte değerlendirildiğinde daha kolay anlaşılır hale gelir.
Potansiyel avantajlardan biri, koruma eşiği dahilinde sınırlı aşağı yönlü risktir. Referans varlık korunan aralık içinde bir düşüş yaşarsa ve yatırımcı stratejinin koşullarını karşılarsa, fon kayıplar yatırımcıya ulaşmadan önce düşüşün bu kısmını absorbe edecek şekilde tasarlanmıştır.
Diğer bir potansiyel avantaj ise piyasaya katılımın devam etmesidir. Yatırımcılar normal risk ve getiri profilini değiştirmek için bir opsiyon yapısı kullanırken bir hisse senedi endeksine bağlı kalmaya devam edebilirler.
Kısa vadeli büyük piyasa dalgalanmalarından endişe duyan biri için bu yapı, dayanak hisse senedi riskini doğrudan taşımaya kıyasla daha az oynak bir deneyim sunabilir. Ancak koruma derecesi fonlar arasında önemli ölçüde değişiklik gösterir.
Bunun karşılığı ise yukarı yönlü tavan sınırıdır (üst sınır).
Referans varlık fonun üst sınırının üzerinde keskin bir yükseliş gösterirse, yatırımcı genellikle ücret ve masraflardan önce yalnızca bu tavan seviyesine kadar olan getiriyi alacaktır. Dolayısıyla güçlü bir piyasa, korumalı bir ETF'yi dayanak endeksin gerisinde bırakabilir.
Göz önünde bulundurulması gereken ücretler ve masraflar da vardır. Korumalı ETF'ler, opsiyon stratejisi ek portföy yönetimi ve işlem gerektirdiğinden, birçok geleneksel endeks ETF'sinden daha yüksek masraf oranlarına sahip olabilir.
Son olarak, zamanlama sorusu vardır. Bir sonuç dönemi başladıktan sonra giriş yapan bir yatırımcı, başlangıçta mevcut olan koruma ve yukarı yönlü getiri kombinasyonunun aynısını alamayabilir.
Riskleri Anlamak
Korumalı ETF'lerdeki en önemli riski gözden kaçırmak kolaydır çünkü “koruma” kelimesi kulağa rahatlatıcı gelir.
Bir koruma eşiği sınırlı bir korumadır, kayıplara karşı bir garanti değildir.
Bir fonun, düşüşün ilk kısmını absorbe etmek üzere tasarlandığını varsayalım. Referans varlık korunan aralığın ötesine düşerse, yatırımcı koruma eşiğinin üzerindeki kayıpları üstlenebilir. Fon belgeleri ayrıca ücret ve masrafların efektif sonucu azaltabileceğini açıkça belirtmektedir.
Bir de noktadan noktaya değerleme riski vardır.
Sonuç genellikle bir başlangıç noktası ile bir bitiş noktası arasında ölçülür. Bu tarihler arasında ne olduğu, dönem içinde satın alan veya satan bir yatırımcı için büyük önem taşıyabilir. Bir fon büyük bir piyasa hareketi yaşayabilir, daha sonra toparlanabilir ve sonuç dönemini başlangıç seviyesine yakın tamamlayabilir. Farklı bir noktada giriş veya çıkış yapan biri çok farklı bir getiri elde edebilir.
Üst sınır bir başka önemli ödünleşim yaratır.
Piyasa önemli ölçüde yükselirse, geleneksel bir endeks ETF'si bu artışa katılmaya devam edebilir. Korumalı bir ETF ise üst sınırına ulaşıldığında katılımı durdurabilir. Birden fazla sonuç dönemi boyunca, sınırlandırılmış kazançlara tekrar tekrar maruz kalmak, özellikle güçlü boğa piyasalarında, dayanak endeksin gerisinde kalan getirilere yol açabilir.
Ayrıca üst sınır sıfırlama riski de vardır.
Üst sınırlar, piyasa koşullarından ve yeni dönem başladığında mevcut olan opsiyonlardan etkilendikleri için bir sonuç döneminden diğerine değişebilir. Bugün cazip görünen bir üst sınır, yatırımcıların bir sonraki döngüde alacakları üst sınır olmak zorunda değildir.
Yatırımcılar ayrıca işlem maliyetleri, likidite hususları, vergi uygulamaları, opsiyon riskleri ve fona özgü diğer ayrıntılar için fonun izahnamesini okumalıdır. Kesin yapı önemlidir çünkü korumalı ETF'lerin hepsi aynı şekilde oluşturulmaz.
Tanımlanmış Sonuç ve Esnek Piyasa Erişimi Karşılaştırması
Korumalı ETF'ler tanımlanmış bir sonuç penceresine göre tasarlanmıştır. Bu durum yatırımcıya hedeflenen koruma eşiği ve üst sınır için net bir çerçeve sunar ancak zamanlamayı da stratejinin önemli bir parçası haline getirir.
Diğer piyasa araçları ise farklı çalışır.
Örneğin, CFD işlemleri genellikle pozisyonların ilgili piyasanın işlem saatleri içinde açılıp kapatılmasına izin verir ve yerleşik bir 12 aylık sonuç dönemine sahip değildir. Değerleri dayanak piyasaya göre değişirken, yatırımcının elde edeceği sonuç kaldıraç, finansman maliyetleri ve pozisyonun zamanlaması gibi faktörlere de bağlıdır.
Bu durum doğrudan bir yapısal fark yaratır. Korumalı bir ETF, bir sonuç dönemi boyunca opsiyon tabanlı belirli bir getiri üzerine kuruludur. Bir CFD ise bu önceden tanımlanmış sonuç penceresi olmadan esnek piyasa riski sağlar.
Sonuç
Korumalı ETF'ler çok spesifik bir takas sunar: yatırımcılar potansiyel kazançlar üzerindeki bir tavanı kabul ederken, tanımlanmış bir dönem boyunca kısmi aşağı yönlü koruma arayabilirler. “Boomer candy” lakabı, bu ürünlerin neden yaşlı ve daha temkinli yatırımcıların ilgisini çektiğini açıklıyor ancak fonların gerçekte nasıl çalıştığı hakkında pek bir şey söylemiyor. Önemli detaylar koruma eşiği, üst sınır, opsiyon yapısı, ücretler ve sonuç dönemidir. Bu mekanizmaları anlamak, lakaptan çok daha önemlidir.
Risk Uyarısı: CFD'ler karmaşık araçlardır ve kaldıraç nedeniyle hızla para kaybetme riski taşırlar. Yatırım yapmadan önce CFD'lerin nasıl çalıştığını anlayıp anlamadığınızı göz önünde bulundurmalısınız.
FAQ
Basit Terimlerle Korumalı ETF Nedir?
Korumalı bir ETF, yukarı yönlü bir tavan sınırıyla potansiyel kazançları sınırlarken, dayanak bir varlıktaki kayıpların belirli bir kısmına karşı koruma sağlamak amacıyla opsiyonları kullanan bir borsa yatırım fonudur. Çoğu ürün, daha kısa dönemler de mevcut olmasına rağmen, genellikle yaklaşık 12 aylık tanımlanmış bir sonuç dönemi etrafında oluşturulur.
Korumalı ETF'ler Nasıl Çalışır?
Korumalı ETF'ler hedeflenen getiriyi yaratmak için opsiyonları kullanır. Satım opsiyonları aşağı yönlü koruma eşiğini sağlayabilirken, alım opsiyonları satmak bu korumanın finanse edilmesine yardımcı olabilir ve yukarı yönlü tavan sınırını belirleyebilir. Kesin yapı fona göre değişir. Belirtilen koruma eşiği ve üst sınır genellikle en doğrudan şekilde, bir yatırımcı sonuç döneminin başında satın aldığında ve dönemin sonuna kadar elinde tuttuğunda geçerli olur.
Başlıca Korumalı ETF Riskleri Nelerdir?
Başlıca riskler arasında korunan eşiğin ötesindeki kayıplar, sınırlandırılmış yukarı yönlü getiri potansiyeli, ücretler ve masraflar ile bir sonuç dönemi içinde giriş veya çıkış yapan yatırımcılar için farklı sonuçlar yer alır. Yeni bir sonuç dönemi başladığında üst sınır da değişebilir. Korumalı ETF'ler tanımlanmış sonuçlar hedefler ancak bu sonuçlar kayıplara karşı bir garanti ile aynı şey değildir.
Korumalı ETF'ler İyi Bir Yatırım mıdır?
Bunun tek bir cevabı yoktur. Korumalı ETF'ler, aşağı yönlü koruma ile yukarı yönlü potansiyel arasında belirli bir ödünleşim için tasarlanmıştır. Sonuçları dayanak varlığa, koruma eşiğinin büyüklüğüne, üst sınıra, ücretlere, piyasa koşullarına ve yatırımcının giriş ve çıkış noktalarına bağlıdır. Temel soru, spesifik yapının bir yatırımcının elde etmeye çalıştığı sonuçla uyuşup uyuşmadığıdır.
Korumalı ETF'lere Neden “Boomer Candy” Deniyor?
“Boomer candy”, Bloomberg Intelligence ETF analisti Eric Balchunas'a atfedilen ve daha sonra finans medyasındaki haberlerle popülerleşen resmi olmayan bir terimdir. Genel olarak, geleneksel hisse senedi yatırımıyla ilişkili aşağı yönlü risklerin veya oynaklığın bir kısmını azaltırken piyasalara maruz kalmaya devam etmek isteyen yatırımcılara hitap eden opsiyon tabanlı ETF'leri ifade eder. Bu ifade, resmi bir ETF sınıflandırmasından ziyade medyanın kullandığı bir kısaltmadır.



