Вступ
Японія має складну історію з криптовалютами. Крах Mt. Gox у 2014 році призвів до зареєстрованих збитків на суму понад $4. Хакерська атака на Coincheck у 2018 році коштувала клієнтам 58 мільярдів єн. Ці події підштовхнули регуляторів до суворого нагляду, зробивши Японію однією з перших країн, яка ліцензувала криптобіржі відповідно до національного законодавства.
Проте ця ж регуляторна обережність також обмежила використання криптовалюти для звичайних транзакцій. Коливання ціни біткоїна зробили його непрактичним для повсякденних покупок. Чашка кави вартістю 500 єн у BTC могла коштувати 550 або 450 єн залежно від часу доби. Для японських споживачів та бізнесу така волатильність була неприйнятною.
JPYC — це стейблкоїн, створений для вирішення цієї проблеми. За юридичною класифікацією Японії він не є криптовалютою. Натомість кожен токен JPYC забезпечений резервами в японських єнах у співвідношенні 1:1, і один JPYC завжди дорівнює 1 єні. Компанія JPYC Inc. запустила токен у 2021 році, спочатку як передоплачений платіжний засіб. У жовтні 2025 року JPYC став першим у Японії регульованим стейблкоїном у єнах відповідно до оновленого Закону про платіжні послуги.
Що таке JPYC? Базова концепція та передісторія
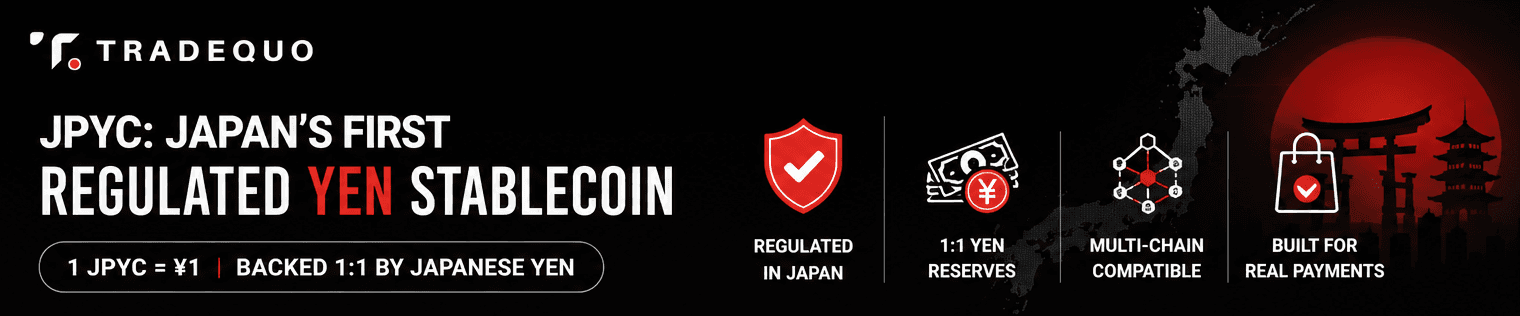
JPYC — це цифровий токен, прив'язаний до японської єни, де один JPYC дорівнює 1 єні. Його було створено для платежів, грошових переказів та онлайн-послуг. JPYC є першим у Японії стейблкоїном, прив'язаним до єни.
Токен має дві версії. «JPYC Prepaid», запущений близько 2021 року, класифікувався як передоплачений платіжний засіб відповідно до японського законодавства. До листопада 2024 року загальний обсяг його випуску перевищив 3 мільярди єн. Новіша версія, яка називається просто «JPYC», є регульованим стейблкоїном, забезпеченим резервами в японських єнах та японськими державними облігаціями у співвідношенні 1:1, із повними правами на викуп відповідно до Закону про платіжні послуги.
JPYC Inc. — це компанія зі штаб-квартирою в Токіо, заснована у 2019 році під керівництвом CEO Норітаки Окабе. Серед інвесторів — Circle (емітент USDC) та японські корпорації. JPYC оголосила, що в серпні 2026 року її фінансування серії B сукупно досягло приблизно 6 мільярдів єн.
JPYC працює на кількох блокчейнах, включаючи Ethereum, Polygon, Avalanche та Kaia, використовуючи стандарт ERC-20.
Прив'язка: 1 JPYC = 1 єна
Концепція: неспекулятивний; створений для платежів
Мережі: Ethereum, Polygon, Avalanche, Kaia
Спрямованість: внутрішні японські платежі та цифрові гроші
Як працює JPYC: прив'язка, резерви та багатоланцюгова архітектура
Кожен токен JPYC забезпечений японськими єнами у співвідношенні 1:1, які зберігаються на трастових або відокремлених рахунках. Резервні активи включають готівкові єни та безпечні ліквідні інструменти, такі як державні цінні папери Японії. За законом ці активи мають бути відокремлені від операційних коштів JPYC Inc., щоб власники JPYC могли повернути єни, навіть якщо емітент стане неплатоспроможним.
Цикл випуску та викупу здійснюється через JPYC EX, офіційну платформу:
Користувач проходить верифікацію особи (eKYC), реєструє банківський рахунок та адресу гаманця.
Користувач переказує єни на призначений рахунок JPYC Inc.; токени JPYC випускаються та надсилаються на гаманець користувача.
Для викупу користувач надсилає JPYC назад із зареєстрованого гаманця; після перевірки AML єни повертаються на банківський рахунок.
JPYC працює за ліцензією на переказ коштів II типу з лімітом 1 мільйон єн на транзакцію. Станом на середину 2026 року загальна пропозиція становить приблизно 8,8 мільярда JPYC, з яких близько 2,786 мільярда перебувають в активному обігу в публічних мережах. JPYC дозволяє автоматизувати платіжні функції завдяки своїй програмованій природі; пропозиція розширюється або скорочується відповідно до попиту користувачів, а не коливається на відкритих ринках.
Законодавча база: Чому JPYC є «регульованим стейблкоїном» в Японії
У червні 2022 року парламент Японії вніс зміни до Закону про платіжні послуги, визначивши стейблкоїни як «електронні платіжні засоби», а не як криптоактиви. Оновлений Закон Японії про платіжні послуги регулює стейблкоїни з 2023 року, встановлюючи зобов'язання щодо резервів, викупу та захисту прав споживачів, які раніше не застосовувалися.
У своїй ранній формі JPYC класифікується як передоплачений платіжний засіб. JPYC пройшов перехід від моделі передоплати до повністю ліцензованого цифрового активу в межах нового режиму. Агентство фінансових послуг затвердило JPYC як перший регульований стейблкоїн в Японії, надавши власникам JPYC чіткий правовий захист: гарантований викуп за курсом 1 єна, 100% резервне забезпечення та відокремлені активи.
Законодавство Японії дозволяє банкам та постачальникам послуг з переказу коштів випускати стейблкоїни. JPYC відповідає вимогам Закону Японії про платіжні послуги як електронний платіжний засіб. JPYC підпадає під дію правил KYC та AML в Японії, включаючи вимоги «travel rule» (правила передачі інформації) для переказів з іноземними контрагентами.
Оскільки JPYC не класифікується в Японії як криптовалюта, на нього не поширюються податкові правила та правила зберігання, які застосовуються до таких криптоактивів, як біткоїн. Ця відмінність є важливою для дотримання нормативних вимог; компанії, що інтегрують JPYC, стикаються з меншою кількістю юридичних невизначеностей, ніж ті, що працюють з волатильними цифровими активами.
JPYC порівняно з CBDC (цифровою єною) та іншими регульованими стейблкоїнами
JPYC випускається приватною компанією. Майбутня цифрова єна Банку Японії буде грошима центрального банку. Обидва інструменти є частиною ширшої стратегії цифрових фінансів Японії, і аналіз МВФ за 2026 рік передбачає співіснування приватних регульованих стейблкоїнів, банківських стейблкоїнів (таких як DCJPY) та будь-якої майбутньої CBDC.
JPYC може поєднати традиційні фінанси та децентралізовану економіку. Його перевага над альтернативами, що випускаються банками, полягає в багатоланцюговому доступі, інтеграції з Web3 та зручних інструментах для розробників. Іноземні стейблкоїни, такі як USDT та USDC, стикаються з додатковими обмеженнями згідно з японським законодавством, що дає токенам вітчизняного випуску, таким як JPYC, перевагу в плані відповідності вимогам.
JPYC порівняно з глобальними стейблкоїнами (USDT, USDC): чому важлива прив'язка до єни
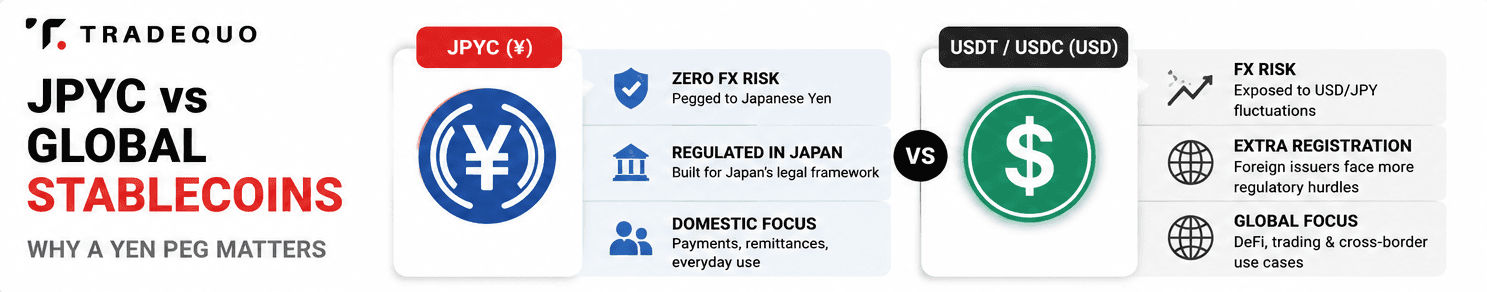
Більшість глобальних стейблкоїнів прив'язані до USD. Для японських користувачів це створює дві проблеми: витрати на конвертацію валюти та залежність від коливань курсу долара до єни. Коли курс USD/JPY коливався від 110 до 160 єн у період з 2021 по 2024 рік, японські власники USDC бачили, як вартість їхніх активів у єновому еквіваленті змінювалася разом із валютними ринками, а не лише з ринками криптовалют.
JPYC усуває цей ризик. Оскільки ціна прив'язана до єни, користувачі та компанії, що здійснюють транзакції всередині країни, повністю уникають валютного ризику. JPYC зменшує залежність від стейблкоїнів у доларах США в Японії.
Валютний ризик: JPYC = нуль; USDT/USDC = піддаються впливу коливань USD/JPY
Відповідність регуляторним вимогам: JPYC створено під законодавчу базу Японії; іноземні емітенти стикаються з додатковими бар'єрами при реєстрації
Варіанти використання: JPYC орієнтований на внутрішні платежі та P2P-перекази; USDT/USDC орієнтовані на глобальний DeFi та транскордонну торгівлю
Спрямованість: внутрішній роздрібний та корпоративний сектори проти глобальної ліквідності
Реальні варіанти використання: від повсякденних покупок до бізнес-платежів
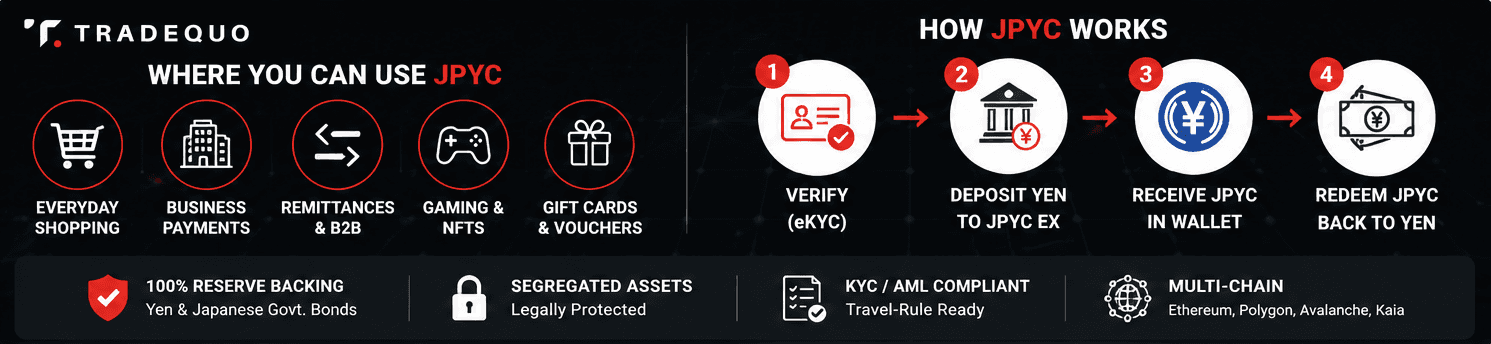
JPYC можна використовувати для повсякденних покупок за допомогою подарункових карток. Користувачі конвертують JPYC у цифрові ваучери через такі сервіси, как Giftee Box, які можна витратити в мінімаркетах, супермаркетах та на платформах електронної комерції. У Web3 JPYC використовується в іграх, маркетплейсах NFT, для чайових та спонсорства в кіберспорті, де спонсори надають кошти у JPYC.
Для бізнесу JPYC забезпечує швидші платежі та нижчі комісії порівняно з традиційним банкінгом. JPYC можна використовувати для грошових переказів та B2B-транзакцій з розрахунками в той самий день замість кількаденного оброблення банківських переказів. JPYC спрощує корпоративні розрахунки та зменшує комісії за транзакції порівняно зі звичайними міжбанківськими переказами.
Багатоланцюгова підтримка дозволяє компаніям інтегрувати JPYC в існуючі dApps на базі Ethereum або Polygon та інструменти бухгалтерського обліку. Все це працює в межах законодавчої бази, що є критично важливим для фінансових установ та підприємств, які потребують аудиту.
Ризики, обмеження та на що слід звернути увагу
Поточний обіг JPYC у розмірі приблизно 2,786 мільярда єн є невеликим. Користувачі, які знають про низьку ліквідність на DEX, можуть зіткнутися з проковзуванням ціни при обміні JPYC на інші токени. Прийом платежів продавцями поки що обмежений конкретними партнерськими мережами, заходами та послугами Web3.
Багатоланцюгова архітектура створює технічну складність. Збої в мережі, високі комісії за газ в Ethereum або помилки в контрактах можуть тимчасово заблокувати транзакції. Користувачі повинні ретельно керувати безпекою гаманців та перевіряти, чи взаємодіють вони з офіційними контрактами токенів; використання застарілих мостів або неправильної версії токена (Prepaid проти регульованої) може призвести до втрати коштів.
Хоча резерви та аудит вимагаються законом, користувачі все одно довіряють компанії JPYC Inc. та її кастодіанам. Регулювання в Японії може стати ще жорсткішим. JPYC прагне досягти 10 трильйонів єн в обігу протягом трьох років з моменту запуску; чи зможуть впровадження та потенціал для зростання підтримати цю ціль, залишається відкритим питанням.
Як безпечно купувати та використовувати JPYC
Способи отримання:
Купівля JPYC за єни через JPYC EX (вимагає проходження японської верифікації KYC, часто за допомогою картки My Number)
Обмін з інших криптоактивів (ETH, MATIC) на підтримуваних DEX, таких як QuickSwap на Polygon
Налаштування гаманця:
Використовуйте некастодіальний гаманець (MetaMask або зручний для Японії мобільний гаманець), який підтримує Ethereum, Polygon або Avalanche
Надійно зберігайте сид-фрази; перевіряйте адреси контрактів JPYC в офіційних джерелах
Процес використання: Депозит єн → отримання JPYC → витрати в електронній комерції, на подарункові картки або у додатках Web3 → за потреби викуп JPYC назад у єни.
Обмін криптовалюти на криптовалюту та прибутки, пов'язані з JPYC, можуть підлягати оподаткуванню в Японії. Проконсультуйтеся з чинними податковими правилами або з фахівцем перед початком торгівлі.
Майбутні перспективи: JPYC та цифрова фінансова екосистема Японії
JPYC прагне поглибити інтеграцію з основною фінансовою інфраструктурою протягом наступних двох років. Очікувані варіанти використання до 2028 року включають виплату заробітної плати, оплату підписок та муніципальні системи цифрових ваучерів. JPYC має на меті спростити транскордонні платежі в єнах, особливо для B2B-розрахунків в Азії, де контрагенти віддають перевагу виставленню рахунків у єнах, що знижує труднощі для транскордонних переказів.
На ринок виходять конкуренти. SBI та Startale запустили JPYSC, забезпечений трастом стейблкоїн у JPY, а інші країни, включаючи Сінгапур, розглядають японську стратегію регулювання стейблкоїнів як можливий зразок. Частіші підтвердження резервів, панелі прозорості та стандарти міжланцюгової сумісності можуть ще більше підвищити довіру та стимулювати впровадження.
JPYC перебуває на стику технології блокчейн та японського регулювання. Його цінність полягає не в інноваціях заради інновацій, а в тому, щоб змусити цифрові гроші працювати на людей і компанії, які щодня використовують єни. Вперше в Японії з'явився регульований, програмований токен у єнах, який може перетворити криптовалюту з об'єкта спекуляцій на інструмент повсякденної комерції.
FAQ
Чи вважається JPYC криптовалютою чи електронними грошима в Японії?
JPYC не класифікується як криптовалюта в Японії. Попередній JPYC Prepaid був передоплаченим платіжним засобом відповідно до Закону про платіжні послуги. Новіший стейблкоїн JPYC класифікується як «електронний платіжний засіб» — категорія, створена законодавчими змінами в Японії у 2022-2023 роках. Ця класифікація впливає на те, як контролюються резерви, як працює зберігання та як компанії інтегрують токен.
Чи можуть нерезиденти Японії легально використовувати JPYC?
Будь-хто з сумісним гаманцем може зберігати JPYC на блокчейні. Однак пряма купівля та викуп через JPYC EX вимагають японської верифікації особи (зазвичай за допомогою картки My Number) та зареєстрованого японського банківського рахунку. Нерезидентам слід перевірити правила доступу на офіційному сайті JPYC або партнерських платформах перед спробою купівлі чи викупу.
Чим JPYC відрізняється від балів або звичайних передоплачених карток?
JPYC — це токен на блокчейні, який можна передавати та використовувати в багатьох сервісах і мережах. На відміну від балів лояльності, прив'язаних до одного магазину, JPYC розроблений для викупу назад у законний платіжний засіб відповідно до чітких юридичних правил і забезпечений відокремленими резервами. Його програмована природа також дозволяє автоматизувати логіку ескроу та платежів, що не підтримується звичайними балами магазинів.
Що станеться, якщо у блокчейну, який використовує JPYC, виникнуть технічні проблеми?
Перевантаження мережі, високі комісії за газ або тимчасові збої в одній мережі можуть затримати транзакції JPYC. Оскільки JPYC працює в кількох мережах (Ethereum, Polygon, Avalanche, Kaia), користувачі можуть зберігати та здійснювати транзакції в альтернативних мережах. Слідкуйте за офіційними оновленнями статусу та розгляньте можливість розподілу активів між підтримуваними мережами, якщо вам потрібна висока доступність.
Чи буде JPYC замінений майбутньою цифровою єною (CBDC)?
JPYC та CBDC Банку Японії, швидше за все, співіснуватимуть. JPYC є приватним програмованим інструментом, створеним на базі публічних екосистем блокчейну, тоді як CBDC буде валютою центрального банку, що працює на інфраструктурі під контролем Банку Японії. Більшість експертів та МВФ очікують на поєднання CBDC, банківських стейблкоїнів та приватних регульованих стейблкоїнів, а не на заміну всіх інших єдиною цифровою валютою.