إذا كنت قد تساءلت يوماً عن سبب تقلب أسعار الغاز من شهر لآخر، فإن الإجابة عادة ما تعود إلى مجموعة من القوى التي تشكل أسواق النفط الخام كل يوم. إن فهم ما يحرك أسعار النفط ليس مفيداً فقط للاقتصاديين أو صناع السياسات. بل بالنسبة لأي شخص يقوم بـ تداول العقود مقابل الفروقات على النفط الخام، فهو الأساس الذي يُبنى عليه كل شيء آخر.
دعونا نستكشف المحركات الرئيسية الكامنة وراء أسعار النفط، والفرق بين خام غرب تكساس الوسيط وخام برنت، وكيف يمكن للمتداولين اتخاذ مراكزهم بناءً على هذه التحركات.
ما الذي يحدد أسعار النفط العالمية؟
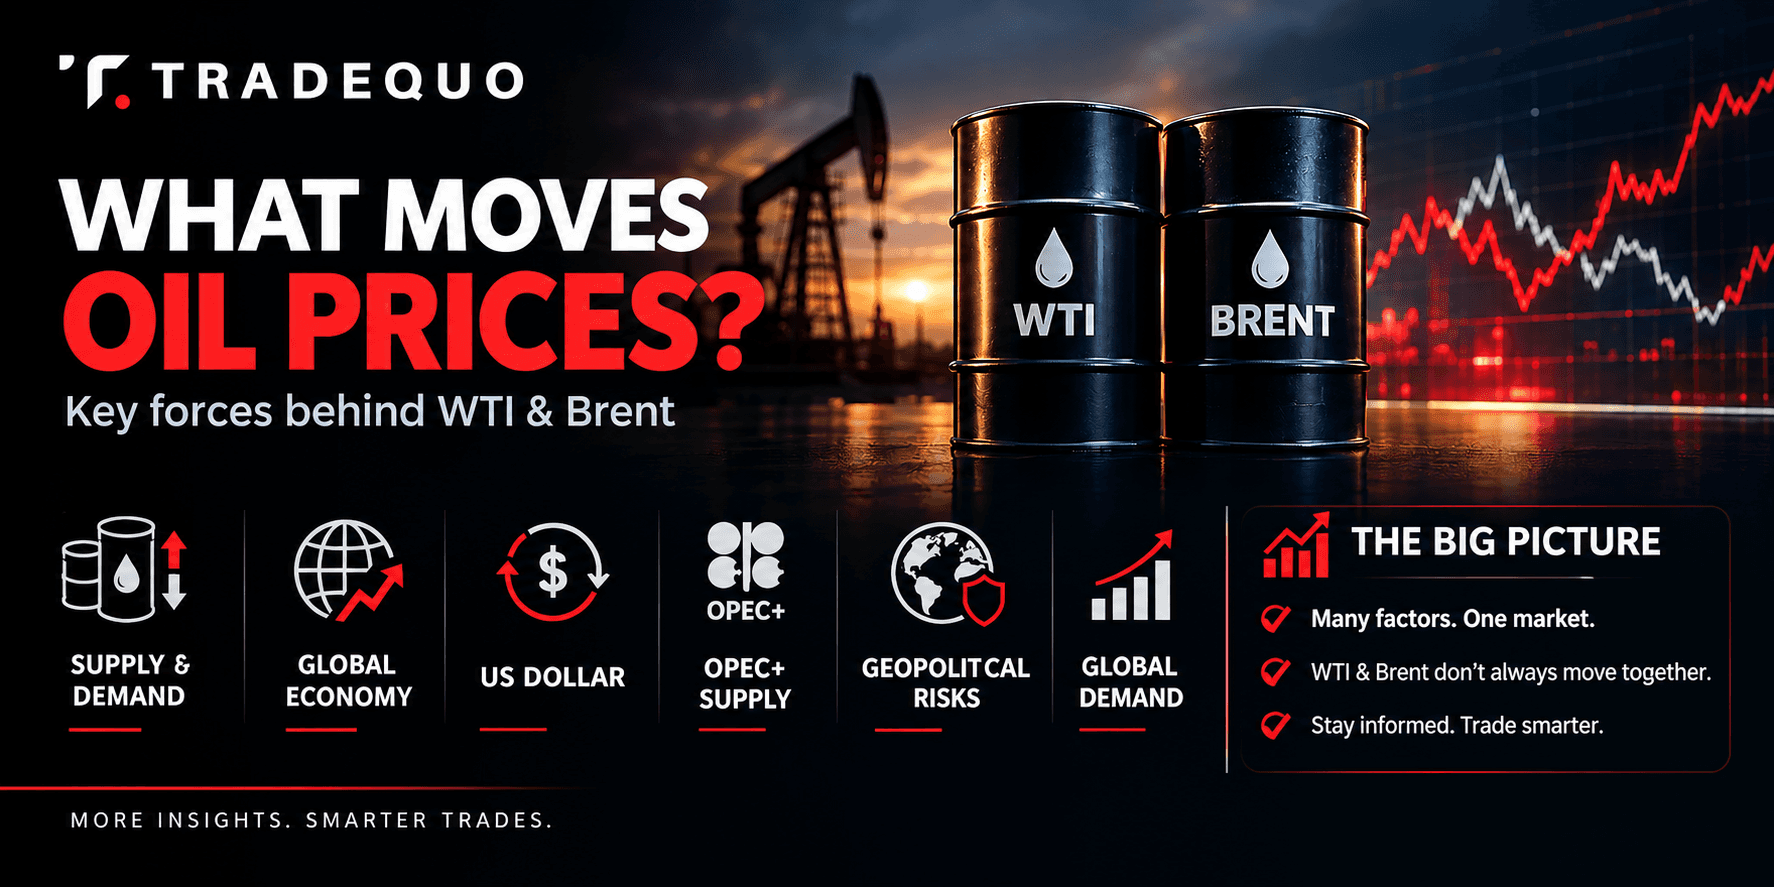
في جوهره، يعود سعر النفط إلى العرض والطلب، لكن القصة نادراً ما تكون بهذه البساطة. يقع العرض والطلب العالمي على النفط في مركز كل تقلب تقريباً في الأسعار، وعندما يفوق الإنتاج الاستهلاك، يتراكم فائض العرض الذي يميل إلى دفع الأسعار للانخفاض. والعكس صحيح أيضاً. عندما يتراجع العرض مقارنة بالطلب، ترتفع الأسعار.
بصرف النظر عن الميزانية الأساسية، تعكس أسعار النفط التوقعات. يقوم المتداولون والمحللون باستمرار بتسعير ما يعتقدون أنه سيحدث للنمو الاقتصادي العالمي، والنشاط الصناعي، والطلب على وقود النقل بعد أشهر من الآن. هذا هو السبب في أن النفط يمكن أن يتحرك بشكل حاد بناءً على خبر واحد، حتى قبل أن يتم تداول أي براميل بشكل مادي. غالباً ما تكون التصورات حول وجهة العرض والطلب بنفس أهمية وضعهما الحالي.
هناك عامل آخر يؤثر على أسعار النفط بطريقة يسهل التغاضي عنها وهو العملة. يتم تسعير النفط عالمياً بالدولار الأمريكي، مما يعني أن قوة الدولار لها تأثير مباشر على الطلب. عندما يقوى الدولار، يصبح النفط أكثر تكلفة بالنسبة للمشترين الذين يستخدمون عملات أخرى، مما قد يضعف الطلب ويشكل ضغطاً هبوطياً على الأسعار. ويميل ضعف الدولار إلى حدوث العكس، مما يجعل النفط الخام أكثر بأسعار معقولة في الخارج ويدعم الأسعار المرتفعة.
خام غرب تكساس الوسيط مقابل خام برنت: ما الفرق؟
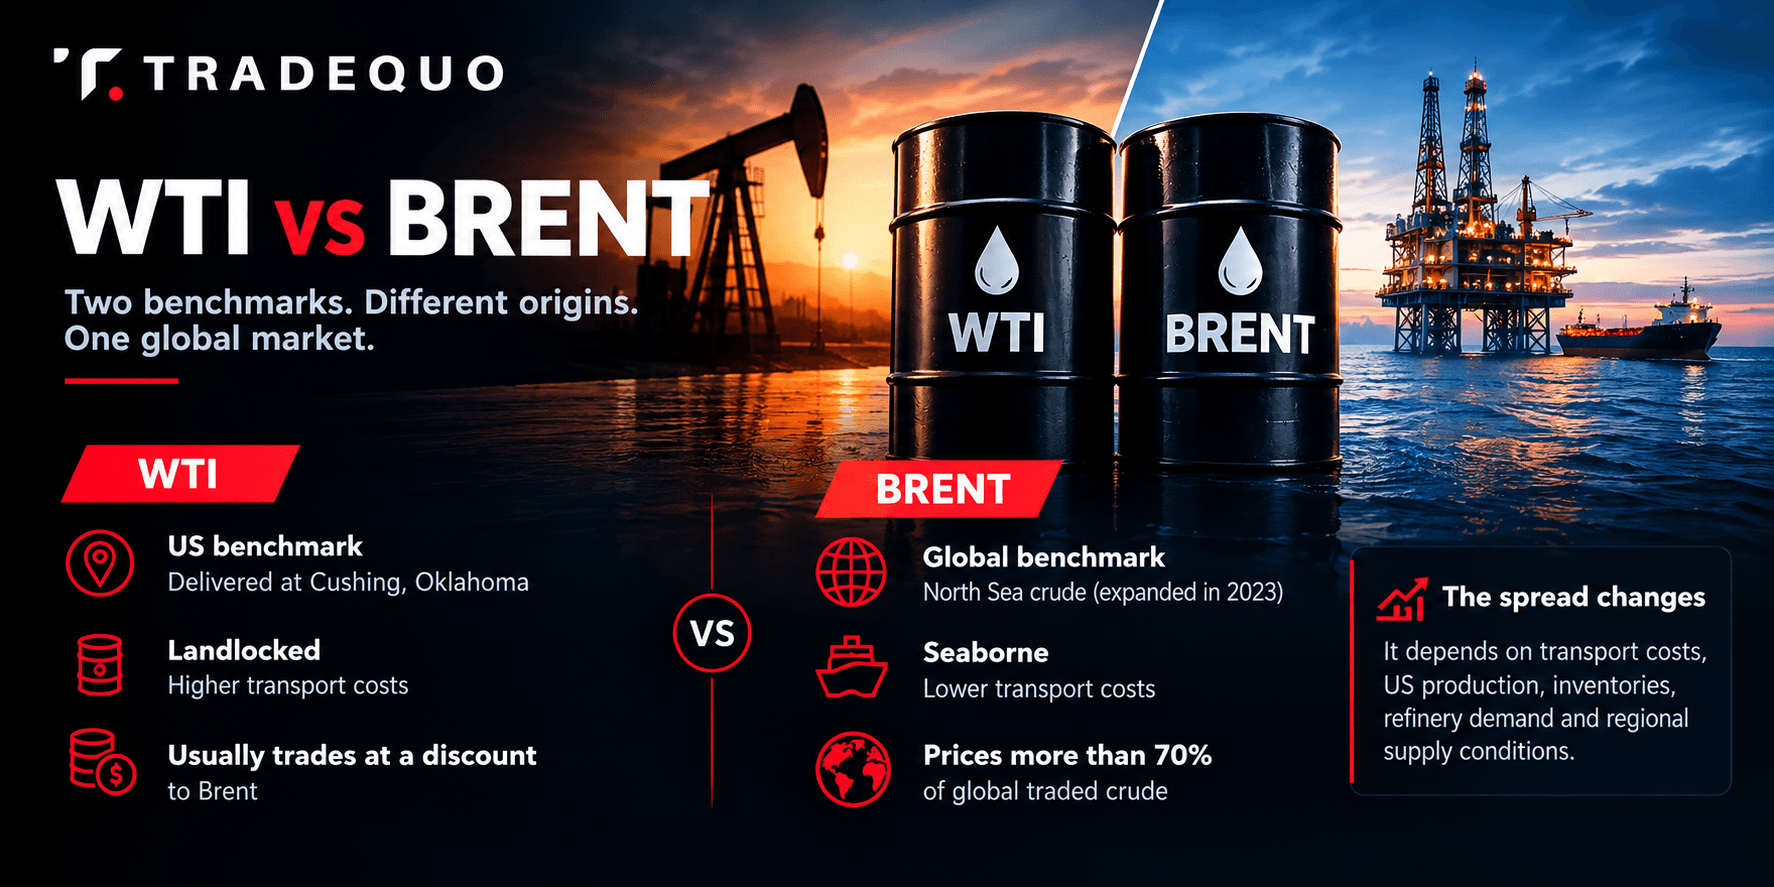
اسأل معظم متداولي التجزئة عما يحدد سعر النفط، وسوف تصادف سريعاً اسمين: خام غرب تكساس الوسيط وخام برنت. كلاهما يعتبران من درجات النفط الخام الخفيف والحلو، ولكن المكان الذي يأتيان منه وكيفية وصولهما إلى السوق يحدثان فرقاً كبيراً في السعر.
خام غرب تكساس الوسيط (WTI) هو المؤشر الرئيسي للنفط الخام الأمريكي، مع عقود آجلة مرتبطة بالتسليم المادي في كوشينغ، أوكلاهوما. ويتأثر تسعيره بالإنتاج الأمريكي، وتدفقات خطوط الأنابيب، والمخزونات، والظروف في مركز كوشينغ. وخام برنت هو المؤشر العالمي الرائد للنفط الخام، وكان يعتمد تاريخياً على تدفقات خام بحر الشمال. وتم توسيع سلة المؤشرات الخاصة به في عام 2023 لتشمل خام غرب تكساس الوسيط ميدلاند من حوض بيرميان في الولايات المتحدة. ويستخدم على نطاق واسع كـسعر مرجعي لما يقرب من ثلثي النفط الخام المتداول دولياً في العالم.
غالباً ما يتم تداول خام برنت بعلاوة سعرية (سعر أعلى) مقارنة بخام غرب تكساس الوسيط، ولكن الفارق يتغير مع تكاليف النقل، والإنتاج والصادرات الأمريكية، والمخزونات، وطلب المصافي، وظروف العرض والطلب الإقليمية. تلعب تكاليف التصدير والخدمات اللوجستية للنقل دوراً في ذلك، ويتسع الفارق بين برنت وغرب تكساس الوسيط أو يضيق اعتماداً على ظروف العرض الإقليمية ومدى سهولة نقل النفط الخام إلى حيث توجد حاجة إليه. ففي منتصف عام 2018، على سبيل المثال، اتسع هذا الفارق إلى أكثر من 6 دولارات للبرميل مع ارتفاع الإنتاج الأمريكي بوتيرة أسرع من قدرة خطوط الأنابيب على الاستيعاب.
وتلعب بيانات المخزونات أيضاً دوراً في هذه المقارنة. فغالباً ما يشير انخفاض مخزونات النفط الخام إلى شح المعروض، وهو ما يميل إلى دعم ارتفاع الأسعار، في حين تشير زيادة المخزونات إلى أن المعروض في السوق يفوق ما يتطلبه الطلب. وتعمل الإصدارات المنتظمة للبيانات الخاصة بمخزونات النفط الخام بمثابة مؤشر يراقبه المتداولون عن كثب، ويتأثر خام غرب تكساس الوسيط بشكل خاص بتقارير مخزونات النفط الخام الأمريكية وإحصاءات الإنتاج المحلي.
أوبك+ وإمدادات النفط العالمية
لا يكتمل أي حديث عن الدول المنتجة للنفط دون ذكر أوبك. لطالما لعبت منظمة الدول المصدرة للبترول (أوبك)، بالتعاون مع المنتجين الحلفاء تحت مظلة أوبك+، دوراً كبياً في تحديد أسعار النفط الخام العالمية. وفي عام 2018، أنتج أعضاء أوبك ما يقرب من 32-33 مليون برميل من النفط الخام يومياً، مما جعل المجموعة واحدة من أهم مصادر الإمداد في العالم. وفي نهاية عام 2018، استحوذ أعضاء أوبك على حوالي 79.4% من احتياطيات النفط الخام المؤكدة في العالم.
تؤثر مستويات الإنتاج المستهدفة لتحالف أوبك+ بشكل مباشر على مدى شح أو وفرة السوق في أي وقت محدد. وتحدد حصص الإنتاج وتعديلات الإنتاج التي تجريها المجموعة جزءاً كبيراً من إمدادات النفط العالمية، مما يعني أن قرار خفض الإنتاج يمكن أن يقلل المعروض ويرفع الأسعار، في حين أن الاتفاق على زيادة الإنتاج يمكن أن يهدئ الأسعار عن طريق ضخ المزيد من البراميل إلى السوق.
ومع ذلك، فإن قبضة أوبك على السوق ليست كما كانت عليه من قبل. فقد بلغت ذروة نفوذها خلال أزمة النفط عام 1973، عندما كان بمقدور تحركات المجموعة تحريك الأسعار بشكل كبير بمفردها. ومنذ ذلك الحين، أدى ارتفاع إنتاج النفط الصخري في الولايات المتحدة إلى إضعاف تلك الهيمنة. حيث بلغ متوسط إنتاج الولايات المتحدة من النفط الخام حوالي 9.3 مليون برميل يومياً في عام 2017، مع ارتفاع الإنتاج بسرعة مع توسع إنتاج النفط الصخري.
المخاطر الجيوسياسية وصدمات الإمداد
لا يتم تداول النفط في معزل عن العالم الخارجي، ويمكن للتوترات الجيوسياسية في المناطق المنتجة للطاقة أن تغير معنويات السوق بين عشية وضحاها تقريباً. فالصراعات، أو العقوبات، أو عدم الاستقرار بالقرب من طرق الإمداد الرئيسية تخلق حالة من عدم اليقين بشأن ما إذا كان النفط سيستمر في التدفق بالأحجام المتوقعة، وهذا اليقين وحده يمكن أن يحرك الأسعار حتى قبل حدوث أي انقطاع فعلي في الإمدادات.
وغالباً ما يوصف هذا بأنه علاوة المخاطر. فالمخاوف من انقطاع الإمدادات تبني حاجزاً في السعر يعكس احتمالية حدوث مشاكل في المستقبل، وليس بالضرورة مشكلة حدثت بالفعل. وتعد التوترات في الشرق الأوسط مثالاً متكرراً على هذه الديناميكية، حيث تعمل بشكل متكرر كدعم صعودي لأسعار النفط حتى في الفترات التي تضعف فيها توقعات الطلب.
وتندرج العقوبات الاقتصادية على الدول المنتجة الرئيسية ضمن هذه الصورة أيضاً، حيث تقيد تدفق النفط الخام من دولة معينة وتجبر المشترين على البحث عن مصادر بديلة، مما قد يؤدي إلى تقليص المعروض العالمي. ويتشكل تسعير كل من خام غرب تكساس الوسيط وخام برنت من خلال هذا المزيج من الاقتصاد الكلي العالمي والتطورات الجيوسياسية التي تضاف إلى أساسيات العرض والطلب الأكثر ميكانيكية.
الدولار الأمريكي وأسعار النفط الخام
تستحق العلاقة بين أسواق العملات والنفط الخام تسليط الضوء عليها بشكل خاص، لأنها واحدة من أكثر العلاقات اتساقاً في تداول السلع الأساسية. ونظراً لأن النفط يسعر بالدولار الأمريكي في جميع أنحاء العالم، فإن التحركات في قيمة الدولار تنعكس على الطلب على النفط بشكل تلقائي تقريباً. فالقوة التي يتمتع بها الدولار ترفع التكلفة الفعلية للنفط بالنسبة للمشترين الذين يحملون عملات أخرى، مما قد يثبط الطلب ويضغط على الأسعار.
وتعني هذه العلاقة أن المتداولين الذين يراقبون أسعار النفط اليوم غالباً ما يبقون عيناً واحدة على أسواق العملات، نظراً لأن قوة الدولار أو ضعفه يمكن أن تضخم أو تعوض التحركات المدفوعة بأساسيات العرض والطلب في أماكن أخرى من السوق.
الطلب العالمي والنمو الاقتصادي
يعتمد الطلب العالمي على النفط بشكل كبير على أداء الاقتصاديات الكبرى. فعندما يكون الإنتاج الصناعي، ونشاط التصنيع، والإنفاق الاستهلاكي قوية، يرتفع الطلب على وقود النقل والطاقة بالتوازي معها. وعندما يتباطأ النمو، أو يحل ركود اقتصادي، يمكن أن ينخفض هذا الطلب بسرعة، وغالباً بشكل أسرع مما يمكن للمنتجين تعديل العرض بناءً عليه.
ويقدم التاريخ بعض الأمثلة الواضحة على كيفية انتقال صدمات الاقتصاد الكلي إلى أسعار النفط. فقد تسببت الانهيار المالي عام 2008 في انخفاض أسعار خام برنت بأكثر من 100 دولار للبرميل مع انهيار الطلب جنباً إلى جنب مع الاقتصاد العالمي الأوسع. وفي الآونة الأخيرة، في عام 2020، تراجعت أسعار النفط إلى أدنى مستوياتها في 20 عاماً حيث أدت جائحة كوفيد-19 إلى توقف شبه تام لحركة السفر والنشاط الصناعي. وبعد عامين فقط، في عام 2022، بلغت أسعار النفط ذروتها فوق 120 دولاراً للبرميل حيث تداخلت التوترات الجيوسياسية مع تعافي الطلب، مما يوضح مدى سرعة تأرجح المعنويات في الاتجاه المعاكس.
وتدخل التحولات طويلة الأجل في استخدام الطاقة أيضاً ضمن توقعات الطلب. إن تبني الطاقة المتجددة ونمو السيارات الكهربائية يقللان تدريجياً من الاعتماد العالمي على النفط في بعض الأسواق، وفي عام 2020 ولدت المصادر المتجددة ما يقرب من ثلث الكهرباء العالمية. وإذا تضاءل الطلب على النفط بشكل ملموس بمرور الوقت، فقد تستجيب أوبك بمزيد من خفض الإمدادات للمساعدة في استقرار الأسعار، مما يضيف طبقة أخرى إلى صورة معقدة بالفعل.
ومن الجدير بالذكر أيضاً أن المضاربة في السوق تشكل الأسعار بشكل مستقل عن العرض والطلب المادي. تتيح العقود الآجلة للنفط للمتداولين المضاربة على اتجاه الأسعار، ويمكن لهذا النشاط المضاربي أن يضخم تقلبات الأسعار. وفي الفترة التي سبقت الأزمة المالية لعام 2008، اعتُبرت المضاربة عاملاً مساهماً في ارتفاع أسعار النفط قبل الانهيار النهائي.
كيفية تداول تحركات أسعار النفط
بالنسبة للمتداولين، يوفر النفط الخام فرصة للتعرض لبعض من أوضح الروايات الكلية في الأسواق المالية، بدءاً من اجتماعات أوبك+ إلى تقارير المخزونات إلى العناوين الجيوسياسية المتغيرة. وتعتبر العقود الآجلة للنفط والمراهنة على الفروق السعرية اثنتين من أكثر الطرق شيوعاً للتعرض لتحركات الأسعار دون حيازة براميل مادية، وأصبح تداول العقود مقابل الفروقات مساراً شائعاً لمتداولي التجزئة الذين يرغبون في المضاربة على كل من الأسعار المرتفعة والمنخفضة دون الحاجة إلى مرافق تخزين أو الوصول إلى المصافي.
ونظراً لأن تداول النفط ينطوي على مخاطر عالية، خاصة حول إصدارات البيانات المجدولة والعناوين الجيوسياسية، فإن العديد من المتداولين يبنون استراتيجيتهم حول الأحداث المتكررة الرئيسية. وتميل بيانات المخزونات الأسبوعية من مصادر مثل إدارة معلومات الطاقة، ونتائج اجتماعات أوبك+، والإصدارات الاقتصادية الكبرى، إلى أن تكون اللحظات التي يُرجح فيها تحرك النفط بشكل حاد، لذا فإن الاحتفاظ بتقويم لهذه التواريخ هو عادة عملية لأي شخص نشط في هذا السوق.
خاتمة
تقف أسعار النفط عند مفترق طرق قرارات الإمداد العالمية، والتطورات الجيوسياسية، وتحركات العملة، والطلب المتغير من الاقتصادات الكبرى. لا تعمل أي من هذه القوى في معزل عن الأخرى، وهو بالضبط ما يجعل النفط الخام سوقاً مراقباً عن كثب ويتم تداوله بكثافة. بالنسبة للمتداولين الذين يرغبون في البقاء نشطين حتى عندما ينتهي أسبوع التداول القياسي، تقدم TradeQuo القدرة على تداول النفط في عطلات نهاية الأسبوع، لذلك لا يتعين على مخاطر العناوين الرئيسية الناجمة عن الأحداث الجيوسياسية الانتظار حتى يوم الاثنين للتعامل معها.
الأسئلة الشائعة (FAQ)
ما الفرق بين خام غرب تكساس الوسيط وخام برنت؟
خام غرب تكساس الوسيط هو المؤشر الأمريكي، ويتم تسليمه في كوشينغ، أوكلاهوما، في حين أن برنت هو المؤشر العالمي الذي يتم الحصول عليه تاريخياً من بحر الشمال، وتم توسيعه في عام 2023 ليشمل خام حوض بيرميان، ويستخدم لتسعير أكثر من 70% من النفط المتداول دولياً. كلاهما من الدرجات الخفيفة والحلوة، ولكن خام غرب تكساس الوسيط عادة ما يتم تداوله بخصم مقارنة بخام برنت لأن التسليم البري يضيف تكاليف نقل يتجنبها خام برنت المنقول بحراً.
لماذا يكلف خام برنت عادة أكثر من خام غرب تكساس الوسيط؟
يتم إنتاج برنت بالقرب من طرق الشحن، مما يحافظ على انخفاض تكاليف النقل، في حين يتعين على خام غرب تكساس الوسيط الانتقال من نقطة تسليم داخلية، مما يضيف تكلفة على طول الطريق. وقد أبقت هذه الفجوة أسعار برنت أعلى من خام غرب تكساس الوسيط في معظم السنوات منذ عام 2016، مع اتساع الفارق ليتجاوز 6 دولارات للبرميل بحلول منتصف عام 2018.
ما الذي يسبب تغير أسعار النفط من يوم لآخر؟
الإجابة المختصرة هي التوازن بين العرض والطلب. وتساهم قرارات أوبك+ بشأن الإنتاج، والتي سيطرت على ما يقرب من 47 بالمائة من إنتاج الخام العالمي في عام 2024، وانقطاع الإمدادات بسبب الصراعات أو الطقس القاسي، وأرقام المخزونات الأسبوعية، والوتيرة الأوسع للنمو الاقتصادي العالمي، في تحركات الأسعار اليومية.
هل تؤثر قيمة الدولار الأمريكي على أسعار النفط؟
نعم. نظراً لأن النفط يسعر بالدولار الأمريكي في كل مكان، فإن قوة الدولار تجعل النفط الخام أكثر تكلفة بالنسبة للمشترين الذين يستخدمون عملات أخرى، مما قد يضعف الطلب ويسحب الأسعار للانخفاض. ويميل ضعف الدولار إلى إحداث تأثير عكسي، مما يدعم الطلب والأسعار.
هل سبق أن تم تداول خام غرب تكساس الوسيط بسعر سلبي؟
لقد حدث ذلك بالفعل، وظل واحداً من أكثر اللحظات استثنائية في تاريخ سوق النفط. في 20 أبريل 2020، تراجعت العقود الآجلة لخام غرب تكساس الوسيط إلى سالب 37.63 دولاراً للبرميل، وهو أول تسوية سلبية يتم تسجيلها على الإطلاق، حيث أدى انهيار الطلب في عصر الجائحة إلى بقاء مرافق التخزين في كوشينغ ممتلئة تقريباً. وانخفض سعر نفط برنت بشكل حاد أيضاً ولكنه ظل فوق الصفر، ليغلق ذلك اليوم عند 19.33 دولاراً، ويرجع ذلك إلى حد كبير إلى أن التخزين البحري منحه مرونة أكبر.
إخلاء المسؤولية: ينطوي تداول العقود مقابل الفروقات، بما في ذلك النفط والسلع الأخرى، على مستوى عالٍ من المخاطر وقد لا يكون مناسباً لجميع المستثمرين. يمكن أن تعمل الرافعة المالية لصالحك وضدك، مما يضاعف الأرباح والخسائر على حد سواء. الأداء السابق ليس مؤشراً موثوقاً للنتائج المستقبلية. يرجى التأكد من فهمك للمخاطر التي تنطوي عليها وطلب المشورة المالية المستقلة إذا لزم الأمر قبل التداول.