Se você já se perguntou por que os preços dos combustíveis parecem oscilar de um mês para o outro, a resposta geralmente remete a um punhado de forças que moldam os mercados de petróleo bruto todos os dias. Compreender o que move os preços do petróleo não é útil apenas para economistas ou formuladores de políticas. Para qualquer pessoa que esteja negociando CFDs de petróleo bruto, essa é a base sobre a qual tudo o resto é construído.
Vamos explorar os principais impulsionadores dos preços do petróleo, a diferença entre o WTI e o Brent e como os traders podem se posicionar diante desses movimentos.
O Que Determina os Preços Globais do Petróleo?
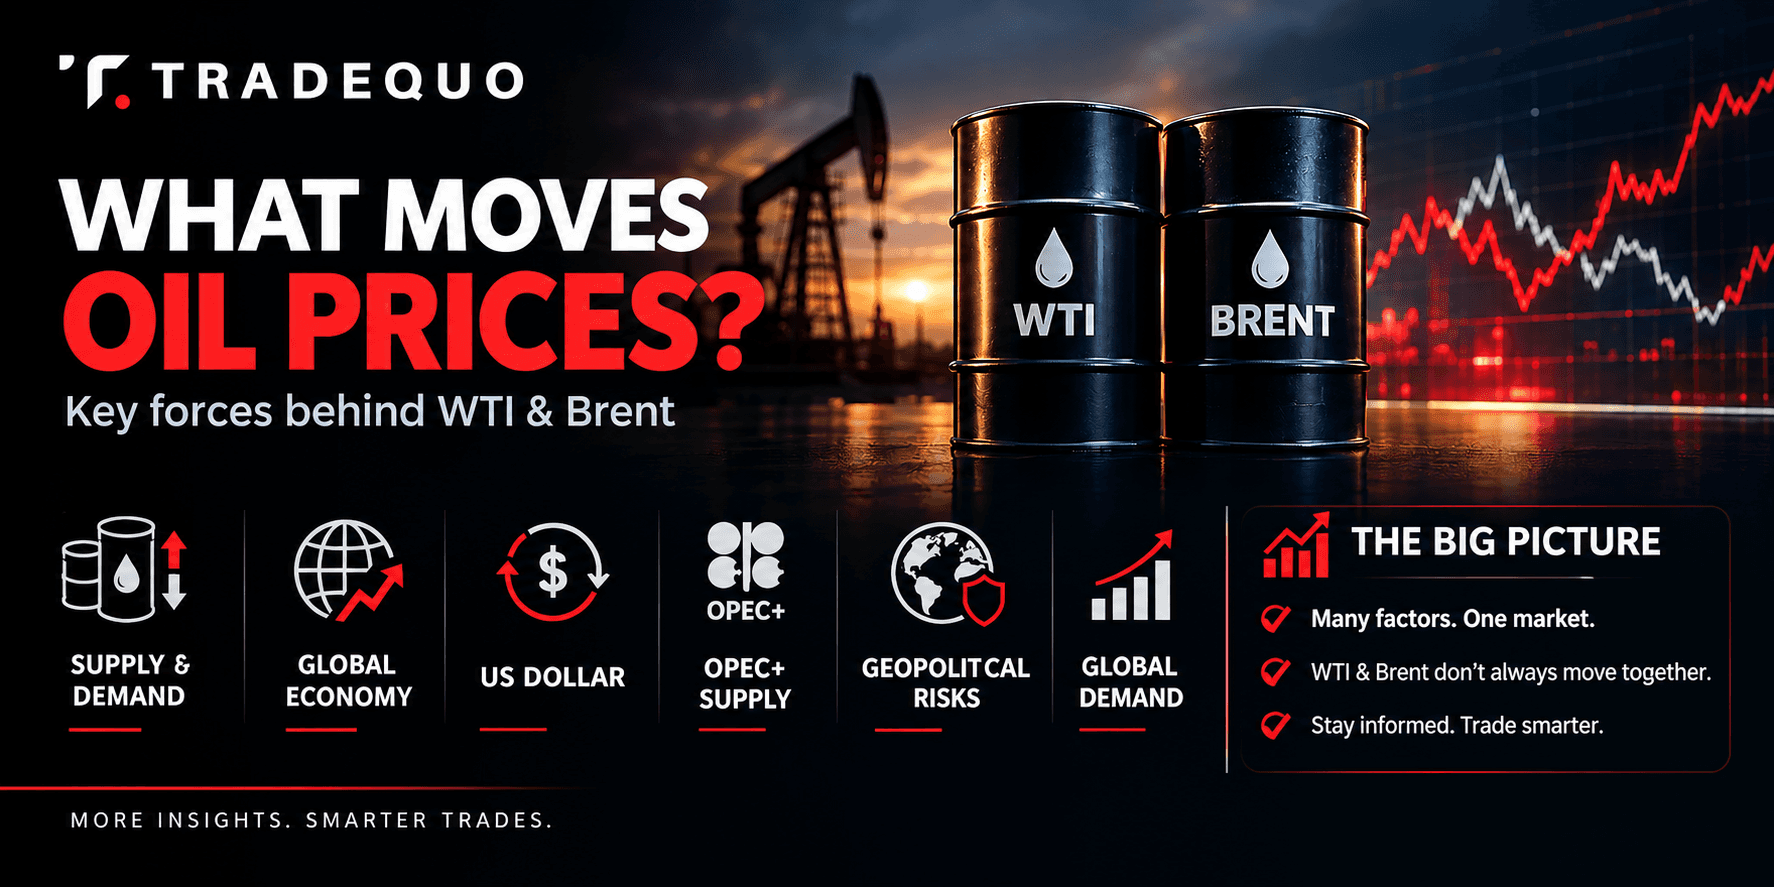
Em sua essência, o preço do petróleo resume-se à oferta e à procura, mas a história raramente é tão simples. A oferta e a procura globais de petróleo estão no centro de quase todas as oscilações de preços e, quando a produção ultrapassa o consumo, cria-se um excesso de oferta que tende a empurrar os preços para baixo. O oposto também é verdadeiro. Quando a oferta diminui em relação à procura, os preços sobem.
Para além do balanço básico, os preços do petróleo refletem expectativas. Os traders e analistas estão constantemente a precificar o que acreditam que acontecerá com o crescimento econômico global, a atividade industrial e a procura de combustível para transportes meses mais tarde. É por isso que o petróleo pode mover-se acentuadamente com uma única notícia, antes mesmo de qualquer barril ter mudado fisicamente de mãos. As percepções sobre para onde a oferta e a procura se dirigem muitas vezes importam tanto quanto a sua situação atual.
Outro fator que afeta os preços do petróleo de uma forma fácil de ignorar é a moeda. O petróleo é cotado globalmente em dólares americanos, o que significa que a força do dólar tem um efeito direto sobre a procura. Quando o dólar se fortalece, o petróleo torna-se mais caro para os compradores que utilizam outras moedas, o que pode enfraquecer a procura e exercer pressão descendente sobre os preços. Um dólar mais fraco tende a fazer o inverso, tornando o petróleo bruto mais acessível no estrangeiro e apoiando preços mais elevados.
WTI vs Petróleo Bruto Brent: Qual é a Diferença?
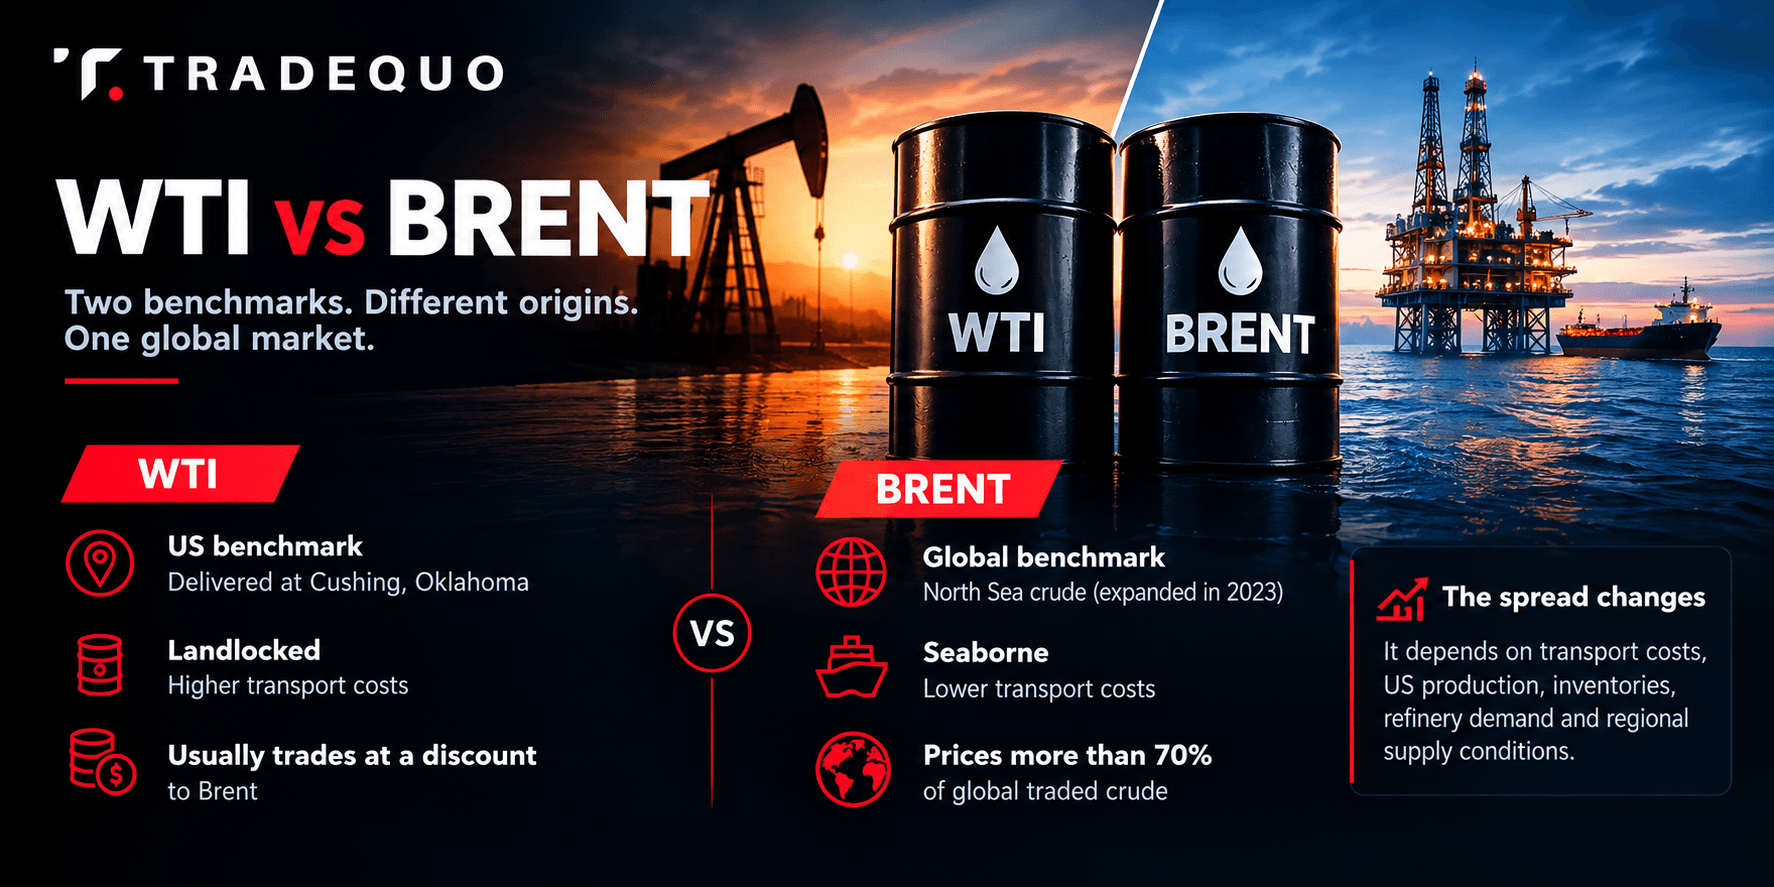
Pergunte à maioria dos traders de retalho o que determina o preço do petróleo e rapidamente se deparará com dois nomes: West Texas Intermediate e Brent Crude. Ambos são considerados tipos de petróleo bruto leve e doce (light, sweet), mas a sua origem e a forma como chegam ao mercado fazem uma diferença significativa no preço.
O WTI é a principal referência de petróleo bruto dos EUA, com contratos de futuros associados à entrega física em Cushing, Oklahoma. O seu preço é influenciado pela produção dos EUA, fluxos de oleodutos, inventários e condições no centro de Cushing. O Brent é a principal referência global de petróleo bruto, historicamente baseado nos fluxos de petróleo do Mar do Norte. O seu cabaz de referência foi alargado em 2023 para incluir o WTI Midland da Bacia do Permiano, nos EUA. É amplamente utilizado como preço de referência para cerca de dois terços do petróleo bruto comercializado internacionalmente em todo o mundo.
O Brent é frequentemente negociado com um prêmio em relação ao WTI, mas o diferencial (spread) varia de acordo com os custos de transporte, a produção e exportações dos EUA, os inventários, a procura das refinarias e as condições regionais de oferta e procura. Os custos de exportação e a logística de transporte desempenham um papel importante, e o spread Brent-WTI aumenta ou diminui dependendo das condições de abastecimento regional e da facilidade com que o petróleo bruto se pode deslocar para onde é necessário. Em meados de 2018, por exemplo, esse spread alargou-se para mais de 6 dólares por barril, à medida que a produção dos EUA aumentava mais rapidamente do que a capacidade dos oleodutos conseguia acompanhar.
Os dados de inventário também influenciam esta comparação. A queda nos inventários de petróleo bruto sinaliza frequentemente uma oferta mais apertada, o que tende a apoiar preços mais elevados, enquanto o aumento dos estoques sugere que o mercado está mais bem abastecido do que a procura exige. As publicações regulares de dados sobre inventários de petróleo bruto funcionam como um barômetro que os traders acompanham de perto, e o WTI em particular é fortemente influenciado pelos relatórios de inventários de petróleo dos EUA e pelas estatísticas de produção interna.
A OPEP+ e a Oferta Global de Petróleo
Nenhuma conversa sobre países produtores de petróleo está completa sem a OPEP. A Organização dos Países Exportadores de Petróleo, trabalhando em conjunto com produtores aliados sob a aliança OPEP+, desempenha desde há muito tempo um papel de destaque nos preços globais do petróleo bruto. Em 2018, os membros da OPEP produziram cerca de 32 a 33 milhões de barris de petróleo bruto por dia, tornando o grupo uma das fontes de abastecimento mais importantes do mundo. No final de 2018, os membros da OPEP detinham cerca de 79,4% das reservas mundiais comprovadas de petróleo bruto.
As metas de produção da OPEP+ influenciam diretamente o quão apertado ou folgado o mercado se apresenta em qualquer momento. As cotas de produção e os ajustamentos de produção efetuados pelo grupo ditam uma parte significativa da oferta global de petróleo, o que significa que uma decisão de cortar a produção pode reduzir a oferta e elevar os preços, enquanto um acordo para aumentar a produção pode baixar os preços ao adicionar mais barris ao mercado.
Dito isto, o domínio da OPEP no mercado já não é o que era. A sua influência atingiu o pico durante a crise do petróleo de 1973, quando as ações do grupo podiam mover os preços drasticamente por si só. Desde então, o aumento da produção de petróleo de xisto nos EUA diluiu essa dominância. Os EUA registaram uma média de cerca de 9,3 milhões de barris de produção de petróleo bruto por dia em 2017, com a produção a aumentar rapidamente à medida que a extração de xisto se expandia.
Risco Geopolítico e Choques de Oferta
O petróleo não é negociado no vácuo, e as tensões geopolíticas em regiões produtoras de energia podem mudar o sentimento do mercado quase da noite para o dia. Conflitos, sanções ou instabilidade perto de rotas de abastecimento importantes criam incerteza sobre se o petróleo continuará a fluir nos volumes esperados, e essa incerteza, por si só, pode mover os preços antes mesmo de ocorrer qualquer interrupção real no fornecimento.
Isso é frequentemente descrito como um prêmio de risco. Os receios de interrupções no fornecimento criam uma margem de segurança no preço que reflete a possibilidade de problemas futuros, não necessariamente problemas que já tenham acontecido. As tensões no Médio Oriente são um exemplo recorrente desta dinâmica, funcionando frequentemente como um apoio de alta (bullish) para os preços do petróleo, mesmo em períodos em que as previsões de procura estão a enfraquecer.
As sanções econômicas a grandes nações produtoras também se enquadram neste cenário, restringindo o fluxo de petróleo bruto de um determinado país e forçando os compradores a procurar fontes alternativas, o que pode reduzir a oferta global. A precificação do WTI e do Brent é moldada por esta mistura de macroeconomia global e desenvolvimentos geopolíticos, sobrepostos aos fundamentos mais mecânicos da oferta e da procura.
O Dólar Americano e os Preços do Petróleo Bruto
A ligação entre os mercados cambiais e o petróleo bruto merece um destaque especial, porque é uma das relações mais consistentes na negociação de matérias-primas. Uma vez que o petróleo é cotado em dólares americanos em todo o mundo, as movimentações no valor do dólar refletem-se na procura de petróleo de forma quase automática. Um dólar mais forte aumenta o custo efetivo do petróleo para os compradores que detêm outras moedas, o que pode conter a procura e pesar sobre os preços.
Esta relação significa que os traders que acompanham hoje os preços do petróleo mantêm frequentemente um olho nos mercados cambiais, dado que a força ou a fraqueza do dólar pode amplificar ou compensar os movimentos impulsionados pelos fundamentos da oferta e da procura noutras partes do mercado.
Procura Global e Crescimento Econômico
A procura global de petróleo está altamente dependente do desempenho das principais economias. Quando a produção industrial, a atividade transformadora e os gastos dos consumidores estão fortes, a procura de combustíveis para transportes e de energia aumenta proporcionalmente. Quando o crescimento abranda, ou uma recessão se instala, essa procura pode cair rapidamente, muitas vezes mais rápido do que os produtores conseguem ajustar a oferta.
A história oferece alguns exemplos claros de como os choques macroeconômicos se refletem nos preços do petróleo. O colapso financeiro de 2008 fez com que os preços do petróleo Brent caíssem mais de 100 dólares por barril, à medida que a procura colapsava paralelamente com a economia global mais ampla. Mais recentemente, em 2020, os preços do petróleo caíram para os mínimos de 20 anos, à medida que a pandemia de COVID-19 paralisou quase por completo as viagens e a atividade industrial. Apenas dois anos mais tarde, em 2022, os preços do petróleo atingiram o pico acima dos 120 dólares por barril, com as tensões geopolíticas a sobreporem-se a uma recuperação da procura, mostrando a rapidez com que o sentimento pode oscilar na direção oposta.
As mudanças a longo prazo na utilização de energia também influenciam as previsões de procura. A adoção de energias renováveis e o crescimento dos veículos elétricos estão a reduzir gradualmente a dependência global do petróleo em alguns mercados e, em 2020, as fontes renováveis geraram quase um terço da eletricidade global. Caso a procura de petróleo diminua significativamente ao longo do tempo, a OPEP poderá responder com novos cortes na oferta para ajudar a estabilizar os preços, adicionando mais uma camada a um cenário já complexo.
Vale também a pena notar que a especulação do mercado molda os preços independentemente da oferta e procura físicas. Os contratos de futuros de petróleo permitem aos traders especular sobre o rumo dos preços, e esta atividade especulativa pode amplificar as oscilações de preços. No período que antecedeu a crise financeira de 2008, a especulação foi vista como um fator que contribuiu para o aumento dos preços do petróleo antes do colapso final.
Como Negociar Movimentos de Preços do Petróleo
Para os traders, o petróleo bruto oferece exposição a algumas das narrativas macro mais claras nos mercados financeiros, desde as reuniões da OPEP+ a relatórios de inventários e a notícias geopolíticas em constante mudança. Os futuros de petróleo e o spread betting são duas das formas mais comuns de obter exposição aos movimentos de preços sem deter barris físicos, e a negociação de CFDs tornou-se uma rota popular para traders de retalho que desejam especular tanto na subida como na descida dos preços sem necessitarem de instalações de armazenamento ou acesso a refinarias.
Como a negociação de petróleo acarreta um risco elevado, especialmente em torno de publicações de dados programadas e notícias geopolíticas, muitos traders constroem a sua estratégia em torno de eventos recorrentes importantes. Os dados semanais de inventários de fontes como a Energy Information Administration (EIA), os resultados das reuniões da OPEP+ e as principais publicações econômicas tendem a ser os momentos em que é mais provável que o petróleo se mova de forma acentuada, pelo que manter um calendário com estas datas é um hábito prático para qualquer pessoa ativa neste mercado.
Conclusão
Os preços do petróleo situam-se na encruzilhada das decisões de oferta global, desenvolvimentos geopolíticos, movimentos cambiais e mudanças na procura das principais economias. Nenhuma destas forças funciona isoladamente, o que é exatamente o que torna o petróleo bruto um mercado tão acompanhado e fortemente negociado. Para os traders que querem manter-se ativos mesmo quando a semana de negociação normal termina, a TradeQuo oferece a capacidade de negociar petróleo aos fins de semana, para que o risco das notícias decorrentes de eventos geopolíticos não tenha de esperar até segunda-feira para ser abordado.
FAQs
Qual é a diferença entre o petróleo bruto WTI e o Brent?
O WTI é a referência dos EUA, entregue em Cushing, Oklahoma, enquanto o Brent é a referência global historicamente proveniente do Mar do Norte, alargada em 2023 para incluir o petróleo bruto da Bacia do Permiano, e utilizada para fixar o preço de mais de 70% do petróleo comercializado internacionalmente. Ambos são tipos de petróleo leve e doce, mas o WTI é normalmente negociado com um desconto em relação ao Brent porque a entrega em terra adiciona custos de transporte que o Brent, transportado por via marítima, evita.
Por que o petróleo bruto Brent geralmente custa mais do que o WTI?
O Brent é produzido perto de rotas de transporte marítimo, o que mantém os custos de transporte baixos, enquanto o WTI tem de ser transportado a partir de um ponto de entrega no interior, adicionando custos ao longo do percurso. Esta diferença tem mantido o preço do Brent acima do WTI na maioria dos anos desde 2016, com o spread a ultrapassar os 6 dólares por barril em meados de 2018.
O que faz com que os preços do petróleo mudem de dia para dia?
A resposta curta é o equilíbrio entre a oferta e a procura. As decisões da OPEP+ sobre a produção, que controlava cerca de 47% da produção global de petróleo bruto em 2024, as interrupções de fornecimento devido a conflitos ou condições meteorológicas extremas, os números semanais de inventários e o ritmo geral do crescimento econômico global influenciam as variações diárias de preços.
O valor do dólar americano afeta os preços do petróleo?
Sim. Uma vez que o petróleo é cotado em dólares americanos em todo o lado, um dólar mais forte torna o petróleo bruto mais caro para os compradores que utilizam outras moedas, o que pode enfraquecer a procura e puxar os preços para baixo. Um dólar mais fraco tende a ter o efeito oposto, apoiando a procura e os preços.
O petróleo bruto WTI já foi negociado a um preço negativo?
Sim, já foi, e continua a ser um dos momentos mais extraordinários da história do mercado petrolífero. Em 20 de abril de 2020, os futuros do WTI caíram para valores negativos de 37,63 dólares por barril, a primeira liquidação negativa alguma vez registada, uma vez que o colapso da procura na era da pandemia deixou o armazenamento em Cushing quase cheio. O preço do petróleo Brent também caiu acentuadamente, mas manteve-se acima de zero, fechando esse dia a 19,33 dólares, em grande parte porque o armazenamento offshore lhe conferiu maior flexibilidade.
Aviso legal: A negociação de CFDs, incluindo petróleo e outras matérias-primas, envolve um elevado nível de risco e pode não ser adequada para todos os investidores. A alavancagem pode funcionar tanto a seu favor como contra si, magnificando tanto os lucros como as perdas. O desempenho passado não é um indicador fiável de resultados futuros. Certifique-se de que compreende os riscos envolvidos e procure aconselhamento financeiro independente, se necessário, antes de negociar.