Introdução
O Japão tem uma história complicada com criptomoedas. O colapso da Mt. Gox em 2014 resultou em mais de $460 milhões em perdas relatadas. O ataque hacker à Coincheck em 2018 custou aos clientes ¥58 bilhões. Esses eventos empurraram os reguladores para uma supervisão rigorosa, tornando o Japão um dos primeiros países a licenciar corretoras de criptomoedas sob a lei nacional.
Essa mesma cautela regulatória, no entanto, também limitou a forma como as criptomoedas podiam ser usadas para transações comuns. As oscilações de preço do Bitcoin tornavam-no impraticável para as compras do dia a dia. Uma xícara de café custando ¥500 em BTC poderia custar ¥550 ou ¥450 dependendo da hora. Para os consumidores e empresas japoneses, essa volatilidade era um fator de exclusão.
O JPYC é uma stablecoin projetada para resolver esse problema. Ele não é uma criptomoeda na classificação jurídica do Japão. Em vez disso, cada token JPYC é lastreado na proporção de 1:1 por reservas de ienes japoneses, e um JPYC sempre equivale a ¥1. A JPYC Inc. lançou o token em 2021, inicialmente como um instrumento de pagamento pré-pago. Em outubro de 2025, o JPYC tornou-se a primeira stablecoin regulamentada de iene do Japão sob a Lei de Serviços de Pagamento revisada.
O que é o JPYC? Conceito Básico e Histórico
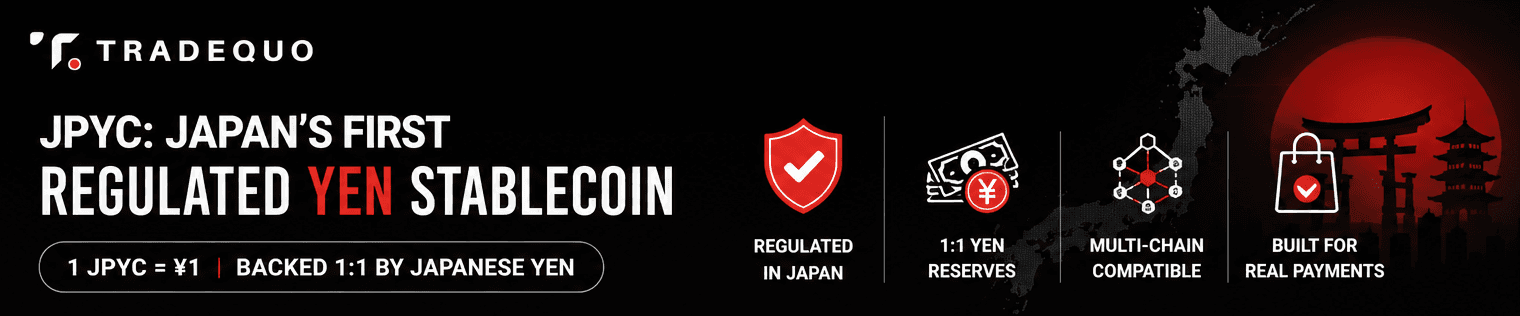
O JPYC é um token digital pareado ao iene japonês, onde um JPYC equivale a ¥1. Ele foi criado para pagamentos, remessas e serviços online. O JPYC é a primeira stablecoin pareada ao iene do Japão.
O token possui duas versões. O "JPYC Prepaid", lançado por volta de 2021, foi classificado como um instrumento de pagamento pré-pago sob a lei japonesa. Em novembro de 2024, sua emissão total ultrapassou ¥3 bilhões. A versão mais recente, chamada simplesmente de "JPYC", é uma stablecoin regulamentada lastreada na proporção de 1:1 por reservas de ienes japoneses e títulos do governo japonês, com plenos direitos de resgate sob a Lei de Serviços de Pagamento.
A JPYC Inc. é uma empresa com sede em Tóquio fundada em 2019, liderada pelo CEO Noritaka Okabe. Os investidores incluem a Circle (emissora do USDC) e corporações japonesas. A JPYC anunciou que sua Série B atingiu aproximadamente ¥6 bilhões acumulados em agosto de 2026.
O JPYC opera em múltiplas blockchains, incluindo Ethereum, Polygon, Avalanche e Kaia, usando o padrão ERC-20.
Pareamento: 1 JPYC = ¥1
Design: Não especulativo; construído para pagamentos
Redes: Ethereum, Polygon, Avalanche, Kaia
Foco: Pagamentos domésticos japoneses e dinheiro digital
Como o JPYC funciona: Pareamento, Reservas e Design Multichain
Cada token JPYC é lastreado na proporção de 1:1 por reservas de ienes japoneses mantidas em contas fiduciárias ou segregadas. Os ativos de reserva incluem dinheiro em ienes e instrumentos líquidos seguros, como títulos do governo japonês. Por lei, esses ativos devem ser separados dos fundos operacionais da JPYC Inc. para que os detentores de JPYC possam recuperar os ienes mesmo se a emissora se tornar insolvente.
O ciclo de emissão e resgate ocorre por meio da JPYC EX, a plataforma oficial:
O usuário conclui a verificação de identidade (eKYC), registra uma conta bancária e um endereço de carteira.
O usuário transfere ienes para a conta designada da JPYC Inc.; os tokens JPYC são emitidos e enviados para a carteira do usuário.
Para resgatar, o usuário envia o JPYC de volta de uma carteira registrada; após as verificações de prevenção à lavagem de dinheiro (AML), o iene é devolvido à conta bancária.
O JPYC opera sob uma licença de transferência de fundos do Tipo II com um limite de ¥1 milhão por transação. Em meados de 2026, o fornecimento total era de aproximadamente 8,8 bilhões de JPYC, com cerca de 2,786 bilhões em circulação ativa nas redes públicas. O JPYC permite funcionalidades de pagamento automatizadas devido à sua natureza programável; o fornecimento se expande ou se contrai de acordo com a demanda do usuário, em vez de flutuar em mercados abertos.
Estrutura Legal: Por que o JPYC é uma "Stablecoin Regulamentada" no Japão
Em junho de 2022, o parlamento do Japão alterou a Lei de Serviços de Pagamento para definir stablecoins como "instrumentos de pagamento eletrônico" em vez de criptoativos. A Lei de Serviços de Pagamento revisada do Japão regula as stablecoins desde 2023, criando obrigações em relação a reservas, resgate e proteção ao consumidor que antes não se aplicavam.
O JPYC é classificado como um instrumento de pagamento pré-pago em sua forma inicial. O JPYC passou por uma transição de um modelo pré-pago para um ativo digital totalmente licenciado sob o novo regime. A Agência de Serviços Financeiros aprovou o JPYC como a primeira stablecoin regulamentada do Japão, oferecendo aos detentores de JPYC proteções jurídicas claras: resgate garantido a ¥1, lastro de reserva de 100% e ativos segregados.
A estrutura regulatória do Japão permite que bancos e provedores de transferência de fundos emitam stablecoins. O JPYC está em conformidade com a Lei de Serviços de Pagamento do Japão como um instrumento de pagamento eletrônico. O JPYC está sujeito às regulamentações de KYC e AML no Japão, incluindo requisitos da regra de viagem para transferências com contrapartes estrangeiras.
Como o JPYC não é classificado como uma criptomoeda no Japão, ele fica fora das regras fiscais e de custódia que se aplicam a criptoativos como o Bitcoin. Essa distinção é importante para a conformidade regulatória; as empresas que integram o JPYC enfrentam menos incertezas jurídicas do que as que lidam com ativos digitais voláteis.
JPYC vs CBDC (Iene Digital) e outras Stablecoins Regulamentadas
O JPYC é emitido de forma privada. Um futuro iene digital do Banco do Japão seria dinheiro do banco central. Ambos fazem parte da estratégia de finanças digitais mais ampla do Japão, e a análise do FMI de 2026 prevê a coexistência entre stablecoins privadas regulamentadas, stablecoins bancárias (como o DCJPY) e qualquer eventual CBDC.
O JPYC poderia conectar as finanças tradicionais e a economia descentralizada. Sua vantagem sobre as alternativas emitidas por bancos reside no acesso multichain, na integração com a Web3 e em ferramentas amigáveis para desenvolvedores. Stablecoins estrangeiras como o USDT e o USDC enfrentam restrições adicionais sob a lei japonesa, dando aos tokens emitidos domesticamente, como o JPYC, uma vantagem de conformidade.
JPYC vs Stablecoins Globais (USDT, USDC): Por que o pareamento com o Iene importa
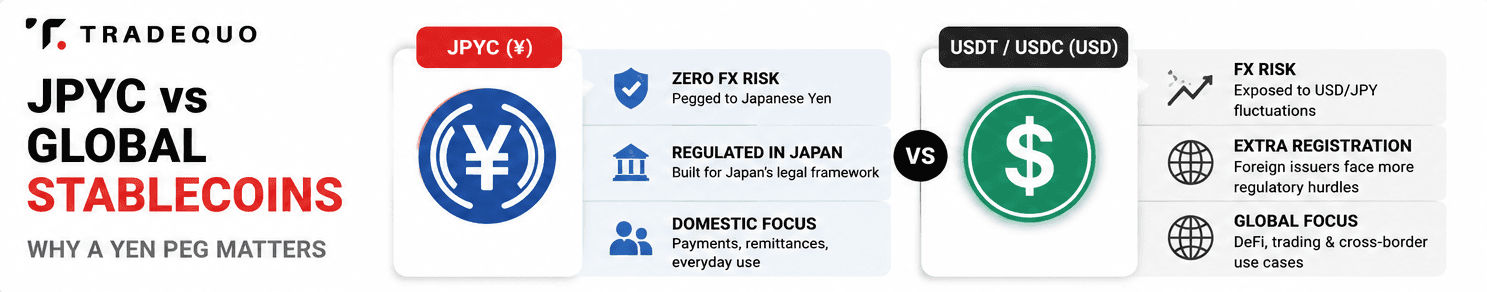
A maioria das stablecoins globais é pareada ao USD. Para os usuários japoneses, isso cria dois problemas: custos de conversão de moeda e exposição às oscilações da taxa de câmbio dólar-iene. Quando o USD/JPY passou de ¥110 para ¥160 entre 2021 and 2024, os detentores japoneses de USDC viram seu valor equivalente em ienes flutuar de acordo com os mercados de câmbio, não apenas com os mercados de cripto.
O JPYC elimina esse risco. Como o preço está atrelado ao iene, os usuários e empresas que realizam transações domésticas evitam totalmente a exposição cambial. O JPYC reduz a dependência de stablecoins de dólar americano no Japão.
Risco cambial: JPYC = zero; USDT/USDC = exposto aos movimentos do USD/JPY
Adequação regulatória: O JPYC foi construído para a estrutura legal do Japão; emissoras estrangeiras enfrentam barreiras adicionais de registro
Casos de uso: O JPYC visa pagamentos domésticos e transferências ponto a ponto; o USDT/USDC visam o DeFi global e a negociação transfronteiriça
Orientação: Varejo e empresas domésticas vs. liquidez global
Casos de Uso no Mundo Real: De Compras Diárias a Pagamentos de Negócios
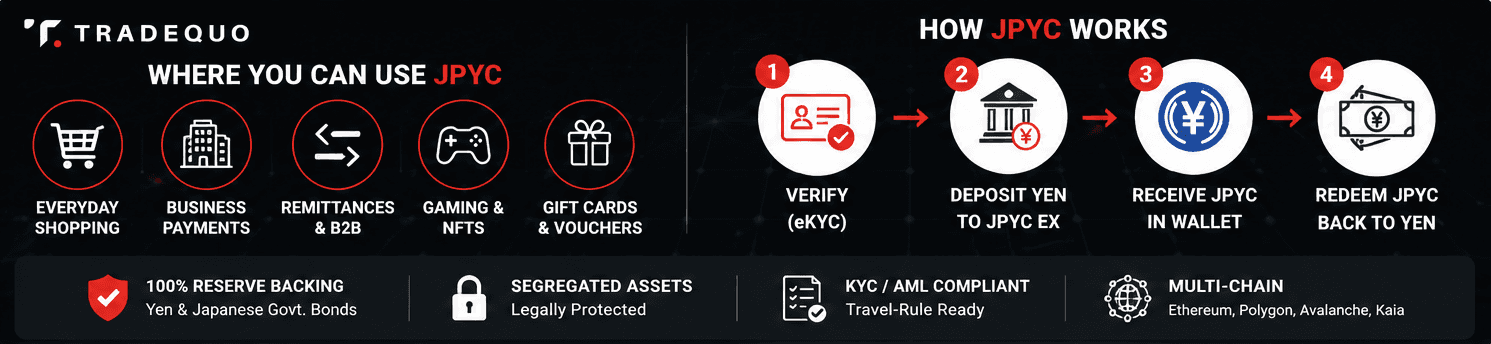
O JPYC pode ser usado para compras diárias através de cartões de presente. Os usuários convertem JPYC em vouchers digitais por meio de serviços como o Giftee Box, que podem ser gastos em lojas de conveniência, supermercados e plataformas de e-commerce. No ecossistema Web3, o JPYC é utilizado em jogos, marketplaces de NFT, doações e patrocínios de esports onde os patrocinadores aplicam JPYC.
Para as empresas, o JPYC facilita pagamentos mais rápidos e taxas mais baixas do que os serviços bancários tradicionais. O JPYC pode ser usado para remessas e transações B2B com liquidação no mesmo dia, em vez do processamento de transferências bancárias de vários dias. O JPYC otimiza as liquidações corporativas e reduz as taxas de transação em comparação com as transferências interbancárias convencionais.
O suporte multichain permite que as empresas incorporem o JPYC em dApps existentes baseados em Ethereum ou Polygon e em ferramentas de contabilidade. Tudo isso opera dentro de uma estrutura jurídica, o que é fundamental para instituições financeiras e empresas que exigem auditabilidade.
Riscos, Limitações e o que Monitorar
A circulação atual do JPYC de aproximadamente ¥2,786 bilhões é pequena. Os usuários cientes da liquidez reduzida em DEXs podem sofrer derrapagem de preço (slippage) ao trocar JPYC por outros tokens. A aceitação por parte dos comerciantes continua limitada a redes de parceiros específicas, eventos e serviços de Web3.
O design multichain introduz complexidade técnica. Interrupções na rede, altas taxas de gás no Ethereum ou bugs de contrato podem bloquear temporariamente as transações. Os usuários devem gerenciar a segurança da carteira com cuidado e verificar se estão interagindo com contratos de tokens oficiais; o uso de serviços de ponte obsoletos ou da versão incorreta do token (pré-pago vs. regulamentado) pode resultar em fundos travados.
Embora as reservas e auditorias sejam exigidas por lei, os usuários ainda depositam confiança na JPYC Inc. e em seus custodiantes. A regulamentação no Japão pode se tornar ainda mais rígida. O JPYC visa atingir ¥10 trilhões em circulação dentro de três anos após o lançamento; se a adoção e o espaço para crescimento conseguirão sustentar essa meta continua sendo uma questão em aberto.
Como Obter e Usar o JPYC com Segurança
Rotas de aquisição:
Comprar JPYC com ienes por meio da JPYC EX (exige KYC japonês, geralmente o My Number Card)
Trocar a partir de outros criptoativos (ETH, MATIC) em DEXs compatíveis, como a QuickSwap na Polygon
Configuração de carteira:
Usar uma carteira sem custódia (MetaMask ou uma carteira móvel amigável ao mercado japonês) que suporte Ethereum, Polygon ou Avalanche
Armazenar as frases de semente (seed phrases) com segurança; verificar os endereços de contrato do JPYC em fontes oficiais
Fluxo de uso: Depositar ienes → receber JPYC → gastar em e-commerce, cartões de presente ou aplicativos Web3 → opcionalmente, resgatar o JPYC de volta em ienes quando necessário.
As trocas de cripto para cripto e os ganhos relacionados ao JPYC podem estar sujeitos a tributação no Japão. Consulte as diretrizes fiscais vigentes ou um profissional antes de negociar.
Perspectivas Futuras: O JPYC e o Ecossistema de Finanças Digitais do Japão
O JPYC visa aprofundar a integração com a infraestrutura financeira convencional nos próximos dois anos. Os casos de uso esperados até 2028 incluem pagamentos de salários, faturamento de assinaturas e sistemas municipais de vouchers digitais. O JPYC visa facilitar pagamentos transfronteiriços usando ienes, particularmente para liquidação B2B na Ásia, onde as contrapartes preferem o faturamento em ienes, reduzindo o atrito para remessas internacionais.
Concorrentes estão entrando no mercado. A SBI e a Startale lançaram o JPYSC, uma stablecoin de JPY lastreada em fundos fiduciários, e outros países, incluindo Singapura, estão observando a estratégia do Japão para a regulamentação de stablecoins como um possível modelo. Atestados de reserva mais frequentes, painéis de transparência e padrões de interoperabilidade entre redes podem impulsionar ainda mais a confiança e a adoção.
O JPYC está na interseção da tecnologia blockchain e da regulamentação japonesa. Seu valor reside não na inovação pela inovação, mas em fazer o dinheiro digital funcionar para as pessoas e empresas que usam ienes todos os dias. Pela primeira vez, o Japão possui um token de iene regulamentado e programável que pode mudar o foco das criptomoedas da especulação para o comércio diário.
FAQ
O JPYC é considerado uma criptomoeda ou dinheiro eletrônico no Japão?
O JPYC não é classificado como uma criptomoeda no Japão. O antigo JPYC Prepaid era um instrumento de pagamento pré-pago sob a Lei de Serviços de Pagamento. A stablecoin JPYC mais recente é classificada como um "instrumento de pagamento eletrônico", uma categoria criada pelas revisões legais do Japão de 2022-2023. Essa classificação afeta como as reservas são supervisionadas, como funciona a custódia e como as empresas integram o token.
Não residentes do Japão podem usar o JPYC legalmente?
Qualquer pessoa com uma carteira compatível pode reter JPYC na rede. A compra e o resgate diretos por meio da JPYC EX, no entanto, exigem verificação de identidade japonesa (geralmente o My Number Card) e uma conta bancária japonesa registrada. Não residentes devem verificar as regras de acesso nas plataformas oficiais do JPYC ou de parceiros antes de tentar comprar ou resgatar.
Como o JPYC difere de pontos ou cartões pré-pagos comuns?
O JPYC é um token na rede e transferível que pode ser usado em diversos serviços e redes. Ao contrário dos pontos de fidelidade que ficam restritos a uma única loja, o JPYC foi projetado para ser resgatável de volta em moeda fiduciária sob regras legais claras, lastreado por reservas segregadas. Sua natureza programável também permite uma lógica automatizada de garantia (escrow) e pagamento que os pontos de lojas comuns não conseguem suportar.
O que acontece se uma blockchain usada pelo JPYC apresentar problemas técnicos?
O congestionamento da rede, as altas taxas de gás ou as interrupções temporárias em uma rede podem atrasar as transações de JPYC. Como o JPYC opera em múltiplas redes (Ethereum, Polygon, Avalanche, Kaia), os usuários podem manter e realizar transações em redes alternativas. Acompanhe as atualizações oficiais de status e considere distribuir seus saldos pelas redes suportadas se você precisar de alta disponibilidade.
O JPYC será substituído por um futuro iene digital (CBDC)?
O JPYC e uma CBDC do Banco do Japão provavelmente coexistirão. O JPYC atua como uma camada programável do setor privado construída sobre ecossistemas públicos de blockchain, enquanto uma CBDC seria dinheiro do banco central operando em uma infraestrutura controlada pelo Banco do Japão. A maioria dos especialistas e o FMI preveem uma combinação de CBDC, stablecoins bancárias e stablecoins privadas regulamentadas, em vez de uma única moeda digital substituindo todas as outras.