

Introducere
Numele sună ca ceva ce ai găsi într-un magazin de cartier. În lumea investițiilor, „boomer candy” este o poreclă sugestivă pentru un grup tot mai mare de fonduri tranzacționate la bursă (ETF-uri) bazate pe opțiuni, concepute pentru a face expunerea pe piața de acțiuni să pară mai ușor de gestionat pentru investitorii care sunt deosebit de îngrijorați de pierderi.
În centrul acelei discuții se află ETF-urile tampon (buffered ETFs).
Așadar, ce este un buffered ETF și de ce ar accepta un investitor o limită la câștigurile potențiale în schimbul unei anumite protecții împotriva scăderilor? Răspunsul se rezumă la opțiuni, la o perioadă definită a rezultatului și la un compromis foarte specific între risc și recompensă. ETF-urile de tip buffer pot încerca să atenueze o parte din scăderea pieței, permițând în același timp investitorilor să participe la câștiguri, dar protecția are condiții și vine cu un cost.
Iată cum funcționează ETF-urile tampon, de unde provine porecla „boomer candy” și ce trebuie să înțeleagă investitorii înainte de a judeca dacă această structură are sens pentru ei.
Ce este un buffered ETF?
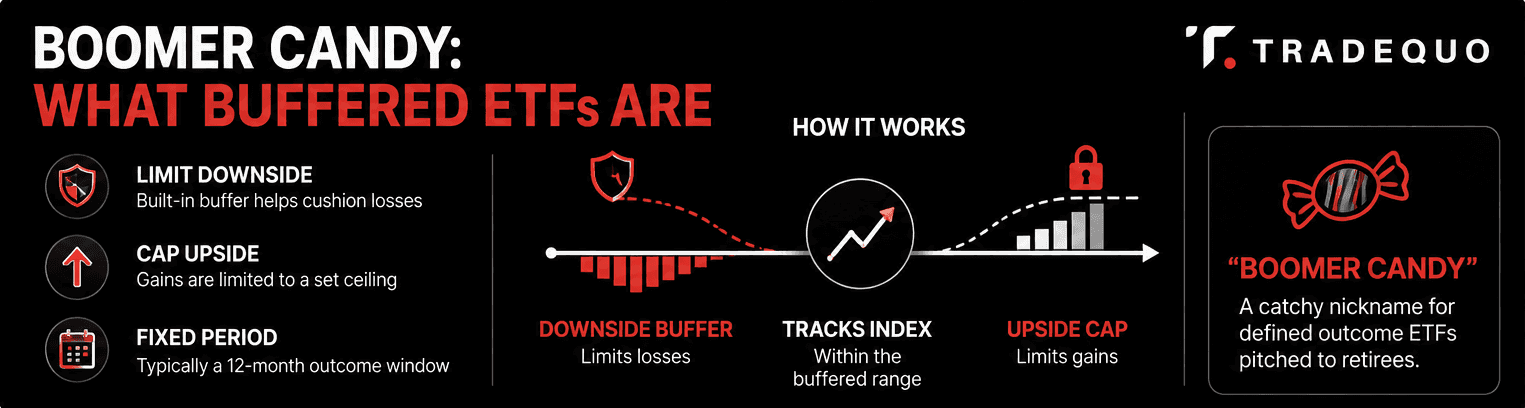
Un buffered ETF este un fond tranzacționat la bursă care folosește opțiuni pentru a încerca să asigure un nivel definit de protecție împotriva scăderilor, permițând în același timp participarea la câștigurile unui activ suport, de obicei un indice bursier sau un alt ETF. Aceste fonduri sunt numite în mod obișnuit și fonduri cu rezultat definit sau ETF-uri cu rezultat structurat.
Ideea de bază este destul de simplă. Un buffered ETF stabilește o zonă-tampon (buffer), care este partea dintr-o scădere a pieței pe care fondul este conceput să o absoarbă pe parcursul unei anumite perioade de rezultat. De asemenea, stabilește un plafon (cap), care este randamentul maxim pozitiv disponibil din activul de referință suport în acea perioadă, înainte de comisioanele și cheltuielile aplicabile.
Aceasta creează un interval definit de rezultate potențiale.
Imaginați-vă un ETF legat de S&P 500. Structura sa ar putea încerca să absoarbă prima parte a unei scăderi, permițând în același timp câștiguri până la un plafon prestabilit. Dacă indicele crește peste acel plafon, investitorul nu beneficiază de toată creșterea suplimentară. Dacă indicele scade dincolo de intervalul protejat, investitorul poate înregistra în continuare pierderi care depășesc zona tampon.
Zona-tampon exactă, plafonul, activul de referință, comisioanele și perioada de rezultat variază de la un fond la altul. Unele produse utilizează perioade anuale de rezultat, în timp ce altele oferă perioade mai scurte, cum ar fi trei sau șase luni.
Acest ultim aspect contează, deoarece ETF-urile tampon sunt concepute în jurul unei ferestre de timp specifice. Protecția evidențiată pe pagina unui fond nu se aplică automat în același mod unei persoane care cumpără la jumătatea ciclului.
De ce sunt ETF-urile tampon numite „Boomer Candy”?
„Boomer candy” este o sintagmă folosită în industria financiară, mai degrabă decât o categorie oficială de investiții.
Analistul de ETF-uri de la Bloomberg Intelligence, Eric Balchunas, este considerat pe scară largă drept cel care a inventat sintagma pentru a descrie ETF-urile bazate pe opțiuni destinate investitorilor care doreau să rămână expuși la acțiuni, reducând în același timp o parte din disconfortul asociat scăderilor pieței. The Wall Street Journal a ajutat ulterior la popularizarea expresiei în articolele despre fondurile care atrăgeau pensionarii și persoanele care se apropiau de pensionare.
Referința demografică este destul de clară. Mulți investitori mai în vârstă au beneficiat decenii la rând de pe urma acțiunilor, dar pot deveni mai sensibili la scăderile mari ale pieței pe măsură ce se apropie pensionarea. O strategie care oferă o oarecare participare la piața acțiunilor, încercând în același timp să limiteze o parte din scăderi, poate suna așadar atractivă.
Aici intervine partea cu „bomboana” (candy). Expresia sugerează ceva atractiv și ușor de consumat. În realitate, structura implică un schimb clar. Investitorii primesc un nivel definit de protecție împotriva scăderilor, renunțând la o parte din potențialul de creștere. Produsul poate părea mai simplu deoarece rezultatul este prezentat în termeni de buffer și plafon, dar strategia de opțiuni din spate poate fi considerabil mai complicată.
Cum funcționează ETF-urile tampon?
Pentru a înțelege cum funcționează ETF-urile tampon, începeți cu opțiunile din cadrul fondului.
Un buffered ETF tipic utilizează opțiuni legate de un activ de referință, cum ar fi un ETF care urmărește S&P 500. Fondul poate utiliza opțiuni put pentru a-și stabili zona tampon împotriva scăderilor și opțiuni call pentru a stabili plafonul maxim de creștere. Unele structuri folosesc opțiuni suplimentare pentru a crea profilul de rentabilitate exact.
Gândiți-vă la acest proces în trei etape.
În primul rând, fondul stabilește expunerea pe piață.
ETF-ul este legat de un activ de referință a cărui performanță determină profilul de bază al randamentului. Activul de referință poate fi un indice bursier general, un indice de creștere sau un alt etalon de piață.
În al doilea rând, fondul creează zona tampon.
Opțiunile put pot fi utilizate pentru a încerca să obțină protecție împotriva unei părți specificate a pierderilor activului de referință. Zona tampon nu înseamnă că întreaga investiție este protejată de pierderi. Aceasta acoperă doar intervalul declarat și în condițiile descrise în documentele fondului.
În al treilea rând, fondul stabilește plafonul.
Strategia poate vinde opțiuni call, primind prime de opțiuni care ajută la finanțarea protecției. Vânzarea acelor opțiuni call limitează măsura în care fondul poate beneficia de o creștere peste un nivel specificat.
Acesta este compromisul central din spatele ETF-urilor tampon. Investitorul renunță la o parte din potențialul de creștere în schimbul unui nivel definit de protecție împotriva scăderilor.
Perioada de rezultat este la fel de importantă. Multe ETF-uri tampon folosesc o perioadă de rezultat de aproximativ 12 luni. De exemplu, un fond ar putea începe o nouă perioadă de rezultat în prima zi a unei luni și își resetează structura de opțiuni la sfârșitul acelei perioade. Unele fonduri folosesc în schimb calendare trimestriale sau de alt tip.
Zona tampon și plafonul promovate descriu, în general, ceea ce fondul este conceput să ofere atunci când un investitor intră la începutul perioadei de rezultat și rămâne investit până la finalul acesteia. Cumpărarea sau vânzarea în timpul perioadei poate produce un rezultat diferit, deoarece valoarea de piață a fondului, plafonul rămas și protecția rămasă se pot modifica.
Această problemă de sincronizare este unul dintre cele mai importante detalii de înțeles înainte de a cumpăra un buffered ETF.
Buffered ETFs vs. ETF-uri Covered Call vs. ETF-uri indexate tradiționale
Aceste trei structuri de ETF pot oferi toate expunere pe piața de acțiuni, dar utilizează abordări foarte diferite.
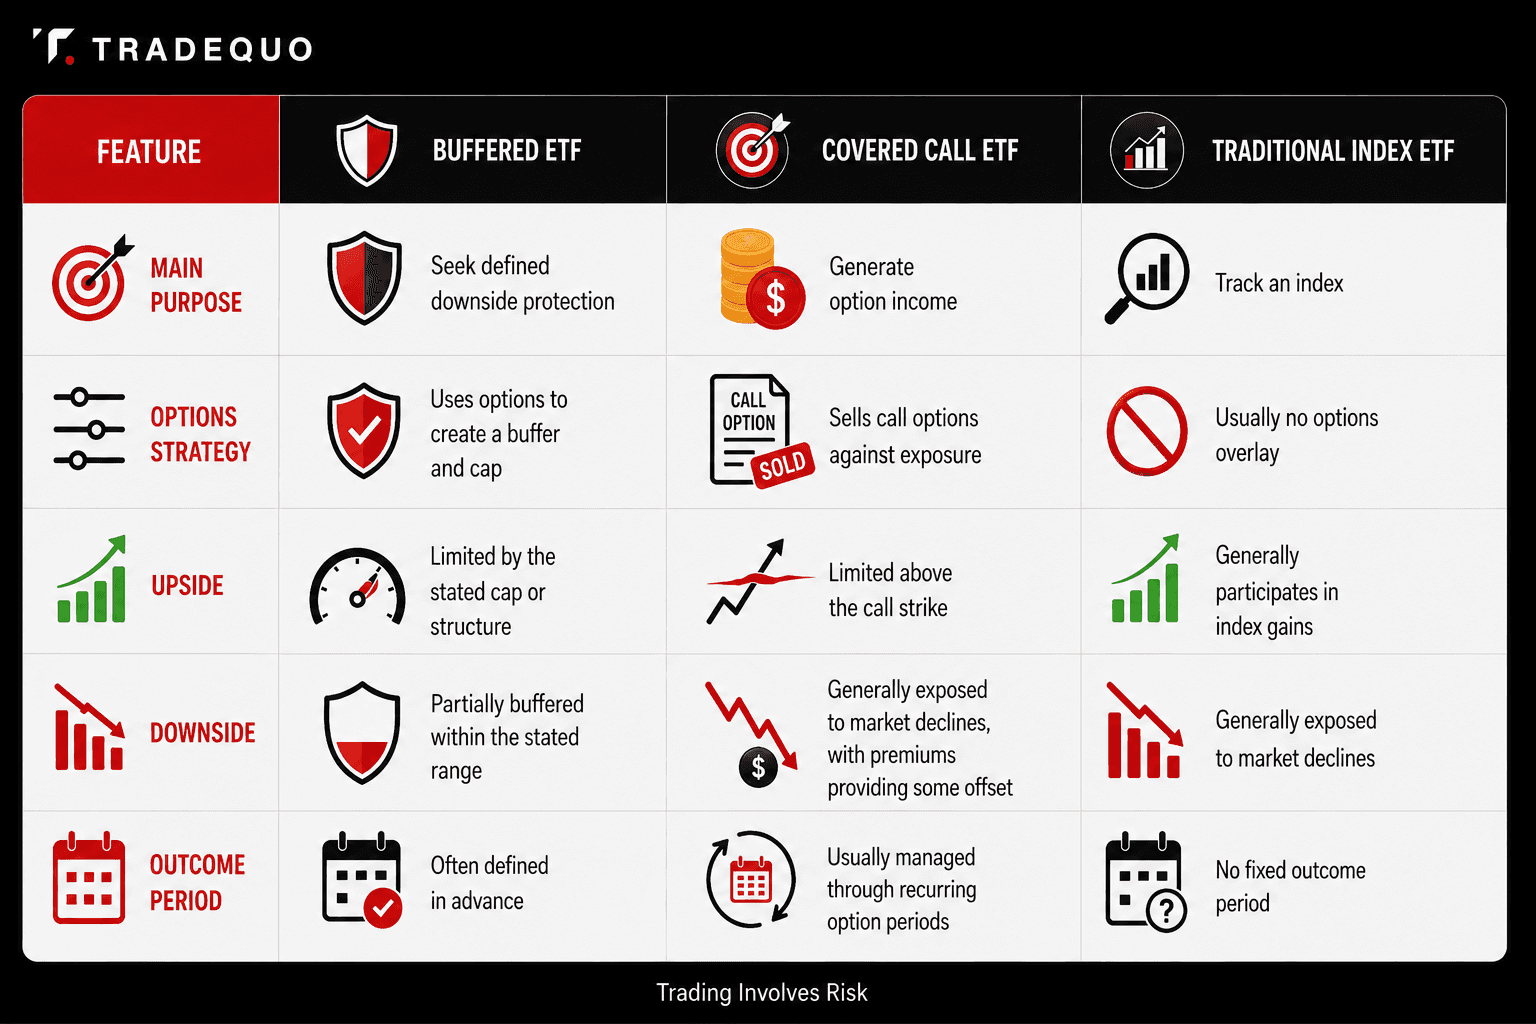
Un ETF covered call este construit în primul rând în jurul venitului obținut din vânzarea de opțiuni call. Primele pot asigura un flux de numerar, în timp ce strategia renunță la o parte din potențialul de creștere dacă activul suport depășește prețul de exercitare al opțiunii. Primele pot atenua unele pierderi, dar nu creează aceeași zonă tampon definită împotriva scăderilor pe care o găsim la un buffered ETF tipic.
Un ETF tradițional pe indici alege o cale mult mai simplă. În general, acesta încearcă să urmărească performanța unui indice fără a crea un plafon sau un tampon predeterminat printr-o structură de opțiuni.
ETF-urile tampon se situează în altă parte pe acest spectru. Scopul lor este de a modela intervalul rezultatelor posibile pe o perioadă specificată.
Avantajele și dezavantajele ETF-urilor tampon

Atractivitatea ETF-urilor tampon devine mai ușor de înțeles atunci când avantajele și dezavantajele sunt analizate împreună.
Un potențial beneficiu este expunerea limitată la scăderi în limita zonei tampon. Dacă activul de referință înregistrează o scădere în intervalul protejat și investitorul îndeplinește condițiile strategiei, fondul este conceput să absoarbă acea parte a declinului înainte ca pierderile să ajungă la investitor.
Un alt beneficiu potențial este participarea continuă la piață. Investitorii pot rămâne conectați la un indice de acțiuni de referință, utilizând în același timp o structură de opțiuni pentru a modifica profilul normal de risc și randament.
Pentru cineva îngrijorat de fluctuațiile mari pe termen scurt ale pieței, acea structură poate produce, de asemenea, o experiență mai puțin volatilă decât deținerea directă a expunerii pe acțiunile suport. Cu toate acestea, gradul de protecție variază substanțial de la un fond la altul.
Compromisul este plafonul maxim de creștere.
Dacă activul de referință crește puternic peste plafonul fondului, investitorul va primi, în general, doar randamentul disponibil până la acel plafon, înainte de comisioane și cheltuieli. Prin urmare, o piață puternică poate lăsa un buffered ETF în urma indicelui suport.
Există, de asemenea, comisioane și cheltuieli de luat în considerare. ETF-urile tampon pot avea rate de cheltuieli mai mari decât multe ETF-uri tradiționale pe indici, deoarece strategia de opțiuni necesită gestionare suplimentară a portofoliului și tranzacționare.
În cele din urmă, există problema sincronizării (timing). Un investitor care intră după ce o perioadă de rezultat a început deja s-ar putea să nu primească aceeași combinație de protecție și potențial de creștere care a fost disponibilă la început.
Înțelegerea riscurilor
Cel mai important risc al ETF-urilor tampon este ușor de trecut cu vederea, deoarece cuvântul „tampon” sună liniștitor.
O zonă tampon reprezintă protecție limitată, nu o garanție împotriva pierderilor.
Să presupunem că un fond este conceput să absoarbă prima parte a unei scăderi. Dacă activul de referință scade dincolo de acel interval protejat, investitorul poate suporta pierderile care depășesc zona tampon. Documentele fondului precizează, de asemenea, în mod clar că taxele și comisioanele pot reduce rezultatul efectiv.
Apoi, există riscul de evaluare punct la punct.
Rezultatul este măsurat în general între un punct de plecare și un punct final. Ceea ce se întâmplă între acele date poate conta foarte mult pentru un investitor care cumpără sau vinde în timpul perioadei. Un fond ar putea trece printr-o mișcare majoră a pieței, să-și revină ulterior și să finalizeze perioada de rezultat aproape de nivelul său inițial. Cineva care a intrat sau a ieșit într-un alt moment ar putea experimenta un randament foarte diferit.
Plafonul creează un alt compromis important.
Dacă piața crește substanțial, un ETF indexat tradițional poate continua să participe la acea creștere. Un buffered ETF se poate opri din participare odată ce este atins plafonul său. Pe parcursul mai multor perioade de rezultat, expunerea repetată la câștiguri plafonate poate duce la randamente care rămân în urma indicelui suport, în special în timpul piețelor puternic ascendente (bull market).
Există, de asemenea, riscul de resetare a plafonului. Plafoanele se pot schimba de la o perioadă de rezultat la alta, deoarece sunt influențate de condițiile pieței și de opțiunile disponibile atunci când începe noua perioadă. Un plafon care pare atractiv astăzi nu este neapărat plafonul pe care investitorii îl vor primi în următorul ciclu.
Investitorii ar trebui, de asemenea, să citească prospectul fondului pentru a afla costurile de tranzacționare, aspectele legate de lichiditate, regimul fiscal, riscurile legate de opțiuni și alte detalii specifice fondului. Structura exactă contează, deoarece ETF-urile tampon nu sunt toate construite în același mod.
Rezultat definit vs. Acces flexibil la piață
ETF-urile tampon sunt concepute în jurul unei ferestre de rezultat definit. Aceasta oferă investitorului un cadru clar pentru zona tampon și plafonul vizate, dar face, de asemenea, ca sincronizarea să fie o parte importantă a strategiei.
Alte instrumente de piață funcționează diferit.
De exemplu, CFD-urile permit, în general, deschiderea și închiderea pozițiilor în timpul orelor de tranzacționare ale pieței relevante și nu au o perioadă de rezultat integrată de 12 luni. Valoarea lor variază în funcție de piața suport, în timp ce rezultatul investitorului depinde și de factori precum efectul de levier, costurile de finanțare și momentul deschiderii sau închiderii poziției.
Aceasta creează o diferență structurală evidentă. Un buffered ETF este construit în jurul unui randament specific bazat pe opțiuni pe o perioadă de rezultat. Un CFD oferă o expunere flexibilă pe piață, fără acea fereastră predefinită de rezultat.
Concluzie
ETF-urile tampon oferă un compromis foarte specific: investitorii pot urmări o protecție parțială împotriva scăderilor pe o perioadă definită, acceptând în același timp un plafon pentru câștigurile potențiale. Porecla „boomer candy” surprinde motivul pentru care aceste produse au atras atenția investitorilor mai în vârstă și mai prudenți, dar spune puține lucruri despre modul în care funcționează de fapt fondurile. Detaliile importante sunt zona tampon, plafonul, structura opțiunilor, comisioanele și perioada de rezultat. Înțelegerea acestor mecanisme contează mult mai mult decât porecla.
Avertisment de risc: CFD-urile sunt instrumente complexe și implică un risc ridicat de a pierde bani rapid din cauza efectului de levier. Ar trebui să vă gândiți dacă înțelegeți cum funcționează CFD-urile înainte de a investi.
FAQ
Ce este un buffered ETF în termeni simpli?
Un buffered ETF este un fond tranzacționat la bursă care folosește opțiuni pentru a încerca să asigure protecție împotriva unei părți specificate a pierderilor unui activ suport, limitând în același timp câștigurile potențiale printr-un plafon superior. Majoritatea produselor sunt construite în jurul unei perioade de rezultat definite, adesea de aproximativ 12 luni, deși sunt disponibile și perioade mai scurte.
Cum funcționează ETF-urile tampon?
ETF-urile tampon utilizează opțiuni pentru a crea profilul de rentabilitate scontat. Opțiunile put pot asigura zona tampon împotriva scăderilor, în timp ce vânzarea de opțiuni call poate ajuta la finanțarea acelei protecții și la stabilirea plafonului superior. Structura exactă variază în funcție de fond. Zona tampon și plafonul declarate se aplică, în general, cel mai direct atunci când un investitor cumpără la începutul perioadei de rezultat și păstrează investiția până la sfârșitul acesteia.
Care sunt principalele riscuri ale ETF-urilor tampon?
Principalele riscuri includ pierderile dincolo de zona tampon protejată, plafonarea creșterilor, comisioanele și cheltuielile, precum și rezultatele diferite pentru investitorii care intră sau ies în timpul unei perioade de rezultat. Plafonul se poate modifica, de asemenea, atunci când începe o nouă perioadă de rezultat. ETF-urile tampon urmăresc rezultate definite, dar aceste rezultate nu sunt identice cu o garanție împotriva pierderilor.
Sunt ETF-urile tampon o investiție bună?
Nu există un răspuns universal. ETF-urile tampon sunt concepute pentru un compromis specific între protecția împotriva scăderilor și potențialul de creștere. Rezultatele lor depind de activul suport, mărimea zonei tampon, plafon, comisioane, condițiile de piață și punctele de intrare și ieșire ale investitorului. Întrebarea cheie este dacă structura specifică se potrivește cu rezultatul pe care un investitor încearcă să îl obțină.
De ce sunt ETF-urile tampon numite „Boomer Candy”?
„Boomer candy” este un termen informal atribuit analistului de ETF-uri de la Bloomberg Intelligence, Eric Balchunas, și popularizat ulterior prin intermediul relatărilor din presa financiară. Acesta se referă în linii mari la ETF-urile bazate pe opțiuni care atrag investitorii ce doresc să rămână expuși la piețe, reducând în același timp o parte din scăderile sau volatilitatea asociată investițiilor tradiționale în acțiuni. Sintagma este un jargon media mai degrabă decât o clasificare oficială a ETF-urilor.



