Introducere
Japonia are o istorie complicată cu criptomonedele. Prăbușirea Mt. Gox în 2014 a dus la pierderi raportate de peste $460 de milioane. Atacul cibernetic asupra Coincheck din 2018 i-a costat pe clienți 58 de miliarde de yeni. Aceste evenimente i-au determinat pe autoritățile de reglementare să impună o supraveghere strictă, Japonia devenind astfel una dintre primele țări care acordă licențe burselor crypto în conformitate cu legislația națională.
Totuși, aceeași prudență în materie de reglementare a limitat modul în care criptomonedele puteau fi utilizate pentru tranzacții obișnuite. Variațiile de preț ale Bitcoin l-au făcut impracticabil pentru cumpărăturile de zi cu zi. O cafea cu prețul de 500 de yeni în BTC putea costa 550 sau 450 de yeni, în funcție de oră. Pentru consumatorii și companiile din Japonia, această volatilitate a reprezentat un obstacol de netrecut.
JPYC este un stablecoin conceput pentru a rezolva această problemă. Acesta nu este o criptomonedă în clasificarea juridică din Japonia. În schimb, fiecare token JPYC este susținut 1:1 de rezerve în yeni japonezi, iar un JPYC este întotdeauna egal cu 1 yen. JPYC Inc. a lansat tokenul în 2021, inițial ca instrument de plată preplătit. În octombrie 2025, JPYC a devenit primul stablecoin reglementat în yeni din Japonia în temeiul Legii revizuite a serviciilor de plată.
Ce este JPYC? Conceptul de bază și contextul
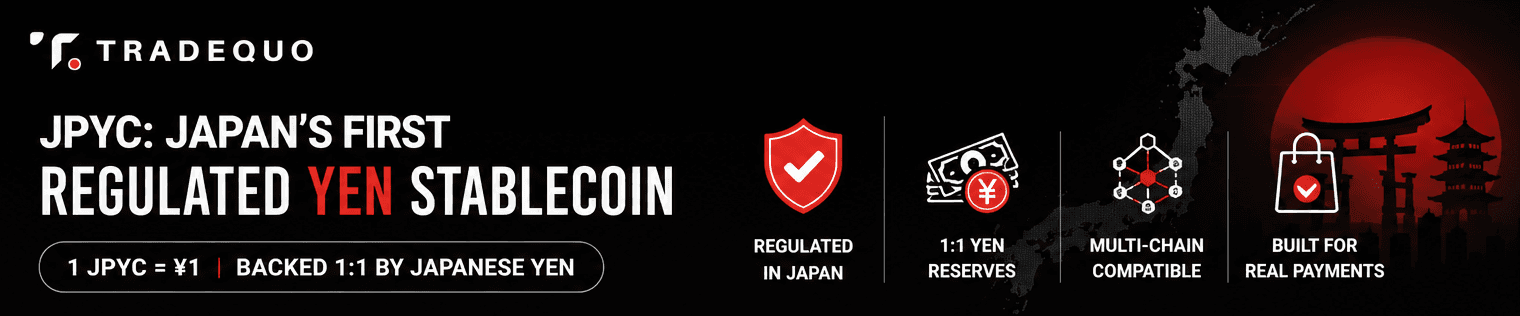
JPYC este un token digital ancorat la yenul japonez, în care un JPYC este egal cu 1 yen. A fost creat pentru plăți, remiteri de bani și servicii online. JPYC este primul stablecoin din Japonia ancorat la yen.
Tokenul are două versiuni. „JPYC Prepaid”, lansat în jurul anului 2021, a fost clasificat ca instrument de plată preplătit conform legislației japoneze. Până în noiembrie 2024, emisiunea sa totală a depășit 3 miliarde de yeni. Versiunea mai nouă, numită simplu „JPYC”, este un stablecoin reglementat, susținut 1:1 de rezerve în yeni japonezi și titluri de stat japoneze, cu drepturi depline de răscumpărare în temeiul Legii serviciilor de plată.
JPYC Inc. este o companie cu sediul în Tokyo, fondată în 2019 și condusă de CEO Noritaka Okabe. Printre investitori se numără Circle (emitentul USDC) și corporații japoneze. JPYC a anunțat că finanțarea sa din Seria B a atins cumulativ aproximativ 6 miliarde de yeni în august 2026.
JPYC funcționează pe mai multe blockchainuri, inclusiv Ethereum, Polygon, Avalanche și Kaia, utilizând standardul ERC-20.
Ancorare: 1 JPYC = 1 yen
Concepție: Non-speculativ; creat pentru plăți
Lanțuri: Ethereum, Polygon, Avalanche, Kaia
Obiectiv: Plăți interne în Japonia și bani digitali
Cum funcționează JPYC: ancorare, rezerve și arhitectură multi-lanț
Fiecare token JPYC este susținut 1:1 de rezerve în yeni japonezi deținute în trust sau conturi segregate. Activele de rezervă includ numerar în yeni și instrumente lichide sigure, cum ar fi titlurile de stat japoneze. Conform legii, aceste active trebuie separate de fondurile operaționale ale JPYC Inc., astfel încât deținătorii de JPYC să își poată recupera yenii chiar dacă emitentul devine insolvabil.
Ciclul de emitere și răscumpărare se derulează prin JPYC EX, platforma oficială:
Utilizatorul finalizează verificarea identității (eKYC), înregistrează un cont bancar și o adresă de portofel.
Utilizatorul transferă yeni în contul desemnat al JPYC Inc.; tokenurile JPYC sunt bătute și trimise în portofelul utilizatorului.
Pentru răscumpărare, utilizatorul trimite JPYC înapoi dintr-un portofel înregistrat; după verificările AML, yenii sunt returnați în contul bancar.
JPYC funcționează sub o licență de transfer de fonduri de Tip II, cu o limită de 1 milion de yeni per tranzacție. La jumătatea anului 2026, oferta totală se situează la aproximativ 8,8 miliarde JPYC, cu aproximativ 2,786 miliarde în circulație activă pe lanțurile publice. JPYC permite funcționalități de plată automatizate datorită naturii sale programabile; oferta se extinde sau se contractă în funcție de cererea utilizatorilor, în loc să fluctueze pe piețele deschise.
Cadrul legal: De ce este JPYC un „stablecoin reglementat” în Japonia
În iunie 2022, legislativul din Japonia a modificat Legea serviciilor de plată pentru a defini monedele stabile ca „instrumente de plată electronice”, mai degrabă decât active crypto. Legea revizuită a serviciilor de plată din Japonia a reglementat monedele stabile începând din 2023, introducând obligații privind rezervele, răscumpărarea și protecția consumatorilor, care anterior nu se aplicau.
JPYC este clasificat ca instrument de plată preplătit în forma sa inițială. JPYC a trecut printr-o tranziție de la un model preplătit la un activ digital complet licențiat în cadrul noului regim. Agenția pentru Servicii Financiare a aprobat JPYC ca primul stablecoin reglementat din Japonia, oferind deținătorilor de JPYC protecții juridice clare: răscumpărare garantată la valoarea de 1 yen, acoperire de 100% a rezervelor și active segregate.
Cadrul de reglementare din Japonia permite băncilor și furnizorilor de transfer de fonduri să emită monede stabile. JPYC se conformează Legii serviciilor de plată din Japonia ca instrument de plată electronic. JPYC face obiectul reglementărilor KYC și AML din Japonia, inclusiv cerințele Travel Rule pentru transferurile cu omologi externi.
Deoarece JPYC nu este clasificat ca o criptomonedă în Japonia, acesta nu intră sub incidența normelor fiscale și de custodie aplicabile activelor crypto precum Bitcoin. Această distincție contează pentru conformitatea cu reglementările; companiile care integrează JPYC se confruntă cu mai puține incertitudini juridice decât cele care gestionează active digitale volatile.
JPYC vs CBDC (yenul digital) și alte monede stabile reglementate
JPYC este emis privat. Un viitor yen digital al Băncii Japoniei ar reprezenta bani emiși de banca centrală. Ambele fac parte din strategia mai amplă de finanțe digitale a Japoniei, iar analiza FMI din 2026 preconizează o coexistență între monedele stabile private reglementate, monedele stabile bancare (cum ar fi DCJPY) și o eventuală CBDC.
JPYC ar putea conecta finanțele tradiționale și economia descentralizată. Avantajul său față de alternativele emise de bănci constă în accesul multi-lanț, integrarea Web3 și instrumentele accesibile dezvoltatorilor. Monedele stabile străine, cum ar fi USDT și USDC, se confruntă cu restricții suplimentare conform legislației japoneze, ceea ce oferă tokenurilor emise la nivel național, precum JPYC, un avantaj din perspectiva conformității.
JPYC vs monedele stabile globale (USDT, USDC): De ce contează ancorarea la yen
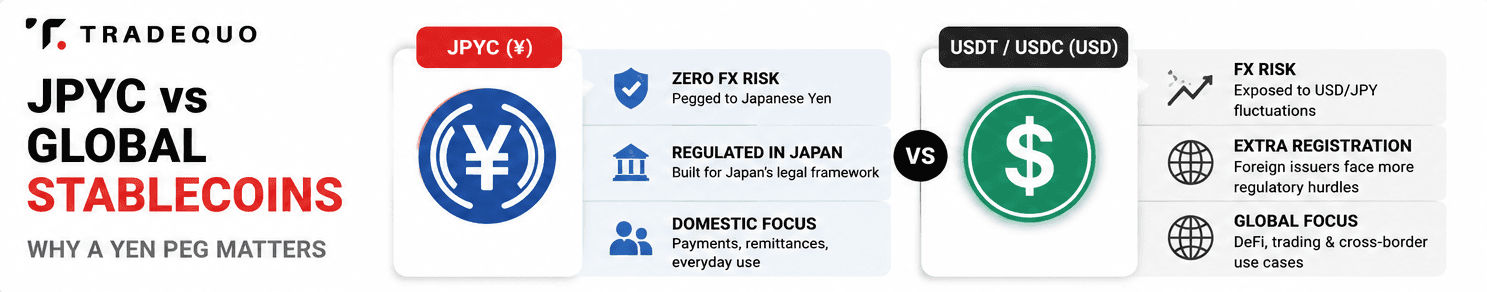
Cele mai multe monede stabile globale sunt ancorate la USD. Pentru utilizatorii japonezi, acest lucru generează două probleme: costurile de conversie valutară și expunerea la fluctuațiile cursului de schimb dolar-yen. Când cursul USD/JPY a trecut de la 110 yeni la 160 de yeni între 2021 și 2024, deținătorii japonezi de USDC au observat că valoarea echivalentă în yeni fluctua odată cu piețele valutare, nu doar cu cele crypto.
JPYC elimină acest risc. Deoarece prețul este fixat în raport cu yenul, utilizatorii și companiile care tranzacționează pe plan intern evită complet expunerea valutară. JPYC reduce dependența de monedele stabile denominate în dolari americani în Japonia.
Risc valutar: JPYC = zero; USDT/USDC = expuse la fluctuațiile USD/JPY
Compatibilitate cu reglementările: JPYC este conceput pentru cadrul juridic din Japonia; emitenții străini se confruntă cu obstacole suplimentare de înregistrare
Cazuri de utilizare: JPYC vizează plățile interne și transferurile peer-to-peer; USDT/USDC vizează DeFi global și tranzacțiile transfrontaliere
Orientare: Retail și companii interne vs. lichiditate globală
Cazuri reale de utilizare: De la cumpărături zilnice la plăți de business
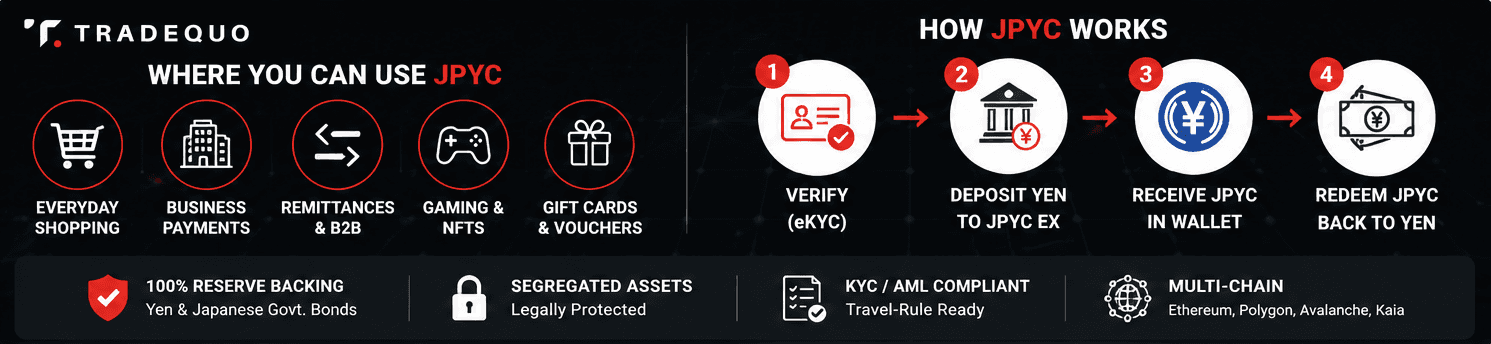
JPYC poate fi folosit pentru cumpărăturile de zi cu zi prin intermediul cardurilor cadou. Utilizatorii convertesc JPYC în vouchere digitale prin servicii precum Giftee Box, ce pot fi cheltuite în magazine de proximitate, supermarketuri și platforme de e-commerce. În Web3, JPYC este prezent în jocuri, piețe NFT, bacșișuri și sponsorizări în esports, unde sponsorii fac staking cu JPYC.
Pentru companii, JPYC facilitează plăți mai rapide și comisioane mai mici decât sistemul bancar tradițional. JPYC poate fi utilizat pentru remiteri și tranzacții B2B cu decontare în aceeași zi, în locul procesării prin transferuri bancare de mai multe zile. JPYC simplifică decontările corporative și reduce comisioanele de tranzacție în comparație cu transferurile interbancare convenționale.
Suportul multi-lanț le permite companiilor să integreze JPYC în dApp-uri și instrumente contabile existente bazate pe Ethereum sau Polygon. Toate acestea funcționează într-un cadru juridic clar, ceea ce este esențial pentru instituțiile financiare și companiile care necesită auditabilitate.
Riscuri, limitări și aspecte de urmărit
Circulația actuală a JPYC, de aproximativ 2,786 miliarde de yeni, este redusă. Utilizatorii conștienți de lichiditatea scăzută de pe DEX-uri pot experimenta slippage la schimbul JPYC cu alte tokenuri. Acceptarea de către comercianți rămâne limitată la rețele partenere specifice, evenimente și servicii Web3.
Arhitectura multi-lanț introduce o complexitate tehnică. Întreruperile de funcționare a rețelelor, comisioanele mari de gaz pe Ethereum sau erorile din contracte ar putea bloca temporar tranzacțiile. Utilizatorii trebuie să gestioneze cu atenție securitatea portofelului și să verifice dacă interacționează cu contractele oficiale ale tokenului; utilizarea serviciilor de tip bridge învechite sau a versiunii greșite a tokenului (Prepaid vs. reglementat) poate duce la blocarea fondurilor.
Deși rezervele și auditurile sunt cerute prin lege, utilizatorii se bazează în continuare pe încrederea în JPYC Inc. și custozii săi. Reglementările din Japonia s-ar putea înăspri și mai mult. JPYC își propune o circulație de 10 trilioane de yeni în termen de trei ani de la lansare; dacă adopția și marja de creștere pot susține această țintă rămâne o întrebare deschisă.
Cum să obțineți și să utilizați JPYC în siguranță
Modalități de achiziție:
Cumpărați JPYC cu yeni prin JPYC EX (necesită KYC japonez, adesea My Number Card)
Efectuați swap din alte active crypto (ETH, MATIC) pe DEX-uri compatibile, cum ar fi QuickSwap pe Polygon
Configurarea portofelului:
Utilizați un portofel non-custodial (MetaMask sau un portofel mobil adaptat pentru Japonia) care acceptă Ethereum, Polygon sau Avalanche
Păstrați frazele seed în siguranță; verificați adresele contractelor JPYC din surse oficiale
Flux de utilizare: Depuneți yeni → primiți JPYC → cheltuiți pe e-commerce, carduri cadou sau aplicații Web3 → opțional, răscumpărați JPYC înapoi în yeni când este necesar.
Schimburile crypto-crypto și câștigurile asociate cu JPYC pot face obiectul impozitării în Japonia. Consultați ghidurile fiscale actuale sau un specialist înainte de tranzacționare.
Perspective de viitor: JPYC și ecosistemul financiar digital din Japonia
JPYC își propune să aprofundeze integrarea cu infrastructura financiară tradițională în următorii doi ani. Printre cazurile de utilizare așteptate până în 2028 se numără plățile salariilor, facturarea abonamentelor și sistemele municipale de vouchere digitale. JPYC își propune să faciliteze plățile transfrontaliere în yeni, în special pentru decontările B2B din Asia, unde partenerii comerciali preferă facturarea în yeni, reducând dificultățile remiterilor transfrontaliere.
Concurenții intră pe piață. SBI și Startale au lansat JPYSC, un stablecoin în JPY susținut prin trust, iar alte țări, inclusiv Singapore, urmăresc strategia Japoniei privind reglementarea monedelor stabile ca un posibil model. Atestările mai frecvente ale rezervelor, tablourile de bord pentru transparență și standardele de interoperabilitate cross-chain ar putea consolida și mai mult încrederea și adopția.
JPYC se situează la intersecția dintre tehnologia blockchain și reglementarea din Japonia. Valoarea sa nu constă în inovație de dragul inovației, ci în a face banii digitali să funcționeze pentru oamenii și companiile care utilizează yenul în fiecare zi. Pentru prima dată, Japonia dispune de un token reglementat și programabil în yeni, capabil să transforme criptomonedele din instrumente de speculație în mijloace pentru comerțul de zi cu zi.
FAQ
Este JPYC considerat o criptomonedă sau monedă electronică în Japonia?
JPYC nu este clasificat ca o criptomonedă în Japonia. Versiunea anterioară, JPYC Prepaid, a fost un instrument de plată preplătit conform Legii serviciilor de plată. Stablecoinul JPYC mai nou este clasificat ca „instrument de plată electronic”, o categorie creată prin revizuirile legislative din Japonia din 2022-2023. Această clasificare influențează modul în care sunt supravegheate rezervele, cum funcționează custodia și cum integrează companiile tokenul.
Pot nerezidenții Japoniei să utilizeze legal JPYC?
Oricine are un portofel compatibil poate deține JPYC on-chain. Totuși, achiziția și răscumpărarea directă prin JPYC EX necesită verificarea identității în Japonia (de regulă un My Number Card) și un cont bancar japonez înregistrat. Nerezidenții ar trebui să verifice regulile de acces pe platformele oficiale JPYC sau partenere înainte de a încerca să cumpere sau să răscumpere.
Prin ce diferă JPYC de punctele de loialitate sau cardurile preplătite obișnuite?
JPYC este un token on-chain, transferabil, utilizabil pe o multitudine de servicii și rețele. Spre deosebire de punctele de loialitate blocate la un singur comerciant, JPYC este conceput pentru a putea fi răscumpărat în monedă cu curs legal în condiții clare prevăzute de lege, fiind garantat de rezerve segregate. De asemenea, natura sa programabilă permite mecanisme automate de escrow și de plată pe care punctele de magazin obișnuite nu le pot oferi.
Ce se întâmplă dacă un blockchain utilizat de JPYC întâmpină probleme tehnice?
Congestionarea rețelei, comisioanele ridicate de gaz sau întreruperile temporare pe un lanț ar putea întârzia tranzacțiile JPYC. Deoarece JPYC operează pe mai multe rețele (Ethereum, Polygon, Avalanche, Kaia), utilizatorii pot deține și efectua tranzacții pe lanțuri alternative. Urmăriți actualizările oficiale de stare și luați în considerare distribuirea activelor pe rețelele acceptate dacă aveți nevoie de disponibilitate ridicată.
Va fi înlocuit JPYC de un viitor yen digital (CBDC)?
JPYC și o CBDC a Băncii Japoniei ar coexista cel mai probabil. JPYC servește ca un strat privat, programabil, construit pe ecosisteme blockchain publice, în timp ce o CBDC ar reprezenta bani emiși de banca centrală care funcționează pe o infrastructură controlată de Banca Japoniei. Cei mai mulți experți și FMI preconizează o combinație între CBDC, monede stabile bancare și monede stabile private reglementate, mai degrabă decât o monedă digitală unică ce le-ar înlocui pe toate celelalte.