Giới thiệu
Nhật Bản có một lịch sử phức tạp với tiền mã hóa. Sự sụp đổ của sàn Mt. Gox vào năm 2014 đã dẫn đến các khoản lỗ được báo cáo lên tới hơn $4. Vụ tấn công Coincheck vào năm 2018 đã khiến khách hàng thiệt hại 58 tỷ yên. Những sự kiện này đã thúc đẩy các cơ quan quản lý hướng tới sự giám sát chặt chẽ, đưa Nhật Bản trở thành một trong những quốc gia đầu tiên cấp phép cho các sàn giao dịch tiền mã hóa theo luật quốc gia.
Tuy nhiên, sự thận trọng về mặt quản lý đó cũng đã hạn chế cách thức tiền mã hóa có thể được sử dụng cho các giao dịch thông thường. Sự biến động giá của Bitcoin khiến nó không thực tế cho việc mua sắm hàng ngày. Một tách cà phê có giá 500 yên tính bằng BTC có thể có giá 550 yên hoặc 450 yên tùy thuộc vào từng giờ. Đối với người tiêu dùng và doanh nghiệp Nhật Bản, sự biến động đó là rào cản lớn.
JPYC là một stablecoin được thiết kế để giải quyết vấn đề này. Nó không phải là một loại tiền mã hóa theo phân loại pháp lý của Nhật Bản. Thay vào đó, mỗi token JPYC được bảo chứng theo tỷ lệ 1:1 bằng nguồn dự trữ yên Nhật, và một JPYC luôn bằng 1 yên. JPYC Inc. đã ra mắt token này vào năm 2021, ban đầu là một công cụ thanh toán trả trước. Vào tháng 10 năm 2025, JPYC trở thành stablecoin bằng đồng yên được quản lý đầu tiên của Nhật Bản theo Đạo luật Dịch vụ Thanh toán sửa đổi.
JPYC là gì? Khái niệm cơ bản và bối cảnh
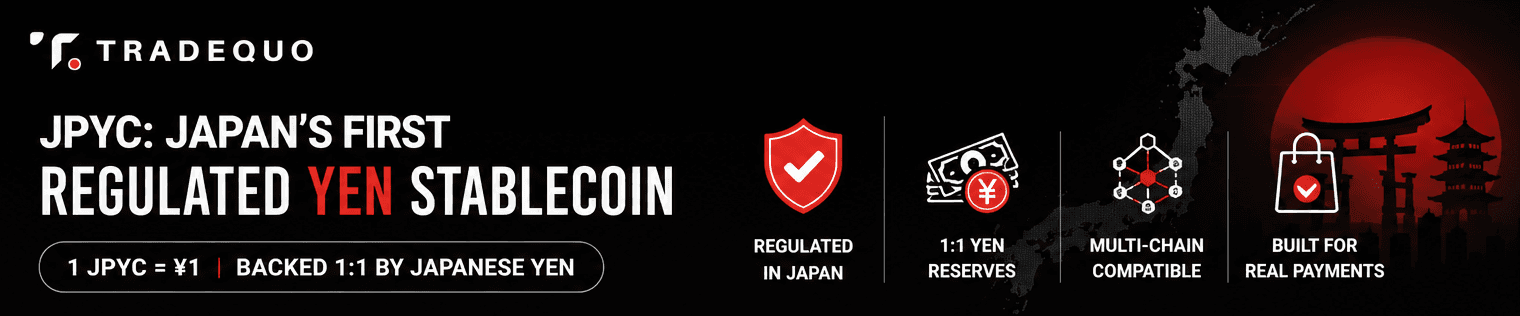
JPYC là một token kỹ thuật số được neo giá vào đồng yên Nhật, trong đó một JPYC bằng 1 yên. Nó được tạo ra để thanh toán, chuyển tiền và các dịch vụ trực tuyến. JPYC là stablecoin neo giá vào đồng yên đầu tiên của Nhật Bản.
Token này có hai phiên bản. "JPYC Prepaid," được ra mắt vào khoảng năm 2021, được phân loại là một công cụ thanh toán trả trước theo luật pháp Nhật Bản. Tính đến tháng 11 năm 2024, tổng lượng phát hành của nó đã vượt quá 3 tỷ yên. Phiên bản mới hơn, được gọi đơn giản là "JPYC," là một stablecoin được quản lý và bảo chứng theo tỷ lệ 1:1 bằng nguồn dự trữ yên Nhật và trái phiếu chính phủ Nhật Bản, với quyền quy đổi đầy đủ theo Đạo luật Dịch vụ Thanh toán.
JPYC Inc. là một công ty có trụ sở tại Tokyo được thành lập vào năm 2019, dẫn dắt bởi CEO Noritaka Okabe. Các nhà đầu tư bao gồm Circle (nhà phát hành USDC) và các tập đoàn Nhật Bản. JPYC đã công bố vòng gọi vốn Series B của mình đã đạt lũy kế khoảng 6 tỷ yên vào tháng 8 năm 2026.
JPYC hoạt động trên nhiều blockchain bao gồm Ethereum, Polygon, Avalanche và Kaia, sử dụng tiêu chuẩn ERC-20.
Tỷ giá neo: 1 JPYC = 1 yên
Thiết kế: Không mang tính đầu cơ; được xây dựng cho thanh toán
Các chuỗi: Ethereum, Polygon, Avalanche, Kaia
Trọng tâm: Thanh toán nội địa Nhật Bản và tiền kỹ thuật số
Cách hoạt động của JPYC: Tỷ giá neo, Nguồn dự trữ và Thiết kế đa chuỗi
Mỗi token JPYC được bảo chứng theo tỷ lệ 1:1 bằng nguồn dự trữ yên Nhật được giữ trong các tài khoản ủy thác hoặc tài khoản tách biệt. Tài sản dự trữ bao gồm tiền mặt yên Nhật và các công cụ thanh khoản an toàn như chứng khoán chính phủ Nhật Bản. Theo luật, các tài sản này phải được tách biệt khỏi quỹ hoạt động của JPYC Inc. để người sở hữu JPYC vẫn có thể thu hồi lại đồng yên ngay cả khi nhà phát hành mất khả năng thanh toán.
Chu kỳ phát hành và quy đổi được thực hiện thông qua JPYC EX, nền tảng chính thức:
Người dùng hoàn thành xác minh danh tính (eKYC), đăng ký tài khoản ngân hàng và địa chỉ ví.
Người dùng chuyển tiền yên vào tài khoản được chỉ định của JPYC Inc.; các token JPYC được đúc và gửi đến ví của người dùng.
Để quy đổi, người dùng gửi lại JPYC từ một ví đã đăng ký; sau khi kiểm tra AML, tiền yên sẽ được hoàn trả vào tài khoản ngân hàng.
JPYC hoạt động theo giấy phép chuyển tiền Loại II với hạn mức tối đa là 1 triệu yên cho mỗi giao dịch. Tính đến giữa năm 2026, tổng nguồn cung ở mức khoảng 8,8 tỷ JPYC, với khoảng 2,786 tỷ JPYC đang lưu hành tích cực trên các chuỗi công khai. JPYC cho phép các tính năng thanh toán tự động nhờ tính chất có thể lập trình của nó; nguồn cung mở rộng hoặc thu hẹp theo nhu cầu của người dùng thay vì thả nổi trên các thị trường mở.
Khung pháp lý: Tại sao JPYC là một "Stablecoin được quản lý" tại Nhật Bản
Vào tháng 6 năm 2022, cơ quan lập pháp của Nhật Bản đã sửa đổi Đạo luật Dịch vụ Thanh toán để định nghĩa stablecoin là "công cụ thanh toán điện tử" thay vì tài sản mã hóa. Đạo luật Dịch vụ Thanh toán sửa đổi của Nhật Bản đã quản lý stablecoin từ năm 2023, tạo ra các nghĩa vụ xung quanh nguồn dự trữ, việc quy đổi và bảo vệ người tiêu dùng vốn trước đây chưa từng được áp dụng.
JPYC được phân loại là một công cụ thanh toán trả trước trong hình thức sơ khai của nó. JPYC đã trải qua quá trình chuyển đổi từ mô hình trả trước sang một tài sản kỹ thuật số được cấp phép đầy đủ theo chế độ mới. Cơ quan Dịch vụ Tài chính đã phê duyệt JPYC là stablecoin được quản lý đầu tiên của Nhật Bản, mang lại cho người sở hữu JPYC các quyền bảo vệ pháp lý rõ ràng: đảm bảo quy đổi ở mức 1 yên, bảo chứng dự trữ 100% và tài sản được tách biệt.
Khung pháp lý của Nhật Bản cho phép các ngân hàng và nhà cung cấp dịch vụ chuyển tiền phát hành stablecoin. JPYC tuân thủ Đạo luật Dịch vụ Thanh toán của Nhật Bản như một công cụ thanh toán điện tử. JPYC phải tuân thủ các quy định KYC và AML tại Nhật Bản, bao gồm cả các yêu cầu về quy tắc di chuyển (travel rule) đối với các giao dịch chuyển tiền với các bên đối tác nước ngoài.
Bởi vì JPYC không được phân loại là một loại tiền mã hóa tại Nhật Bản, nó nằm ngoài các quy tắc về thuế và lưu ký áp dụng cho các tài sản mã hóa như Bitcoin. Sự khác biệt này rất quan trọng đối với việc tuân thủ quy định; các doanh nghiệp tích hợp JPYC sẽ đối mặt với ít rủi ro pháp lý không chắc chắn hơn so với những doanh nghiệp xử lý các tài sản kỹ thuật số biến động.
JPYC so với CBDC (Đồng Yên Kỹ thuật số) và các Stablecoin được quản lý khác
JPYC được phát hành tư nhân. Một đồng yên kỹ thuật số của Ngân hàng Trung ương Nhật Bản trong tương lai sẽ là tiền tệ của ngân hàng trung ương. Cả hai đều là một phần trong chiến lược tài chính kỹ thuật số rộng lớn hơn của Nhật Bản, và phân tích của IMF từ năm 2026 dự kiến sự cùng tồn tại giữa các stablecoin tư nhân được quản lý, các stablecoin của ngân hàng (như DCJPY) và bất kỳ đồng CBDC nào cuối cùng.
JPYC có thể kết nối tài chính truyền thống và nền kinh tế phi tập trung. Lợi thế của nó so với các lựa chọn thay thế do ngân hàng phát hành nằm ở khả năng tiếp cận đa chuỗi, tích hợp Web3 và các công cụ thân thiện với nhà phát triển. Các stablecoin nước ngoài như USDT và USDC phải đối mặt với các hạn chế bổ sung theo luật pháp Nhật Bản, mang lại cho các token được phát hành trong nước như JPYC một lợi thế tuân thủ pháp lý.
JPYC so với các Stablecoin toàn cầu (USDT, USDC): Tại sao việc neo giá vào đồng Yên lại quan trọng
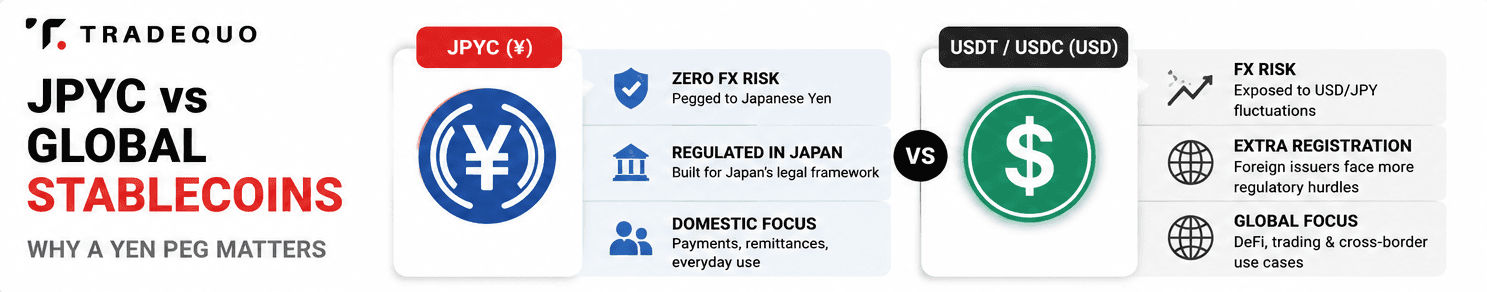
Hầu hết các stablecoin toàn cầu đều được neo giá vào USD. Đối với người dùng Nhật Bản, điều đó tạo ra hai vấn đề: chi phí chuyển đổi tiền tệ và rủi ro trước sự biến động của tỷ giá USD-Yên. Khi USD/JPY biến động từ 110 yên lên 160 yên trong khoảng thời gian từ 2021 đến 2024, những người nắm giữ USDC tại Nhật Bản đã chứng kiến giá trị tương đương đồng yên của họ biến động theo thị trường ngoại hối, chứ không chỉ thị trường tiền mã hóa.
JPYC loại bỏ rủi ro đó. Bởi vì giá được khóa cố định với đồng yên, người dùng và các công ty giao dịch trong nước hoàn toàn tránh được rủi ro ngoại hối. JPYC làm giảm sự phụ thuộc vào các stablecoin đô la Mỹ tại Nhật Bản.
Rủi ro ngoại hối (FX): JPYC = không có; USDT/USDC = chịu ảnh hưởng bởi biến động của USD/JPY
Sự phù hợp về mặt pháp lý: JPYC được xây dựng cho khung pháp lý của Nhật Bản; các nhà phát hành nước ngoài phải đối mặt với các rào cản đăng ký bổ sung
Trường hợp sử dụng: JPYC hướng tới các khoản thanh toán nội địa và chuyển tiền ngang hàng; USDT/USDC hướng tới DeFi toàn cầu và giao dịch xuyên biên giới
Định hướng: Bán lẻ và doanh nghiệp trong nước so với thanh khoản toàn cầu
Trường hợp sử dụng trong thế giới thực: Từ mua sắm hàng ngày đến thanh toán doanh nghiệp
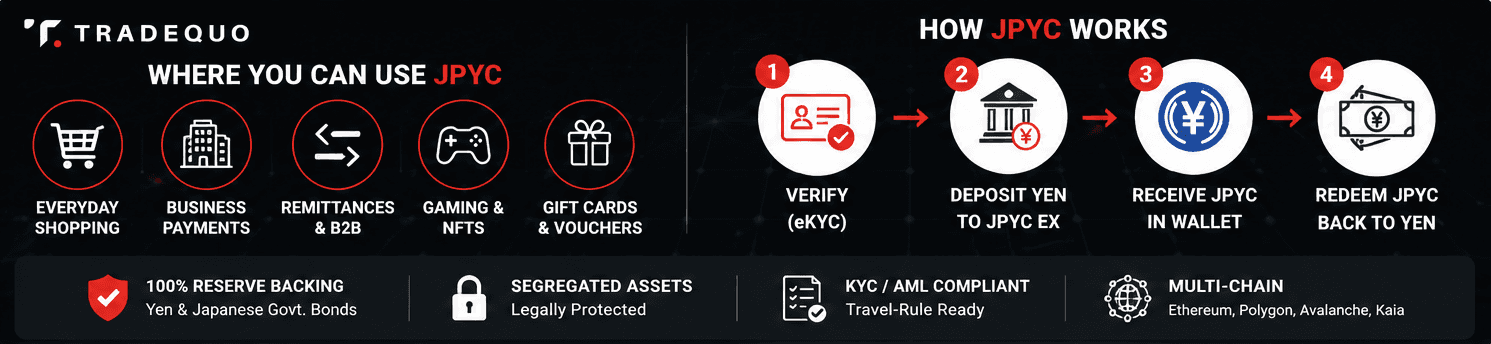
JPYC có thể được sử dụng để mua sắm hàng ngày thông qua thẻ quà tặng. Người dùng chuyển đổi JPYC thành các voucher kỹ thuật số thông qua các dịch vụ như Giftee Box, có thể chi tiêu tại các cửa hàng tiện lợi, siêu thị và nền tảng thương mại điện tử. Trong Web3, JPYC xuất hiện trong các trò chơi, thị trường NFT, tiền tip và tài trợ thể thao điện tử (esports), nơi các nhà tài trợ stake JPYC.
Đối với các doanh nghiệp, JPYC tạo điều kiện thanh toán nhanh hơn và phí thấp hơn so với ngân hàng truyền thống. JPYC có thể được sử dụng để chuyển tiền và các giao dịch B2B với việc quyết toán ngay trong ngày thay vì quy trình chuyển khoản ngân hàng mất nhiều ngày. JPYC hợp lý hóa các quyết toán của doanh nghiệp và giảm phí giao dịch so với các hình thức chuyển khoản liên ngân hàng thông thường.
Hỗ trợ đa chuỗi cho phép các công ty tích hợp JPYC vào các dApp và công cụ kế toán hiện có dựa trên Ethereum hoặc Polygon. Tất cả các hoạt động này đều vận hành trong một khung pháp lý, điều này rất quan trọng đối với các tổ chức tài chính và doanh nghiệp yêu cầu khả năng kiểm toán.
Rủi ro, Hạn chế và Những điều cần lưu ý
Lượng lưu hành hiện tại của JPYC vào khoảng 2,786 tỷ yên là khá nhỏ. Người dùng khi biết được tính thanh khoản mỏng trên các sàn DEX có thể gặp phải tình trạng trượt giá khi hoán đổi JPYC lấy các token khác. Sự chấp nhận của người bán vẫn bị giới hạn ở các mạng lưới đối tác, sự kiện và dịch vụ Web3 cụ thể.
Thiết kế đa chuỗi tạo ra sự phức tạp về mặt kỹ thuật. Sự cố nghẽn mạng chuỗi, phí gas cao trên Ethereum hoặc lỗi hợp đồng thông minh có thể tạm thời chặn đứng các giao dịch. Người dùng phải quản lý bảo mật ví một cách cẩn thận và xác minh rằng họ đang tương tác với các hợp đồng token chính thức; việc sử dụng các dịch vụ cầu nối đã lỗi thời hoặc sai phiên bản token (Prepaid so với phiên bản được quản lý) có thể dẫn đến việc bị kẹt tiền.
Mặc dù nguồn dự trữ và kiểm toán được yêu cầu bởi luật pháp, người dùng vẫn phải đặt niềm tin vào JPYC Inc. và các bên lưu ký của họ. Các quy định tại Nhật Bản có thể thắt chặt hơn nữa. JPYC đặt mục tiêu đạt 10 nghìn tỷ yên lưu thông trong vòng ba năm kể từ khi ra mắt; liệu mức độ tiếp nhận và không gian phát triển có thể hỗ trợ mục tiêu đó hay không vẫn là một câu hỏi mở.
Cách sở hữu và sử dụng JPYC một cách an toàn
Các phương thức sở hữu:
Mua JPYC bằng tiền yên thông qua JPYC EX (yêu cầu KYC Nhật Bản, thường là Thẻ mã số cá nhân My Number)
Hoán đổi từ các tài sản mã hóa khác (ETH, MATIC) trên các sàn DEX được hỗ trợ như QuickSwap trên Polygon
Thiết lập ví:
Sử dụng một ví phi lưu ký (MetaMask hoặc một ví di động thân thiện với người dùng Nhật Bản) hỗ trợ Ethereum, Polygon hoặc Avalanche
Lưu trữ các cụm từ khôi phục (seed phrase) một cách an toàn; xác minh địa chỉ hợp đồng JPYC từ các nguồn chính thức
Quy trình sử dụng: Nạp tiền yên → nhận JPYC → chi tiêu trên thương mại điện tử, thẻ quà tặng hoặc các ứng dụng Web3 → tùy chọn quy đổi JPYC lại thành tiền yên khi cần thiết.
Việc hoán đổi từ tiền mã hóa sang tiền mã hóa và các khoản lợi nhuận liên quan đến JPYC có thể phải chịu thuế tại Nhật Bản. Hãy tham khảo hướng dẫn thuế hiện hành hoặc chuyên gia trước khi giao dịch.
Triển vọng tương lai: JPYC và Hệ sinh thái tài chính kỹ thuật số của Nhật Bản
JPYC đặt mục tiêu thắt chặt hơn nữa việc tích hợp với cơ sở hạ tầng tài chính chính thống trong hai năm tới. Các trường hợp sử dụng dự kiến vào năm 2028 bao gồm thanh toán lương, thanh toán đăng ký dịch vụ định kỳ và các hệ thống voucher kỹ thuật số của thành phố. JPYC hướng tới việc tạo điều kiện thuận lợi cho các khoản thanh toán xuyên biên giới sử dụng đồng yên, đặc biệt là đối với quyết toán B2B ở châu Á nơi các đối tác ưa chuộng việc lập hóa đơn bằng đồng yên, giúp giảm thiểu ma sát cho việc chuyển tiền xuyên biên giới.
Các đối thủ cạnh tranh đang gia nhập thị trường. SBI và Startale đã ra mắt JPYSC, một stablecoin JPY được bảo chứng bằng quỹ tín thác, và các quốc gia khác, bao gồm cả Singapore, đang theo dõi chiến lược quản lý stablecoin của Nhật Bản như một mô hình mẫu khả thi. Các hoạt động chứng thực dự trữ thường xuyên hơn, các bảng thông tin minh bạch và các tiêu chuẩn tương tác chéo chuỗi có thể thúc đẩy niềm tin và mức độ tiếp nhận hơn nữa.
JPYC nằm ở điểm giao thoa giữa công nghệ blockchain và các quy định của Nhật Bản. Giá trị của nó không nằm ở sự đổi mới vì mục đích của chính nó, mà là ở việc làm cho tiền kỹ thuật số hoạt động hiệu quả cho những người dân và công ty sử dụng đồng yên mỗi ngày. Lần đầu tiên, Nhật Bản có một token yên có thể lập trình và được quản lý, thứ có thể chuyển dịch tiền mã hóa từ hoạt động đầu cơ sang thương mại hàng ngày.
FAQ
JPYC được coi là tiền mã hóa hay tiền điện tử ở Nhật Bản?
JPYC không được phân loại là một loại tiền mã hóa tại Nhật Bản. Phiên bản JPYC Prepaid trước đây là một công cụ thanh toán trả trước theo Đạo luật Dịch vụ Thanh toán. Phiên bản stablecoin JPYC mới hơn được phân loại là "công cụ thanh toán điện tử", một danh mục được tạo ra bởi các sửa đổi luật pháp năm 2022-2023 của Nhật Bản. Phân loại này ảnh hưởng đến cách giám sát nguồn dự trữ, cách thức hoạt động của dịch vụ lưu ký và cách các doanh nghiệp tích hợp token này.
Những người không cư trú tại Nhật Bản có thể sử dụng JPYC một cách hợp pháp không?
Bất kỳ ai có ví tương thích đều có thể nắm giữ JPYC trên chuỗi. Tuy nhiên, việc mua và quy đổi trực tiếp thông qua JPYC EX yêu cầu xác minh danh tính Nhật Bản (thường là Thẻ My Number) và một tài khoản ngân hàng Nhật Bản đã đăng ký. Những người không cư trú nên xác minh các quy tắc truy cập trên các nền tảng JPYC chính thức hoặc đối tác trước khi cố gắng mua hoặc quy đổi.
JPYC khác với điểm thưởng hoặc thẻ trả trước thông thường như thế nào?
JPYC là một token trên chuỗi, có thể chuyển nhượng và sử dụng được trên nhiều dịch vụ và mạng lưới. Khác với điểm thưởng lòng trung thành bị khóa vào một cửa hàng duy nhất, JPYC được thiết kế để có thể quy đổi lại thành tiền pháp định theo các quy tắc pháp lý rõ ràng, được bảo chứng bằng các nguồn dự trữ tách biệt. Tính chất có thể lập trình của nó cũng cho phép các logic thanh toán và ký quỹ tự động mà điểm thưởng của các cửa hàng thông thường không thể hỗ trợ.
Điều gì xảy ra nếu một blockchain được JPYC sử dụng gặp sự cố kỹ thuật?
Tình trạng nghẽn mạng, phí gas cao hoặc các sự cố ngừng hoạt động tạm thời trên một chuỗi có thể làm trì hoãn các giao dịch JPYC. Vì JPYC hoạt động trên nhiều mạng lưới (Ethereum, Polygon, Avalanche, Kaia), người dùng có thể nắm giữ và giao dịch trên các chuỗi thay thế. Hãy theo dõi các cập nhật trạng thái chính thức và cân nhắc phân bổ tài sản nắm giữ trên các mạng lưới được hỗ trợ nếu bạn cần tính khả dụng cao.
JPYC có bị thay thế bởi đồng yên kỹ thuật số (CBDC) trong tương lai không?
JPYC và CBDC của Ngân hàng Trung ương Nhật Bản có khả năng sẽ cùng tồn tại. JPYC hoạt động như một lớp có thể lập trình thuộc khu vực tư nhân, được xây dựng trên các hệ sinh thái blockchain công khai, trong khi CBDC sẽ là tiền của ngân hàng trung ương hoạt động trên cơ sở hạ tầng do Ngân hàng Trung ương Nhật Bản kiểm soát. Hầu hết các chuyên gia và IMF đều dự kiến sự kết hợp giữa CBDC, các stablecoin của ngân hàng và các stablecoin tư nhân được quản lý thay vì một đồng tiền kỹ thuật số duy nhất thay thế tất cả những đồng tiền khác.