導言
日本與加密貨幣的關係歷史複雜。2014 年 Mt. Gox 的倒閉導致了申報損失超過 $4 億 6000 萬。2018 年的 Coincheck 黑客攻擊給客戶造成了 580 億日元的損失。這些事件促使監管機構實施嚴格監督,使日本成為首批根據國家法律向加密貨幣交易所頒發牌照的國家之一。
然而,這種同樣的監管審慎也限制了加密貨幣在普通交易中的使用。比特幣的價格波動使其在日常購物中變得不切實際。一杯在 BTC 中定價為 500 日元的咖啡,根據時間的不同,可能會花費 550 日元或 450 日元。對於日本消費者和企業來說,這種波動性是一個決定性的障礙。
JPYC 是旨在解決這一問題的穩定幣。在日本的法律分類中,它不屬於加密貨幣。相反,每個 JPYC 代幣都由日元儲備以 1:1 的比例提供支持,而且 1 個 JPYC 始終等於 1 日元。JPYC Inc. 於 2021 年推出了該代幣,最初是作為一種預付式支付工具。2025 年 10 月,根據修改後的《資金結算法》,JPYC 成為日本首個受監管的日元穩定幣。
什麼是 JPYC?基本概念和背景
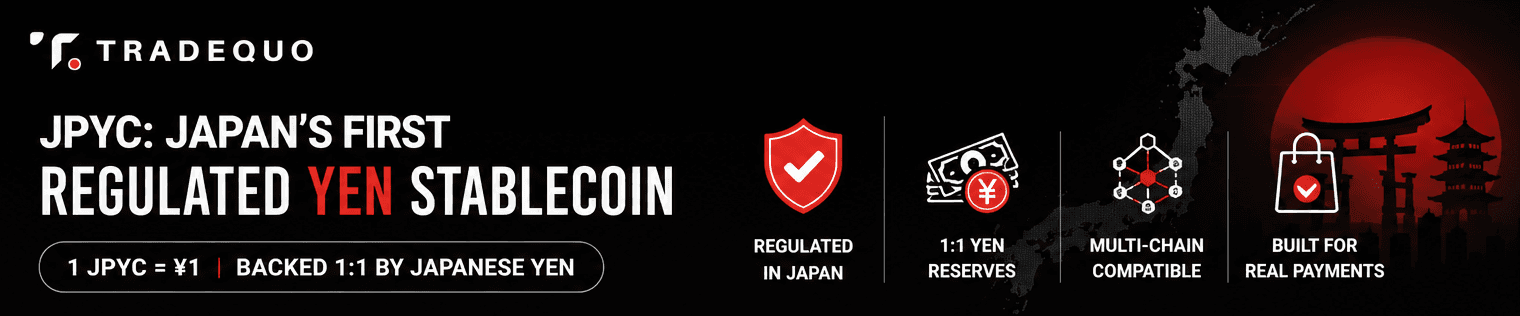
JPYC 是一種與日元掛鉤的數字代幣,其中 1 個 JPYC 等於 1 日元。它是為支付、匯款和在線服務而創建的。JPYC 是日本首個與日元掛鉤的穩定幣。
該代幣有兩個版本。「JPYC Prepaid」於 2021 年左右推出,根據日本法律被分類為預付式支付工具。截至 2024 年 11 月,其總發行量已超過 30 億日元。較新的版本簡稱為「JPYC」,是一種受監管的穩定幣,由日元儲備和日本國債提供 1:1 的支持,並根據《資金結算法》享有完全的贖回權。
JPYC Inc. 是一家總部位於東京的公司,成立於 2019 年,由 CEO 岡部典孝(Noritaka Okabe)領導。投資者包括 Circle(USDC 的發行方)和日本企業。JPYC 宣佈,截至 2026 年 8 月,其 B 輪融資累計已達到約 60 億日元。
JPYC 在包括以太坊(Ethereum)、Polygon、Avalanche 和 Kaia 在內的多個區塊鏈上運行,採用 ERC-20 標準。
掛鉤: 1 JPYC = 1 日元
設計: 非投機性;專為支付而建置
鏈: 以太坊、Polygon、Avalanche、Kaia
重點: 日本國內支付和數字貨幣
JPYC 的運作原理:掛鉤、儲備和多鏈設計
每個 JPYC 代幣都由信託或隔離賬戶中持有的日元儲備以 1:1 提供支持。儲備資產包括日元現金和安全的流動性工具(如日本政府證券)。根據法律規定,這些資產必須與 JPYC Inc. 的運營資金分開,以便即使發行方破產,JPYC 持有者也能收回日元。
發行和贖回循環通過官方平台 JPYC EX 運行:
用戶完成身份驗證(eKYC),註冊銀行賬戶和錢包地址。
用戶將日元轉入 JPYC Inc. 指定的賬戶;JPYC 代幣被鑄造並發送到用戶的錢包。
要進行贖回,用戶需從註冊錢包中將 JPYC 發回;通過反洗錢(AML)檢查後,日元將退回到銀行賬戶。
JPYC 在第二類資金轉移業許可下運營,每次交易限額為 100 萬日元。截至 2026 年年中,總供應量約為 88 億 JPYC,其中約有 27.86 億在公共鏈上活躍流通。由於其可編程的特性,JPYC 允許自動化支付功能;供應量隨用戶需求而擴大或收縮,而不是在公開市場上浮動。
法律框架:為什麼 JPYC 在日本是「受監管的穩定幣」
2022 年 6 月,日本立法機關修改了《資金結算法》,將穩定幣定義為「電子支付工具」,而非加密資產。日本修訂後的《資金結算法》自 2023 年起對穩定幣實施監管,圍繞儲備、贖回和消費者保護等前所未有的方面制定了義務。
JPYC 在其早期形式中被分類為預付式支付工具。在新體制下,JPYC 經歷了從預付模式向完全許可數字資產的轉變。金融廳批准 JPYC 作為日本首個受監管的穩定幣,為 JPYC 持有者提供了明確的法律保護:保證以 1 日元贖回、100% 儲備支持以及隔離資產。
日本的監管框架允許銀行和資金轉移服務提供商發行穩定幣。JPYC 作為電子支付工具,符合日本《資金結算法》的規定。JPYC 在日本受到 KYC 和反洗錢規定的約束,包括與外國交易對手轉賬時的轉賬規則(Travel Rule)要求。
由於 JPYC 在日本不被分類為加密貨幣,因此它不受適用於比特幣等加密資產的稅收和託管規則的約束。這一區別對於合規性至關重要;與處理波動性數字資產相比,整合 JPYC 的企業面臨的法律不確定性要少得多。
JPYC 對比 CBDC(數字日元)及其他受監管的穩定幣
JPYC 是由私營機構發行的。未來的日本銀行數字日元將是央行貨幣。兩者都是日本更廣泛的數字金融戰略的一部分,且 2026 年的 IMF 分析預計,私人受監管的穩定幣、銀行穩定幣(如 DCJPY)以及任何最終的 CBDC 將會共存。
JPYC 可以連接傳統金融和去中心化經濟。與銀行發行的替代方案相比,其優勢在於多鏈訪問、Web3 整合以及對開發者友好的工具。像 USDT 和 USDC 這樣的外國穩定幣在日本法律下面臨額外限制,這給 JPYC 等國內發行的代幣帶來了合規優勢。
JPYC 對比全球穩定幣(USDT、USDC):為什麼日元掛鉤很重要
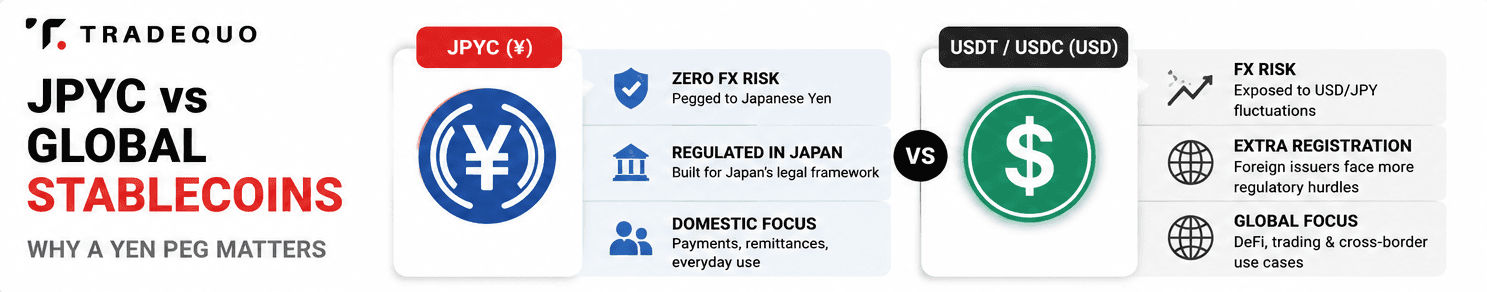
大多數全球穩定幣都與美元掛鉤。對於日本用戶來說,這會產生兩個問題:貨幣轉換成本和承受美元兌日元匯率波動的風險。當美元/日元在 2021 年至 2024 年間從 110 日元波動至 160 日元時,日本的 USDC 持有者看到其等值日元的價值隨外匯市場(而不僅是加密市場)發生波動。
JPYC 消除了這一風險。由於價格與日元鎖定,在國內進行交易的用戶和公司可以完全避免外匯風險。JPYC 減少了日本對美元穩定幣的依賴。
外匯風險: JPYC = 零;USDT/USDC = 暴露於美元/日元波動中
監管適應: JPYC 是為日本的法律框架量身定制的;外國發行方下面臨額外的註冊障礙
使用案例: JPYC 針對國內支付和點對點轉賬;USDT/USDC 針對全球 DeFi 和跨境交易
定位: 國內零售及企業對比全球流動性
真實世界使用案例:從日常購物到企業支付
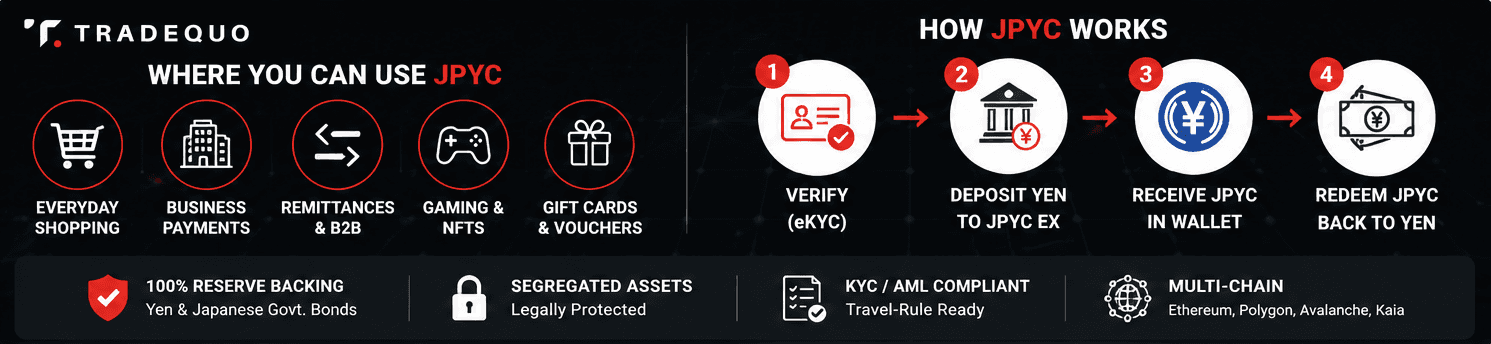
JPYC 可以通過禮品卡用於日常購物。用戶可以通過 Giftee Box 等服務將 JPYC 轉換為數字代金券,在便利店、超市和電子商務平台消費。在 Web3 領域,JPYC 出現在遊戲、NFT 市場、打賞和贊助商質押 JPYC 的電競贊助中。
對於企業而言,與傳統銀行相比,JPYC 促成了更快的支付和更低的手續費。JPYC 可用於當天結算的匯款和 B2B 交易,而無需花費數天進行銀行電匯處理。與傳統的銀行間轉賬相比,JPYC 簡化了企業結算並降低了交易費用。
多鏈支持讓公司能夠將 JPYC 嵌入現有的以太坊或基於 Polygon 的 dApp 和會計工具中。這一切都在法律框架內運行,這對於需要審計性的金融機構和企業至關重要。
風險、局限性以及注意事項
JPYC 目前約 27.86 億日元的流通量偏小。了解去中心化交易所(DEX)上流動性稀薄的用戶在將 JPYC 兌換為其他代幣時可能會遇到滑點。商戶接受度仍然限於特定的合作夥伴網絡、活動和 Web3 服務。
多鏈設計引入了技術複雜性。鏈中斷、以太坊上的高 Gas 費或合約漏洞可能會暫時阻止交易。用戶必須仔細管理錢包安全,並驗證他們是否在與官方代幣合約進行交互;使用已棄用的跨鏈橋服務或錯誤的代幣版本(預付型對比受監管型)可能會導致資金滯留。
儘管法律要求儲備和審計,用戶仍然需要信任 JPYC Inc. 及其託管人。日本的監管可能會進一步收緊。JPYC 的目標是在推出後三年內實現 10 萬億日元的流通量;採用率和增長空間是否能支持這一目標仍是一個懸而未決的問題。
如何安全地獲取和使用 JPYC
獲取途徑:
通過 JPYC EX 用日元購買 JPYC(需要日本身份驗證,通常為個人編號卡)
在支持的 DEX(如 Polygon 上的 QuickSwap)上從其他加密資產(ETH、MATIC)進行兌換
錢包設置:
使用支持以太坊、Polygon 或 Avalanche 的非託管錢包(MetaMask 或對日本用戶友好的手機錢包)
安全地存儲助記詞;從官方渠道驗證 JPYC 合約地址
使用流程: 存入日元 → 接收 JPYC → 在電子商務、禮品卡或 Web3 應用程序上消費 → 需要時可選擇將 JPYC 贖回為日元。
加密貨幣之間的兌換和與 JPYC 相關的收益在日本可能需要納稅。在交易前,請諮詢當前的稅務指南或專業人士。
未來展望:JPYC 與日本的數字金融生態系統
JPYC 旨在在未來兩年內深化與主流金融基礎設施的整合。預計到 2028 年的使用案例包括工資支付、訂閱計費和市政數字代金券系統。JPYC 旨在促進使用日元進行跨境支付,特別是亞洲的 B2B 結算,在這些地區交易對手更傾向於使用日元開具發票,從而減少跨境匯款的摩擦。
競爭對手正在進入市場。SBI 和 Startale 推出了受信託支持的日元穩定幣 JPYSC,包括新加坡在內的其他國家正在關注日本的穩定幣監管策略,將其視為可能的藍圖。更頻繁的儲備證明、透明度儀表板和跨鏈互操作性標準可能會進一步提升信任度和採用率。
JPYC 處於區塊鏈技術與日本監管的交匯處。它的價值不在於創新本身,而在於讓數字貨幣為每天使用日元的人們和公司服務。日本首次擁有了一種受監管、可編程的日元代幣,這可能會將加密貨幣從投機工具轉變為日常商業工具。
FAQ
在日本,JPYC 被視為加密貨幣還是電子貨幣?
在日本,JPYC 不被分類為加密貨幣。早期的 JPYC Prepaid 是《資金結算法》下的預付式支付工具。較新的 JPYC 穩定幣被分類為「電子支付工具」,這是日本 2022-2023 年法律修訂所創立的類別。這一分類影響了儲備如何受到監督、託管如何運作以及企業如何整合該代幣。
非日本居民可以合法使用 JPYC 嗎?
任何擁有兼容錢包的人都可以在鏈上持有 JPYC。然而,通過 JPYC EX 進行直接購買和贖回需要日本身份驗證(通常是個人編號卡)和註冊的日本銀行賬戶。非居民在嘗試購買或贖回之前,應在 JPYC 官方或合作夥伴平台上驗證訪問規則。
JPYC 與積分或普通預付卡有何不同?
JPYC 是一種鏈上、可轉讓的代幣,可用於許多服務和網絡。與鎖定在單一商店的會員積分不同,JPYC 的設計旨在明確的法律規則下可贖回為法定貨幣,並有隔離儲備作為支持。其可編程的特性還允許自動化的託管和支付邏輯,這是普通店鋪積分無法支持的。
如果 JPYC 使用的區塊鏈出現技術問題會怎樣?
某一條鏈上的網絡擁堵、高 Gas 費或暫時中斷可能會延遲 JPYC 交易。由於 JPYC 在多個網絡(以太坊、Polygon、Avalanche、Kaia)上運行,用戶可以在其他替代鏈上持有和交易。請關注官方狀態更新,並在需要高可用性時考慮將持有的資產分散到支持的網絡中。
JPYC 會被未來的數字日元(CBDC)取代嗎?
JPYC 和日本銀行 CBDC 很可能會共存。JPYC 作為在公共區塊鏈生態系統上構建的私營部門、可編程層,而 CBDC 將是在日本銀行控制的基礎設施上運行的央行貨幣。大多數專家和國際貨幣基金組織(IMF)預計,這將是 CBDC、銀行穩定幣和私人受監管穩定幣的融合,而不是由單一數字貨幣取代所有其他貨幣。