مقدمة
يبدو الاسم وكأنه شيء قد تجده في متجر صغير بقالة الحي. في عالم الاستثمار، يُعد مصطلح “boomer candy” (حلوى جيل الطفرة السكانية) لقباً مميزاً لمجموعة متنامية من الصناديق المتداولة في البورصة القائمة على الخيارات، والتي صُممت لتجعل الانكشاف على سوق الأسهم يبدو أكثر سهولة وقابلية للإدارة بالنسبة للمستثمرين الذين يشعرون بالقلق بشكل خاص بشأن الخسائر.
وفي قلب هذا النقاش تأتي صناديق الاستثمار المتداولة ذات الحماية العازلة (buffered ETFs).
إذاً، ما هو صندوق الاستثمار المتداول ذو الحماية العازلة، ولماذا يقبل المستثمر بوضع حد أقصى للمكاسب المحتملة مقابل الحصول على بعض الحماية من الخسائر؟ تكمن الإجابة في الخيارات، وفترة النتائج المحددة، والمفاضلة الدقيقة للغاية بين المخاطر والعوائد. يمكن لصناديق الاستثمار المتداولة ذات الحماية العازلة أن تسعى إلى تخفيف جزء من تراجع السوق مع السماح للمستثمرين بالمشاركة في المكاسب، ولكن هذه الحماية تخضع لشروط وتأتي بتكلفة.
إليك كيفية عمل صناديق الاستثمار المتداولة ذات الحماية العازلة، ومن أين جاء لقب “boomer candy”، وما الذي يحتاج المستثمرون إلى فهمه قبل تحديد ما إذا كان هذا الهيكل الاستثماري مناسباً لهم أم لا.
ما هو صندوق الاستثمار المتداول ذو الحماية العازلة (Buffered ETF)؟
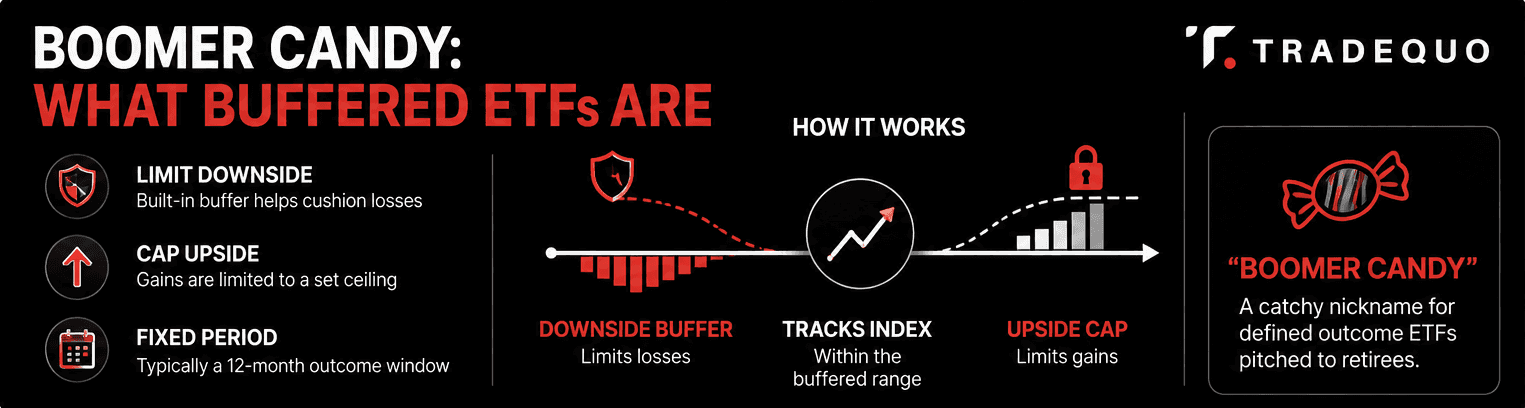
صندوق الاستثمار المتداول ذو الحماية العازلة هو صندوق متداول في البورصة يستخدم الخيارات للسعي إلى تحقيق مستوى محدد من الحماية من الخسائر مع السماح بالمشاركة في مكاسب الأصول الأساسية، والتي عادة ما تكون مؤشراً للأسهم أو صندوق استثمار متداول آخر. وتُسمى هذه الصناديق أيضاً بشكل شائع صناديق النتائج المحددة (defined outcome funds) أو صناديق الاستثمار المتداولة ذات النتائج المهيكلة (structured outcome ETFs).
الفكرة الأساسية بسيطة نسبيًا. يحدد صندوق الاستثمار المتداول ذو الحماية العازلة حاجزاً عازلاً (buffer)، وهو جزء من تراجع السوق الذي صُمم الصندوق لامتصاصه خلال فترة نتائج معينة. كما أنه يحدد أيضاً حداً أقصى (cap)، وهو الحد الأقصى للعائد الإيجابي المتاح من الأصل المرجعي الأساسي خلال تلك الفترة، قبل الرسوم والمصاريف المطبقة.
يؤدي ذلك إلى خلق نطاق محدد من النتائج المحتملة.
تخيل صندوق استثمار متداول مرتبط بمؤشر S&P 500. قد يسعى هيكله إلى امتصاص الجزء الأول من التراجع مع السماح بتحقيق مكاسب تصل إلى سقف محدد مسبقاً. إذا ارتفع المؤشر وتجاوز هذا السقف، فلن يحصل المستثمر على كامل العائد الإيجابي الإضافي. وإذا انخفض المؤشر إلى ما دون النطاق المحمي، فقد يتعرض المستثمر لخسائر تتجاوز الحاجز العازل.
يختلف الحاجز العازل، والحد الأقصى، والأصل المرجعي، والرسوم، وفترة النتائج بدقة من صندوق لآخر. تستخدم بعض المنتجات فترات نتائج سنوية، بينما تقدم منتجات أخرى فترات أقصر مثل ثلاثة أو ستة أشهر.
هذه النقطة الأخيرة مهمة لأن صناديق الاستثمار المتداولة ذات الحماية العازلة مصممة حول نافذة زمنية محددة. الحماية الرئيسية الموضحة على صفحة الصندوق لا تنطبق تلقائياً بالطريقة نفسها على شخص يشتري في منتصف الدورة الاستثمارية.
لماذا تُسمى صناديق الاستثمار المتداولة ذات الحماية العازلة بلقب “Boomer Candy”؟
يُعد مصطلح “Boomer candy” اختصاراً مستخدماً في الصناعة المالية وليس فئة استثمارية رسمية.
يُنسب الفضل على نطاق واسع إلى إريك بالتشوناس، محلل صناديق الاستثمار المتداولة في Bloomberg Intelligence، في صياغة هذه العبارة لوصف صناديق الاستثمار المتداولة القائمة على الخيارات والموجهة للمستثمرين الذين يرغبون في البقاء منكشفين على الأسهم مع تقليل بعض المخاوف المرتبطة بتراجعات السوق. ساعدت صحيفة وول ستريت جورنال لاحقاً في نشر هذا التعبير في تغطيتها للصناديق التي تجتذب المتقاعدين والأشخاص الذين يقتربون من سن التقاعد.
المرجع الديموغرافي واضح ومباشر إلى حد ما. لقد أمضى العديد من المستثمرين الأكبر سناً عقوداً في الاستفادة من الأسهم، ولكنهم قد يصبحون أكثر حساسية للتراجعات الكبيرة في السوق مع اقتراب موعد التقاعد. ولذلك، فإن الاستراتيجية التي تقدم بعض المشاركة في الأسهم مع السعي إلى الحد من جزء من الخسائر يمكن أن تبدو جذابة.
وهنا يأتي دور كلمة “candy” (الحلوى). توحي العبارة بشيء جذاب وسهل الاستهلاك. في الواقع، يتضمن هذا الهيكل مقايضة واضحة. يحصل المستثمرون على مستوى محدد من الحماية من الخسائر مع التخلي عن بعض الأرباح الصعودية المحتملة. قد يبدو المنتج أبسط لأن النتيجة تُعرض من حيث حاجز عازل وحد أقصى، ولكن استراتيجية الخيارات الأساسية يمكن أن تكون أكثر تعقيداً بكثير.
كيف تعمل صناديق الاستثمار المتداولة ذات الحماية العازلة؟
لفهم كيفية عمل صناديق الاستثمار المتداولة ذات الحماية العازلة، ابدأ بالخيارات الموجودة داخل الصندوق.
يستخدم صندوق الاستثمار المتداول النموذجي ذو الحماية العازلة خيارات مرتبطة بأصل مرجعي، مثل صندوق استثمار متداول يتتبع مؤشر S&P 500. يمكن للصندوق استخدام خيارات البيع (put options) لإنشاء حاجز الحماية من الخسائر وخيارات الشراء (call options) لتحديد الحد الأقصى للأرباح الصعودية. تستخدم بعض الهياكل خيارات إضافية لإنشاء ملف العوائد الدقيق.
فكر في هذه العملية على أنها ثلاث مراحل.
أولاً، يؤسس الصندوق الانكشاف على السوق.
يرتبط صندوق الاستثمار المتداول بأصل مرجعي يحدد أداؤه ملف العائد الأساسي. قد يكون الأصل المرجعي مؤشراً واسعاً للأسهم، أو مؤشر نمو، أو مقياساً مرجعياً آخر للسوق.
ثانياً، ينشئ الصندوق الحاجز العازل.
يمكن استخدام خيارات البيع للسعي إلى الحماية من جزء محدد من الخسائر في الأصل المرجعي. لا يعني الحاجز العازل أن الاستثمار بأكمله محمي من الخسائر، بل يغطي فقط النطاق المذكور وتحت الشروط الموضحة في مستندات الصندوق.
ثالثاً، يحدد الصندوق الحد الأقصى (Cap).
يمكن للاستراتيجية بيع خيارات الشراء، وتلقي علاوات الخيارات التي تساعد في تمويل الحماية. يحد بيع خيارات الشراء تلك من مقدار الأرباح الصعودية التي يمكن للصندوق تحقيقها فوق مستوى معين.
هذه هي الصفقة المركزية وراء صناديق الاستثمار المتداولة ذات الحماية العازلة. يتخلى المستثمر عن جزء من إمكانات الصعود في مقابل الحصول على مستوى محدد من الحماية من الخسائر.
تعتبر فترة النتائج ذات أهمية متساوية. تستخدم العديد من صناديق الاستثمار المتداولة ذات الحماية العازلة فترة نتائج تبلغ حوالي 12 شهراً. على سبيل المثال، يمكن للصندوق أن يبدأ فترة نتائج جديدة في اليوم الأول من الشهر ويعيد ضبط هيكل خياراته في نهاية تلك الفترة. وتستخدم بعض الصناديق جداول زمنية ربع سنوية أو جداول زمنية أخرى بدلاً من ذلك.
يصف الحاجز العازل والحد الأقصى المعلن عنهما عموماً ما صُمم الصندوق لتقديمه عندما يدخل المستثمر في بداية فترة النتائج ويظل مستثمراً حتى نهايتها. يمكن أن يؤدي الشراء أو البيع خلال الفترة إلى نتيجة مختلفة لأن القيمة السوقية للصندوق، والحد الأقصى المتبقي، والحماية المتبقية يمكن أن تتغير جميعها.
تُعد مسألة التوقيت هذه واحدة من أهم التفاصيل التي يجب فهمها قبل شراء صندوق استثمار متداول ذو حماية عازلة.
صناديق الاستثمار المتداولة ذات الحماية العازلة مقابل صناديق مغطاة بخيارات شراء مقابل صناديق المؤشرات التقليدية
يمكن لجميع هياكل الصناديق الثلاثة هذه أن توفر انكشافاً على سوق الأسهم، ولكنها تستخدم أساليب مختلفة تماماً.
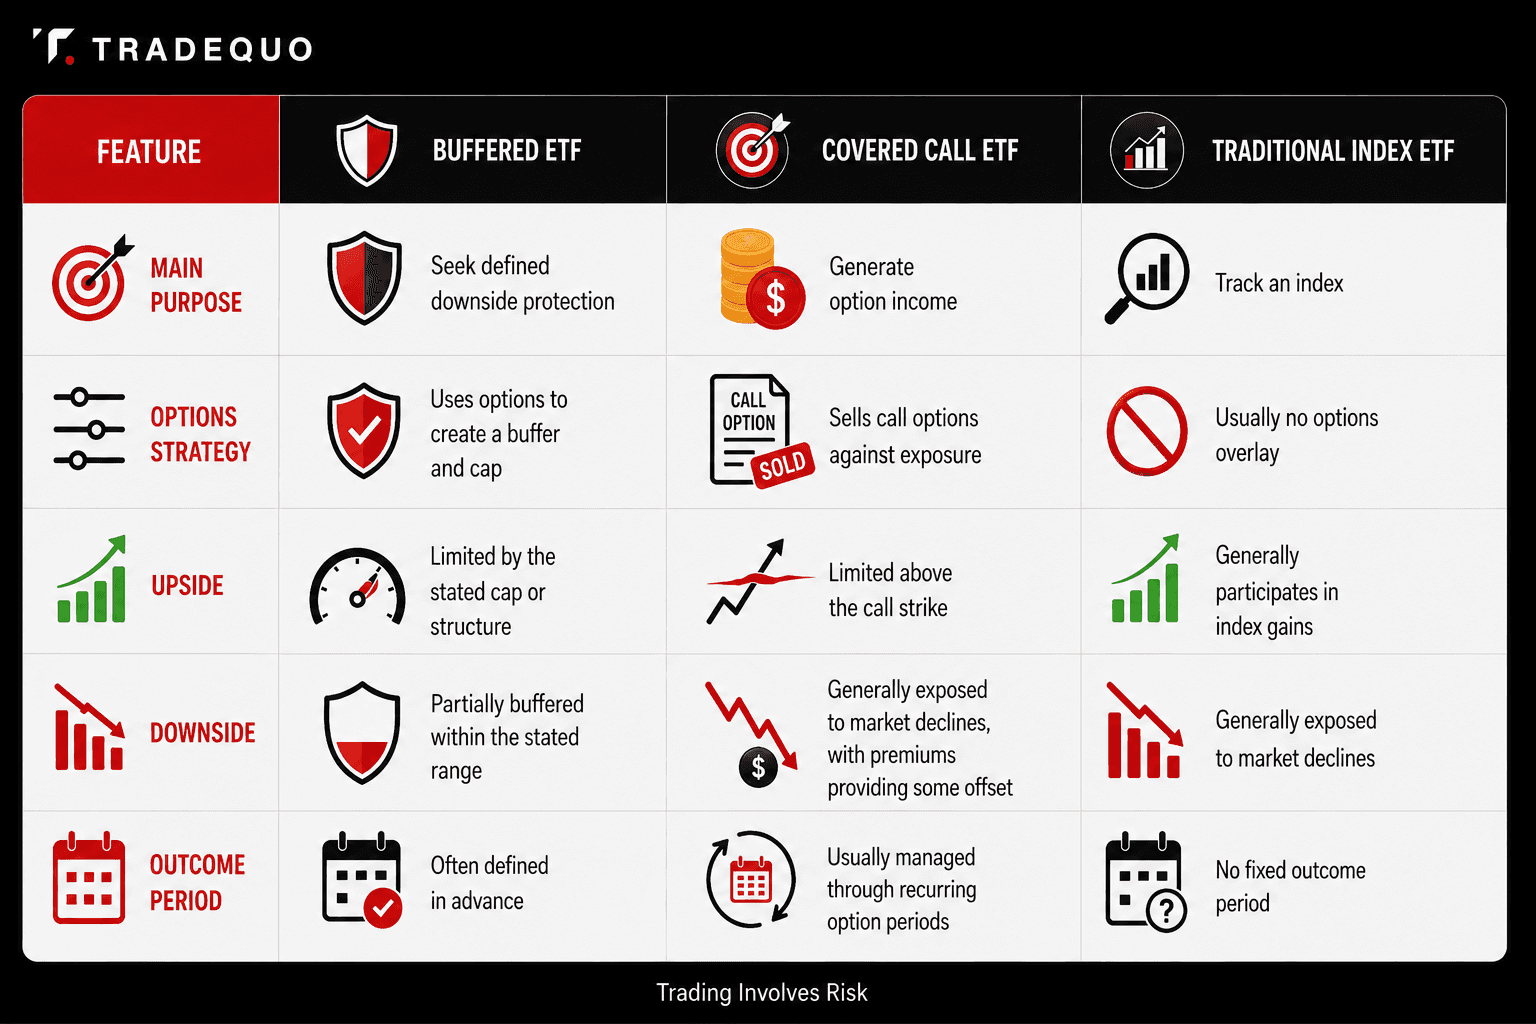
يتم بناء صندوق الاستثمار المتداول المغطى بخيارات شراء (covered call ETF) بشكل أساسي حول الدخل المتأتي من بيع خيارات الشراء. يمكن أن توفر العلاوات تدفقاً نقدياً، في حين تتخلى الاستراتيجية عن بعض الأرباح الصعودية المحتملة إذا ارتفع الأصل الأساسي وتجاوز سعر ممارسة الخيار. قد تخفف العلاوات بعض الخسائر، لكنها لا توفر نفس الحاجز العازل المحدد للجانب السلبي الموجود في صندوق الاستثمار المتداول النموذجي ذو الحماية العازلة.
أما صندوق الاستثمار المتداول التقليدي الذي يتتبع المؤشرات فيتخذ مساراً أبسط بكثير. فهو يسعى عموماً إلى تتبع أداء مؤشر ما دون تحديد حد أقصى أو حاجز حماية مسبق من خلال هيكل الخيارات.
وتقع صناديق الاستثمار المتداولة ذات الحماية العازلة في مكان آخر من هذا النطاق. والغرض منها هو تشكيل نطاق النتائج المحتملة على مدى فترة محددة.
مزايا وعيوب صناديق الاستثمار المتداولة ذات الحماية العازلة

يصبح من السهل فهم جاذبية صناديق الاستثمار المتداولة ذات الحماية العازلة عند النظر في المزايا والعيوب معاً.
تتمثل إحدى الفوائد المحتملة في الانكشاف المحدود على الخسائر ضمن النطاق العازل. إذا شهد الأصل المرجعي تراجعاً ضمن النطاق المحمي واستوفى المستثمر شروط الاستراتيجية، فسيتم تصميم الصندوق لامتصاص هذا الجزء من التراجع قبل أن تصل الخسائر إلى المستثمر.
وفائدة محتملة أخرى هي المشاركة المستمرة في السوق. يمكن للمستثمرين البقاء مرتبطين بمؤشر أسهم مرجعي مع استخدام هيكل خيارات لتعديل ملف المخاطر والعوائد العادي.
بالنسبة لشخص قلق بشأن تقلبات السوق الكبيرة على المدى القصير، قد ينتج عن هذا الهيكل أيضاً تجربة أقل تقلباً من الاحتفاظ بالانكشاف المباشر على الأسهم الأساسية. ومع ذلك، تختلف درجة الحماية بشكل كبير بين الصناديق.
المقايضة هنا هي الحد الأقصى للأرباح الصعودية (upside cap).
إذا ارتفع الأصل المرجعي بشكل حاد وتجاوز الحد الأقصى للصندوق، فلن يحصل المستثمر عموماً إلا على العائد المتاح حتى ذلك السقف، قبل الرسوم والمصاريف. وبالتالي، فإن السوق القوية يمكن أن تجعل صندوق الاستثمار المتداول ذو الحماية العازلة متخلفاً عن المؤشر الأساسي.
هناك أيضاً رسوم ومصاريف يجب أخذها في الاعتبار. يمكن أن تكون لنسب مصاريف صناديق الاستثمار المتداولة ذات الحماية العازلة أعلى من العديد من صناديق المؤشرات التقليدية لأن استراتيجية الخيارات تتطلب إدارة محفظة وتداولات إضافية.
وأخيراً، هناك مسألة التوقيت. قد لا يحصل المستثمر الذي يدخل بعد بدء فترة النتائج بالفعل على نفس مزيج الحماية والأرباح الصعودية الذي كان متاحاً في البداية.
فهم المخاطر
من السهل التغاضي عن أهم خطر في صناديق الاستثمار المتداولة ذات الحماية العازلة لأن كلمة “عازل” تبدو مطمئنة.
الحاجز العازل هو حماية محدودة، وليس ضماناً ضد الخسائر.
افترض أن صندوقاً مصمماً لامتصاص الجزء الأول من التراجع. إذا انخفض الأصل المرجعي إلى ما دون هذا النطاق المحمي، يمكن للمستثمر أن يتحمل الخسائر التي تتجاوز الحاجز العازل. وتوضح مستندات الصندوق أيضاً أن الرسوم والمصاريف يمكن أن تقلل من النتيجة الفعلية.
ثم هناك مخاطر التقييم من نقطة إلى نقطة (point-to-point valuation risk).
تُقاس النتيجة عموماً بين نقطة البداية ونقطة النهاية. ما يحدث بين هذين التاريخين يمكن أن يهم كثيراً المستثمر الذي يشتري أو يبيع خلال الفترة. يمكن أن يشهد الصندوق تحركاً كبيراً في السوق، ثم يتعافى لاحقاً، وينهي فترة النتائج قريباً من مستوى البداية. قد يواجه الشخص الذي دخل أو خرج عند نقطة مختلفة عائداً مختلفاً تماماً.
يخلق الحد الأقصى مقايضة مهمة أخرى.
إذا ارتفع السوق بشكل كبير، يمكن لصندوق الاستثمار المتداول التقليدي الذي يتتبع المؤشرات الاستمرار في المشاركة في هذا الارتفاع. أما صندوق الاستثمار المتداول ذو الحماية العازلة فقد يتوقف عن المشاركة بمجرد الوصول إلى حده الأقصى. على مدى فترات نتائج متعددة، يمكن أن يؤدي الانكشاف المتكرر للمكاسب المحدودة بحد أقصى إلى عوائد تتخلف عن المؤشر الأساسي، لا سيما خلال أسواق الصعود القوية.
هناك أيضاً مخاطر إعادة ضبط الحد الأقصى. يمكن أن تتغير الحدود القصوى من فترة نتائج إلى أخرى لأنها تتأثر بظروف السوق والخيارات المتاحة عند بدء الفترة الجديدة. والحد الأقصى الذي يبدو جذاباً اليوم ليس بالضرورة هو الحد الأقصى الذي سيحصل عليه المستثمرون في الدورة التالية.
يجب على المستثمرين أيضاً قراءة نشرة إصدار الصندوق لمعرفة تكاليف التداول، واعتبارات السيولة، والمعاملة الضريبية، ومخاطر الخيارات، وغيرها من التفاصيل الخاصة بالصندوق. إن الهيكل الدقيق يكتسب أهمية بالغة لأن صناديق الاستثمار المتداولة ذات الحماية العازلة لا تُبنى كلها بنفس الطريقة.
النتائج المحددة مقابل الوصول المرن إلى السوق
صُممت صناديق الاستثمار المتداولة ذات الحماية العازلة حول نافذة نتائج محددة. يمنح ذلك المستثمر إطاراً واضحاً للحاجز العازل والحد الأقصى المستهدفين، ولكنه يجعل التوقيت أيضاً جزءاً مهماً من الاستراتيجية.
تعمل أدوات السوق الأخرى بشكل مختلف.
على سبيل المثال، تسمح عقود الفروقات (CFDs) عموماً بفتح المراكز وإغلاقها خلال ساعات تداول السوق ذات الصلة وليس لها فترة نتائج مدمجة مدتها 12 شهراً. وتتغير قيمتها مع السوق الأساسية، في حين تعتمد نتيجة المستثمر أيضاً على عوامل مثل الرافعة المالية وتكاليف التمويل وتوقيت المركز.
يؤدي ذلك إلى خلق اختلاف هيكلي واضح ومباشر. يتم بناء صندوق الاستثمار المتداول ذو الحماية العازلة حول عائد محدد قائم على الخيارات على مدار فترة النتائج. بينما توفر عقود الفروقات انكشافاً مرناً على السوق دون نافذة النتائج المحددة مسبقاً تلك.
خاتمة
تقدم صناديق الاستثمار المتداولة ذات الحماية العازلة مقايضة محددة للغاية: يمكن للمستثمرين السعي للحصول على حماية جزئية من الخسائر على مدى فترة محددة مع قبول سقف للمكاسب المحتملة. يوضح لقب “boomer candy” سبب جذب هذه المنتجات لاهتمام المستثمرين الأكبر سناً والأكثر حذراً، لكنه لا يوضح سوى القليل عن كيفية عمل الصناديق في الواقع. التفاصيل المهمة هي الحاجز العازل، والحد الأقصى، وهيكل الخيارات، والرسوم، وفترة النتائج. وفهم هذه الآليات يكتسب أهمية أكبر بكثير من اللقب نفسه.
إخلاء المسؤولية عن المخاطر: عقود الفروقات هي أدوات معقدة وتصاحبها مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. يجب عليك التفكير فيما إذا كنت تفهم كيفية عمل عقود الفروقات قبل الاستثمار.
الأسئلة الشائعة (FAQs)
ما هو صندوق الاستثمار المتداول ذو الحماية العازلة بعبارات بسيطة؟
صندوق الاستثمار المتداول ذو الحماية العازلة هو صندوق متداول في البورصة يستخدم الخيارات للسعي إلى الحماية من جزء محدد من الخسائر في أصل أساسي مع تحديد المكاسب المحتملة من خلال حد أقصى للأرباح الصعودية. وتُبنى معظم المنتجات حول فترة نتائج محددة، غالباً ما تكون تقريباً 12 شهراً، على الرغم من توفر فترات أقصر أيضاً.
كيف تعمل صناديق الاستثمار المتداولة ذات الحماية العازلة؟
تستخدم صناديق الاستثمار المتداولة ذات الحماية العازلة الخيارات لإنشاء عوائدها المستهدفة. يمكن لخيارات البيع أن توفر حاجز الحماية من الخسائر، في حين أن بيع خيارات الشراء يمكن أن يساعد في تمويل تلك الحماية وتحديد الحد الأقصى للأرباح الصعودية. يختلف الهيكل الدقيق حسب الصندوق. ينطبق الحاجز العازل والحد الأقصى المذكوران عموماً وبشكل مباشر عندما يشتري المستثمر في بداية فترة النتائج ويحتفظ بالاستثمار حتى نهايتها.
ما هي المخاطر الرئيسية لصناديق الاستثمار المتداولة ذات الحماية العازلة؟
تشمل المخاطر الرئيسية الخسائر التي تتجاوز الحاجز العازل المحمي، والحد الأقصى للأرباح الصعودية، والرسوم والمصاريف، والنتائج المختلفة للمستثمرين الذين يدخلون أو يخرجون خلال فترة النتائج. ويمكن أن يتغير الحد الأقصى أيضاً عند بدء فترة نتائج جديدة. تسعى صناديق الاستثمار المتداولة ذات الحماية العازلة إلى تحقيق نتائج محددة، ولكن هذه النتائج ليست مثل الضمان ضد الخسائر.
هل صناديق الاستثمار المتداولة ذات الحماية العازلة استثمار جيد؟
لا توجد إجابة عالمية موحدة. صُممت صناديق الاستثمار المتداولة ذات الحماية العازلة لتحقيق مقايضة معينة بين الحماية من الخسائر وإمكانية الصعود. وتعتمد نتائجها على الأصل الأساسي، وحجم الحاجز العازل، والحد الأقصى، والرسوم، وظروف السوق، ونقاط دخول المستثمر وخروجه. السؤال الرئيسي هو ما إذا كان الهيكل المحدد يطابق النتيجة التي يحاول المستثمر تحقيقها.
لماذا تُسمى صناديق الاستثمار المتداولة ذات الحماية العازلة بلقب “Boomer Candy”؟
إن مصطلح “Boomer candy” هو مصطلح غير رسمي يُنسب إلى إريك بالتشوناس، محلل صناديق الاستثمار المتداولة في Bloomberg Intelligence، وانتشر لاحقاً من خلال التغطية الإعلامية المالية. وهو يشير بشكل عام إلى صناديق الاستثمار المتداولة القائمة على الخيارات والتي تجذب المستثمرين الذين يرغبون في البقاء منكشفين على الأسواق مع تقليل بعض الخسائر أو التقلبات المرتبطة بالاستثمار التقليدي في الأسهم. وتُعد هذه العبارة اختصاراً إعلامياً وليست تصنيفاً رسمياً لصناديق الاستثمار المتداولة.