はじめに
その名前はまるで角の店で見かける何かのように聞こえます。投資の世界では、「ブーマーキャンディ」は、特に損失を懸念する投資家にとって株式市場への露出を管理しやすく感じられるように設計された、オプションベースの上場投資信託(ETF)の成長グループに対するカラフルなニックネームです。
その会話の中心にあるのがバッファードETFです。
では、バッファードETFとは何でしょうか。そして、なぜ投資家はある程度のダウンサイド保護と引き換えに、潜在的な利益の制限を受け入れるのでしょうか。その答えは、オプション、定義されたアウトカム期間、そしてリスクとリターンの間の非常に具体的なトレードオフに行き着きます。バッファードETFは、投資家が利益に参加することを可能にしながら市場下落の一部を和らげることを目指すことができますが、その保護には条件があり、コストが伴います。
ここでは、バッファードETFがどのように機能するのか、「ブーマーキャンディ」というニックネームがどこから来たのか、そして投資家がこの構造が自分に適しているかどうかを判断する前に理解しておくべきことについて説明します。
バッファードETFとは何ですか?
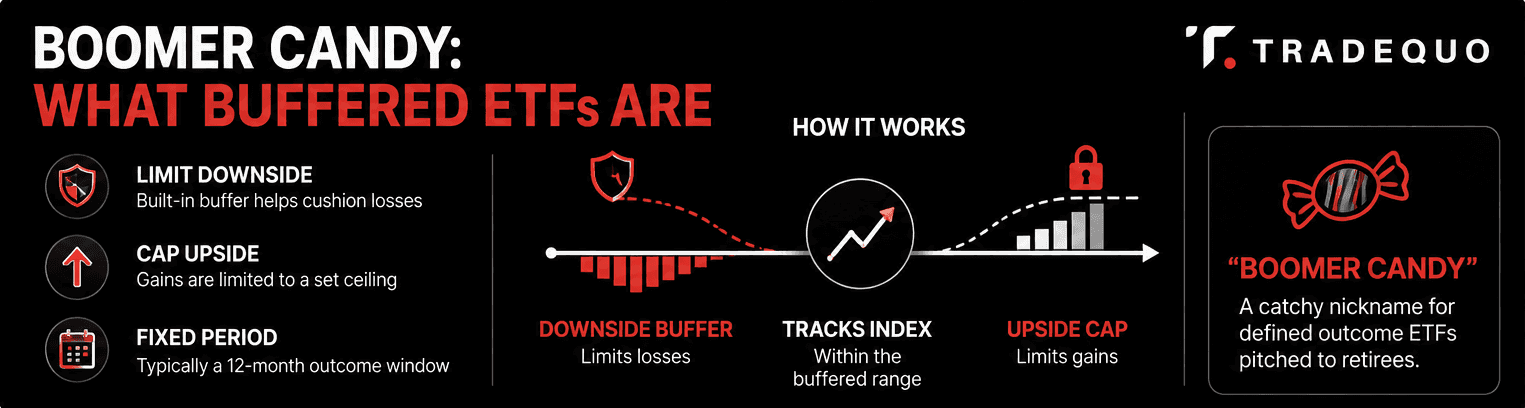
バッファードETFは、オプションを使用して、原資産(通常は株式指数や他のETF)の利益への参加を可能にしながら、定義されたレベルのダウンサイド保護を追求する上場投資信託です。これらのファンドは、一般に定義されたアウトカムファンド(defined outcome funds)またはストラクチャードアウトカムETF(structured outcome ETFs)とも呼ばれます。
基本的な考え方は極めてシンプルです。バッファードETFは、特定の「アウトカム期間」においてファンドが吸収するように設計されている市場下落の部分であるバッファ(緩衝枠)を設定します。また、適用される手数料や経費を差し引く前の、その期間中に原資産から得られる最大の上昇リターンであるキャップ(上限)も設定します。
これにより、想定されるアウトカムの定義された範囲が生まれます。
S&P 500に連動するETFを想像してみてください。その構造は、あらかじめ定められた天井までの上昇を許容しつつ、下落の最初の部分を吸収することを目指すかもしれません。指数がその天井を超えて上昇した場合、投資家はその追加の上昇分をすべて受け取ることはできません。指数が保護された範囲を超えて下落した場合、投資家はバッファを超えた損失を被る可能性があります。
正確なバッファ、キャップ、原資産、手数料、およびアウトカム期間は、ファンドによって異なります。一部の製品は年間アウトカム期間を使用しますが、3ヶ月や6ヶ月などのより短い期間を提供するものもあります。
この最後の点は重要です。なぜならバッファードETFは特定の時間枠を中心に設計されているからです。ファンドのページに表示されている代表的な保護は、サイクルの途中で購入した人に対して自動的に同じように適用されるわけではありません。
なぜバッファードETFは「ブーマーキャンディ」と呼ばれるのですか?
「ブーマーキャンディ」は、公式の投資カテゴリーではなく、金融業界の隠語です。
Bloomberg IntelligenceのETFアナリストであるエリック・バルチュナス氏が、市場の下落に伴う不快感を軽減しつつ株式への露出を維持したい投資家を対象としたオプションベースのETFを表現するためにこのフレーズを作ったと広く信じられています。その後、ウォール・ストリート・ジャーナルが退職者や退職を控えた人々を惹きつけるファンドの報道でこの表現を紹介し、一般に普及するのを後押ししました。
人口統計学的な言及は極めて単純です。多くの年配の投資家は何十年もの間、株式からの恩恵を受けてきましたが、退職が近づくにつれて市場の大幅な下落に対してより敏感になる可能性があります。下落の一部を制限することを目指しながら、株式へのある程度の参加を提供する戦略は、魅力的に聞こえるかもしれません。
そこで「キャンディ」の部分が登場します。このフレーズは、魅力的で消費しやすいものを連想させます。現実には、この構造には明確な取引(トレードオフ)が含まれています。投資家は、潜在的な上昇余地の一部をあきらめる代わりに、定義されたレベルのダウンサイド保護を受け取ります。アウトカムがバッファとキャップの観点から提示されるため、この製品はよりシンプルに感じられるかもしれませんが、その基礎となるオプション戦略はかなり複雑になる可能性があります。
バッファードETFはどのように機能しますか?
バッファードETFがどのように機能するかを理解するには、まずファンド内のオプションから始めましょう。
典型的なバッファードETFは、S&P 500を追跡するETFなどの原資産に結びついたオプションを使用します。ファンドはプットオプションを使用してダウンサイドバッファを設定し、コールオプションを使用してアップサイドキャップを設定することができます。一部の構造では、正確なペイオフプロファイルを作成するために追加のオプションが使用されます。
このプロセスを3つの段階に分けて考えてみましょう。
第一に、ファンドは市場への露出を確立します。
ETFは、そのパフォーマンスが基本的なリターンプロファイルを決定する原資産にリンクされています。原資産は、広範な株式指数、成長指数、または他の市場ベンチマークである場合があります。
第二に、ファンドはバッファを作成します。
プットオプションを使用して、原資産における損失の指定された部分に対する保護を追求できます。バッファは、投資全体が損失から保護されることを意味するわけではありません。ファンドの文書に記載されている条件の下で、明記された範囲のみをカバーします。
第三に、ファンドはキャップを設定します。
この戦略では、コールオプションを売却し、保護の資金調達に役立つオプションプレミアムを受け取ることができます。それらのコールを売却することで、ファンドが指定されたレベルを超えて獲得できる上昇余地が制限されます。
これがバッファードETFの背後にある中心的な取引です。投資家は、定義されたレベルのダウンサイド保護と引き換えに、上昇可能性の一部を放棄します。
アウトカム期間も同様に重要です。多くのバッファードETFは、約12ヶ月のアウトカム期間を使用しています。例えば、ファンドは月の初日に新しいアウトカム期間を開始し、その期間の終わりにオプション構造をリセットすることができます。代わりに、四半期ごとまたはその他のスケジュールを使用するファンドもあります。
広告に掲載されているバッファとキャップは、通常、投資家がアウトカム期間の開始時に入り、その終了まで投資を維持したときにファンドが提供するように設計されている内容を示しています。期間中に購入または売却すると、ファンドの市場価値、残りのキャップ、および残りの保護が変化する可能性があるため、異なる結果が生じる可能性があります。
そのタイミングの問題は、バッファードETFを購入する前に理解しておくべき最も重要な詳細の1つです。
バッファードETF vs カバードコールETF vs 従来のインデックスETF
これら3つのETF構造はいずれも株式市場への露出を提供できますが、非常に異なるアプローチを使用しています。
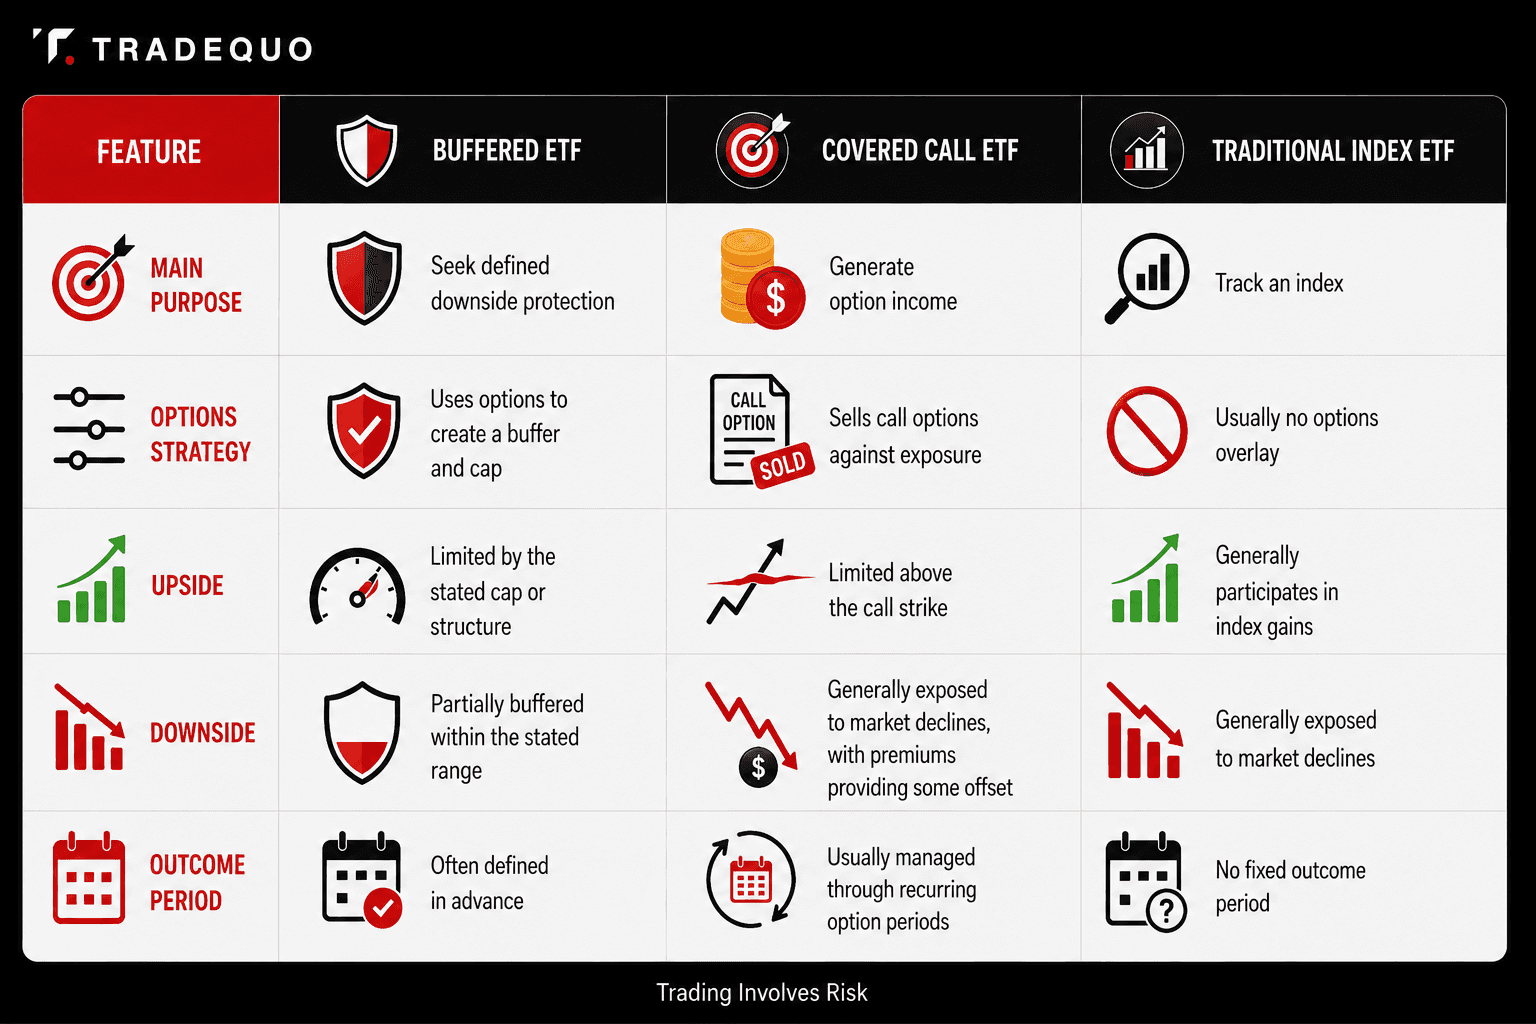
カバードコールETFは、主にコールオプションの売却による収益を中心に構成されています。プレミアムはキャッシュフローを提供できますが、原資産がオプションの権利行使価格を超えて上昇した場合、戦略は潜在的な上昇余地の一部を放棄します。プレミアムはある程度の損失を和らげるかもしれませんが、典型的なバッファードETFに見られるような、定義されたダウンサイドバッファを作成するわけではありません。
従来のインデックスETFは、はるかにシンプルなルートをとります。一般に、オプション構造を通じてあらかじめ決められたキャップやバッファを作成することなく、指数のパフォーマンスを追跡することを目指します。
バッファードETFはそのスペクトルの別の場所に位置します。それらの目的は、指定された期間にわたって起こり得るアウトカムの範囲を形成することです。
バッファードETFのメリットとデメリット

バッファードETFの魅力は、メリットとデメリットを合わせて考えると理解しやすくなります。
考えられる利点の1つは、バッファ内での限定的なダウンサイドへの露出です。原資産が保護された範囲内で下落を経験し、投資家が戦略の条件を満たしている場合、ファンドは損失が投資家に届く前にその下落部分を吸収するように設計されています。
もう1つの考えられる利点は、継続的な市場への参加です。投資家は、オプション構造を使用して通常のリスクとリターンのプロファイルを変更しながら、株式ベンチマークに接続し続けることができます。
短期的な大きな市場の変動を懸念する人にとって、この構造は、原資産の株式露出を直接保有するよりもボラティリティの低い体験をもたらす可能性もあります。ただし、保護の程度はファンドによって大きく異なります。
トレードオフとなるのが、アップサイドキャップ(上昇上限)です。
原資産がファンドのキャップを超えて急激に上昇した場合、投資家は一般に、手数料や経費を差し引く前の、その天井までに利用可能なリターンしか受け取れません。したがって、強い市場ではバッファードETFが原資産の指数に遅れをとる可能性があります。
考慮すべき手数料や経費もあります。バッファードETFは、オプション戦略に追加のポートフォリオ管理や取引が必要となるため、多くの従来のインデックスETFよりも経費率が高くなる可能性があります。
最後に、タイミングの問題があります。アウトカム期間がすでに開始された後に入った投資家は、開始時に利用可能であった保護と上昇の同じ組み合わせを受け取ることができない場合があります。
リスクを理解する
バッファードETFにおける最も重要なリスクは、「バッファ」という言葉が安心感を与えるため、見落とされがちです。
バッファは限定的な保護であり、損失に対する保証ではありません。
あるファンドが下落の最初の部分を吸収するように設計されていると仮定します。原資産がその保護された範囲を超えて下落した場合、投資家はバッファを超えた損失を被る可能性があります。ファンドの文書は、手数料や経費が有効なアウトカムを減少させる可能性があることも明らかにしています。
次に、ポイント・ツー・ポイント評価リスクがあります。
アウトカムは通常、開始点と終了点の間で測定されます。それらの日付の間に何が起こるかは、期間中に購入または売却する投資家にとって非常に重要です。ファンドは大きな市場の動きを経験し、後に回復し、開始レベルの近くでアウトカム期間を終える可能性があります。異なるポイントで入ったり出たりした人は、非常に異なるリターンを経験する可能性があります。
キャップは別の重要なトレードオフを生み出します。
市場が大幅に上昇した場合、従来のインデックスETFはその上昇に引き続き参加できます。バッファードETFは、そのキャップに達すると参加を停止する場合があります。複数のアウトカム期間にわたって、上限付きの利益に繰り返しさらされると、特につおい強気市場の間、原指数を下回るリターンが生じる可能性があります。
また、キャップリセットリスクもあります。
キャップは、市場環境や新しい期間が始まるときに利用可能なオプションに影響されるため、あるアウトカム期間から別のアウトカム期間へと変化する可能性があります。今日魅力的に見えるキャップが、投資家が次のサイクルで受け取るキャップとは限りません。
投資家は、取引コスト、流動性の考慮事項、税金上の取り扱い、オプションのリスク、およびその他のファンド固有の詳細について、ファンドの目論見書も読む必要があります。バッファードETFはすべてが同じように構築されているわけではないため、正確な構造が重要になります。
定義されたアウトカム vs 柔軟な市場アクセス
バッファードETFは、定義されたアウトカム期間を中心に設計されています。これにより、投資家には意図されたバッファとキャップの明確な枠組みが提供されますが、タイミングも戦略の重要な一部となります。
他の市場商品は動作が異なります。
例えば、CFDは一般に、関連市場の取引時間中にポジションをオープンおよびクローズすることを可能にし、組み込みの12ヶ月のアウトカム期間を持ちません。それらの価値は基礎となる市場とともに変化しますが、投資家の結果はレバレッジ、ファンディングコスト、ポジションのタイミングなどの要因にも左右されます。
これにより、明確な構造上の違いが生まれます。バッファードETFは、アウトカム期間にわたる指定されたオプションベースのペイオフを中心に構築されています。CFDは、その定義されたアウトカム期間なしに、柔軟な市場露出を提供します。
おわりに
バッファードETFは非常に具体的な取引を提供します。投資家は、潜在的な利益の上限を受け入れつつ、定義された期間にわたる部分的なダウンサイド保護を追求することができます。「ブーマーキャンディ」というニックネームは、なぜこれらの製品が年配のより慎重な投資家から注目を集めているのかを捉えていますが、ファンドが実際にどのように機能するかについてはほとんど語っていません。重要な詳細は、バッファ、キャップ、オプション構造、手数料、およびアウトカム期間です。これらのメカニズムを理解することは、ニックネームよりもはるかに重要です。
リスク警告:CFDは複雑な仕組みであり、レバレッジにより急速に資金を失う高いリスクが伴います。投資する前に、CFDの仕組みを理解しているかどうかを検討する必要があります。
FAQ
バッファードETFとは簡単に言うと何ですか?
バッファードETFは、オプションを使用して、上昇の上限を設けて潜在的な利益を制限しつつ、原資産の損失の指定された部分に対する保護を追求する上場投資信託です。ほとんどの製品は、約12ヶ月の定義されたアウトカム期間を中心に構築されていますが、より短い期間も利用可能です。
バッファードETFはどのように機能しますか?
バッファードETFは、オプションを使用して意図したペイオフを作成します。プットオプションがダウンサイドバッファを提供し、コールオプションを売却することでその保護の資金調達を支援し、アップサイドキャップを設定することができます。正確な構造はファンドによって異なります。記載されているバッファとキャップは、一般に投資家がアウトカム期間の開始時に購入し、その終了まで保有した場合に最も直接的に適用されます。
主なバッファードETFのリスクは何ですか?
主なリスクには、保護されたバッファを超える損失、制限された上昇余地、手数料と経費、およびアウトカム期間中に入退する投資家の異なるアウトカムが含まれます。新しいアウトカム期間が始まるときに、キャップが変更されることもあります。バッファードETFは定義されたアウトカムを追求しますが、それらのアウトカムは損失に対する保証と同じではありません。
バッファードETFは良い投資ですか?
普遍的な答えはありません。バッファードETFは、ダウンサイド保護とアップサイドの可能性の間の特定のトレードオフのために設計されています。それらの結果は、原資産、バッファの大きさ、キャップ、手数料、市場環境、および投資家の参入・退出ポイントに依存します。重要な問題は、特定の構造が投資家が達成しようとしているアウトカムと一致しているかどうかです。
なぜバッファードETFは「ブーマーキャンディ」と呼ばれるのですか?
「ブーマーキャンディ」は、Bloomberg IntelligenceのETFアナリストであるエリック・バルチュナス氏による非公式な用語であり、後に金融メディアの報道を通じて普及しました。これは広義には、従来の株式投資に伴うダウンサイドやボラティリティの一部を軽減しつつ、市場への露出を維持したい投資家にアピールするオプションベースのETFを指します。このフレーズは、公式のETF分類ではなく、メディアの略称です。