はじめに
日本は暗号資産と複雑な歴史を歩んできました。2014年のMt. Gox(マウントゴックス)の破綻により、4億6,000万ドル以上の損失が報告されました。2018年のCoincheck(コインチェック)のハッキング事件では、顧客に580億円の被害をもたらしました。これらの出来事により、規制当局は厳格な監督へと舵を切り、日本は国内法に基づいて暗号資産交換業者にライセンスを付与した最初の国の一つとなりました。
しかし、その同じ規制上の慎重さは、日常の取引における暗号資産の利用を制限することにもなりました。ビットコインの価格変動は、日々の買い物での利用を現実的ではないものにしました。BTC建てで500円に設定されたコーヒーが、時間帯によっては550円になったり450円になったりするのです。日本の消費者や企業にとって、そのボラティリティは致命的な欠点でした。
JPYCはこの問題を解決するために設計されたステーブルコインです。日本の法的区分において、これは暗号資産には該当しません。代わりに、各JPYCトークンは日本円の準備金によって1:1で裏付けられており、1 JPYCは常に1円に相当します。JPYC株式会社は2021年にこのトークンをローンチし、当初は前払式支払手段として提供していました。2025年10月、改正資金決済法のもと、JPYCは日本初の規制された円ステーブルコインとなりました。
JPYCとは?基本概念と背景
JPYCは、1 JPYCが1円に相当する、日本円にペッグされたデジタルオープンなトークンです。決済、送金、オンラインサービス向けに作成されました。JPYCは日本初の日本円ペッグのステーブルコインです。
このトークンには2つのバージョンがあります。2021年頃に開始された「JPYC(前払式)」は、日本の法律における前払式支払手段に分類されていました。2024年11月までに、その累計発行額は30億円を超えました。より新しいバージョンである、単に「JPYC」と呼ばれるものは、資金決済法の下で完全な償還権を備え、日本円の準備金および日本国債によって1:1で裏付けられた規制対象のステーブルコインです。
JPYC株式会社は東京に拠点を置く2019年設立の企業であり、CEOの岡部典孝氏が率いています。投資家にはCircle(USDCの発行元)や日本の事業会社が含まれます。JPYCは、2026年8月にシリーズBで累計約60億円の資金調達を達成したと発表しました。
JPYCは、ERC-20規格を使用し、Ethereum、Polygon、Avalanche、Kaiaを含む複数のブロックチェーン上で動作します。
ペッグ: 1 JPYC = 1円
設計: 非投機的。決済向けに構築
チェーン: Ethereum、Polygon、Avalanche、Kaia
フォーカス: 日本国内の決済およびデジタルマネー
JPYCの仕組み:ペッグ、準備金、マルチチェーン設計
各JPYCトークンは、信託または分別管理口座に保持されている日本円の準備金によって1:1で裏付けられています。準備資産には、円の現金や、日本国債などの安全で流動性の高い手段が含まれます。法律に基づき、これらの資産はJPYC株式会社の運転資金から分別管理される必要があるため、発行体が破綻した場合でも、JPYC保有者は円を回収することができます。
発行と償還のサイクルは、公式プラットフォームであるJPYC EXを通じて行われます。
ユーザーは本人確認(eKYC)を完了し、銀行口座とウォレットアドレスを登録します。
ユーザーがJPYC株式会社の指定口座に円を振り込むと、JPYCトークンがミント(新規発行)され、ユーザーのウォレットに送信されます。
償還(日本円への現金化)を行う場合、ユーザーは登録済みのウォレットからJPYCを返送します。AML(マネーロンダリング防止)チェックの後、銀行口座に円が戻されます。
JPYCは、1取引あたり100万円の上限がある第二種資金移動業のライセンスのもとで運営されています。2026年中頃時点で、総発行数は約88億JPYCであり、そのうち約27億8,600万JPYCがパブリックチェーン上でアクティブに流通しています。プログラマブルな性質を持つため、JPYCは自動化された決済機能を可能にします。その供給量は公開市場で変動するのではなく、ユーザーの需要に応じて拡大または縮小します。
法的枠組み:なぜJPYCが日本における「規制されたステーブルコイン」なのか
2022年6月、日本の国会は資金決済法を改正し、ステーブルコインを暗号資産ではなく「電子決済手段」として定義しました。日本の改正資金決済法は2023年からステーブルコインを規制しており、これまでは適用されなかった準備金、償還、消費者保護に関する義務を創設しました。
JPYCは、初期の形態においては前払式支払手段に分類されていました。新しい制度の下で、JPYCは前払式モデルから、完全に認可されたデジタルアセットへと移行しました。金融庁はJPYCを日本初の規制されたステーブルコインとして承認し、JPYC保有者に対して、1円での償還保証、100%の準備金裏付け、資産の分別管理といった明確な法的保護を与えました。
日本の規制枠組みは、銀行および資金移動業者にステーブルコインの発行を許可しています。JPYCは、電子決済手段として日本の資金決済法に準拠しています。JPYCは、日本国内のKYCおよびAML規制の対象であり、これには海外の取引相手との送金におけるトラベルルール要件も含まれます。
JPYCは日本において暗号資産に分類されないため、ビットコインのような暗号資産に適用される税制やカストディ(保管)ルールの対象外となります。この違いは法令遵守(コンプライアンス)において重要であり、JPYCを導入する企業は、価格変動の激しい暗号資産を扱う場合よりも、法的リスクを低く抑えることができます。
JPYC 対 CBDC(デジタル円)および他の規制されたステーブルコイン
JPYCは民間によって発行されています。将来の日本銀行によるデジタル円は、中央銀行デジタル通貨になります。どちらも日本の広範なデジタル金融戦略の一部であり、2026年のIMFの分析では、民間の規制されたステーブルコイン、銀行系ステーブルコイン(DCJPYなど)、そして最終的なCBDCが共存することを予想しています。
JPYCは、伝統的な金融と分散型エコシステムを接続する可能性があります。銀行が発行する代替手段に対するその強みは、マルチチェーンへのアクセス、Web3との統合、そして開発者にとって使いやすいツール群にあります。USDTやUSDCのような海外のステーブルコインは、日本の法律の下で追加の制限に直面しているため、JPYCのように国内で発行されたトークンがコンプライアンス上の優位性を持っています。
JPYC 対 グローバルステーブルコイン(USDT、USDC):なぜ円ペッグが重要なのか
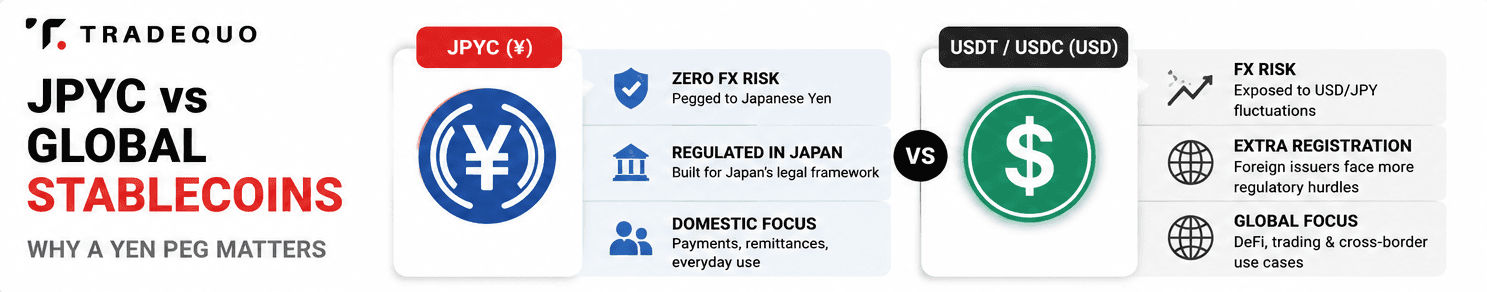
グローバルなステーブルコインのほとんどは米ドル(USD)にペッグされています。日本のユーザーにとって、これには2つの問題が生じます。両替コストと、ドル・円の為替相場の変動リスクです。2021年から2024年の間に米ドル/日本円が110円から160円へと動いた際、USDCを保有する日本のユーザーは、暗号資産市場だけでなく、外国為替市場の影響によって円換算価値が変動するのを経験しました。
JPYCはそのリスクを排除します。価格が円に固定されているため、国内で取引を行うユーザーや企業は為替変動リスクを完全に回避できます。JPYCは、日本における米ドルステーブルコインへの依存を低減します。
為替リスク: JPYC = ゼロ。USDT/USDC = ドル/円の動きにさらされる
規制への適合: JPYCは日本の法的枠組みに合わせて構築されている。海外の発行体は追加の登録プロセスに直面する
ユースケース: JPYCは国内決済や個人間送金をターゲットにしている。USDT/USDCはグローバルなDeFiやクロスボーダー取引をターゲットにしている
志向: 国内の個人・企業 vs. グローバルな流動性
実世界でのユースケース:日常の買い物から企業間決済まで
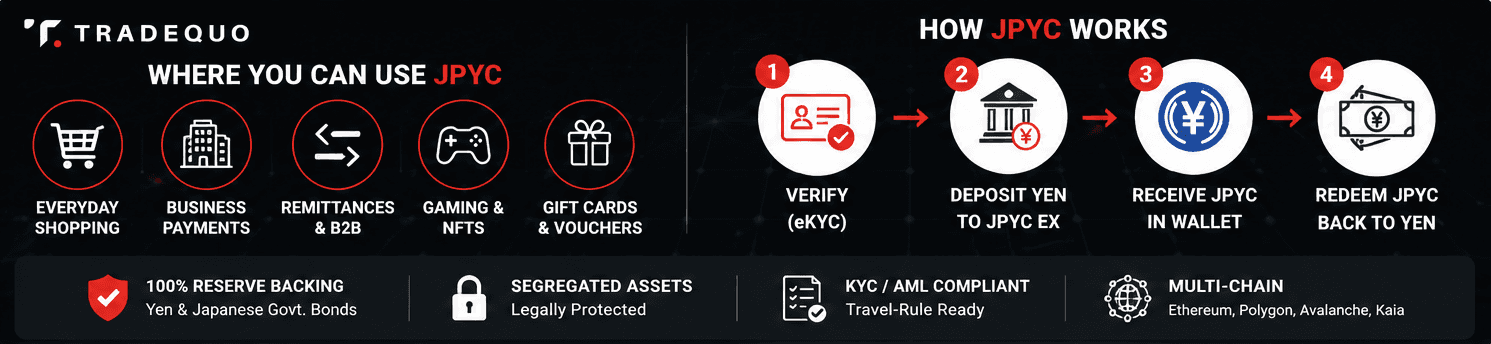
JPYCは、ギフトカードを介して日常の買い物に利用できます。ユーザーは、Giftee Box(ギフティボックス)などのサービスを通じてJPYCをデジタルギフトコードに変換し、コンビニエンスストア、スーパーマーケット、ECプラットフォームなどで利用できます。Web3の領域では、JPYCはゲーム、NFTマーケットプレイス、投げ銭、さらにスポンサーがJPYCを拠出するeスポーツのスポンサーシップなどで活用されています。
企業にとって、JPYCは従来のバンキングよりも迅速な決済と手数料の削減を実現します。JPYCは、数日かかる銀行振込プロセスの代わりに、即日決済が可能な送金やB2B取引に利用できます。JPYCは企業間の精算を簡素化し、従来の銀行間送金と比較して取引手数料を削減します。
マルチチェーンをサポートしているため、企業は既存のEthereumやPolygonベースのdApps、会計ツールにJPYCを組み込むことができます。これらすべてが法的枠組みの中で動作するため、監査可能性を必要とする金融機関やエンタープライズ企業にとって不可欠な要素となっています。
リスク、制限、および注意点
現在のJPYCの流通額は約27億8,600万円と、まだ小規模です。DEX(分散型取引所)における流動性の低さを認識しているユーザーは、JPYCを他のトークンとスワップする際にスリッページを経験する可能性があります。加盟店での受け入れは、特定の提携ネットワーク、イベント、およびWeb3サービスに限定されています。
マルチチェーン設計は技術的な複雑さをもたらします。チェーンの停止、Ethereum上での高額なガス代、あるいはスマートコントラクトのバグにより、一時的に取引がブロックされる可能性があります。ユーザーはウォレットのセキュリティを慎重に管理し、公式のトークンコントラクトと対話していることを確認する必要があります。推奨されないブリッジサービスや間違ったトークンバージョン(前払式 vs 規制対象)を使用すると、資金が取り出せなくなる可能性があります。
準備金や監査は法律で義務付けられていますが、ユーザーは依然としてJPYC株式会社とそのカストディアンを信頼する必要があります。日本における規制はさらに強化される可能性があります。JPYCはローンチから3年以内に10兆円の流通を目指していますが、普及の度合いや成長の余地がその目標をサポートできるかどうかは、依然として未知数です。
JPYCを安全に取得して利用する方法
取得経路:
JPYC EXを通じて円でJPYCを購入する(日本の本人確認が必要であり、多くの場合マイナンバーカードを使用します)
Polygon上のQuickSwapなどのサポートされているDEXで、他の暗号資産(ETH、MATIC)からスワップする
ウォレットのセットアップ:
Ethereum、Polygon、またはAvalancheをサポートするノンカストディアルウォレット(MetaMaskや、日本国内向けのモバイルウォレット)を使用する
シードフレーズを安全に保管する。公式情報源からJPYCのコントラクトアドレスを確認する
利用フロー: 円を入金 → JPYCを受け取る → EC、ギフトカード、またはWeb3アプリで消費する → 必要に応じて、オプションでJPYCを円に償還する。
暗号資産同士のスワップや、JPYCに関連する利益は、日本において課税対象となる場合があります。取引の前に、最新の税務ガイダンスを確認するか、専門家に相談してください。
将来の展望:JPYCと日本のデジタル金融エコシステム
JPYCは、今後2年間で主流の金融インフラとの連携をさらに深めることを目指しています。2028年までに予想されるユースケースには、給与支払い、サブスクリプションの請求、地方自治体のデジタルプレミアム商品券システムなどが含まれます。JPYCは円を用いたクロスボーダー決済の促進を目指しており、特に相手国が円建ての請求を好むアジアにおけるB2B決済での利用を想定し、海外送金の摩擦を軽減します。
競合他社も市場に参入しています。SBIとStartaleは信託型の円ステーブルコイン「JPYSC」を発表しました。また、シンガポールを含む他国も、ステーブルコイン規制の先駆けとして日本の戦略を注視しています。より頻繁な準備金証明、透明性ダッシュボード、そしてクロスチェーンの相互運用性基準の整備が進めば、信頼と普及がさらに加速する可能性があります。
JPYCは、ブロックチェーン技術と日本の規制の交差点に位置しています。その価値は、単なるイノベーションそれ自体にあるのではなく、円を毎日使う人々や企業にとって、デジタルマネーを実用的なものにすることにあります。日本は初めて、暗号資産を投機から日常の商業へとシフトさせる可能性を秘めた、規制されたプログラマブルな日本円トークンを手に入れました。
FAQ
日本において、JPYCは暗号資産と電子マネーのどちらに分類されますか?
JPYCは日本において暗号資産には分類されません。初期の「JPYC(前払式)」は、資金決済法における前払式支払手段でした。新しいJPYCステーブルコインは、2022年から2023年の法改正によって創設されたカテゴリである「電子決済手段」に分類されます。この分類は、準備金の監督方法、カストディの仕組み、および企業がトークンを統合する方法に影響を与えます。
日本国外の居住者でもJPYCを合法的に利用できますか?
互換性のあるウォレットをお持ちの方であれば、誰でもオンチェーンでJPYCを保有することができます。ただし、JPYC EXを通じた直接の購入および償還には、日本の本人確認(一般的にはマイナンバーカード)と登録済みの日本の銀行口座が必要です。非居住者の方は、購入や償還を試みる前に、JPYC公式またはパートナープラットフォームでのアクセスルールを確認してください。
JPYCは、一般的なポイントやプリペイドカードとどのように違うのですか?
JPYCは、多くのサービスやネットワークで利用可能な、オンチェーンで譲渡可能なトークンです。単一の店舗に縛られるロイヤリティポイントとは異なり、JPYCは明確な法的ルールの下で法定通貨へと償還可能に設計されており、分別管理された準備金によって裏付けられています。そのプログラマブルな性質により、一般的な店舗ポイントでは対応できない自動エスクロー(第三者寄託)や決済ロジックを実装することも可能です。
JPYCが稼働しているブロックチェーンに技術的な問題が発生した場合はどうなりますか?
特定のチェーンにおけるネットワークの混雑、高いガス代、一時的な停止などにより、JPYCの取引が遅延する可能性があります。JPYCは複数のネットワーク(Ethereum、Polygon、Avalanche、Kaia)で動作しているため、ユーザーは代替チェーンで保有・取引することができます。公式のステータスアップデートをフォローし、高い可用性を必要とする場合は、サポートされているネットワーク間で保有資産を分散させることを検討してください。
JPYCは将来、デジタル円(CBDC)に置き換えられるのでしょうか?
JPYCと日本銀行のCBDCは、共存する可能性が高いと考えられます。JPYCは、パブリックブロックチェーンのエコシステム上に構築された民間セクターのプログラマブルなレイヤーとして機能し、CBDCは日本銀行が管理するインフラ上で動作する中央銀行マネーとなります。多くの専門家やIMFは、単一のデジタル通貨が他のすべてを置き換えるのではなく、CBDC、銀行系ステーブルコイン、そして民間の規制されたステーブルコインが混在する形になると予想しています。