

Introdução
O nome parece algo que você encontraria em uma loja de conveniência de esquina. No mundo dos investimentos, “boomer candy” (doce de boomer) é um apelido colorido para um grupo crescente de fundos de índice (ETFs) baseados em opções, projetados para fazer com que a exposição ao mercado de ações pareça mais administrável para investidores que estão especialmente preocupados com perdas.
No centro dessa conversa estão os ETFs de buffer (buffered ETFs).
Então, o que é um ETF de buffer e por que um investidor aceitaria um limite nos ganhos potenciais em troca de alguma proteção contra perdas? A resposta se resume a opções, um período de resultado definido e uma compensação muito específica entre risco e recompensa. Os ETFs de buffer podem buscar suavizar parte de um declínio do mercado e, ao mesmo tempo, permitir que os investidores participem dos ganhos, mas a proteção tem condições e tem um custo.
Aqui está como funcionam os ETFs de buffer, de onde veio o apelido “boomer candy” e o que os investidores precisam entender antes de avaliar se a estrutura faz sentido para eles.
O Que É um ETF de Buffer?
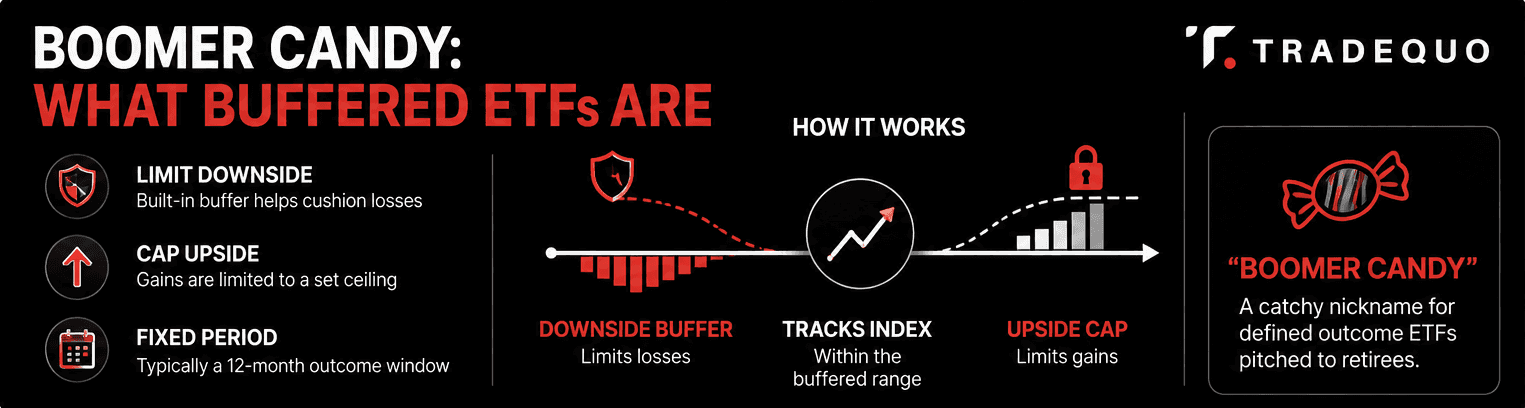
Um ETF de buffer é um fundo de índice que usa opções para buscar um nível definido de proteção contra quedas enquanto permite a participação nos ganhos de um ativo subjacente, geralmente um índice de ações ou outro ETF. Esses fundos também são comumente chamados de fundos de resultado definido (defined outcome funds) ou ETFs de resultado estruturado.
A ideia básica é bastante simples. Um ETF de buffer estabelece um buffer (amortecedor), que é a parcela de uma queda do mercado que o fundo foi projetado para absorver durante um período de resultado específico. Ele também estabelece um cap (teto), que é o retorno máximo de alta disponível do ativo de referência subjacente durante esse período, antes das taxas e despesas aplicáveis.
Isso cria uma gama definida de resultados potenciais.
Imagine um ETF atrelado ao S&P 500. Sua estrutura pode buscar absorver a primeira parte de uma queda, permitindo ganhos até um teto predeterminado. Se o índice subir além desse teto, o investidor não receberá toda a alta adicional. Se o índice cair além da faixa protegida, o investidor ainda poderá sofrer perdas além do buffer.
O buffer exato, o teto, o ativo de referência, as taxas e o período de resultado variam de fundo para fundo. Alguns produtos usam períodos de resultado anuais, enquanto outros oferecem períodos mais curtos, como de três ou seis meses.
Esse último ponto é importante porque os ETFs de buffer são projetados em torno de uma janela de tempo específica. A proteção principal exibida na página de um fundo não se aplica automaticamente da mesma forma a alguém que compra no meio do ciclo.
Por Que os ETFs de Buffer São Chamados de “Boomer Candy”?
“Boomer candy” é uma abreviação do setor financeiro e não uma categoria oficial de investimento.
O analista de ETF da Bloomberg Intelligence, Eric Balchunas, é amplamente reconhecido por cunhar a frase para descrever ETFs baseados em opções voltados para investidores que queriam continuar expostos a ações e, ao mesmo tempo, reduzir parte do desconforto associado às quedas do mercado. O Wall Street Journal ajudou mais tarde a popularizar a expressão na cobertura de fundos que atraem aposentados e pessoas próximas da aposentadoria.
A referência demográfica é bastante direta. Muitos investidores mais velhos passaram décadas se beneficiando de ações, mas podem se tornar mais sensíveis a grandes quedas do mercado à medida que a aposentadoria se aproxima. Uma estratégia que oferece alguma participação em ações e que busca limitar parte da desvantagem pode, portanto, parecer atraente.
É aí que entra a parte do “candy” (doce). A frase sugere algo atraente e fácil de consumir. Na realidade, a estrutura envolve uma troca clara. Os investidores recebem um nível definido de proteção contra perdas ao mesmo tempo que abrem mão de alguma alta potencial. O produto pode parecer mais simples porque o resultado é apresentado em termos de buffer e teto, mas a estratégia de opções subjacente pode ser consideravelmente mais complicada.
Como Funcionam os ETFs de Buffer?
Para entender como funcionam os ETFs de buffer, comece com as opções dentro do fundo.
Um ETF de buffer típico usa opções atreladas a um ativo de referência, como um ETF que replica o S&P 500. O fundo pode usar opções de venda (put) para estabelecer seu buffer de proteção contra perdas e opções de compra (call) para estabelecer o teto de ganhos. Algumas estruturas usam opções adicionais para criar o perfil de retorno preciso.
Pense no processo em três etapas.
Primeiro, o fundo estabelece a exposição ao mercado.
O ETF está atrelado a um ativo de referência cujo desempenho determina o perfil de retorno básico. O ativo de referência pode ser um índice de ações amplo, um índice de crescimento ou outro indicador de mercado.
Segundo, o fundo cria o buffer.
Opções de venda podem ser usadas para buscar proteção contra uma parcela especificada de perdas no ativo de referência. O buffer não significa que todo o investimento esteja protegido contra perdas. Ele cobre apenas a faixa declarada e sob as condições descritas nos documentos do fundo.
Terceiro, o fundo estabelece o teto.
A estratégia pode vender opções de compra, recebendo prêmios de opções que ajudam a financiar a proteção. A venda dessas opções limita o potencial de alta que o fundo pode capturar acima de um nível especificado.
Esta é a negociação central por trás dos ETFs de buffer. O investidor abre mão de parte do potencial de alta em troca de um nível definido de proteção contra perdas.
O período de resultado é igualmente importante. Muitos ETFs de buffer usam um período de resultado de aproximadamente 12 meses. Por exemplo, um fundo pode iniciar um novo período de resultado no primeiro dia de um mês e redefinir sua estrutura de opções no final desse período. Alguns fundos usam programações trimestrais ou outras no lugar.
O buffer e o teto anunciados geralmente descrevem o que o fundo foi projetado para entregar quando um investidor entra no início do período de resultado e permanece investido até o seu fim. Comprar ou vender durante o período pode produzir um resultado diferente porque o valor de mercado do fundo, o teto restante e a proteção restante podem mudar.
Essa questão de tempo é um dos detalhes mais importantes a entender antes de comprar um ETF de buffer.
ETFs de Buffer vs. ETFs de Covered Call vs. ETFs de Índice Tradicional
Essas três estruturas de ETF podem fornecer exposição ao mercado de ações, mas usam abordagens muito diferentes.
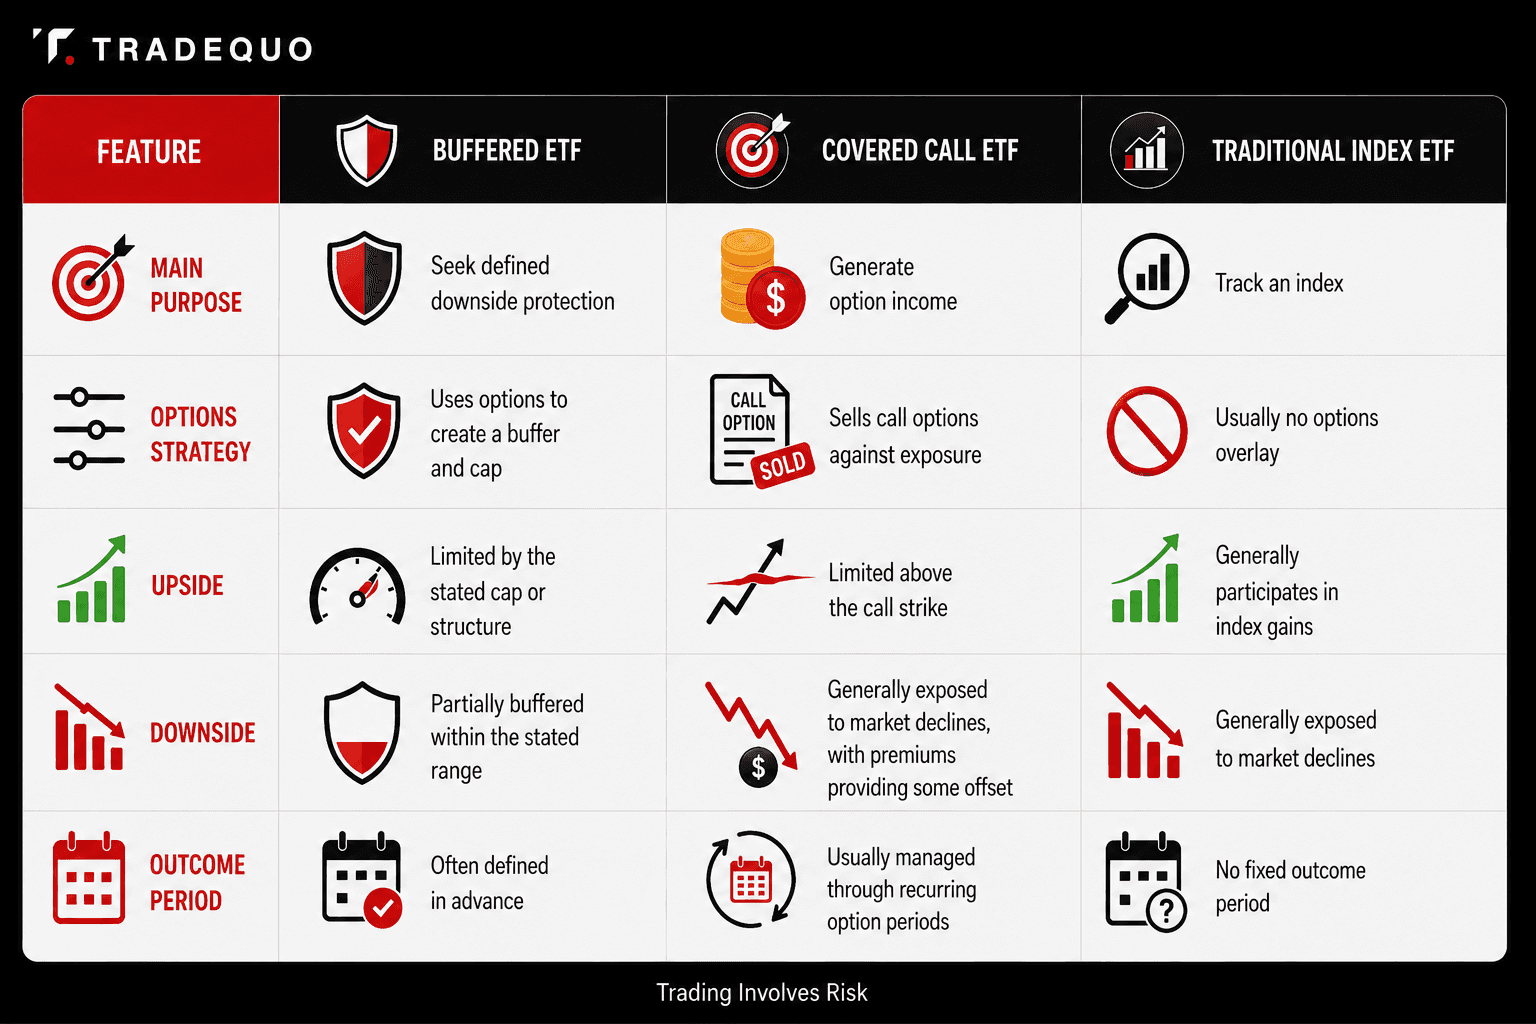
Um ETF de covered call (venda coberta de opções de compra) é estruturado principalmente em torno da geração de receita a partir da venda de opções de compra. Os prêmios podem fornecer fluxo de caixa, enquanto a estratégia abre mão de parte da alta potencial se o ativo subjacente subir além do preço de exercício (strike) da opção. Os prêmios podem amortecer algumas perdas, mas não criam o mesmo buffer de queda definido encontrado em um ETF de buffer típico.
Um ETF de índice tradicional segue um caminho muito mais simples. Geralmente, ele busca replicar o desempenho de um índice sem criar um teto ou buffer predeterminado por meio de uma estrutura de opções.
Os ETFs de buffer situam-se em outro lugar desse espectro. O objetivo deles é moldar a gama de resultados possíveis ao longo de um período especificado.
Prós e Contras dos ETFs de Buffer

O apelo dos ETFs de buffer torna-se mais fácil de entender quando as vantagens e desvantagens são consideradas em conjunto.
Um benefício potencial é a exposição limitada a perdas dentro do buffer. Se o ativo de referência sofrer um declínio dentro da faixa protegida e o investidor cumprir as condições da estratégia, o fundo é projetado para absorver essa parcela do declínio antes que as perdas atinjam o investidor.
Outro benefício potencial é a participação contínua no mercado. Os investidores podem permanecer conectados a um benchmark de ações enquanto usam uma estrutura de opções para alterar o perfil normal de risco e retorno.
Para alguém preocupado com grandes oscilações de mercado no curto prazo, essa estrutura também pode produzir uma experiência menos volátil do que manter a exposição direta às ações subjacentes. No entanto, o grau de proteção varia substancialmente entre os fundos.
A contrapartida é o teto de alta (cap).
Se o ativo de referência subir acentuadamente além do teto do fundo, o investidor geralmente receberá apenas o retorno disponível até esse teto, antes de taxas e despesas. Um mercado forte pode, portanto, deixar um ETF de buffer atrás do índice subjacente.
Também há taxas e despesas a serem consideradas. Os ETFs de buffer podem ter taxas de administração mais altas do que muitos ETFs de índice tradicionais porque a estratégia de opções exige gestão de portfólio e negociações adicionais.
Finalmente, há a questão do tempo. Um investidor que entra após o início de um período de resultado pode não receber a mesma combinação de proteção e alta que estava disponível no início.
Entendendo os Riscos
O risco mais importante nos ETFs de buffer é fácil de ignorar porque a palavra “buffer” soa reconfortante.
Um buffer é uma proteção limitada, não uma garantia contra perdas.
Suponha que um fundo seja projetado para absorver a primeira parte de um declínio. Se o ativo de referência cair além dessa faixa protegida, o investidor assumirá as perdas além do buffer. Os documentos do fundo também deixam claro que taxas e despesas podem reduzir o resultado efetivo.
Depois, há o risco de avaliação ponto a ponto.
O resultado é geralmente medido entre um ponto inicial e um ponto final. O que acontece entre essas datas pode importar muito para um investidor que compra ou vende durante o período. Um fundo pode sofrer um grande movimento de mercado, recuperar-se mais tarde e terminar o período de resultado perto de seu nível inicial. Alguém que entrou ou saiu em um ponto diferente poderia experimentar um retorno muito diferente.
O teto cria outra compensação importante.
Se o mercado subir substancialmente, um ETF de índice tradicional pode continuar participando desse aumento. Um ETF de buffer pode parar de participar assim que seu teto for atingido. Ao longo de múltiplos períodos de resultado, a exposição repetida a ganhos limitados por teto pode resultar em retornos que ficam atrás do índice subjacente, particularmente durante mercados de forte alta (bull markets).
Há também o risco de redefinição do teto.
Os tetos podem mudar de um período de resultado para outro porque são influenciados pelas condições de mercado e pelas opções disponíveis quando o novo período começa. Um teto que parece atraente hoje não é necessariamente o teto que os investidores receberão no próximo ciclo.
Os investidores também devem ler o prospecto do fundo para custos de negociação, considerações de liquidez, tratamento fiscal, riscos de opções e outros detalhes específicos do fundo. A estrutura exata importa porque os ETFs de buffer não são todos construídos da mesma forma.
Resultado Definido vs. Acesso Flexível ao Mercado
Os ETFs de buffer são projetados em torno de uma janela de resultado definido. Isso dá ao investidor uma estrutura clara para o buffer e o teto pretendidos, mas também torna o tempo uma parte importante da estratégia.
Outros instrumentos de mercado funcionam de forma diferente.
Por exemplo, os CFDs geralmente permitem que as posições sejam abertas e fechadas durante o horário de negociação do mercado relevante e não possuem um período de resultado integrado de 12 meses. O valor deles muda de acordo com o mercado subjacente, enquanto o resultado do investidor também depende de fatores como alavancagem, custos de financiamento e o momento da posição.
Isso cria uma diferença estrutural direta. Um ETF de buffer é construído em torno de um retorno específico baseado em opções ao longo de um período de resultado. Um CFD fornece exposição flexível ao mercado sem essa janela de resultado predefinida.
Conclusão
Os ETFs de buffer oferecem uma troca muito específica: os investidores podem buscar proteção parcial contra perdas durante um período definido, enquanto aceitam um teto para ganhos potenciais. O apelido “boomer candy” resume por que esses produtos atraíram a atenção de investidores mais velhos e mais cautelosos, mas diz pouco sobre como os fundos realmente funcionam. Os detalhes importantes são o buffer, o teto, a estrutura de opções, as taxas e o período de resultado. Compreender esses mecanismos importa muito mais do que o apelido.
Aviso de Risco: CFDs são instrumentos complexos e acarretam um alto risco de perder dinheiro rapidamente devido à alavancagem. Você deve considerar se entende como os CFDs funcionam antes de investir.
FAQs
O Que É um ETF de Buffer em Termos Simples?
Um ETF de buffer é um fundo de índice que usa opções para buscar proteção contra uma parcela especificada de perdas em um ativo subjacente, limitando ao mesmo tempo os ganhos potenciais através de um teto de alta. A maioria dos produtos é construída em torno de um período de resultado definido, muitas vezes de aproximadamente 12 meses, embora períodos mais curtos também estejam disponíveis.
Como Funcionam os ETFs de Buffer?
Os ETFs de buffer usam opções para criar seu retorno pretendido. Opções de venda podem fornecer o buffer de proteção contra perdas, enquanto a venda de opções de compra pode ajudar a financiar essa proteção e estabelecer o teto de ganho. A estrutura exata varia de acordo com o fundo. O buffer e o teto declarados geralmente se aplicam de forma mais direta quando um investidor compra no início do período de resultado e mantém o investimento até o final.
Quais São os Principais Riscos do ETF de Buffer?
Os principais riscos incluem perdas além do buffer protegido, ganhos limitados pelo teto, taxas e despesas, e resultados diferentes para investidores que entram ou saem durante um período de resultado. O teto também pode mudar quando um novo período de resultado começa. Os ETFs de buffer buscam resultados definidos, mas esses resultados não são o mesmo que uma garantia contra perdas.
Os ETFs de Buffer São um Bom Investimento?
Não existe uma resposta universal. Os ETFs de buffer são projetados para uma compensação específica entre proteção contra perdas e potencial de alta. Seus resultados dependem do ativo subjacente, do tamanho do buffer, do teto, das taxas, das condições de mercado e dos pontos de entrada e saída do investidor. A questão fundamental é se a estrutura específica corresponde ao resultado que o investidor está tentando alcançar.
Por Que os ETFs de Buffer São Chamados de “Boomer Candy”?
“Boomer candy” é um termo informal atribuído ao analista de ETF da Bloomberg Intelligence, Eric Balchunas, e posteriormente popularizado através da cobertura da mídia financeira. Refere-se amplamente a ETFs baseados em opções que atraem investidores que desejam permanecer expostos aos mercados enquanto reduzem parte das perdas ou da volatilidade associadas ao investimento tradicional em ações. A frase é um jargão da mídia e não uma classificação oficial de ETF.



