

Giới thiệu
Cái tên nghe có vẻ giống như một thứ gì đó bạn sẽ tìm thấy trong một cửa hàng tạp hóa nhỏ. Trong thế giới đầu tư, “boomer candy” là một biệt danh thú vị dành cho một nhóm quỹ hoán đổi danh mục dựa trên quyền chọn đang ngày càng phát triển, được thiết kế để giúp việc tiếp cận thị trường chứng khoán có cảm giác dễ quản lý hơn đối với các nhà đầu tư đặc biệt lo ngại về rủi ro thua lỗ.
Trung tâm của cuộc thảo luận đó là các quỹ ETF vùng đệm (buffered ETF).
Vậy, buffered ETF là gì, và tại sao một nhà đầu tư lại chấp nhận giới hạn về mức lợi nhuận tiềm năng để đổi lấy một số biện pháp bảo vệ trước đà giảm điểm? Câu trả lời nằm ở các quyền chọn, một khoảng thời gian xác định kết quả (defined outcome period), và một sự đánh đổi rất cụ thể giữa rủi ro và lợi nhuận. Buffered ETF có thể tìm cách giảm bớt một phần đà suy thoái của thị trường trong khi vẫn cho phép các nhà đầu tư tham gia vào đà tăng trưởng, nhưng việc bảo vệ này có các điều kiện đi kèm và phải trả một mức chi phí.
Dưới đây là cách hoạt động của buffered ETF, nguồn gốc của biệt danh “boomer candy”, và những gì nhà đầu tư cần hiểu trước khi đánh giá liệu cấu trúc này có phù hợp với họ hay không.
Quỹ ETF Vùng đệm (Buffered ETF) Là Gì?
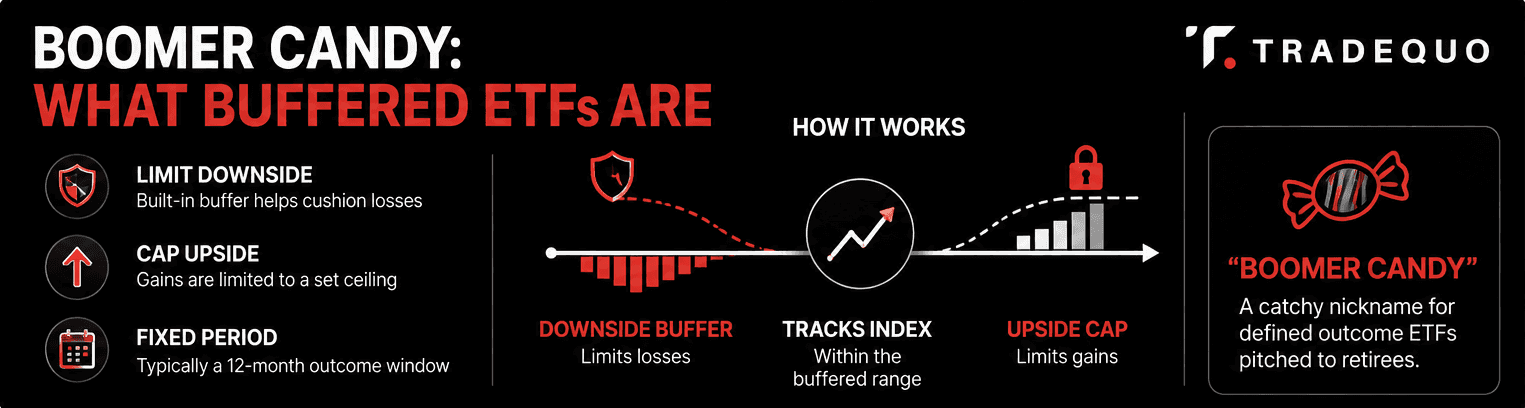
Buffered ETF là một quỹ hoán đổi danh mục sử dụng các quyền chọn để tìm kiếm một mức độ bảo vệ trước đà giảm điểm nhất định, đồng thời cho phép tham gia vào đà tăng trưởng của một tài sản cơ sở, thường là một chỉ số cổ phiếu hoặc một quỹ ETF khác. Các quỹ này cũng thường được gọi là quỹ xác định kết quả (defined outcome fund) hoặc ETF cấu trúc kết quả (structured outcome ETF).
Ý tưởng cơ bản khá đơn giản. Một buffered ETF thiết lập một vùng đệm (buffer), là phần suy thoái của thị trường mà quỹ được thiết kế để hấp thụ trong một khoảng thời gian xác định kết quả cụ thể. Nó cũng thiết lập một mức trần (cap), là mức lợi nhuận tăng trưởng tối đa có thể đạt được từ tài sản tham chiếu cơ sở trong khoảng thời gian đó, trước khi trừ các khoản phí và chi phí áp dụng.
Điều đó tạo ra một phạm vi kết quả tiềm năng được xác định trước.
Hãy tưởng tượng một quỹ ETF liên kết với S&P 500. Cấu trúc của nó có thể tìm cách hấp thụ phần giảm điểm đầu tiên trong khi vẫn cho phép đạt được lợi nhuận lên đến một mức trần định sẵn. Nếu chỉ số tăng vượt quá mức trần đó, nhà đầu tư sẽ không nhận được tất cả phần tăng trưởng bổ sung. Nếu chỉ số giảm vượt quá phạm vi được bảo vệ, nhà đầu tư vẫn có thể chịu các khoản lỗ vượt quá vùng đệm.
Vùng đệm, mức trần, tài sản tham chiếu, phí và khoảng thời gian xác định kết quả chính xác sẽ khác nhau giữa các quỹ. Một số sản phẩm sử dụng khoảng thời gian kết quả hàng năm, trong khi những sản phẩm khác cung cấp các khoảng thời gian ngắn hơn như ba hoặc sáu tháng.
Điểm cuối cùng đó rất quan trọng vì các buffered ETF được thiết kế xoay quanh một khung thời gian cụ thể. Mức bảo vệ tiêu đề được hiển thị trên trang thông tin của quỹ không tự động áp dụng theo cùng một cách đối với một người mua vào giữa chu kỳ.
Tại Sao Các Buffered ETF Lại Được Gọi Là “Boomer Candy”?
“Boomer candy” là thuật ngữ tắt của ngành tài chính chứ không phải là một danh mục đầu tư chính thức.
Eric Balchunas, nhà phân tích ETF của Bloomberg Intelligence, được ghi nhận rộng rãi là người đã đặt ra cụm từ này để mô tả các quỹ ETF dựa trên quyền chọn nhắm đến những nhà đầu tư muốn duy trì tiếp cận với cổ phiếu trong khi giảm bớt một số cảm giác khó chịu liên quan đến sự sụt giảm của thị trường. Tờ Wall Street Journal sau đó đã giúp phổ biến thuật ngữ này trong các bài viết về các quỹ thu hút những người đã nghỉ hưu và những người sắp nghỉ hưu.
Tham chiếu về nhân khẩu học khá rõ ràng. Nhiều nhà đầu tư lớn tuổi đã dành hàng thập kỷ để hưởng lợi từ cổ phiếu, nhưng có thể trở nên nhạy cảm hơn với những đợt sụt giảm lớn của thị trường khi thời điểm nghỉ hưu đến gần. Do đó, một chiến lược mang lại một số cơ hội tham gia vào thị trường cổ phiếu trong khi tìm cách hạn chế một phần đà giảm điểm có vẻ rất hấp dẫn.
Đó là lý do tại sao phần “candy” (kẹo) xuất hiện. Cụm từ này gợi ý điều gì đó hấp dẫn và dễ tiêu thụ. Trên thực tế, cấu trúc này liên quan đến một sự trao đổi rõ ràng. Nhà đầu tư nhận được một mức độ bảo vệ trước đà giảm điểm được xác định trước trong khi từ bỏ một phần đà tăng trưởng tiềm năng. Sản phẩm có vẻ đơn giản hơn vì kết quả được trình bày dưới dạng vùng đệm và mức trần, nhưng chiến lược quyền chọn cơ sở có thể phức tạp hơn đáng kể.
Các Buffered ETF Hoạt Động Như Thế Nào?
Để hiểu cách hoạt động của các buffered ETF, hãy bắt đầu với các quyền chọn bên trong quỹ.
Một buffered ETF điển hình sử dụng các quyền chọn gắn liền với một tài sản tham chiếu, chẳng hạn như một quỹ ETF theo dõi S&P 500. Quỹ có thể sử dụng các quyền chọn bán (put option) để thiết lập vùng đệm giảm điểm và các quyền chọn mua (call option) để thiết lập mức trần tăng trưởng. Một số cấu trúc sử dụng thêm các quyền chọn khác để tạo ra biên độ chi trả chính xác.
Hãy nghĩ về quy trình này qua ba giai đoạn.
Đầu tiên, quỹ thiết lập mức độ tiếp cận thị trường.
ETF được liên kết với một tài sản tham chiếu mà hiệu suất của nó sẽ quyết định biên độ lợi nhuận cơ bản. Tài sản tham chiếu có thể là một chỉ số cổ phiếu rộng, một chỉ số tăng trưởng hoặc một chỉ số chuẩn thị trường khác.
Thứ hai, quỹ tạo ra vùng đệm.
Các quyền chọn bán có thể được sử dụng để tìm kiếm sự bảo vệ trước một phần tổn thất được chỉ định của tài sản tham chiếu. Vùng đệm không có nghĩa là toàn bộ khoản đầu tư được bảo vệ khỏi thua lỗ. Nó chỉ bao gồm phạm vi đã nêu và theo các điều kiện được mô tả trong tài liệu của quỹ.
Thứ ba, quỹ thiết lập mức trần.
Chiến lược này có thể bán các quyền chọn mua, nhận phí quyền chọn để giúp tài trợ cho việc bảo vệ. Việc bán các quyền chọn mua đó sẽ giới hạn mức tăng trưởng mà quỹ có thể nắm bắt được trên một mức xác định.
Đây là sự thỏa thuận cốt lõi đằng sau các buffered ETF. Nhà đầu tư từ bỏ một phần tiềm năng tăng trưởng để đổi lấy một mức độ bảo vệ trước đà giảm điểm được xác định trước.
Khoảng thời gian xác định kết quả cũng quan trọng không kém. Nhiều buffered ETF sử dụng khoảng thời gian kết quả khoảng 12 tháng. Ví dụ, một quỹ có thể bắt đầu một khoảng thời gian kết quả mới vào ngày đầu tiên của tháng và thiết lập lại cấu trúc quyền chọn của mình vào cuối khoảng thời gian đó. Thay vào đó, một số quỹ sử dụng lịch trình hàng quý hoặc các lịch trình khác.
Vùng đệm và mức trần được quảng cáo nhìn chung mô tả những gì quỹ được thiết kế để mang lại khi một nhà đầu tư tham gia vào đầu khoảng thời gian kết quả và duy trì khoản đầu tư cho đến khi kết thúc khoảng thời gian đó. Việc mua hoặc bán trong suốt khoảng thời gian này có thể tạo ra một kết quả khác vì giá trị thị trường của quỹ, mức trần còn lại và mức bảo vệ còn lại có thể thay đổi.
Vấn đề thời điểm đó là một trong những chi tiết quan trọng nhất cần hiểu trước khi mua một buffered ETF.
Buffered ETF so với Covered Call ETF so với Index ETF truyền thống
Ba cấu trúc ETF này đều có thể cung cấp mức độ tiếp cận thị trường cổ phiếu, nhưng chúng sử dụng các cách tiếp cận rất khác nhau.
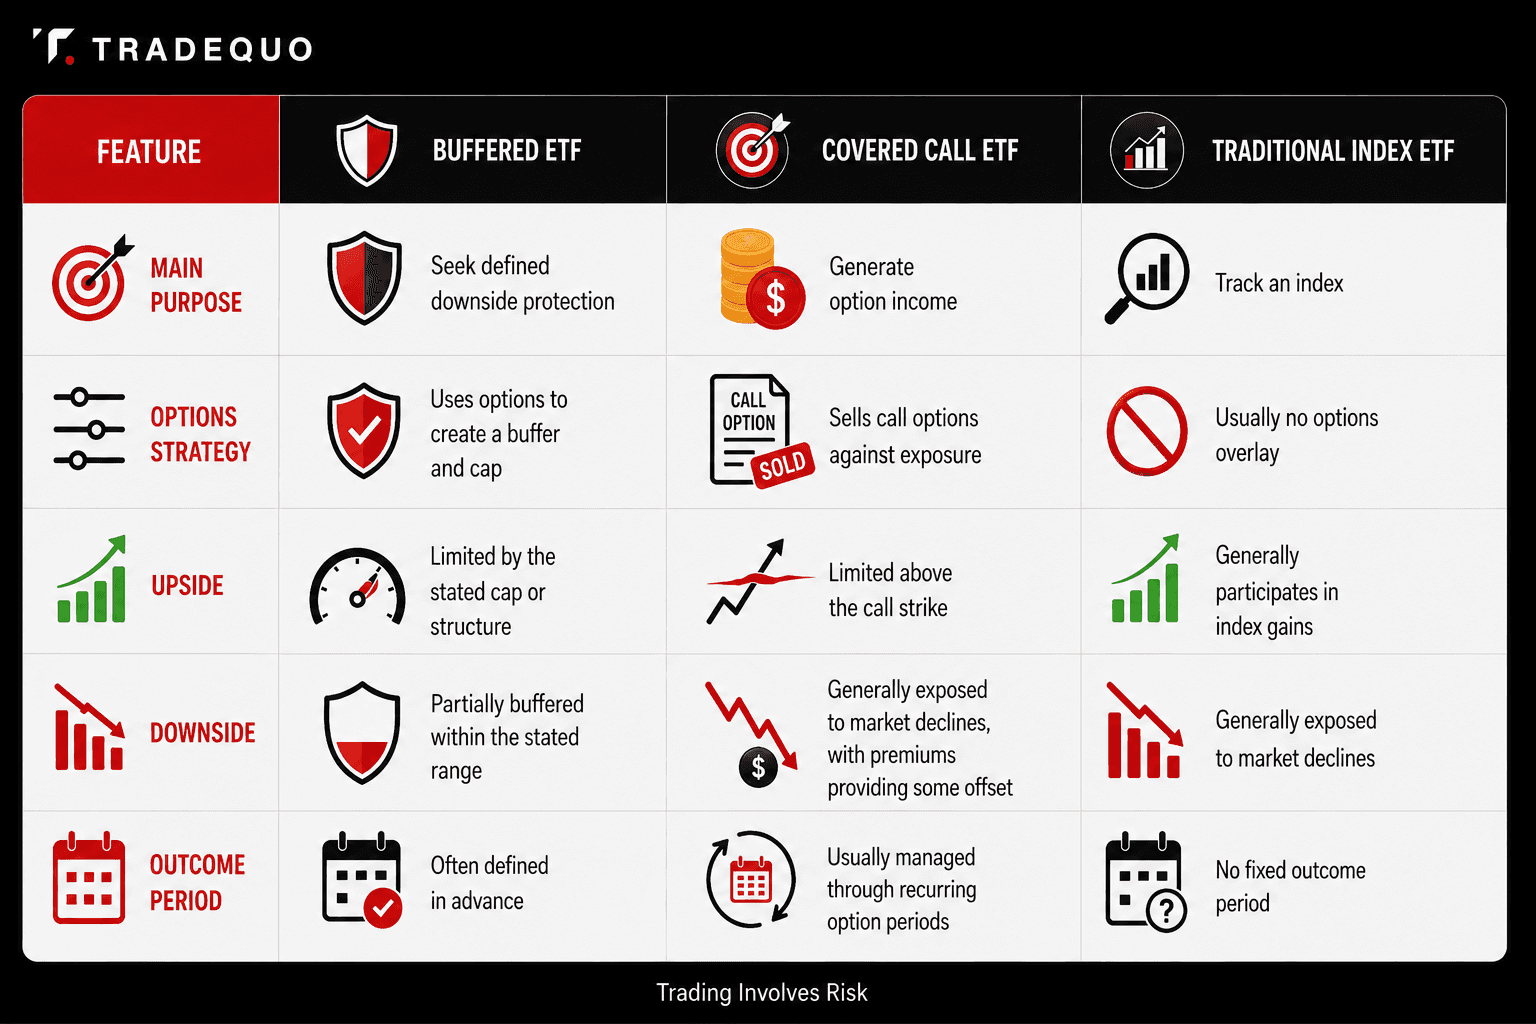
Một quỹ covered call ETF được xây dựng chủ yếu xoay quanh thu nhập từ việc bán các quyền chọn mua. Phí quyền chọn có thể cung cấp dòng tiền, trong khi chiến lược này từ bỏ một phần đà tăng trưởng tiềm năng nếu tài sản cơ sở tăng vượt quá mức giá thực hiện của quyền chọn. Phí quyền chọn có thể giảm bớt một số tổn thất, nhưng chúng không tạo ra cùng một vùng đệm giảm điểm được xác định trước như trong một buffered ETF điển hình.
Một quỹ index ETF truyền thống đi theo con đường đơn giản hơn nhiều. Nó thường tìm cách theo dõi hiệu suất của một chỉ số mà không tạo ra mức trần hoặc vùng đệm định sẵn thông qua cấu trúc quyền chọn.
Các buffered ETF nằm ở một vị trí khác trên phạm vi đó. Mục đích của chúng là định hình phạm vi các kết quả có thể xảy ra trong một khoảng thời gian cụ thể.
Ưu và Nhược điểm của Buffered ETF

Sức hấp dẫn của buffered ETF trở nên dễ hiểu hơn khi xem xét đồng thời cả ưu điểm và nhược điểm.
Một lợi ích tiềm năng là mức độ tiếp cận giảm điểm có giới hạn trong vùng đệm. Nếu tài sản tham chiếu sụt giảm trong phạm vi được bảo vệ và nhà đầu tư đáp ứng các điều kiện của chiến lược, quỹ được thiết kế để hấp thụ phần sụt giảm đó trước khi các khoản lỗ chạm đến nhà đầu tư.
Một lợi ích tiềm năng khác là tiếp tục tham gia thị trường. Các nhà đầu tư có thể duy trì kết nối với một chỉ số cổ phiếu chuẩn trong khi sử dụng cấu trúc quyền chọn để thay đổi biên độ rủi ro và lợi nhuận thông thường.
Đối với một người lo ngại về những biến động mạnh trong ngắn hạn của thị trường, cấu trúc đó cũng có thể tạo ra một trải nghiệm ít biến động hơn so với việc trực tiếp nắm giữ cổ phiếu cơ sở. Tuy nhiên, mức độ bảo vệ có sự khác biệt đáng kể giữa các quỹ.
Sự đánh đổi ở đây chính là mức trần tăng trưởng.
Nếu tài sản tham chiếu tăng mạnh vượt quá mức trần của quỹ, nhà đầu tư nhìn chung sẽ chỉ nhận được mức lợi nhuận tối đa có sẵn lên đến mức trần đó, trước khi trừ các khoản phí và chi phí. Do đó, một thị trường tăng trưởng mạnh mẽ có thể khiến buffered ETF tụt lại phía sau chỉ số cơ sở.
Cũng cần cân nhắc đến phí và chi phí. Buffered ETF có thể có tỷ lệ chi phí cao hơn nhiều so với các quỹ index ETF truyền thống vì chiến lược quyền chọn yêu cầu quản lý danh mục đầu tư và giao dịch bổ sung.
Cuối cùng là câu hỏi về thời điểm. Một nhà đầu tư tham gia sau khi khoảng thời gian kết quả đã bắt đầu có thể không nhận được sự kết hợp giữa bảo vệ và đà tăng trưởng tương tự như thời điểm ban đầu.
Hiểu rõ các Rủi ro
Rủi ro quan trọng nhất trong các buffered ETF rất dễ bị bỏ qua vì từ “vùng đệm” nghe có vẻ yên tâm.
Vùng đệm là sự bảo vệ có giới hạn, không phải là một sự đảm bảo không thua lỗ.
Giả sử một quỹ được thiết kế để hấp thụ phần giảm điểm đầu tiên. Nếu tài sản tham chiếu giảm vượt quá phạm vi được bảo vệ đó, nhà đầu tư có thể phải chịu các khoản lỗ vượt quá vùng đệm. Tài liệu của quỹ cũng nêu rõ rằng các khoản phí và chi phí có thể làm giảm kết quả thực tế.
Tiếp theo là rủi ro định giá từ thời điểm này đến thời điểm khác (point-to-point valuation risk).
Kết quả thường được đo lường giữa thời điểm bắt đầu và thời điểm kết thúc. Những gì xảy ra giữa các ngày đó có thể ảnh hưởng rất lớn đến nhà đầu tư mua hoặc bán trong khoảng thời gian này. Một quỹ có thể trải qua một đợt biến động mạnh của thị trường, phục hồi sau đó và kết thúc khoảng thời gian kết quả gần mức bắt đầu của nó. Một người tham gia hoặc rút lui ở một thời điểm khác có thể trải qua một mức lợi nhuận rất khác biệt.
Mức trần tạo ra một sự đánh đổi quan trọng khác.
Nếu thị trường tăng đáng kể, một index ETF truyền thống có thể tiếp tục tham gia vào đà tăng đó. Một buffered ETF có thể ngừng tham gia khi đã đạt đến mức trần của nó. Qua nhiều khoảng thời gian kết quả, việc tiếp cận liên tục với các mức lợi nhuận bị giới hạn bởi mức trần có thể dẫn đến việc lợi nhuận tụt lại phía sau chỉ số cơ sở, đặc biệt là trong các thị trường giá lên (bull market) mạnh mẽ.
Ngoài ra còn có rủi ro thiết lập lại mức trần (cap reset risk).
Mức trần có thể thay đổi từ khoảng thời gian kết quả này sang khoảng thời gian kết quả khác vì chúng bị ảnh hưởng bởi các điều kiện thị trường và các quyền chọn có sẵn khi khoảng thời gian mới bắt đầu. Một mức trần trông có vẻ hấp dẫn ngày hôm nay không nhất thiết là mức trần mà các nhà đầu tư sẽ nhận được trong chu kỳ tiếp theo.
Nhà đầu tư cũng nên đọc bản cáo bạch của quỹ để biết chi phí giao dịch, cân nhắc về tính thanh khoản, xử lý thuế, rủi ro quyền chọn và các chi tiết cụ thể khác của quỹ. Cấu trúc chính xác rất quan trọng vì không phải tất cả các buffered ETF đều được xây dựng theo cùng một cách.
Kết quả Xác định so với Tiếp cận Thị trường Linh hoạt
Các buffered ETF được thiết kế xoay quanh một khung thời gian kết quả được xác định trước. Điều đó mang lại cho nhà đầu tư một khuôn khổ rõ ràng cho vùng đệm và mức trần mong muốn, nhưng nó cũng khiến thời điểm trở thành một phần quan trọng của chiến lược.
Các công cụ thị trường khác hoạt động theo cách khác.
Ví dụ, CFD thường cho phép mở và đóng các vị thế trong giờ giao dịch của thị trường liên quan và không có khoảng thời gian kết quả 12 tháng được tích hợp sẵn. Giá trị của chúng thay đổi theo thị trường cơ sở, trong khi kết quả của nhà đầu tư cũng phụ thuộc vào các yếu tố như đòn bẩy, chi phí tài trợ và thời điểm của vị thế.
Điều đó tạo ra một sự khác biệt về cấu trúc rõ rệt. Một buffered ETF được xây dựng xoay quanh một mức chi trả dựa trên quyền chọn được chỉ định trong một khoảng thời gian kết quả. Một CFD cung cấp mức độ tiếp cận thị trường linh hoạt mà không có khung thời gian kết quả được xác định trước đó.
Kết luận
Các buffered ETF mang lại một sự trao đổi rất cụ thể: các nhà đầu tư có thể tìm kiếm sự bảo vệ một phần trước đà giảm điểm trong một khoảng thời gian xác định trong khi chấp nhận một mức trần cho các khoản lợi nhuận tiềm năng. Biệt danh “boomer candy” cho thấy lý do tại sao các sản phẩm này thu hút sự chú ý từ các nhà đầu tư lớn tuổi và thận trọng hơn, nhưng nó nói rất ít về cách các quỹ thực sự hoạt động. Các chi tiết quan trọng là vùng đệm, mức trần, cấu trúc quyền chọn, phí và khoảng thời gian xác định kết quả. Hiểu được những cơ chế hoạt động đó quan trọng hơn nhiều so với biệt danh của nó.
Cảnh báo Rủi ro: CFD là các công cụ phức tạp và có rủi ro mất tiền nhanh chóng do đòn bẩy. Bạn nên cân nhắc xem mình có hiểu cách hoạt động của CFD hay không trước khi đầu tư.
FAQ
Buffered ETF Là Gì Theo Cách Hiểu Đơn Giản Nhất?
Buffered ETF là một quỹ hoán đổi danh mục sử dụng các quyền chọn để tìm kiếm sự bảo vệ trước một phần tổn thất được chỉ định của một tài sản cơ sở trong khi giới hạn lợi nhuận tiềm năng thông qua một mức trần tăng trưởng. Hầu hết các sản phẩm được xây dựng xoay quanh một khoảng thời gian kết quả được xác định trước, thường là khoảng 12 tháng, mặc dù cũng có các khoảng thời gian ngắn hơn.
Các Buffered ETF Hoạt Động Như Thế Nào?
Các buffered ETF sử dụng các quyền chọn để tạo ra mức chi trả mong muốn của họ. Các quyền chọn bán có thể cung cấp vùng đệm giảm điểm, trong khi việc bán các quyền chọn mua có thể giúp tài trợ cho việc bảo vệ đó và thiết lập mức trần tăng trưởng. Cấu trúc chính xác thay đổi tùy theo quỹ. Vùng đệm và mức trần đã nêu thường áp dụng trực tiếp nhất khi một nhà đầu tư mua vào đầu khoảng thời gian kết quả và nắm giữ cho đến khi kết thúc khoảng thời gian đó.
Các Rủi ro Chính Của Buffered ETF Là Gì?
Các rủi ro chính bao gồm các khoản lỗ vượt quá vùng đệm được bảo vệ, đà tăng trưởng bị giới hạn bởi mức trần, phí và chi phí, và các kết quả khác nhau đối với các nhà đầu tư tham gia hoặc rút lui trong suốt khoảng thời gian kết quả. Mức trần cũng có thể thay đổi khi một khoảng thời gian kết quả mới bắt đầu. Các buffered ETF tìm kiếm các kết quả được xác định trước, nhưng những kết quả đó không giống như một sự đảm bảo không thua lỗ.
Buffered ETF Có Phải Là Một Khoản Đầu Tư Tốt Không?
Không có câu trả lời chung cho tất cả mọi người. Các buffered ETF được thiết kế cho một sự đánh đổi cụ thể giữa bảo vệ trước đà giảm điểm và tiềm năng tăng trưởng. Kết quả của chúng phụ thuộc vào tài sản cơ sở, quy mô của vùng đệm, mức trần, phí, điều kiện thị trường, cũng như thời điểm tham gia và rút lui của nhà đầu tư. Câu hỏi then chốt là liệu cấu trúc cụ thể đó có phù hợp với kết quả mà một nhà đầu tư đang cố gắng đạt được hay không.
Tại Sao Các Buffered ETF Lại Được Gọi Là “Boomer Candy”?
“Boomer candy” là một thuật ngữ không chính thức được cho là của Eric Balchunas, nhà phân tích ETF của Bloomberg Intelligence, và sau đó được phổ biến thông qua các phương tiện truyền thông tài chính. Nó đề cập rộng rãi đến các quỹ ETF dựa trên quyền chọn thu hút các nhà đầu tư muốn duy trì tiếp cận với thị trường trong khi giảm bớt một số đà giảm điểm hoặc biến động liên quan đến đầu tư cổ phiếu truyền thống. Cụm từ này là thuật ngữ tắt của truyền thông chứ không phải là một phân loại ETF chính thức.



