

導言
這個名稱聽起來像是在便利商店裡能找到的東西。在投資界,「婴儿潮一代的糖果」 (boomer candy) 是一個生動的綽號,指的是一類日益壯大的期權型交易所交易基金 (ETF),旨在讓那些特別擔心損失的投資者覺得股市風險更可控。
而該話題的核心便是緩衝型 ETF (buffered ETFs)。
那麼,什麼是緩衝型 ETF?為什麼投資者願意接受潛在收益的限制,以換取一定的下行保護?答案在於期權、特定的界定結果期間,以及風險與回報之間非常具體的權衡。緩衝型 ETF 旨在緩解市場部分下跌的衝擊,同時仍允許投資者參與上漲,但這種保護是有條件的,並且伴隨著成本。
以下是緩衝型 ETF 的運作方式、「嬰兒潮一代的糖果」這一綽號的由來,以及投資者在判斷這種結構是否適合自己之前需要了解的內容。
什麼是緩衝型 ETF?
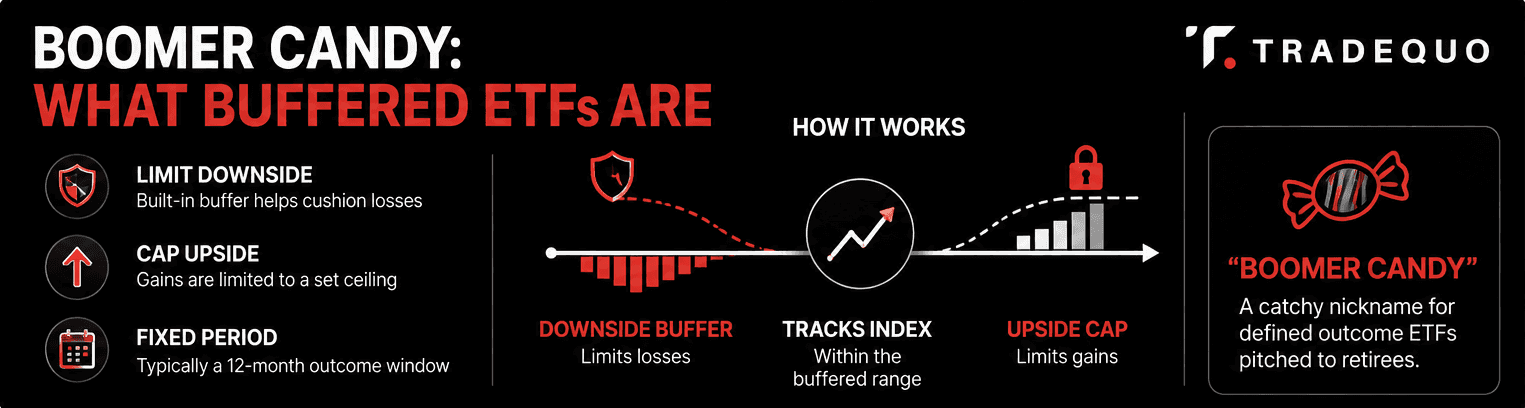
緩衝型 ETF 是一種交易所交易基金,它利用期權在允許參與標的資產(通常是股票指數或其他 ETF)上漲的同時,尋求特定水平的下行保護。這些基金通常也被稱為界定結果基金 (defined outcome funds) 或結構化結果 ETF (structured outcome ETFs)。
其基本概念相當簡單。緩衝型 ETF 會設定一個緩衝值 (buffer),即該基金在特定結果期間內旨在吸收的市場下跌份額。它還會設定一個上限 (cap),即在扣除相關費用和開支前,標的參考資產在該期間內所能提供的最大上行回報。
這就創造了一個界定範圍的潛在結果。
想像一個與 S&P 500 掛鉤的 ETF。其結構可能會尋求吸收第一部分的下跌,同時允許高達預設上限的收益。如果該指數漲幅超過該上限,投資者將無法獲得所有額外的上行收益。如果該指數跌幅超過保護範圍,投資者仍可能遭受緩衝值以外的損失。
確切的緩衝值、上限、參考資產、費用和結果期間因基金而異。有些產品使用年度結果期間,而有些則提供較短的期間,例如三個月或六個月。
最後一點很重要,因為緩衝型 ETF 是圍繞特定的時間窗口設計的。基金頁面上顯示的頭條保護,並不會自動以同樣的方式適用於在週期中途買入的人。
為什麼緩衝型 ETF 被稱為「嬰兒潮一代的糖果」?
「嬰兒潮一代的糖果」是金融界的速記簡稱,而非官方的投資類別。
彭博行業研究 (Bloomberg Intelligence) 的 ETF 分析師 Eric Balchunas 被廣泛認為是創造這一詞彙的人,用來描述那些針對希望保持股票投資敞口、同時減少與市場下跌相關的部分不安感的投資者的期權型 ETF。《華爾街日報》隨後在報導吸引退休人員和臨近退休人士的基金時,幫助推廣了這一說法。
人口結構的參考相當直接。許多較年長的投資者數十年來一直受益於股票,但在臨近退休時可能對市場大幅下跌變得更加敏感。因此,一種在尋求限制部分下行風險的同時提供一定股票參與度的策略,聽起來極具吸引力。
這就是「糖果」部分的由來。這個詞暗示著某種吸引人且易於消費的東西。然而在現實中,這種結構涉及明確的交換。投資者獲得了特定水平的下行保護,同時放棄了部分潛在的上行空間。由於結果是以緩衝值和上限的形式呈現,該產品可能顯得較為簡單,但其底層的期權策略可能要複雜得多。
緩衝型 ETF 如何運作?
要了解緩衝型 ETF 的運作方式,首先要從基金內部的期權開始。
典型的緩衝型 ETF 使用與參考資產掛鉤的期權,例如追蹤 S&P 500 的 ETF。該基金可以使用看跌期權 (put options) 來建立其下行緩衝,並使用看漲期權 (call options) 來建立上行上限。某些結構會使用額外的期權來創建精確的收益剖面。
將這個過程分為三個階段來思考。
第一,基金建立市場敞口。
該 ETF 與一個參考資產掛鉤,該資產的表現決定了基本的收益剖面。參考資產可以是寬基股票指數、成長指數或其他市場基準。
第二,基金創建緩衝。
看跌期權可用於針對參考資產中指定部分的損失尋求保護。緩衝並不意味著整個投資都免受損失。它僅覆蓋規定的範圍,且須符合基金文件中描述的條件。
第三,基金建立上限。
該策略可以賣出看漲期權,獲得期權權利金以幫助資助保護。賣出這些看漲期權限制了基金在特定水平之上可以捕獲多少上行空間。
這是緩衝型 ETF 背後的核心交易。投資者放棄了部分上行潛力,以換取特定水平的下行保護。
結果期間同樣重要。許多緩衝型 ETF 使用大約 12 個月的結果期間。例如,基金可以在一個月的第一天開始一個新的結果期間,並在該期間結束時重置其期權結構。有些基金則使用季度或其他時間表。
廣告中宣傳的緩衝值和上限,通常描述的是當投資者在結果期間開始時買入並持有至結束時,該基金旨在提供的高光表現。在期間內買入或賣出可能會產生不同的結果,因為基金的市場價值、剩餘上限和剩餘保護可能會發生變化。
在購買緩衝型 ETF 之前,這個時機問題是最需要了解的重要細節之一。
緩衝型 ETF vs. 備兌看漲期權 ETF vs. 傳統指數 ETF
這三種 ETF 結構都可以提供股市敞口,但它們使用非常不同的方法。
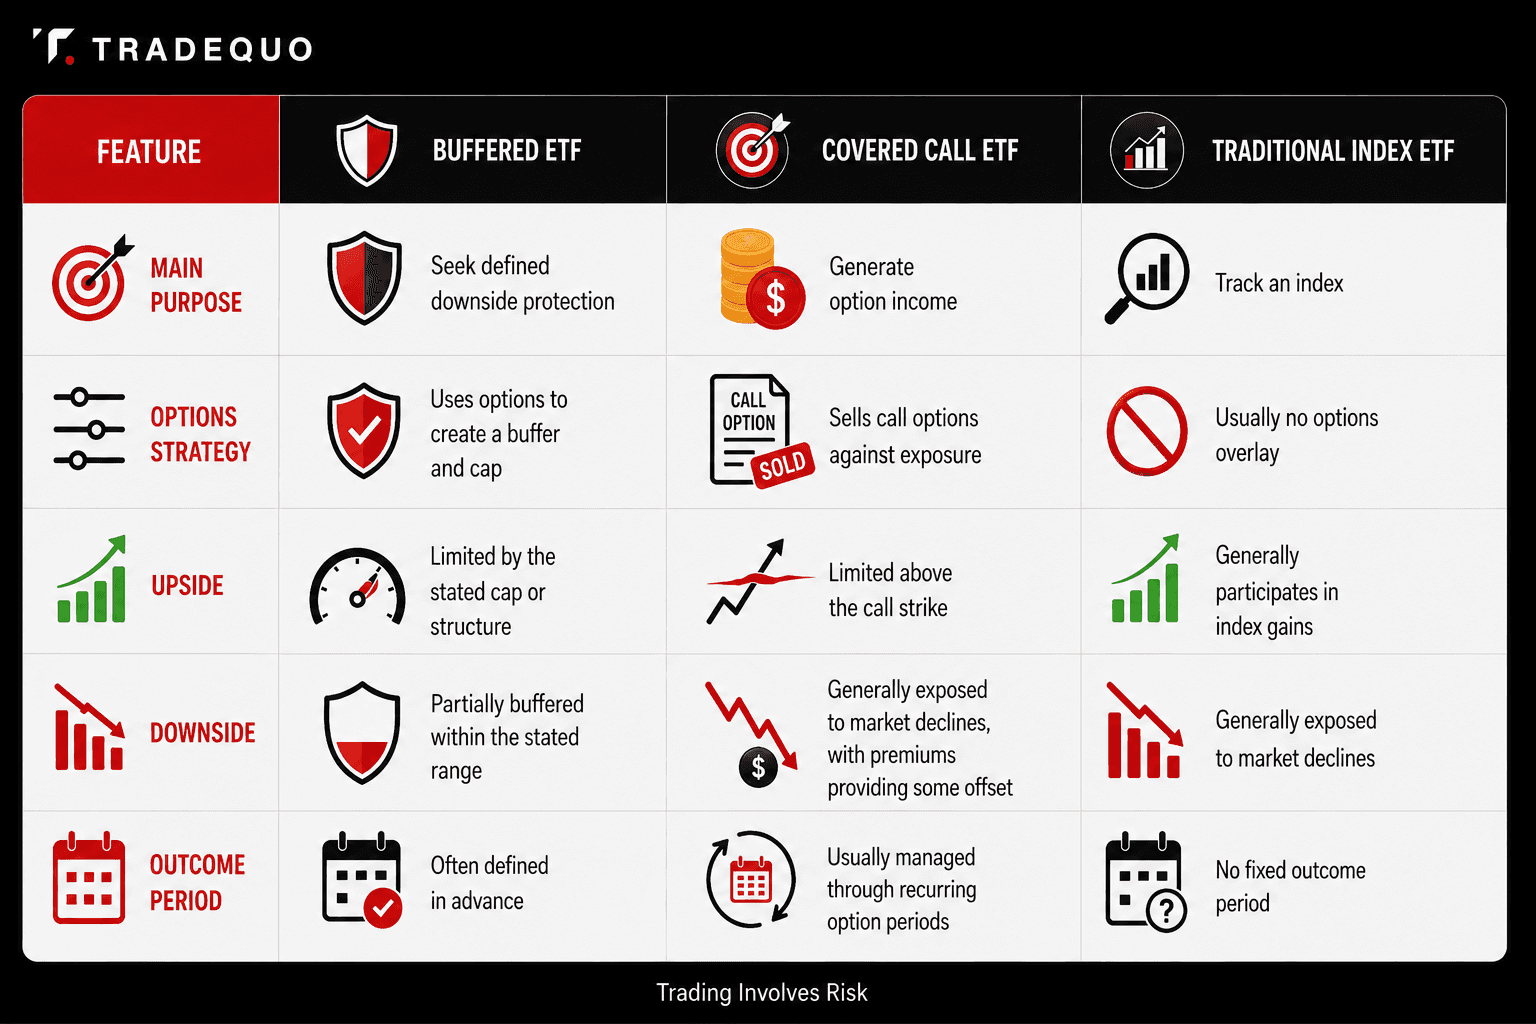
備兌看漲期權 (covered call) ETF 主要圍繞賣出看漲期權的收入而構建。權利金可以提供現金流,而如果標的資產上漲超過期權行權價,該策略就會放棄部分潛在的上行空間。權利金可能會緩衝部分損失,但它們不會創造在典型緩衝型 ETF 中能找到的相同界定下行緩衝。
傳統指數 ETF 則採取簡單得多的途徑。它通常旨在追蹤指數的表現,而不會通過期權結構創建預設的上限或緩衝。
緩衝型 ETF 則處於該光譜的其他位置。其目的是在特定期間內塑造可能結果的範圍。
緩衝型 ETF 的優缺點

當同時考慮優點和缺點時,緩衝型 ETF 的吸引力就變得更容易理解了。
一個潛在的好處是在緩衝範圍內限制下行敞口。如果參考資產在保護範圍內出現下跌,且投資者滿足該策略的條件,該基金旨在於損失波及投資者之前吸收這部分的下跌。
另一個潛在的好處是持續的市場參與。投資者可以保持與股票基準的聯繫,同時利用期權結構來改變正常的風險和回報剖面。
對於擔心短期市場大幅波動的人來說,與直接持有標的股票敞口相比,這種結構產生的波動性也可能較小。然而,保護程度在不同基金之間存在實質性差異。
其代價是上行上限。
如果參考資產急劇上漲並超過基金的上限,在扣除費用和開支前,投資者通常只能獲得高達該上限的可用回報。因此,強勁的市場可能會讓緩衝型 ETF 落後於標的指數。
還有費用和開支需要考慮。緩衝型 ETF 的開支比率可能高於許多傳統指數 ETF,因為期權策略需要額外的投資組合管理和交易。
最後,還有時機問題。在結果期間已經開始後才加入的投資者,可能無法獲得與開始時相同的保護和上行空間組合。
了解風險
緩衝型 ETF 中最重要的風險很容易被忽視,因為「緩衝」這個詞聽起來令人放心。
緩衝是有限的保護,而非免受損失的保證。
假設基金旨在吸收第一部分的下跌。如果參考資產跌幅超過該保護範圍,投資者仍需承擔緩衝值之外的損失。基金文件也明確指出,費用和開支會降低實際結果。
然後是點對點估值風險。
結果通常是在起點和終點之間進行衡量的。對於在期間內買入或賣出的投資者來說,這些日期之間發生的事情可能關係重大。基金可能會經歷重大的市場波動,隨後恢復,並在接近其起始水平時結束結果期間。在不同時點買入或賣出的人可能會體驗到非常不同的回報。
上限創造了另一個重要的權衡。
如果市場大幅上漲,傳統指數 ETF 可以繼續參與該上漲。一旦達到上限,緩衝型 ETF 可能會停止參與。在多個結果期間內,重複面臨上限收益敞口可能會導致回報落後於標的指數,特別是在強勁的牛市期間。
還有上限重置風險。
上限在不同的結果期間可能會發生變化,因為它們受到市場狀況和新期間開始時可用期權的影響。今天看起來吸引人的上限,不一定是投資者在下一個週期中會獲得的上限。
投資者還應閱讀基金招募說明書,以了解交易成本、流動性考量、稅務處理、期權風險以及其他基金特有的詳細信息。確切的結構至關重要,因為緩衝型 ETF 的構建方式並不完全相同。
界定結果 vs. 靈活市場准入
緩衝型 ETF 是圍繞界定結果窗口設計的。這為投資者提供了預期緩衝和上限的清晰框架,但也使時機成為該策略的重要組成部分。
其他市場工具的運作方式則有所不同。
例如,CFD 通常允許在相關市場的交易時間內開倉和平倉,並且沒有內置的 12 個月結果期間。其價值隨著標的市場而變化,而投資者的結果還取決於槓桿、資金成本和持倉時機等因素。
這創造了直接的結構性差異。緩衝型 ETF 是圍繞在結果期間內指定的期權型收益構建的。而 CFD 則在沒有該預設結果窗口的情况下提供靈活的市場敞口。
結論
緩衝型 ETF 提供了一種非常具體的交換:投資者可以在界定期間內尋求部分下行保護,同時接受潛在收益的上限。「嬰兒潮一代的糖果」這個綽號道出了為什麼這些產品吸引了較年長且較謹慎的投資者的注意,但它幾乎沒有說明這些基金實際上是如何運作的。重要的細節在於緩衝值、上限、期權結構、費用和結果期間。了解這些機制比了解綽號要重要得多。
風險提示:CFD 是複雜的工具,由於槓桿作用,存在快速虧損的高風險。在投資前,您應考慮自己是否理解 CFD 的運作方式。
FAQ
用簡單的話來說,什麼是緩衝型 ETF?
緩衝型 ETF 是一種交易所交易基金,它利用期權針對標的資產中指定部分的損失尋求保護,同時通過上行上限來限制潛在收益。大多數產品是圍繞界定的結果期間(通常約為 12 個月)構建的,不過也有較短的期間可供選擇。
緩衝型 ETF 如何運作?
緩衝型 ETF 利用期權來創造其預期的收益。看跌期權可以提供下行緩衝,而賣出看漲期權可以幫助資助該保護並建立上行上限。確切的結構因基金而異。規定的緩衝值和上限通常在投資者於結果期間開始時買入並持有至結束時最直接適用。
緩衝型 ETF 的主要風險是什麼?
主要風險包括超出保護緩衝的損失、封頂的上行空間、費用和開支,以及在結果期間內加入或退出的投資者面臨不同的結果。當新的結果期間開始時,上限也可能會發生變化。緩衝型 ETF 尋求界定的結果,但這些結果並不等同於免受損失的保證。
緩衝型 ETF 是一項好的投資嗎?
這沒有標準答案。緩衝型 ETF 旨在下行保護和上行潛力之間進行特定的權衡。其結果取決於標的資產、緩衝值的大小、上限、費用、市場狀況以及投資者的買入和賣出時點。關鍵問題在於具體結構是否與投資者試圖實現的結果相匹配。
為什麼緩衝型 ETF 被稱為「嬰兒潮一代的糖果」?
「嬰兒潮一代的糖果」是一個非正式術語,歸功於彭博行業研究的 ETF 分析師 Eric Balchunas,後來通過財經媒體的報導而普及。它廣義上是指期權型 ETF,這些基金吸引了希望保持市場敞口、同時減少與傳統股票投資相關的部分下行風險或波動性的投資者。該詞是媒體速記簡稱,而非官方的 ETF 分類。



