如果您曾想过为什么汽油价格似乎每月都在波动,答案通常可以追溯到每天影响原油市场的少数几种力量。了解推动石油价格的因素不仅对经济学家或政策制定者有用。对于任何交易差价合约(CFD)原油的人来说,这都是构建一切的基础。
让我们来探讨石油价格背后的关键驱动因素、WTI 与布伦特原油的区别,以及交易者如何针对这些波动进行定位。
什么决定了全球油价?
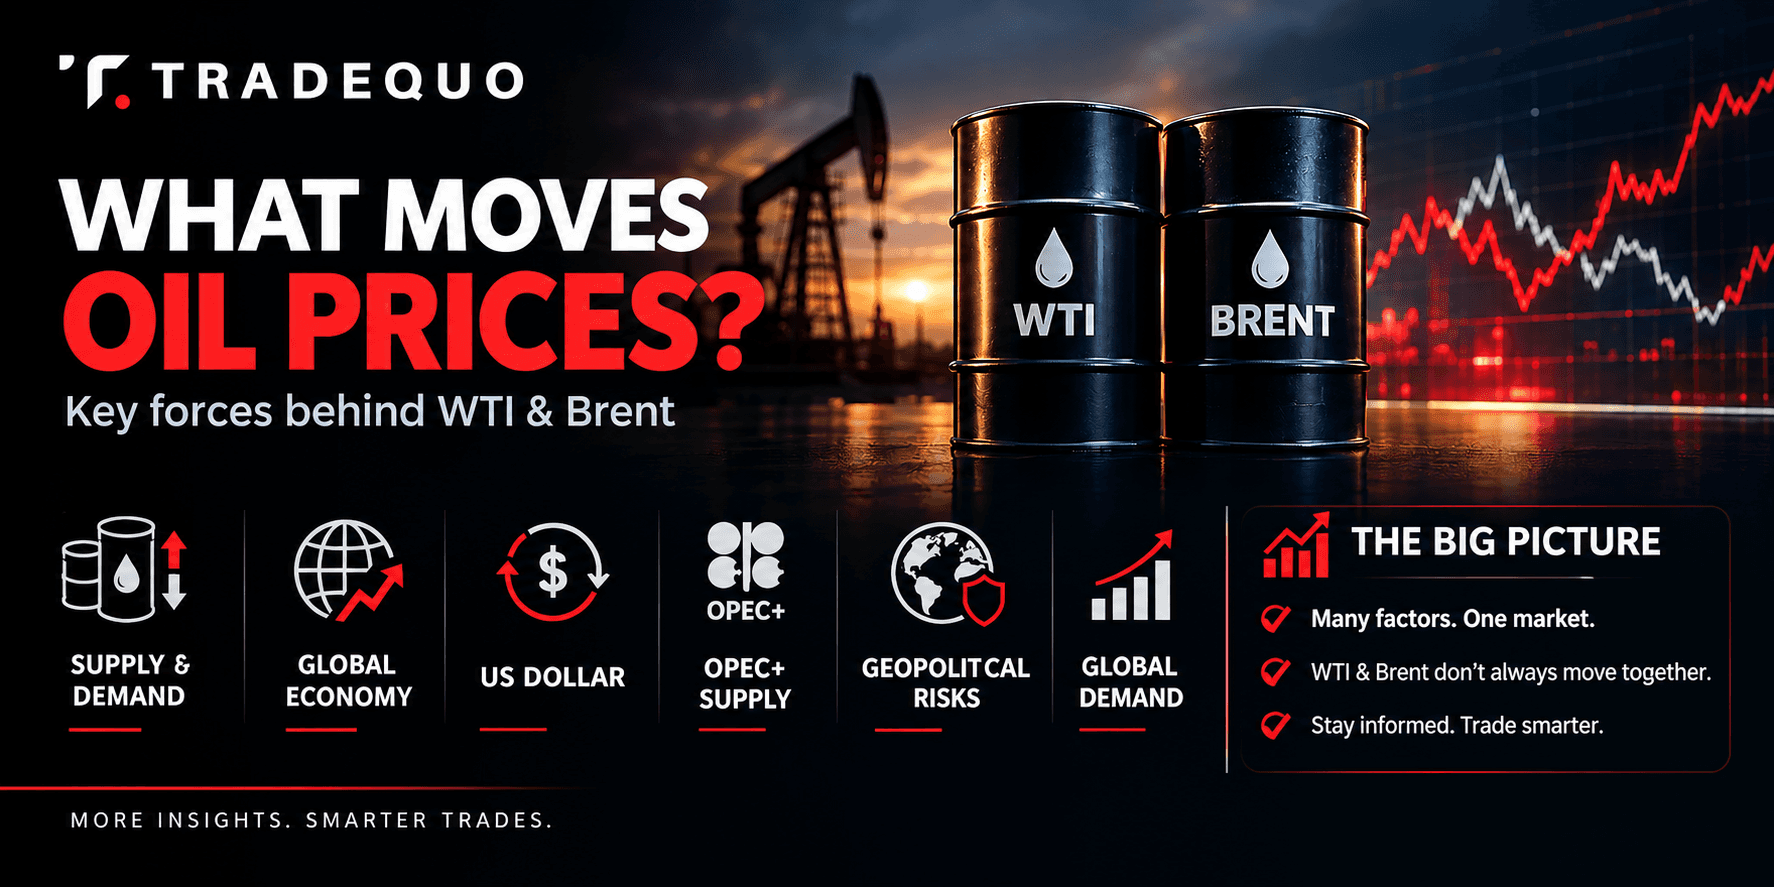
从根本上说,石油价格取决于供求关系,但实际情况很少那么简单。全球石油的供求关系几乎是每一次价格波动的核心,当产量超过消费量时,就会积累供过于求,从而往往会推低价格。反之亦然。当供应相对于需求收紧时,价格就会攀升。
除了基本的供求平衡表,油价还反映了预期。交易者和分析师不断在价格中消化他们对数月后全球经济增长、工业活动和运输燃料需求的预期。这就是为什么即使在任何一桶石油实际换手之前,油价也会因单条新闻而大幅波动。对供求走向的看法往往与当前的供求状况同样重要。
另一个容易被忽视但影响油价的因素是货币。石油在全球范围内以美元计价,这意味着美元的强弱对需求有直接影响。当美元走强时,对于使用其他货币的买家来说,石油变得更加昂贵,这可能会削弱需求并给价格带来下行压力。美元走软往往会起到相反的作用,使海外原油更便宜,并支持更高的价格。
WTI 与布伦特原油:有什么区别?
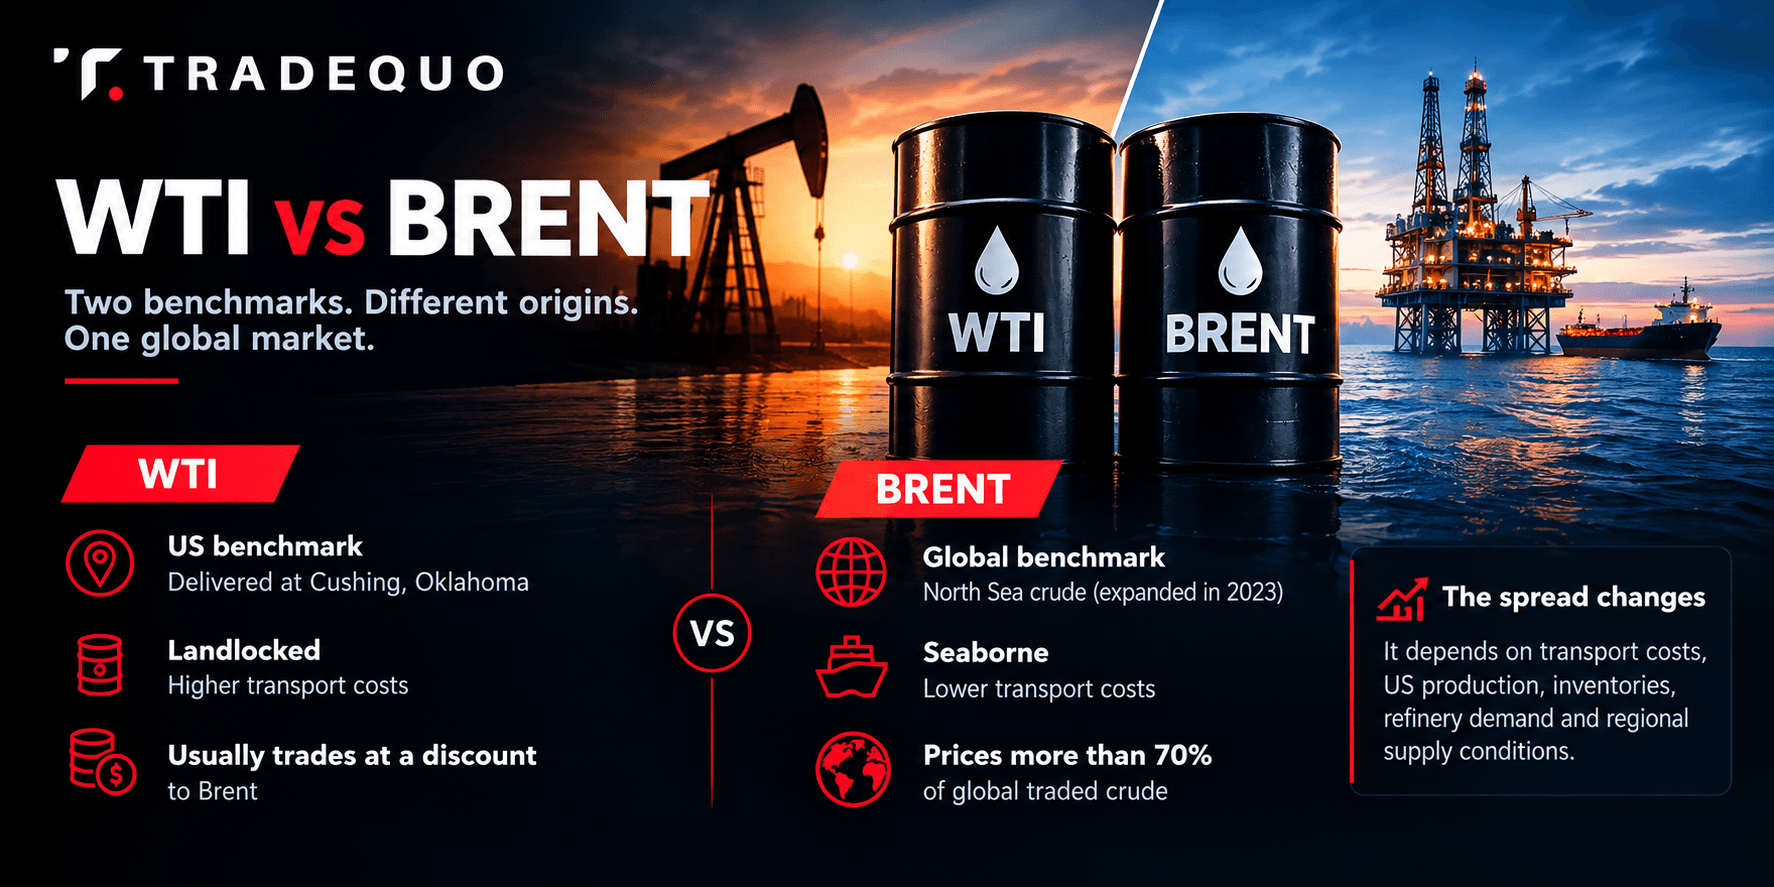
如果问大多数散户交易者什么决定了石油价格,你很快会听到两个名字:西德克萨斯中质原油(WTI)和布伦特原油。两者都被认为是轻质、甜质原油等级,但它们的来源和进入市场的方式在价格上产生了重大差异。
WTI 是美国主要的轻质原油基准,其期货合约与在俄克拉荷马州库欣的实物交割挂钩。其定价受到美国产量、管道流量、库存以及库欣中心状况的影响。布伦特是全球领先的原油基准,历史上基于北海原油流。其基准篮子在 2023 年进行了扩大,加入了来自美国二叠纪盆地的 WTI Midland 原油。它被广泛用作全球约三分之二国际贸易原油的参考价格。
布伦特原油通常比 WTI 原油有溢价,但这一价差会随着运输成本、美国产量和出口、库存、炼油厂需求以及区域供求状况而变化。出口成本和运输物流都起着重要作用,而布伦特-WTI 的价差会根据区域供应状况以及原油移动到所需地点的难易程度而扩大或缩小。例如,在 2018 年中期,随着美国产量飙升速度超过管道容量跟进的速度,该价差扩大到了每桶 6 美元以上。
库存数据也在这种比较中发挥作用。原油库存下降通常预示着供应收紧,这往往会支撑更高的价格,而库存增加则表明市场供应超过了需求。定期公布的原油库存数据是交易者密切关注的晴雨表,尤其是 WTI 价格受到美国原油库存报告和国内生产统计数据的密切影响。
OPEC+ 与全球石油供应
谈到产油国,就不能不提到欧佩克(OPEC)。石油输出国组织(OPEC)与 OPEC+ 旗下的盟国生产商一起,长期以来在全球原油价格中发挥着举足轻重的作用。2018 年,欧佩克成员国每天生产约 3200 万至 3300 万桶原油,使该组织成为世界上最重要的供应来源之一。截至 2018 年底,欧佩克成员国拥有全球约 79.4% 的已探明原油储量。
OPEC+ 的生产目标直接影响着任何特定时间内市场的紧张或宽松程度。该组织制定的生产配额和产量调整决定了全球石油供应的很大一部分,这意味着削减产量的决定会收紧供应并抬高价格,而增加产量的协议则可以通过向市场投放更多原油来缓解价格。
尽管如此,欧佩克对市场的控制已大不如前。其影响力在 1973 年石油危机期间达到顶峰,当时该组织的行动单凭自身就能剧烈拉动价格。自那以后,美国页岩油产量的崛起削弱了这一主导地位。2017 年,美国平均每天的原油产量约为 930 万桶,随着页岩油生产的扩大,产量迅速增长。
地缘政治风险与供应冲击
石油交易并非处于真空之中,能源生产地区的地缘政治紧张局势几乎在一夜之间就能改变市场情绪。冲突、制裁或主要供应路线附近的不稳定会带来石油是否会继续按预期数量流动的不确定性,而这种不确定性本身就能在实际供应发生任何中断之前推高价格。
这通常被称为风险溢价。对供应中断的担忧在价格中建立了一种缓冲,反映了未来可能出现麻烦的可能性,而不一定是已经发生的麻烦。中东地区的紧张局势是这一动态的经常性例子,即使在需求预测走软的时期,也频繁作为油价的看涨支撑。
对主要产油国的经济制裁也符合这一情况,限制了特定国家原油的流出,迫使买家寻找替代来源,从而收紧了全球供应。WTI 和布伦特原油的定价都是由这种全球宏观经济和地缘政治发展与更为机械的供求基本面叠加而成的。
美元与原油价格
货币市场与原油之间的联系值得专门关注,因为它是商品交易中最为一致的关系之一。由于全球石油均以美元计价,美元价值的变动几乎会自动波及到石油需求。美元走强会提高持有其他货币的买家的实际石油成本,这可能会抑制需求并拖累价格。
这种关系意味着如今关注油价的交易者往往会密切关注货币市场,因为美元的强弱可以放大或抵消由市场其他地方的供求基本面所驱动的走势。
全球需求与经济增长
全球石油需求高度依赖于主要经济体的表现。当工业产出、制造业活动和消费者支出强劲时,对运输燃料和能源的需求也会随之攀升。当增长放缓或经济衰退袭来时,这种需求可能会迅速下降,通常比生产商调整供应的速度还要快。
历史提供了一些宏观经济冲击如何传导至油价的清晰例子。2008 年的金融危机导致布伦特原油价格随着全球整体经济的崩溃而暴跌了 100 多美元/桶。更近一些,在 2020 年,随着 COVID-19 疫情使旅游和工业活动几乎陷入停滞,油价跌至 20 年来的低点。仅仅两年后的 2022 年,由于地缘政治紧张局势与需求复苏叠加,油价飙升至每桶 120 美元以上,展示了市场情绪向相反方向波动的速度有多快。
能源使用的长期转变也影响着需求预测。可再生能源的采用和电动汽车的增长正在逐步减少某些市场对石油的全球依赖,到 2020 年,可再生能源发电量已占全球电力的近三分之一。如果对石油的需求随着时间推移显着减少,欧佩克可能会采取进一步的减产措施来帮助稳定价格,这为本已复杂的局面又增添了一层变数。
同样值得注意的是,市场投机行为对价格的影响是独立于实物供求之外的。石油期货合约允许交易者投机价格走向,而这种投机活动可以放大价格波动。在 2008 年金融危机爆发前,投机被认为是最终崩溃前油价上涨的一个助推因素。
如何交易油价波动
对于交易者而言,原油提供了接触金融市场中一些最清晰的宏观叙事的机会,从 OPEC+ 会议到库存报告,再到不断变化的地缘政治新闻。石油期货和价差合约是无需持有实物原油即可参与价格波动的两种最常用方式,而 CFD 交易已成为散户交易者的热门途径,他们希望在无需存储设施或炼油厂使用权的情况下,对价格的上涨和下跌进行投机。
由于原油石油交易具有高风险,尤其是在定期数据公布和地缘政治新闻发布前后,许多交易者围绕关键的经常性事件构建他们的策略。来自能源信息署等机构的每周库存数据、OPEC+ 会议结果以及主要的经济数据发布,往往是石油最有可能出现剧烈波动的时刻,因此记录这些日期的日历对于在这一市场中活跃的任何人来说都是一个实用的习惯。
结论
石油价格处于全球供应决策、地缘政治发展、货币运动以及主要经济体需求变化的交叉口。这些力量没有一个是孤立起作用的,这正是原油成为如此备受关注和频繁交易的市场的原因。对于希望在标准交易周结束后仍能保持活跃的交易者,TradeQuo 提供了在周末交易石油的能力,因此地缘政治事件带来的头条风险无需等到周一才能处理。
FAQ
WTI 和布伦特原油有什么区别?
WTI 是美国基准,在俄克拉荷马州库欣交割;而布伦特是全球基准,历史上源自北海,2023 年扩大到包括二叠纪盆地原油,用于为 70% 以上国际交易的石油定价。两者都是轻质、甜质等级,但 WTI 的交易价格通常低于布伦特,因为内陆交割增加了海运布伦特可以避免的运输成本。
为什么布伦特原油通常比 WTI 贵?
布伦特原油的生产地靠近航运路线,从而降低了运输成本;而 WTI 必须从内陆交割点运出,一路上增加了费用。这一差距使自 2016 年以来大多数年份里,布伦特原油的价格都高于 WTI,到 2018 年中期,该价差已拉大到每桶 6 美元以上。
是什么导致油价每天都在变化?
简而言之就是供求之间的平衡。OPEC+ 对产量的决定(在 2024 年控制了全球约 47% 的原油产量)、冲突或极端天气造成的供应中断、每周库存数据以及全球经济增长的整体步伐,都会影响每日的价格波动。
美元的价值会影响油价吗?
是的。由于全球石油均以美元计价,美元走强使得对于使用其他货币的买家来说原油更加昂贵,这可能会削弱需求并拉低价格。美元走弱往往会产生相反的效果,支撑需求和价格。
WTI 原油曾以负价格交易过吗?
确实发生过,这仍然是石油市场历史上最非同寻常的时刻之一。2020 年 4 月 20 日,由于疫情导致的需求崩溃使库欣的库存几近饱和,WTI 期货价格跌至负 37.63 美元/桶,这是有史以来首次记录的负收盘价。布伦特油价也大幅下跌,但保持在零以上,当天收于 19.33 美元,这主要是因为海上存储给它带来了更大的灵活性。
免责声明:交易差价合约(CFD),包括石油和其他大宗商品,涉及高水平的风险,可能不适合所有投资者。杠杆作用既有利也有弊,会放大收益和损失。过往业绩并非未来结果的可靠指标。在交易前,请确保您了解所涉及的风险,并在必要时寻求独立的财务建议。