介绍
日本在加密货币方面有着复杂的历史。2014年 Mt. Gox 的倒闭导致了超过 $4 亿 6000 万美元的报告损失。2018 年的 Coincheck 黑客攻击致使客户损失了 580 亿日元。而这些事件推动了监管机构进行严格监管,使日本成为首批根据国家法律颁发加密货币交易所牌照的国家之一。
然而,同样的监管谨慎态度也限制了加密货币在日常交易中的使用。比特币的价格波动使其在日常购物中变得不切实际。一杯定价为 500 日元的咖啡用 BTC 支付,根据时间不同,可能需要 550 日元或 450 日元。对于日本的消耹者和企业来说,这种波动性是无法接受的。
JPYC 是一种旨在解决这一问题的稳定币。在日本的法律分类中,其并不属于加密货币。相反,每个 JPYC 代币都有日元储备提供 1:1 的支持,且 1 JPYC 始终等于 1 日元。JPYC Inc. 于 2021 年推出了该代币,最初是作为预付费支付工具。2025 年 10 月,根据修订后的《资金结算法》,JPYC 成为日本首个受监管的日元稳定币。
什么是 JPYC?基本構想与背景
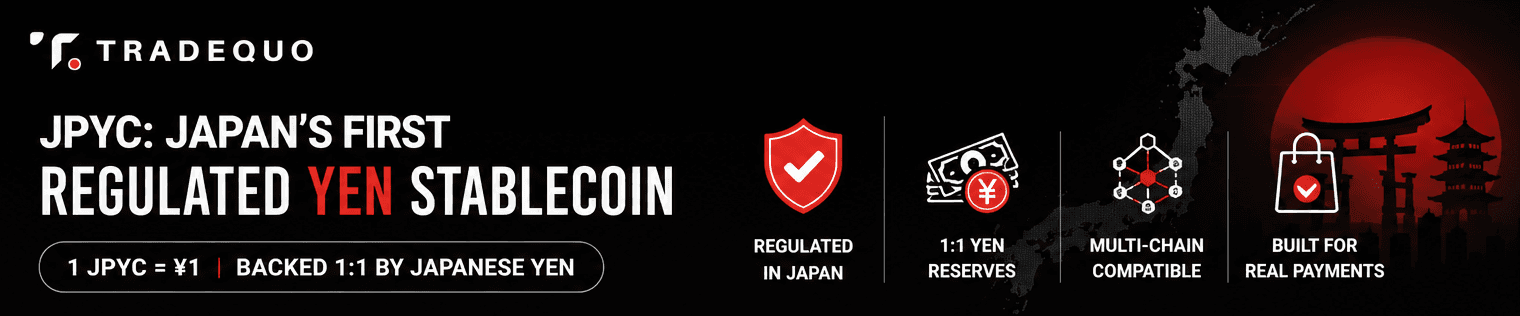
JPYC 是一种与日元挂钩的数字代币,其中 1 JPYC 等于 1 日元。它是为支付、汇款和在线服务而创建的。JPYC 是日本首个与日元挂钩的稳定币。
该代币有两个版本。“JPYC Prepaid”于 2021 年左右推出,根据日本法律被归类为预付费支付工具。截至 2024 年 11 月,其总发行量已超过 30 便日元。较新的版本简称为“JPYC”,是一种受监管的稳定币,由日元储备和日本国债提供 1:1 支持,根据《资金结算法》享有完整的赎回权利。
JPYC Inc. 是一家总部园于东京的公司,成立于 2019 年,由 CEO Noritaka Okabe 领导。投资者包括 Circle(USDC 的发行方)和日本企业。JPYC 宣布,截至 2026 年 8 月,其 B 轮融资累计已达到约 60 便日元。
JPYC 在包括以太坊、Polygon、Avalanche 和 Kaia 在内的多个区块链上运行,使用 ERC-20 标准。
挂钩? 1 JPYC = 1 日元
设计? 非投机性;专为支付而建
公链? 以太坊、Polygon、Avalanche、Kaia
重点? 日本国内支付和数字货币
JPYC 的工作原理?挂钩、储备和多链设计
每个 JPYC 代币都有在信托或独立账户中持有的日元储备提供 1:1 的支持。储备资产包括日元现金和安全的流动性工具,如日本国债。根据法律,这些资产必须与 JPYC Inc. 的营运资金分开,以便即使发行方破产,JPYC 持有者也能收回日元。
发行和赎回循环通过官方平台 JPYC EX 进行?
用户完成身份验证(eKYC),注册银行账户和之包地址。
用户将日元转入 JPYC Inc. 指定的账户;JPYC 代币被铸造并发送至用户的钱包。
要赎回时,用户从注册钱包将 JPYC 轡回;在 AML(反洗钱)检查后,日元将退回至银行账户。
JPYC 持有第二类资金转移许可证,每笔交易限额为 100 万日元。截至 2026 年中期,总供应量约为 88 亿 JPYC,其中约有 27.86 亿 JPYC 在公共链上活跃流通。由于其可编程的特性,JPYC 允许自动化支付功能;供应量随用户需求而扩大或收缩,而不是在开放市场上浮动。
法律框架?为什么 JPYC 是日本的“受监管稳定币”
2022 年 6 月,日本立法机构修改了《资金结算法》,将稳定币定义为“电子支付工具”,而不是加密资产。日本修订后的《资金结算法》自 2023 年起对稳定币进行了监管,创建了以前不适用的关于储备、赎回和消耹者保护的义务。
JPYC 在其早期形式中被归类为预付费支付工具。在新政策下,JPYC 经历了从预付费模式向获得完整许可的数字资产的过渡。金融厅批准 JPYC 作为日本首个受监管的稳定币,给予了 JPYC 持有者明确的法律保护?保证以 1 日元赎回、100%储备支持和分离资产。
日本的监管框架允许银行和资金转移服务提供商发行稳定币。JPYC 作为电子支付工具符合日本的《资金结算法》。JPYC 在日本受 KYC 和 AML 法规的约束,包括与境外交易对手转账时的资金转移规则(Travel Rule)要求。
由于 JPYC 在日本不被归类为加密货币,因此它不适用于适用于比特币等加密资产的税收和托管规则。这个区别对于合规性至关重要;与处理波动性数字资产的企业相比,集成 JPYC 的企业面临的法律不确定性更少。
JPYC 对比 CBDC(数字日元)和其他受监管稳定币
JPYC 是私人发行的。未来日本银行的数字日元将是央行货币。二者都是日本更广泛的数字金融战略的一部分,而 2026 年的 国际货币基金组织(IMF)分析预计私人发行的发行稳定币。银行稳定币(如 DCJPY)和任何最终的 CBDC 将共存。
JPYC 可以连接传统金融和去中心化经济。与银行发行的显著选择相比,其优势在于多链访问、Web3 集成和开发者友好的工具。像 USDT 和 USDC 这样的外国稳定币在日本法律下面临额外的限制,这使得 JPYC 等国内发行的代币具有合规优势。
JPYC 对比全球稳定币(USDT、USDC)?为什么日元u630挂钩至关重要
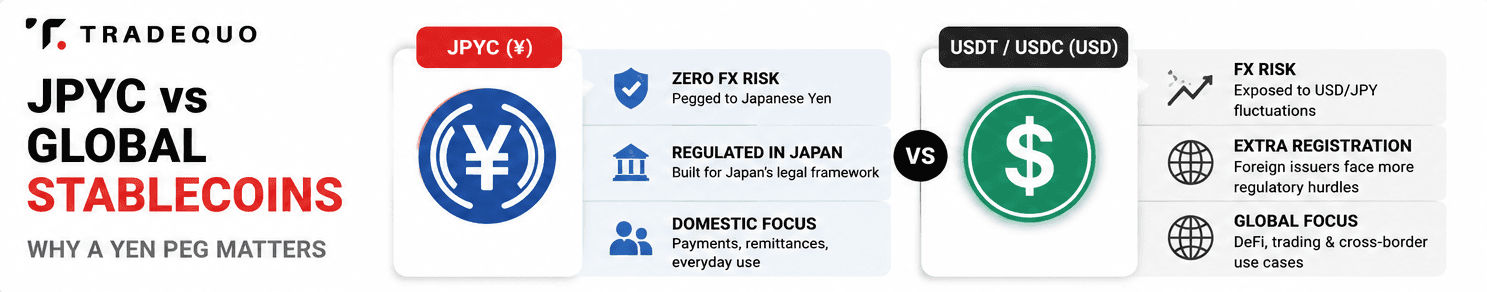
大多数全球稳定币都与美元挂钩。对于日本用户来说,这会导致丬个问题?货币兑换成本以及承受 美元对日元求率波动的风险。商当美元/日元在 2021 年至 2024 年之间从 110 日元波动到 160 日元时,USDC 的日本持有者发现其等值日元价值随外汇市场而波动,而不仅仅是加密市场。
JPYC 消除了这种风险。由于价格锁定在日元,在国内进行交易的用户和公司完全避免了外汇风险。JPYC 减少了日本对美元稳定币的依赖。
外汇风险? JPYC = 零;USDT/USDC = 面临美元/日元波动风险
监管适应性? JPYC 是为日本的法律框架构建的;外国发行方面临额外的注册障碍
使用场景? JPYC 针对国内支付和点对点转账;USDT/USDC 针对全球 DeFi 和跨境交易
定向? 国内零售和企业 对比 全球流动性
现实世界中的使用场景?从日常购物到企业支付
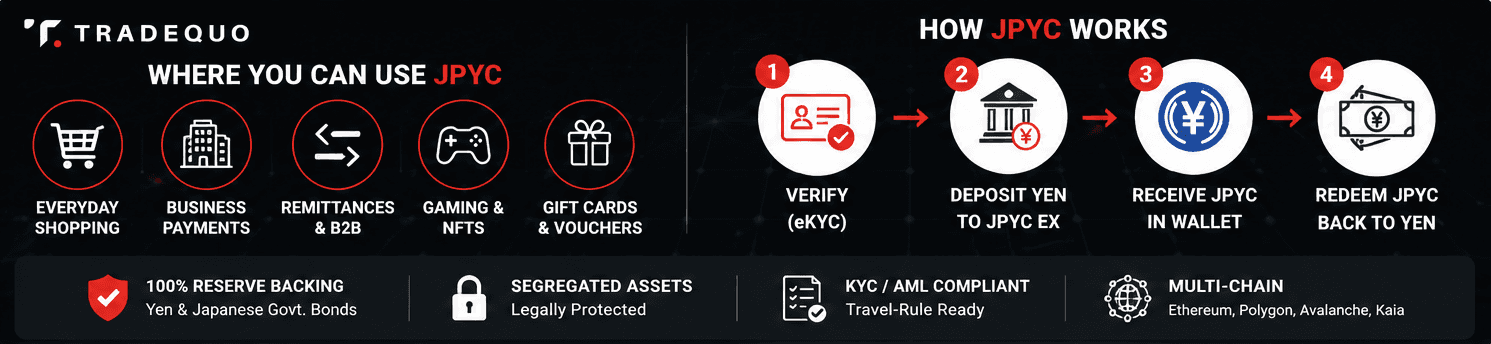
JPYC 可以通过礼品卡用于日常购物。用户通过像 Giftee Box 这样的朏务将 JPYC 兑换为数字代金券,可在u4convenience 店、超市和电商帳台消费。在 Web3 中,JPYC 出现在游戏、NFT 市场、打赏以及赞助商质押 JPYC 的电竞赞助中。
对于企业而言,与传统银行相比,JPYC 可以实现更快的支付和更低的费用。JPYC 可用于汇款和 B2B 交易,实现彙日结算,而不是需要多天的银行电汇处理。与传统的银行间转账相比,JPYC 简化于企业结算并降低了交易费用。
多链支持允许公司将 JPYC 嵌入现有的基于以太坊或 Polygon 的 dApps 和会计工具。所有这些都在法律框架内运行,这对于需要审计性的金融机构和企业至关重要。
风险、限制和需要注意的事项
JPYC 目前约 27.86 亿日元的流通量规模较小。注意到 DEX 上流动性不足的用户在将 JPYC 兑换为关他代币时可能会遇到滑点。商家接受度仍仅限于特定的合作伙伴网络。活动和 Web3 朏务。
多链设计引入了技术复杂性。公链故障。以太坊上高额的 Gas 费或合约漏洞可能会暂时阻碍交易。用户必须仅慎管理钱包安全,并验证它们是否正在与u5b9官方代币合约进行交互;使用已废弃的跨链桥服务或错误的代币版本(Prepaid 对比发行稳定币)可能导致资金被卡。
尽管法律要求进行储备和审计,但用户仍然需要信任 JPYC Inc. 及其托管人。日本的监管可能会进一步收紧。JPYC 的目标是在推出后三年内实现 10 万便日元的流通量;采用和跎回空间是否能够支持这一目标仍是一个未解之谜。
如何安全地获取和使用 JPYC
获取通道?
通过 JPYC EX 用日元购买 JPYC(需要日本的 KYC,通常是个人番号卡 My Number Card)
在 Polygon 上的 QuickSwap 等受支持的 DEX 上从其他加密资产(ETH、MATIC)进行兑换
钱包设置?
使用支持以太坊、Polygon 成 Avalanche 的非托管钱包(MetaMask 或对日本用户友好的移动钱包)
安全地存储助记词;从官方渠道验证 JPYC 合约地子
使用流程? 充值日元 → 接收 JPYC → 在电商、礼品卡或 Web3 应用上消费 → 需要时可选择将 JPYC 赎回为日元。
加密货币之间的兑换和 JPYC 相关收益在日本可能需要纳税。在交易前咨询当前的税收指南或专业人员。
未来展望?JPYC 和日本的数字金融生态系统
JPYC 旨在在未来两年内深化与主流金融基础设施的集成。预计到 2028 年的使用基景包括工资支付、订阅计费和市政数字代金券系统。JPYC 旨在促进使用日元的跨境支付,特别是亚洲地区交易对手更倾向于使用日元开具发票的 B2B 结算,从而减少跨境汇款的擊擊。
竞争对手正在进入市场。SBI 和 Startale 推出了 JPYSC(一种信托支持的日元稳定币),包括新加坡在内的关他国家也正在关注日本的稳定币监管策略,作为可能的蓝图。更频繁的储备证明、透明度仪表板和跨链互操作性标准可以进一步推动信任和采用。
JPYC 处于区块链技术和日本监管的交汇点。兴价值不在于创新本身,而在于让数字货币为每天使用日元的人和公司服务。日本首次拥有了一种u53d受监管、可编程的日元代币,可以将加密货币从投机转变为日常商业。
FAQ
JPYC 在日本被视为加密货币还是电子货币?
JPYC 在日本不被归类为加密货币。早期的 JPYC Prepaid 是《资金结算法》下的u98ue付费支付工具。较新的 JPYC 稳定币被归类为“电子支付工具”,这是日本 2022-2023 年法律修订创建的一个类别。这种分类影响着储备如何受监管、托管如何这么作,以及企业如何集成该代币。
非日本居民可以合法使用 JPYC 吗?
任何拥有兼容钱包的五都可以在链上持有 JPYC。然而,通过 JPYC EX 进行直接购买和赎回需要日本身份验证(通常是个人番号卡 My Number Card)和已注册的日本银行账户。非居民在尝试购买或赎回之前,应验证 JPYC 官方或合作u4f1伙平台上的访问规则。
JPYC 与积分或普通预付卡有何不同?
JPYC 是一种链上、可转让的代币,可在许多服务和网络中使用。与锁定在单个商家的会员积分不同,JPYC 旨在根据明确的法律规则兑换回法定货币,并由分离的储备提供支持。其可编程的特性乎允许自动化托管和支付逻辑,这是普通商家积分无法支持的。
如果 JPYC 使用的区块链出现技术问题会怎么样?
单个公链上的网络拥堵、高额 Gas 费或暂时性停机可能会延误 JPYC 交易。由于 JPYC 在多个网络(以太坊、Polygon、Avalanche、Kaia)上运行,用户可以在备用链上持有和交易。关注官方状态更新,并在需要高可用性时考虑将持有资产分散到受支持的网络中。
JPYC 会被未来的数字日元(CBDC)取代吗?
JPYC 和日本银行 CBDC 很可能会共存。JPYC 作为建立在公共厣块链生态系统上的私营、可编程层,而 CBDC 将是在日本银行控制的基础设施上运行的央行货币。太多数专家和 IMF 预计 CBDC、银行稳定币和私人发行稳定币将共存,而不是由单一的数字货币取代所有其他货币。