

导言
这个名字听起来像是你在便利店里能找到的东西。在投资界,“婴儿潮一代的糖果”(boomer candy)是一个生动的绰号,指的是一个日益壮大的、基于期权的交易型开放式指数基金(ETF)群体,旨在让那些特别担心亏损的投资者觉得股票市场的风险更加可控。
而那场讨论的核心就是缓冲型 ETF。
那么,什么是缓冲型 ETF?为什么投资者愿意接受潜在收益的限制,以换取一定的下行保护?答案归结为期权、确定的结果周期,以及在风险和回报之间非常特定的权衡。缓冲型 ETF 可以力求缓冲部分市场下跌,同时仍允许投资者参与上涨,但这种保护是有条件的,而且是有代价的。
以下是缓冲型 ETF 的运作方式、“婴儿潮一代的糖果”这一绰号的来源,以及投资者在判断这种结构是否适合自己之前需要了解的信息。
什么是缓冲型 ETF?
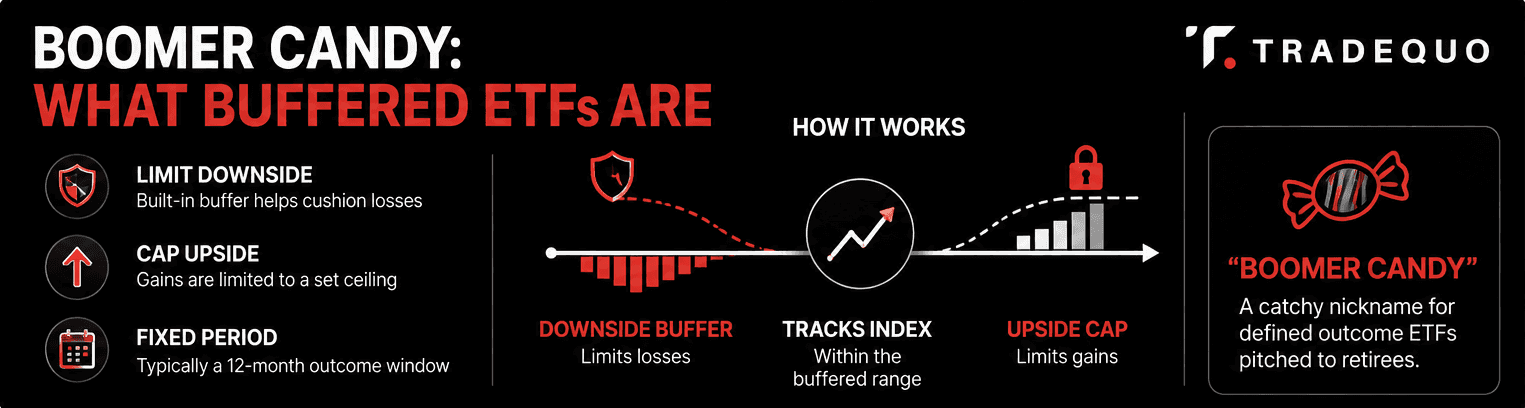
缓冲型 ETF 是一种交易型开放式指数基金,它利用期权在允许参与标的资产(通常是股票指数或其他 ETF)上涨的同时,力求提供确定水平的下行保护。这些基金通常也被称为确定结果基金或结构化结果 ETF。
其基本原理相当简单。缓冲型 ETF 会设定一个缓冲区(buffer),即在特定的结果周期内,该基金旨在吸收的市场下跌部分。它还会设定一个上限(cap),即在扣除适用费用和开支之前,标的参考资产在该周期内可获得的最高上涨回报。
这就创造了一个确定的潜在结果范围。
想象一只与 S&P 500 挂钩的 ETF。其结构可能会力求吸收最初部分的下跌,同时允许获得直至预设上限的收益。如果该指数的涨幅超过了该上限,投资者将无法获得所有的额外上涨收益。如果该指数的跌幅超过了保护范围,投资者仍可能遭受超出缓冲区限度的损失。
确切的缓冲区、上限、参考资产、费用和结果周期因基金而异。有些产品使用年度结果周期,而另一些则提供更短的周期,例如三个月或六个月。
最后一点很重要,因为缓冲型 ETF 是围绕特定时间窗口设计的。基金页面上显示的主要保护措施,并不自动以同样的方式适用于在周期中途买入的人。
为什么缓冲型 ETF 被称为“婴儿潮一代的糖果”?
“婴儿潮一代的糖果”是金融行业的简称,而非官方的投资类别。
彭博行业研究(Bloomberg Intelligence)的 ETF 分析师 Eric Balchunas 被广泛认为是创造这一词汇的人,用以描述旨在针对那些希望继续持有股票,同时减少一些与市场下跌相关的焦虑感的投资者的期权型 ETF。《华尔街日报》后来在报道吸引退休人员和临近退休人员的基金时,帮助推广了这一说法。
这一人口学参考相当直接。许多年长的投资者数十年受益于股票,但随着退休的临近,可能会对重大的市场下跌变得更加敏感。因此,一种在力求限制部分下行风险的同时提供一定股票参与度的策略可能听起来很有吸引力。
这就是“糖果”部分的来源。这个词暗示了某些吸引人且易于消费的东西。在现实中,这种结构涉及明确的交换。投资者获得了确定水平的下行保护,同时放弃了部分潜在的上涨空间。由于其结果是用缓冲区和上限来表示的,该产品可能感觉更简单,但其底层的期权策略可能要复杂得多。
缓冲型 ETF 是如何运作的?
要了解缓冲型 ETF 的运作方式,首先要从基金内部的期权开始。
典型的缓冲型 ETF 使用与参考资产(例如跟踪 S&P 500 的 ETF)挂钩的期权。该基金可以使用看跌期权来建立其下行缓冲区,并使用看涨期权来建立上行上限。某些结构使用额外的期权来创建精确的回报曲线。
将这个过程分为三个阶段来思考。
首先,基金建立市场敞口。
该 ETF 与参考资产挂钩,参考资产的表现决定了基本的回报曲线。参考资产可以是宽基股票指数、成长指数或其他市场基准。
其次,基金创建缓冲区。
看跌期权可用于力求针对参考资产中指定部分的损失提供保护。缓冲区并不意味着整个投资都免受损失。它仅覆盖规定的范围,且须符合基金文件中描述的条件。
第三,基金设定上限。
该策略可以卖出看涨期权,获得期权金以帮助为保护提供资金。卖出这些看涨期权限制了基金在指定水平之上可以捕获多少上涨空间。
这是缓冲型 ETF 背后最核心的交易。投资者放弃了一些上涨潜力,以换取确定水平的下行保护。
结果周期同样重要。许多缓冲型 ETF 使用大约 12 个月的结果周期。例如,一只基金可以在一个月的第一天开始一个新的结果周期,并在该周期结束时重置其期权结构。一些基金则使用季度或其他时间表。
广告中宣传的缓冲区和上限通常描述的是,当投资者在结果周期开始时买入并持有至结束时,该基金旨在提供的内容。在周期内买入或卖出可能会产生不同的结果,因为基金的市场价值、剩余上限和剩余保护可能会发生变化。
在购买缓冲型 ETF 之前,这一时机问题是要理解的最重要细节之一。
缓冲型 ETF vs. 备兑开仓 ETF vs. 传统指数 ETF
这三种 ETF 结构都可以提供股市敞口,但它们使用的方法截然不同。
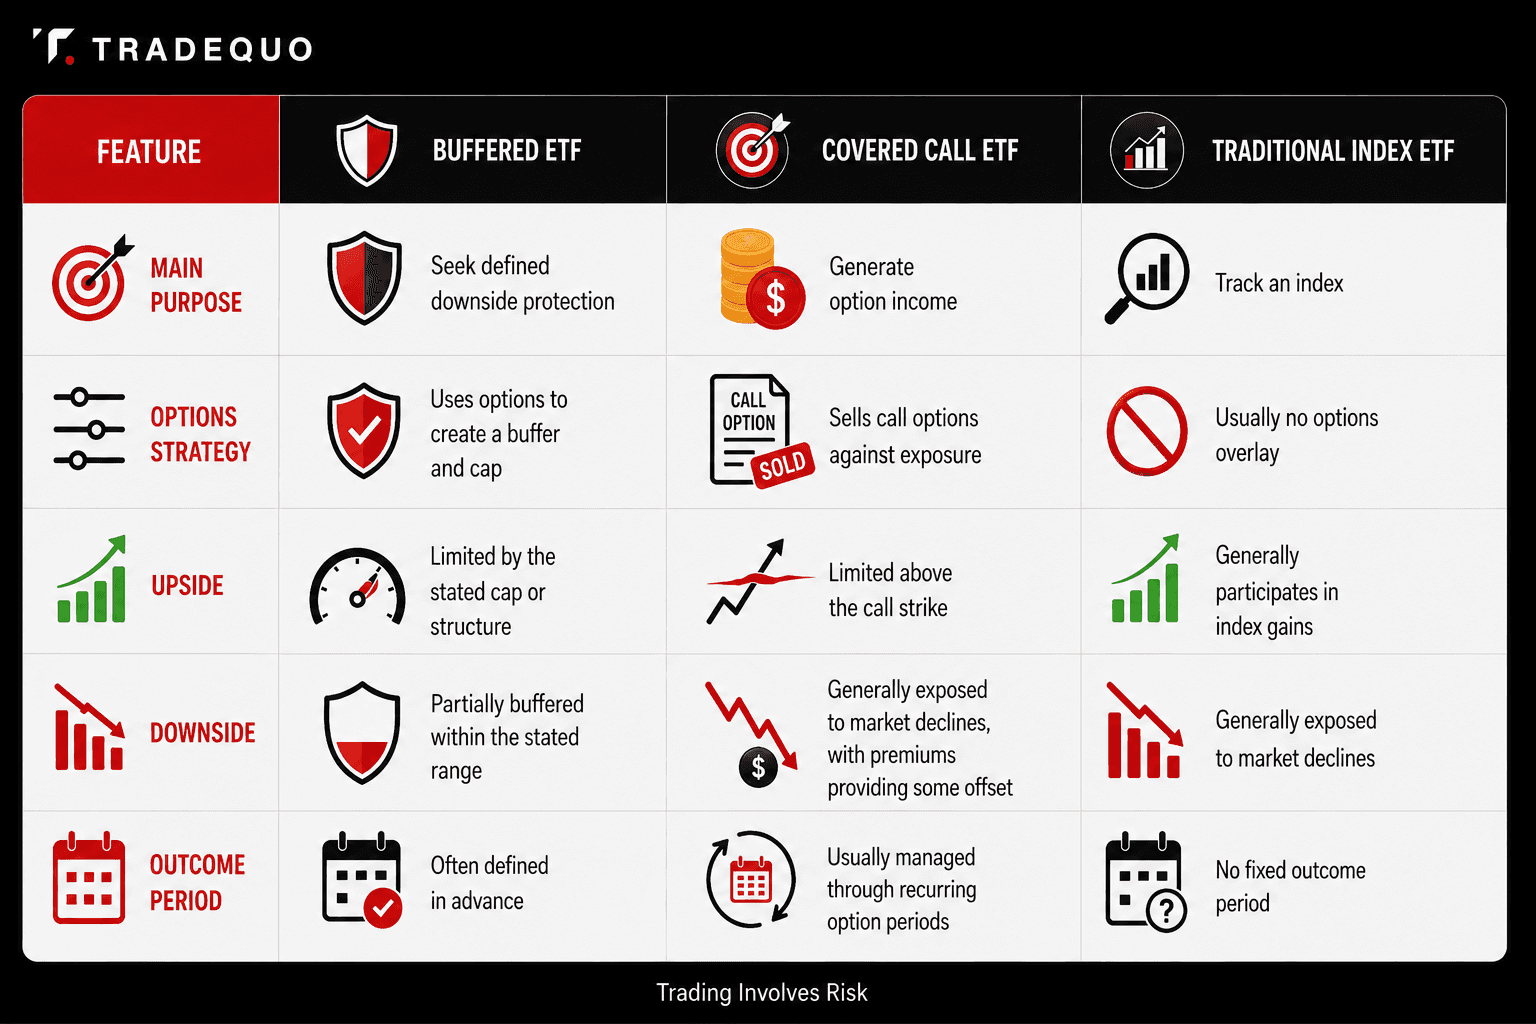
备兑开仓(covered call)ETF 主要围绕卖出看涨期权获得的收入而构建。期权金可以提供现金流,而如果标的资产涨幅超过期权行权价,该策略就会放弃部分潜在的上涨空间。期权金可能会缓冲一些损失,但它们不会创造在典型缓冲型 ETF 中发现的、相同的确定下行缓冲区。
传统的指数 ETF 则采取了简单得多的路线。它通常力求跟踪指数的表现,而不通过期权结构创建预设的上限或缓冲区。
缓冲型 ETF 则介于这两者之间。它们的目的在于在特定周期内塑造可能结果的范围。
缓冲型 ETF 的优缺点

如果将缓冲型 ETF 的优缺点结合起来考虑,其吸引力就会变得更容易理解。
一个潜在的好处是在缓冲区内限制下行敞口。如果参考资产在保护范围内出现下跌,且投资者符合该策略的条件,则该基金旨在在损失触及投资者之前吸收该部分的下跌。
另一个潜在的好处是持续的市场参与。投资者可以保持与股票基准的连接,同时使用期权结构来改变正常的风险和回报曲线。
对于担心短期市场大幅波动的人来说,这种结构也可能产生比直接持有标的股票敞口波动更小的体验。然而,保护程度在不同基金之间存在实质性差异。
与之权衡的是上行上限。
如果参考资产大幅上涨并超过基金的上限,在扣除费用和开支之前,投资者通常只能获得直至该上限的回报。因此,在强劲的市场中,缓冲型 ETF 可能会落后于标的指数。
还有费用和开支需要考虑。缓冲型 ETF 的费率可能高于许多传统的指数 ETF,因为期权策略需要额外的投资组合管理和交易。
最后是时机问题。在结果周期已经开始后买入的投资者,可能无法获得与开始时相同的保护和上涨空间的结合。
了解风险
缓冲型 ETF 中最重要的风险很容易被忽视,因为“缓冲”这个词听起来令人安心。
缓冲区是有限的保护,而不是不亏损的保证。
假设一只基金旨在吸收最初部分的下跌。如果参考资产的跌幅超出了该保护范围,投资者可能会承担缓冲区之外的损失。基金文件也明确指出,费用和开支会降低实际的结果。
然后是点对点估值风险。
结果通常是在起点和终点之间进行衡量的。对于在周期内买入或卖出的投资者来说,这些日期之间发生的事情可能非常重要。一只基金可能会经历重大的市场波动,随后收复失地,并在其起点水平附近结束结果周期。在不同点进入或退出的人可能会体验到截然不同的回报。
上限创造了另一个重要的权衡。
如果市场大幅上涨,传统的指数 ETF 可以继续参与这一增长。一旦达到上限,缓冲型 ETF 可能会停止参与。在多个结果周期中,重复暴露于受上限限制的收益中可能会导致回报落后于标的指数,特别是在强劲的牛市期间。
还有上限重置风险。
上限在不同的结果周期之间可能会发生变化,因为它们受到市场状况以及新周期开始时可用期权的影响。今天看起来很有吸引力的上限,不一定是投资者在下一个周期中会获得的上限。
投资者还应该阅读基金的招募说明书,以了解交易成本、流动性考量、税收处理、期权风险以及其他特定于基金的细节。确切的结构非常重要,因为缓冲型 ETF 的构建方式并不完全相同。
确定结果 vs. 灵活的市场准入
缓冲型 ETF 是围绕确定的结果窗口设计的。这为投资者提供了预期缓冲区和上限的清晰框架,但也使时机成为该策略的重要组成部分。
其他市场工具的运作方式则不同。
例如,CFD 通常允许在相关市场的交易时间内开仓和平仓,并且没有内置的 12 个月结果周期。它们的值随着标的市场而变化,而投资者的结果还取决于杠杆、融资成本和持仓时机等因素。
这就创造了直观的结构差异。缓冲型 ETF 是围绕在结果周期内特定基于期权的回报而构建的。CFD 提供了灵活的市场敞口,而没有该预定义的结果窗口。
结语
缓冲型 ETF 提供了一种非常特定的交易:投资者可以在确定的周期内力求获得部分下行保护,同时接受潜在收益的上限。“婴儿潮一代的糖果”这一绰号解释了为什么这些产品吸引了年长且更谨慎的投资者的注意,但它几乎没有说明这些基金实际上是如何运作的。重要的细节是缓冲区、上限、期权结构、费用和结果周期。理解这些机制远比绰号重要得多。
风险免责声明:CFD 是复杂的工具,并且由于杠杆作用而具有快速亏损的高风险。在投资前,您应该考虑自己是否理解 CFD 的运作方式。
FAQ
用简单的话来说,什么是缓冲型 ETF?
缓冲型 ETF 是一种交易型开放式指数基金,它利用期权力求针对标的资产中指定部分的损失提供保护,同时通过上行上限限制潜在收益。大多数产品都是围绕确定的结果周期构建的,通常约为 12 个月,不过也提供更短的周期。
缓冲型 ETF 是如何运作的?
缓冲型 ETF 利用期权来创造其预期的回报。看跌期权可以提供下行缓冲区,而卖出看涨期权可以帮助为该保护提供资金并建立上行上限。确切的结构因基金而异。当投资者在结果周期开始时买入并持有至结束时,所声明的缓冲区和上限通常适用得最直接。
缓冲型 ETF 的主要风险是什么?
主要风险包括超出保护缓冲区的损失、受限的上涨空间、费用和开支,以及在结果周期内进入或退出的投资者的不同结果。当新的结果周期开始时,上限也可能会发生变化。缓冲型 ETF 力求确定的结果,但这些结果并不等同于不亏损的保证。
缓冲型 ETF 是一项好的投资吗?
没有普遍适用的答案。缓冲型 ETF 旨在在下行保护和上行潜力之间进行特定的权衡。其结果取决于标的资产、缓冲区的大小、上限、费用、市场状况以及投资者的进入和退出点。关键问题是特定结构是否与投资者试图实现的结果相匹配。
为什么缓冲型 ETF 被称为“婴儿潮一代的糖果”?
“婴儿潮一代的糖果”是一个非正式术语,由彭博行业研究(Bloomberg Intelligence)的 ETF 分析师 Eric Balchunas 创造,后来通过财经媒体的报道而流行起来。它广义地指代期权型 ETF,这些 ETF 吸引了那些希望继续持有市场敞口,同时减少一些与传统股票投资相关的下行风险或波动性的投资者。该短语是媒体的简称,而非官方的 ETF 分类。



